
Wenn monatlich 1.200 Euro vom Mieter eingehen, wächst dein frei verfügbares Einkommen nicht automatisch um 1.200 Euro. Ein Teil deckt Betriebskosten, weitere Beträge gehen an Verwaltung, Handwerker und Bank. Zusätzlich brauchst du Geld für künftige Verpflichtungen und mögliche Steuern. Eine brauchbare Vermietungsrechnung zeigt deshalb Zahlungseingang, laufenden Überschuss und wirklich verfügbaren Betrag getrennt.
Mit tatsächlich eingegangenen Zahlungen beginnen
Trenne vertraglich vereinbarte Miete von tatsächlich vereinnahmtem Geld. Offene Forderungen können wichtig sein, bezahlen aber zunächst keine Kreditrate. Ordne außerdem Kaltmiete, Nebenkostenvorauszahlungen, Nachzahlungen und Erstattungen getrennt zu. Für die Steuererklärung erfasst die amtliche Anlage V 2025 laufende umgelegte Neben- und Betriebskosten als Einnahmen; dazugehörige Kosten werden gesondert erfasst. [1]
Unser ausdrücklich fiktives Objekt ist im betrachteten Jahr vollständig zu marktüblichen Bedingungen vermietet. Es gehen zwölfmal 1.000 Euro Kaltmiete und zwölfmal 200 Euro Nebenkostenvorauszahlungen ein. Die Betriebsausgaben von 2.400 Euro werden im selben Jahr vollständig bezahlt. Weitere Nachzahlungen oder Erstattungen gibt es im Modell nicht. Mieteinnahmen gehören bei privater Vermietung grundsätzlich zur Einkunftsart Vermietung und Verpachtung. [7]
Nebenkostenvorauszahlungen können zwischen Zahlungseingang und Kostenrechnung zeitweilig auf deinem Konto liegen. Sie sollten dennoch nicht als frei gewordener Gewinn ausgegeben werden. Dein tatsächlicher Abrechnungssaldo kann später eine Auszahlung oder eine weitere Forderung auslösen. Eine passende Kontoführung macht diesen Unterschied sichtbar.
Laufende Objektkosten und Finanzierung erfassen
Im Jahresmodell werden zusätzlich 600 Euro Verwaltung und 600 Euro laufende Erhaltung bezahlt. Für die Finanzierung sind 6.000 Euro tatsächlich gezahlte Zinsen und 3.000 Euro Tilgung vorgegeben. Das ist ein vereinfachter Budgetfall, keine Berechnung einer angebotenen Annuität. Übernimm für dein Objekt die tatsächlichen Jahreszahlungen aus Darlehensvertrag und Zahlungsplan.
Nach Betriebskosten, Verwaltung, Erhaltung und Zinsen bleiben 4.800 Euro. Nach der Tilgung sind noch 1.800 Euro vorhanden. Tilgung wird zur Verringerung der Darlehensschuld verwendet und kann nicht gleichzeitig für deinen privaten Konsum verfügbar sein. Die amtliche Anlage V 2025 fragt Schuldzinsen ausdrücklich ohne Tilgungsbeträge ab. [1]
Steuerlich sind vermietungsbezogene Schuldzinsen grundsätzlich Werbungskosten, wenn der wirtschaftliche Zusammenhang mit der Einkunftsart besteht. Die bloße Besicherung eines Kredits durch eine Immobilie genügt dafür nicht für jeden Verwendungszweck. Prüfe bei gemischter Verwendung oder Umschuldung die Zuordnung. Im Beispiel wurde das Darlehen ausschließlich für die vermietete Wohnung verwendet. [2]
Den freien Geldbetrag und die Steuerrechnung vergleichen
Wir nehmen außerdem an, dass für das durchgehend vermietete Bestandsgebäude von 1998 eine abschreibbare Gebäudebasis von 220.000 Euro feststeht. Bei zwei Prozent linearer Gebäude-AfA ergeben sich 4.400 Euro. Diese Abschreibung ist kein zusätzlicher Geldabfluss im betrachteten Jahr. Die näheren Voraussetzungen und die Kaufpreisaufteilung erklärt Artikel 50. [3]
| Position im Modelljahr | Geld für die Planung | Steuerrechnung |
|---|---|---|
| Kaltmiete und Nebenkostenvorauszahlungen | 14.400,00 € | 14.400,00 € |
| Bezahlte Betriebsausgaben | −2.400,00 € | −2.400,00 € |
| Bezahlte Verwaltung | −600,00 € | −600,00 € |
| Bezahlte sofort abziehbare Erhaltung | −600,00 € | −600,00 € |
| Vermietungsbezogene Schuldzinsen | −6.000,00 € | −6.000,00 € |
| Darlehenstilgung | −3.000,00 € | 0,00 € |
| Auf eigenes Konto zurückgelegte Reserve | −1.200,00 € | 0,00 € |
| Lineare Gebäude-AfA | 0,00 € | −4.400,00 € |
| Freier Geldbetrag beziehungsweise Einkünfte | 600,00 € | 400,00 € |
Alle laufenden Einnahmen und Ausgaben werden im selben Jahr gezahlt; steuerliche Jahreswechsel-Ausnahmen bleiben im Beispiel unberührt. Die 600 Euro Erhaltung werden als sofort abziehbar vorausgesetzt. Sie sind keine Anschaffungs- oder Herstellungskosten. Für die persönliche Rechnung müssen Art und Zeitpunkt der Aufwendungen tatsächlich geprüft werden. [2] [4]
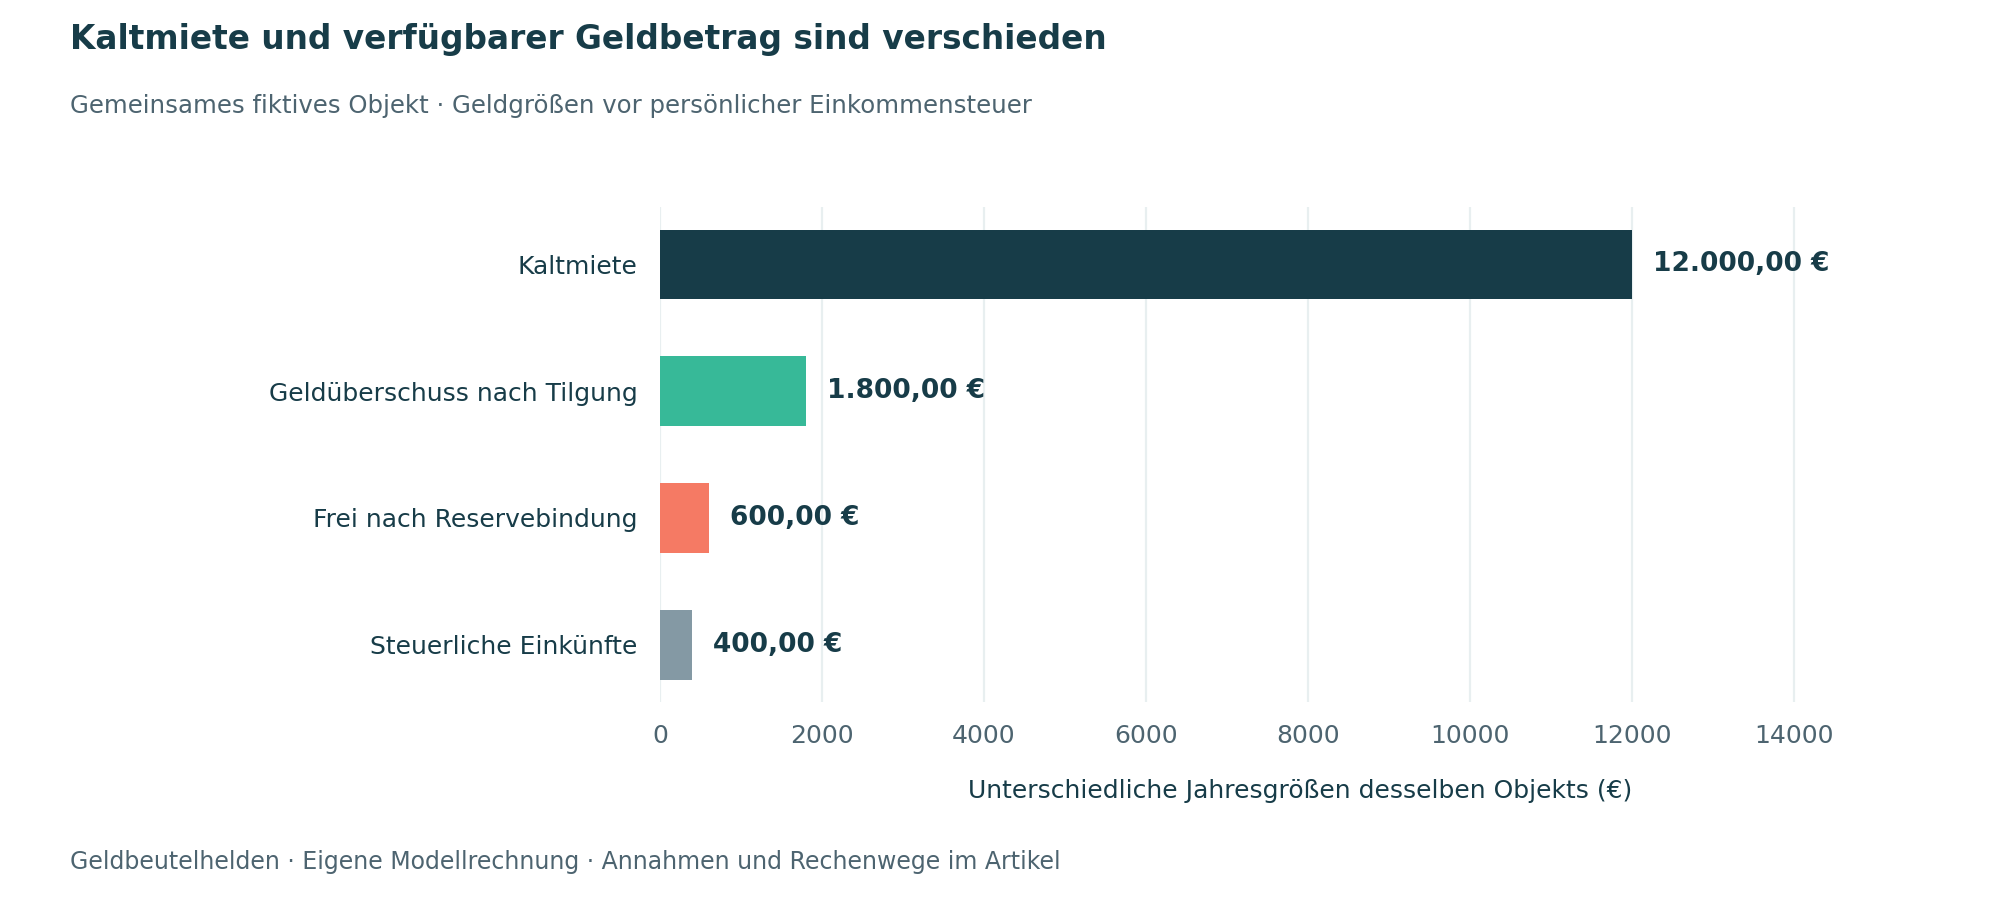
Der Vergleich erklärt, warum ein steuerlicher Gewinn nicht dem Kontostand entspricht. Im Geldplan fehlen wegen Tilgung und Reservebindung insgesamt 4.200 Euro. In der Steuerrechnung mindern stattdessen 4.400 Euro Abschreibung das Ergebnis. Beide Rechnungen beantworten unterschiedliche Fragen. Eine Übertragung einzelner Zeilen ohne diese Zuordnung verfälscht den verfügbaren Betrag.
Rücklagen und Gemeinschaftszahlungen sauber behandeln
Die im Modell zurückgelegten 1.200 Euro bleiben dein eigenes Vermögen. Sie sind für spätere Verpflichtungen gebunden und werden deshalb vom frei einsetzbaren Betrag abgezogen. Eine Überweisung zwischen zwei eigenen Konten erzeugt keinen bereits bezahlten Reparaturaufwand. Wird die geplante Reparatur später bezahlt, erscheint sie dann als tatsächliche Ausgabe und wird nicht zusätzlich zur früheren Reservebindung ein zweites Mal als Aufwand gezählt.
Bei einer Wohnungseigentümergemeinschaft gelten weitere Abgrenzungen. Einzahlungen in die WEG-Erhaltungsrücklage sind nach dem BFH-Urteil IX R 19/24 noch keine Werbungskosten. Erst die Verwendung für Erhaltungsmaßnahmen kann den erforderlichen Zusammenhang begründen; die steuerliche Art der Maßnahme bleibt zu prüfen. Eine eigene Reserve für die Wohnung ist außerdem nicht identisch mit dem Geld der Gemeinschaft. [5]
Auch eine Mietkaution ist keine eigene Einkommensquelle oder frei verwendbare Reparaturreserve. Bei einer Geldkaution verlangt § 551 BGB die vom Vermietervermögen getrennte Anlage; die Erträge stehen dem Mieter zu. Halte sie außerhalb des dargestellten freien Vermietungsbudgets. Ob später ein konkreter Anspruch daraus befriedigt werden darf, braucht eine gesonderte Prüfung. [8]
Persönliche Einkommensteuer im Budget berücksichtigen
Die 400 Euro steuerlichen Einkünfte gehen zusammen mit deinen anderen Einkünften in die jährliche Einkommensteuerrechnung ein. Daraus lässt sich ohne deine weiteren Daten kein einheitlicher Vermietersteuersatz ableiten. Bestimme den tatsächlichen zusätzlichen Steuerbetrag aus einer vollständigen Rechnung mit und ohne dieses Vermietungsergebnis. [6]
Nur zur Veranschaulichung nehmen wir eine zusätzliche Belastung von 30 Prozent auf die 400 Euro an. Das ergäbe 120 Euro. Würdest du diesen Betrag zusätzlich für die spätere Zahlung reservieren, blieben 480 Euro jährlich oder im Durchschnitt 40 Euro monatlich frei. Die 30 Prozent sind eine fiktive Annahme, kein gesetzlicher Pauschalsatz. Solidaritätszuschlag, Kirchensteuer und persönliche Besonderheiten sind hier nicht berechnet.
Ein steuerlicher Verlust würde ebenfalls nicht automatisch im Entstehungsmonat als Geld auf dein Konto fließen. Anerkennung, Verrechnung und tatsächliche Steuerwirkung müssen geprüft werden. Plane laufende Kredit- oder Handwerkerzahlungen deshalb mit zugänglicher Liquidität und verlässlich verfügbaren Einnahmen.
Jahresdurchschnitt und Zahlungstermine gemeinsam planen
Die 50 Euro monatlich vor persönlicher Steuer sind ein Jahresdurchschnitt. Tatsächliche Rechnungen können ungleich verteilt sein. Baue einen Kalender mit Kreditraten, Grundbesitzabgaben, Versicherungen, Abrechnungen und erwarteten Maßnahmen. Für jede größere Ausgabe braucht es zum Termin ausreichend Geld; ein positiver Jahresbetrag allein reicht dafür nicht.
Vergleiche Plan und tatsächliche Zahlungen regelmäßig. Notiere, ob eine Abweichung durch einen anderen Zahlungstermin, eine höhere Rechnung oder fehlende Miete entstanden ist. Passe den frei verfügbaren Betrag erst an, wenn bekannte Verpflichtungen, ausreichende Vorsorge und die Steuerplanung gedeckt sind. Im verlinkten Haushaltsbudget lässt sich anschließend der begründete Betrag als zusätzliche Einnahme verwenden.
Checkliste für verfügbares Vermietungseinkommen
- Tatsächliche Mietzahlungen in Kaltmiete, Umlagen und Abrechnungssalden aufteilen.
- Bezahlte Betriebsausgaben und eigene Objektkosten vollständig erfassen.
- Zinsen und Tilgung aus dem Zahlungsplan getrennt übernehmen.
- Eigene Reservebindung und WEG-Rücklage unterscheiden.
- Gebäude-AfA nur in die Steuerrechnung übernehmen.
- Persönliche Steuerbelastung und ungleichmäßige Zahlungstermine zusätzlich prüfen.
Häufige Fragen zum Geldüberschuss
Sind Nebenkostenvorauszahlungen mein Gewinn
Sie sind Zahlungseingänge und steuerlich grundsätzlich Einnahmen. Ihnen stehen die tatsächlichen Kosten und eine Abrechnung gegenüber. Im Modell heben sich 2.400 Euro Vorauszahlungen und 2.400 Euro Ausgaben auf. [1]
Warum ist die AfA kein laufender Geldabfluss
Die Gebäude-AfA verteilt bestimmte Anschaffungs- oder Herstellungskosten steuerlich über Jahre. Die entsprechende Investition wurde bereits finanziert oder bezahlt. Im betrachteten Jahr werden die 4.400 Euro daher nicht erneut als Kontozahlung abgezogen. [3]
Darf ich jeden Monatsüberschuss privat ausgeben
Prüfe vorher spätere Rechnungen, Abrechnungspflichten, Reparaturbedarf und persönliche Steuern. Geld kann heute auf dem Konto stehen und bereits für solche Verpflichtungen benötigt werden. Der freie Betrag entsteht erst nach dieser Zuordnung.
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Der Ratgeber behandelt private langfristige Wohnraumvermietung in Deutschland. Sonderfälle wie Ferienvermietung, gewerbliche Tätigkeit oder Auslandsobjekte benötigen eine eigene Prüfung. Die Beispiele sind ausdrücklich fiktiv und enthalten keine Marktpreise, Bankangebote oder persönlichen Kundenfälle. Eine Kaufentscheidung und die steuerliche Behandlung benötigen die tatsächlichen Objektunterlagen, Verträge und persönlichen Voraussetzungen. Künftige Rechtsänderungen sind vor einer späteren Nutzung erneut zu prüfen.
- Finanzverwaltung Nordrhein-Westfalen: Amtliche Anlage V für den Veranlagungszeitraum 2025. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 9 Werbungskosten. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 7 Absetzung für Abnutzung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 11 Vereinnahmung und Verausgabung. Geprüft am 14.10.2026.
- Bundesfinanzhof: Urteil IX R 19/24 vom 14. Januar 2025 zur Erhaltungsrücklage. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 2 Einkunftsarten und Jahressteuer. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 21 Vermietung und Verpachtung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 551 Mietsicherheit. Geprüft am 14.10.2026.