Ein Notgroschen soll unerwartete Ausgaben und vorübergehende Einkommenslücken überbrücken. Seine passende Höhe hängt davon ab, welche Zahlungen du weiter leisten musst, wie unsicher deine Einnahmen sind und welche Reserve bereits verfügbar ist. Beginne mit deinem Haushalt und einem konkreten Ausfallszenario. Eine bloße Monatsgehaltszahl sagt noch nicht, welche Rechnungen damit bezahlt werden müssen.
Die Aufgabe der Reserve festlegen
Der Bankenverband empfiehlt eine liquide Notreserve und nennt Monatsgehälter als Orientierung. Zugleich betont er, dass ihre Höhe von der persönlichen Lage und den finanziellen Möglichkeiten abhängt. Unsere folgende Rechnung ist eine eigene Planungsmethode: Sie betrachtet notwendige Ausgaben, einen angenommenen Überbrückungszeitraum und nicht anders gedeckte Einmalkosten. Die Ergebnisse sind keine vorgeschriebenen Mindestbeträge. [1]
Ein Notfall kann eine dringende Reparatur sein, aber auch ein später Zahlungseingang oder ein zeitweiser Verdienstausfall. Nicht alle Haushalte sind dabei gleich abhängig von einem Einkommen. Wer variable Einnahmen hat oder eine größere Reparatur selbst tragen muss, kann einen anderen Puffer benötigen als jemand mit planbaren Einnahmen und wenigen eigenen Verpflichtungen.
Unvermeidbare Ausgaben aus dem Budget übernehmen
Erfasse Wohnen, Energie, Lebensmittel, notwendige Mobilität, Versicherungen und tragbare vertragliche Raten. Trenne sie von Ausgaben, die du in einer Übergangsphase reduzieren oder verschieben könntest. Eine laufende Verpflichtung verschwindet allerdings nicht allein dadurch, dass du sie im Notfallbudget weglässt. Verwende tatsächliche Vertragsbeträge und realistische Verbrauchswerte.
Planbare Jahreszahlungen brauchen eigene Rücklagen. Ein jährlicher Versicherungsbeitrag oder eine bekannte Steuerzahlung ist kein überraschender Notfall. Wenn du solche Beträge bereits in einem separaten Topf angespart hast, rechne denselben Euro nicht zusätzlich als freie Notreserve. Erfasse auch Geld, das schon für eine bevorstehende Anschaffung fest verplant ist.
Berücksichtige weiterhin verfügbare Einnahmen nur, wenn Anspruch, Betrag und Zahlungszeit verlässlich geprüft sind. Ein möglicher Zuschuss, eine Versicherungszahlung oder eine neue Nebentätigkeit kann später helfen, ist aber nicht automatisch sofort verfügbar. Bei gemeinsamen Haushalten prüfe auch, ob Einkommen durch denselben Arbeitgeber oder dieselbe Branche gleichzeitig betroffen sein könnten.
Drei ausdrücklich fiktive Haushaltsmodelle
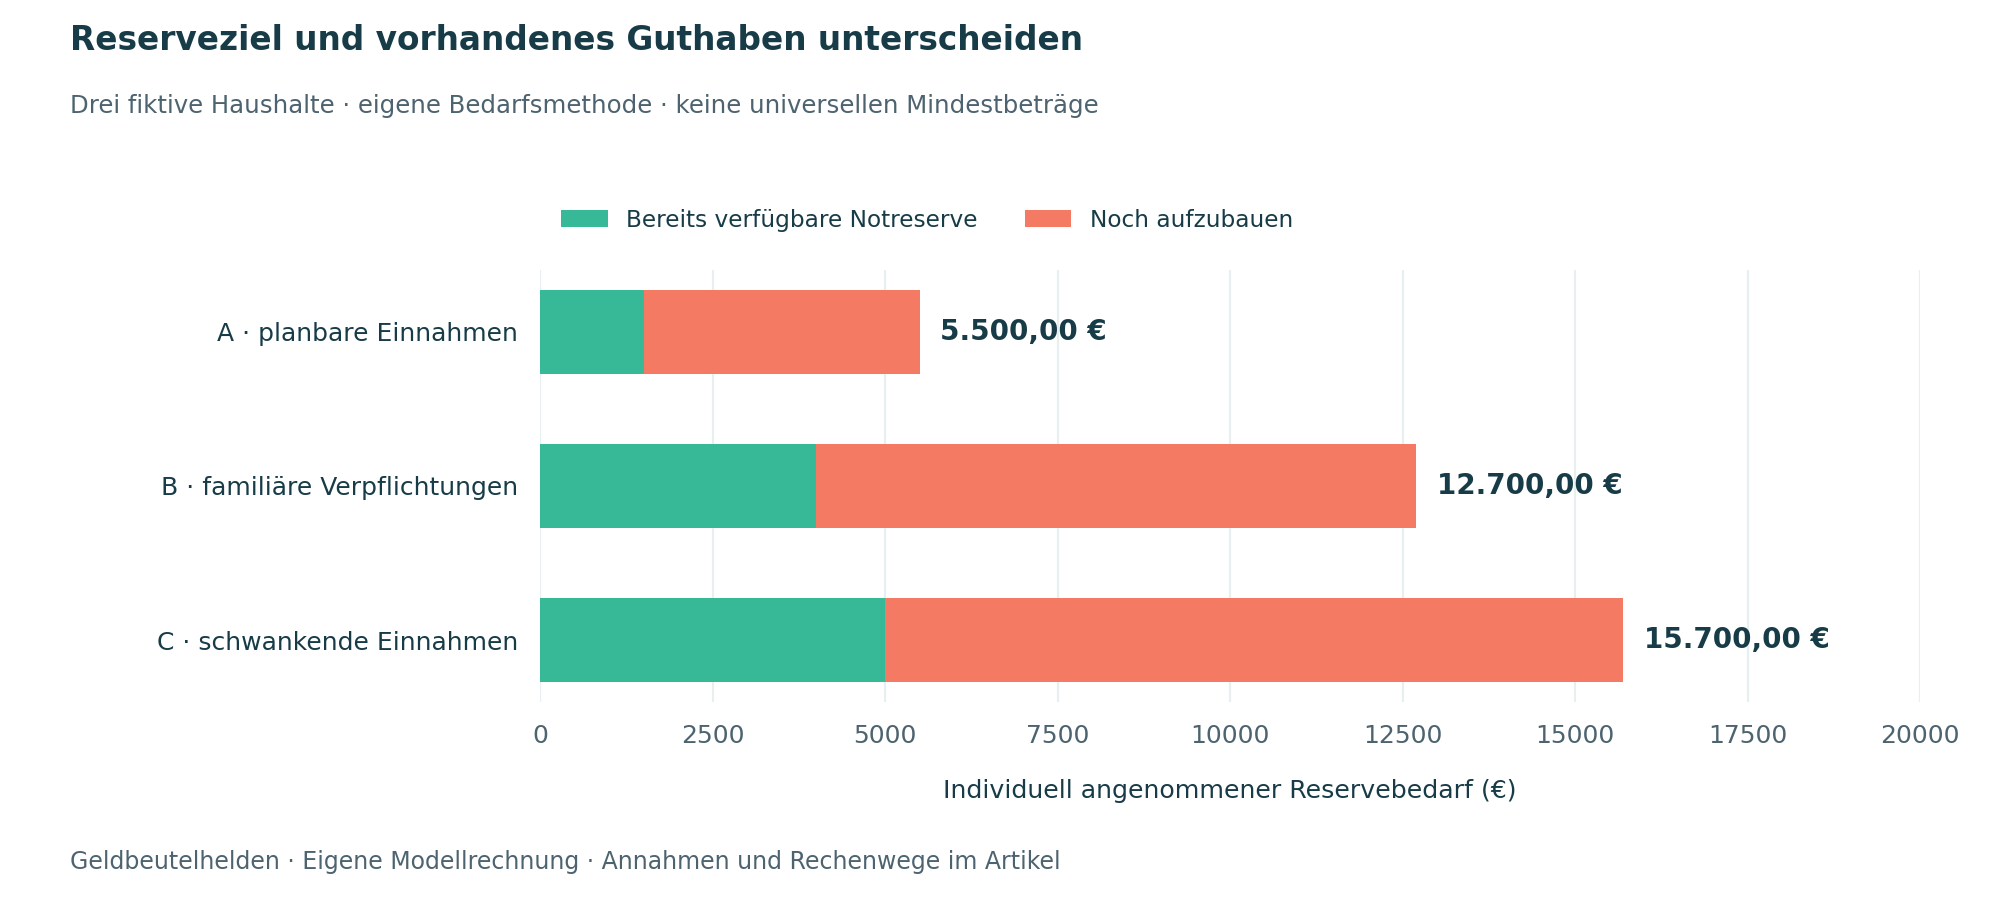
Die folgenden Beispiele unterstellen für die gewählte Überbrückungszeit keine weiteren Einnahmen. Haushalt A benötigt monatlich 1.600 Euro, Haushalt B 2.800 Euro und Haushalt C 2.200 Euro. Die Zeiträume von drei, vier und sechs Monaten sind frei gewählte Szenarien. Zusätzliche Einmalkosten sollen nur unerwartete Belastungen jenseits bereits vorhandener Zweckrücklagen abbilden.
| Haushalt | Monatsbedarf | Monate | Einmalbedarf | Reserveziel |
|---|---|---|---|---|
| A mit planbaren Einnahmen | 1.600,00 € | 3 | 700,00 € | 5.500,00 € |
| B mit familiären Verpflichtungen | 2.800,00 € | 4 | 1.500,00 € | 12.700,00 € |
| C mit schwankenden Einnahmen | 2.200,00 € | 6 | 2.500,00 € | 15.700,00 € |
Für A lautet die Rechnung 1.600 × 3 plus 700 Euro. Bei B ergeben 2.800 × 4 plus 1.500 Euro das Ziel von 12.700 Euro. C kommt mit 2.200 × 6 plus 2.500 Euro auf 15.700 Euro. Keiner dieser Beträge ist eine allgemeine Empfehlung für alle Singles, Familien oder Selbstständigen. Andere Verpflichtungen, weiterlaufende Einnahmen oder längere Unterbrechungen verändern die Rechnung.
Als tatsächlich frei verfügbare Notreserve sind im Modell bereits 1.500, 4.000 und 5.000 Euro vorhanden. Zum jeweiligen Ziel fehlen damit 4.000, 8.700 und 10.700 Euro. Ziel und Aufbauaufgabe sind unterschiedliche Größen. Eine Familie mit einem hohen Ziel muss nicht so dargestellt werden, als hätte sie schon das komplette Geld angespart.
Bei selbstständigen Haushalten ist die private Reserve außerdem von betrieblicher Liquidität und Steuerbeträgen zu trennen. Geld für Umsatzsteuer, Betriebsausgaben oder den nächsten Wareneinkauf steht nicht automatisch für private Notfälle bereit. Das Beispiel C bildet ausschließlich private notwendige Ausgaben ab und enthält keine Bewertung eines konkreten Unternehmens.
Die Annahmen mit einem zweiten Szenario prüfen
Verändere jeweils eine Annahme und prüfe die Wirkung. Braucht Haushalt B sechs statt vier Monate, steigt sein Bedarf um weitere 5.600 Euro auf 18.300 Euro. Bleiben in einem anderen Szenario zuverlässig 1.000 Euro monatlich verfügbar, beträgt die monatliche Lücke nur 1.800 Euro; vier Monate plus 1.500 Euro Einmalbedarf ergeben dann 8.700 Euro. Diese alternativen Fälle dürfen nicht unbemerkt miteinander vermischt werden.
Ein größerer Reservebetrag kann mehr Überbrückungszeit schaffen, bindet aber Geld, das du auch anders einsetzen könntest. Wähle dein Szenario anhand konkreter Verpflichtungen und Risiken. Überprüfe es nach Umzug, Geburt, Jobwechsel, Selbstständigkeit oder deutlich veränderten Lebenshaltungskosten. Ein einmal festgelegter Betrag passt nicht unverändert zu jedem späteren Haushalt.
Halte die gewählten Annahmen schriftlich fest. So erkennst du später, ob nur der Kontostand gesunken ist oder ob sich der notwendige Reservebedarf selbst verändert hat.
Einen erreichbaren Aufbauplan erstellen
Beginne mit einem Betrag, den du dauerhaft aus dem Budget aufbringen kannst. Im Modell könnte A die fehlenden 4.000 Euro mit 200 Euro monatlich in 20 Monaten ansparen, ohne Zinsen oder Entnahmen. B benötigt bei 300 Euro monatlich 29 Monate für 8.700 Euro. C braucht bei 400 Euro monatlich rund 27 Monate; nach 27 Zahlungen sind 10.800 Euro angespart. Das sind Rechenwege, keine Zusage störungsfreier Ansparzeiten.
Setze zunächst einen kleineren Zwischenstand für die nächstwahrscheinliche unerwartete Ausgabe. Danach kannst du den Puffer erweitern. Ein zusätzlicher Zahlungseingang lässt sich für den Aufbau nutzen, wenn er nicht bereits für Pflichtzahlungen benötigt wird. Falls du die Reserve beanspruchst, aktualisiere ihren tatsächlichen Stand und plane den Wiederaufbau statt weiter mit dem alten Zielbetrag als Guthaben zu rechnen.
Bei teuren Schulden gehört die Reserveentscheidung zum Tilgungsplan. Eine vollständige Auflösung des Puffers kann dich beim nächsten Notfall erneut in den Dispo zwingen. Umgekehrt kann eine sehr große unverzinste Reserve neben hohen laufenden Kreditzinsen teuer sein. Sichere notwendige Zahlungen und einen begründeten kurzfristigen Puffer, bevor du einen verfügbaren Zusatzbetrag zwischen Reserve und Tilgung verteilst.
Das Geld tatsächlich zugänglich aufbewahren
Für die Aufgabe zählt eine Anlage, aus der du den benötigten Betrag rechtzeitig zum Zahlungskonto bewegen kannst. Der Bankenverband nennt liquide Konten wie Girokonto oder Tagesgeld. Prüfe Referenzkonto, Zugang und Überweisungsweg. Ein hoher Zins ist für eine kurzfristige Reserve wenig hilfreich, wenn du die Auszahlung im Ernstfall nicht rechtzeitig veranlassen kannst. [1]
Gebundenes Festgeld und schwankende Wertpapiere erfüllen andere Aufgaben. Bei Festgeld kann normaler Zugriff bis zur Fälligkeit ausgeschlossen sein; bei einem Wertpapierverkauf hängen Betrag und Geldweg vom Produkt ab. Teile deiner langfristigen Anlage dürfen deshalb nicht allein wegen ihres heutigen Werts als sofort verfügbare Notreserve gezählt werden.
Bei Bankeinlagen gelten die gesetzlichen Grenzen je Person und rechtlicher Bank, einschließlich anderer dortiger Guthaben und Zinsansprüche. Die Einlagensicherung ist außerdem keine Zusage jederzeitiger sofortiger Auszahlung bei Bankproblemen: Fristen und gesetzliche Ausnahmen sind zu beachten. Halte für unmittelbar fällige Zahlungen ausreichend bereits nutzbares Guthaben vor. [2] [3] [4] [5]
Checkliste für deinen Notgroschen
- Notwendige Monatsausgaben aus dem eigenen Budget erfassen.
- Ausfallszenario und Überbrückungszeit nachvollziehbar festlegen.
- Einmalkosten und vorhandene Zweckrücklagen getrennt prüfen.
- Nur wirklich verfügbare Reserve und verlässliche Einnahmen anrechnen.
- Monatlichen Aufbau mit Schuldendienst und Pflichtzahlungen abstimmen.
- Zahlungsweg testen und Bedarf nach größeren Lebensänderungen überprüfen.
Häufige Fragen zum Notgroschen
Müssen es immer drei Monatsgehälter sein
Eine solche Regel ist eine Orientierung, kein universeller Bedarf. Deine unvermeidbaren Ausgaben, Einkommensrisiken und bereits vorhandenen Reserven bestimmen die sinnvoll begründete Höhe. [1]
Zählt die Rücklage für die jährliche Versicherung dazu
Der bekannte Beitrag ist bereits verplant. Zähle dasselbe Geld nicht gleichzeitig als freie Notreserve. Die Budgettöpfe dürfen auf demselben Konto liegen, müssen aber rechnerisch getrennt bleiben.
Soll ich trotz Schulden eine Reserve aufbauen
Prüfe Pflichtzahlungen, kurzfristigen Notfallbedarf und vermeidbare Zinskosten gemeinsam. Bei dauerhaft untragbaren Zahlungen hilft eine anerkannte Schuldnerberatung bei der konkreten Reihenfolge.
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Die Darstellung bezieht sich auf private Haushalte in Deutschland und die am Redaktionsdatum geltenden Regeln. Künftige Änderungen sind bei späterer Nutzung erneut zu prüfen. Die Rechenbeispiele sind eigene fiktive Modelle mit offengelegten Annahmen. Sie sind keine Anbieterangebote, persönlichen Kundenfälle oder Zusagen über künftige Erträge. Eine individuelle Anlage, Kredit oder Steuerentscheidung benötigt die eigenen Verträge und persönlichen Voraussetzungen.
- Bundesverband deutscher Banken: So legen Sie sich einen Notgroschen zu vom 15. Januar 2026. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EinSiG § 7 Berechnung der Einlagen. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EinSiG § 8 Deckungssumme. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EinSiG § 14 Erfüllung der Entschädigungsansprüche. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EinSiG § 15 Ausschluss Aufschub und Aussetzung. Geprüft am 14.10.2026.