Für die gesetzliche Einlagensicherung zählt grundsätzlich die Summe deiner geschützten Einlagen bei einer rechtlichen Bank. Mehrere Konten oder verschiedene Marken vervielfachen die Grenze nicht. Prüfe daher den Vertragspartner und rechne deine Guthaben einschließlich Gemeinschaftsanteilen und Zinsansprüchen zusammen. So erkennst du, ob eine beworbene Aufteilung tatsächlich verschiedene Bankrisiken verteilt. [1] [2]
Die Grenze gilt je Person und rechtlicher Bank
Der reguläre gesetzliche Schutz beträgt bis zu 100.000 Euro pro Einleger und Bank. Girokonto, Tagesgeld und Festgeld derselben Bank bilden deshalb keine voneinander unabhängigen Sicherungsbeträge. Auch Zinsansprüche bis zur Feststellung des Entschädigungsfalls werden berücksichtigt. Wer genau 100.000 Euro Kapital anlegt, kann durch Zinsen über diese reguläre Grenze kommen. [1] [2]
Einlagen sind außerdem von Wertpapieren zu unterscheiden. Eine Anleihe oder ein Zertifikat der Bank wird nicht allein wegen des Banknamens zu einem geschützten Kontoguthaben. Auch ein ETF-Anteil folgt einer anderen rechtlichen Konstruktion. Prüfe die Produktart, statt das gesamte Vermögen in einem Onlinezugang automatisch als Bankeinlage einzuordnen. [7]
Marken und Banknamen in einer Übersicht erfassen
Lies den Informationsbogen für Einleger und die Angaben zum Vertragspartner. Ein datiertes Beispiel ist der Postbank-Bogen in der Fassung 10.25: Er ordnet Postbank, DSL Bank, FYRST und maxblue der Deutschen Bank AG zu. Guthaben dieser Marken werden für die gesetzliche Grenze zusammengezählt. Das Beispiel wurde am 14. Oktober 2026 geprüft; spätere Umstrukturierungen können eine neue Prüfung verlangen. [3]
Umgekehrt müssen verschiedene rechtliche Banken nicht zu verschiedenen Sicherungssystemen gehören, damit ihre institutsspezifischen Grenzen getrennt gelten. Die Bundesbank erläutert die gesetzlichen und anerkannten Systeme, darunter EdB sowie die Systeme von DSGV und BVR. Zusätzliche freiwillige Systeme haben eigene Bedingungen und ersetzen nicht die Prüfung des gesetzlichen Anspruchs. [4]
Notiere pro Konto die Marke, den juristischen Banknamen, das Land des zuständigen Systems, deinen Anteil und erwartete Zinsen. Eine deutsche IBAN allein beantwortet diese Fragen nicht. Bei einem Angebot über eine Vermittlungsplattform musst du außerdem prüfen, bei welcher Bank das Geld tatsächlich liegt und wem es rechtlich zugeordnet wird. Übertrage Regeln für ein persönliches Konto nicht ungeprüft auf jedes Sammel- oder Treuhandmodell. [1]
Ein eigenes kleines Beispiel: Zu 95.000 Euro Tagesgeld kommen 6.000 Euro auf dem Girokonto derselben Person und Bank sowie 500 Euro Zinsansprüche. Die Gesamtforderung beträgt dann 101.500 Euro. Ohne Sonderfall liegen 1.500 Euro oberhalb der regulären Grenze. Eine Betrachtung allein des Tagesgeldkontos würde diesen Zusammenhang übersehen. Verwende in deiner Übersicht daher den tatsächlichen Stichtag und sämtliche betroffenen Konten. [1] [2]
Prüfe die Zuordnung auch nach einer angekündigten Fusion oder einem Wechsel des Vertragspartners. Dabei können Übergangsregeln und Fristen relevant sein. Die bisherige Kontenliste reicht dann nicht als Beleg der künftigen Deckung. Fordere den aktuellen Informationsbogen an und dokumentiere, welches rechtliche Institut zu welchem Zeitpunkt dein Guthaben führt. Der Name einer gemeinsamen Unternehmensgruppe allein beantwortet diese Frage ebenfalls nicht.
Gemeinschaftskonten den einzelnen Personen zuordnen
Bei einem Gemeinschaftskonto zählt der Anteil jedes Inhabers zu dessen übrigen Einlagen bei derselben Bank. Ohne besondere Bestimmungen werden gleiche Anteile angenommen. Das gemeinsame Konto schafft damit keinen zusätzlichen Schutz, der unabhängig von den Einzelkonten derselben Personen besteht. Für jede Person brauchst du eine eigene Summe je Bank. [1]
Unsere fiktive Ausgangslage umfasst 280.000 Euro. Person A hat bei Bank Alpha 80.000 Euro unter einer Marke und 40.000 Euro unter einer zweiten Marke. Person B hält dort 40.000 Euro. Beide besitzen zusätzlich ein Gemeinschaftskonto mit 120.000 Euro zu gleichen Anteilen. A werden daher 180.000 Euro zugeordnet, B 100.000 Euro. Zinsansprüche werden für dieses reine Zuordnungsmodell mit null angesetzt.
Eine Umverteilung ohne Veränderung des Vermögens
Im Modell verschiebt A 90.000 Euro vom Einzelguthaben zu einer tatsächlich anderen rechtlichen Bank Beta. B verschiebt weitere 5.000 Euro vom Einzelkonto zu Beta. Das Gemeinschaftskonto bleibt bei Alpha. Beide Banken bieten hier ausschließlich gesetzlich geschützte Einlagen; ein besonderer höherer Schutz und freiwillige Zusatzleistungen werden nicht angenommen.
| Person und Bank | Vorher | Nachher |
|---|---|---|
| A bei Alpha | 180.000,00 € | 90.000,00 € |
| A bei Beta | 0,00 € | 90.000,00 € |
| B bei Alpha | 100.000,00 € | 95.000,00 € |
| B bei Beta | 0,00 € | 5.000,00 € |
| Gesamtes Guthaben | 280.000,00 € | 280.000,00 € |
Vorher liegen bei A 80.000 Euro oberhalb der regulären Grenze, während Bs 100.000 Euro darin liegen. Regulär gedeckt sind damit insgesamt 200.000 Euro. Danach bleibt jede personenbezogene Banksumme unter 100.000 Euro; alle 280.000 Euro liegen im Modell innerhalb der Regelgrenzen. Die zusätzliche Deckung ist kein Zinsertrag und kein Vermögenszuwachs.
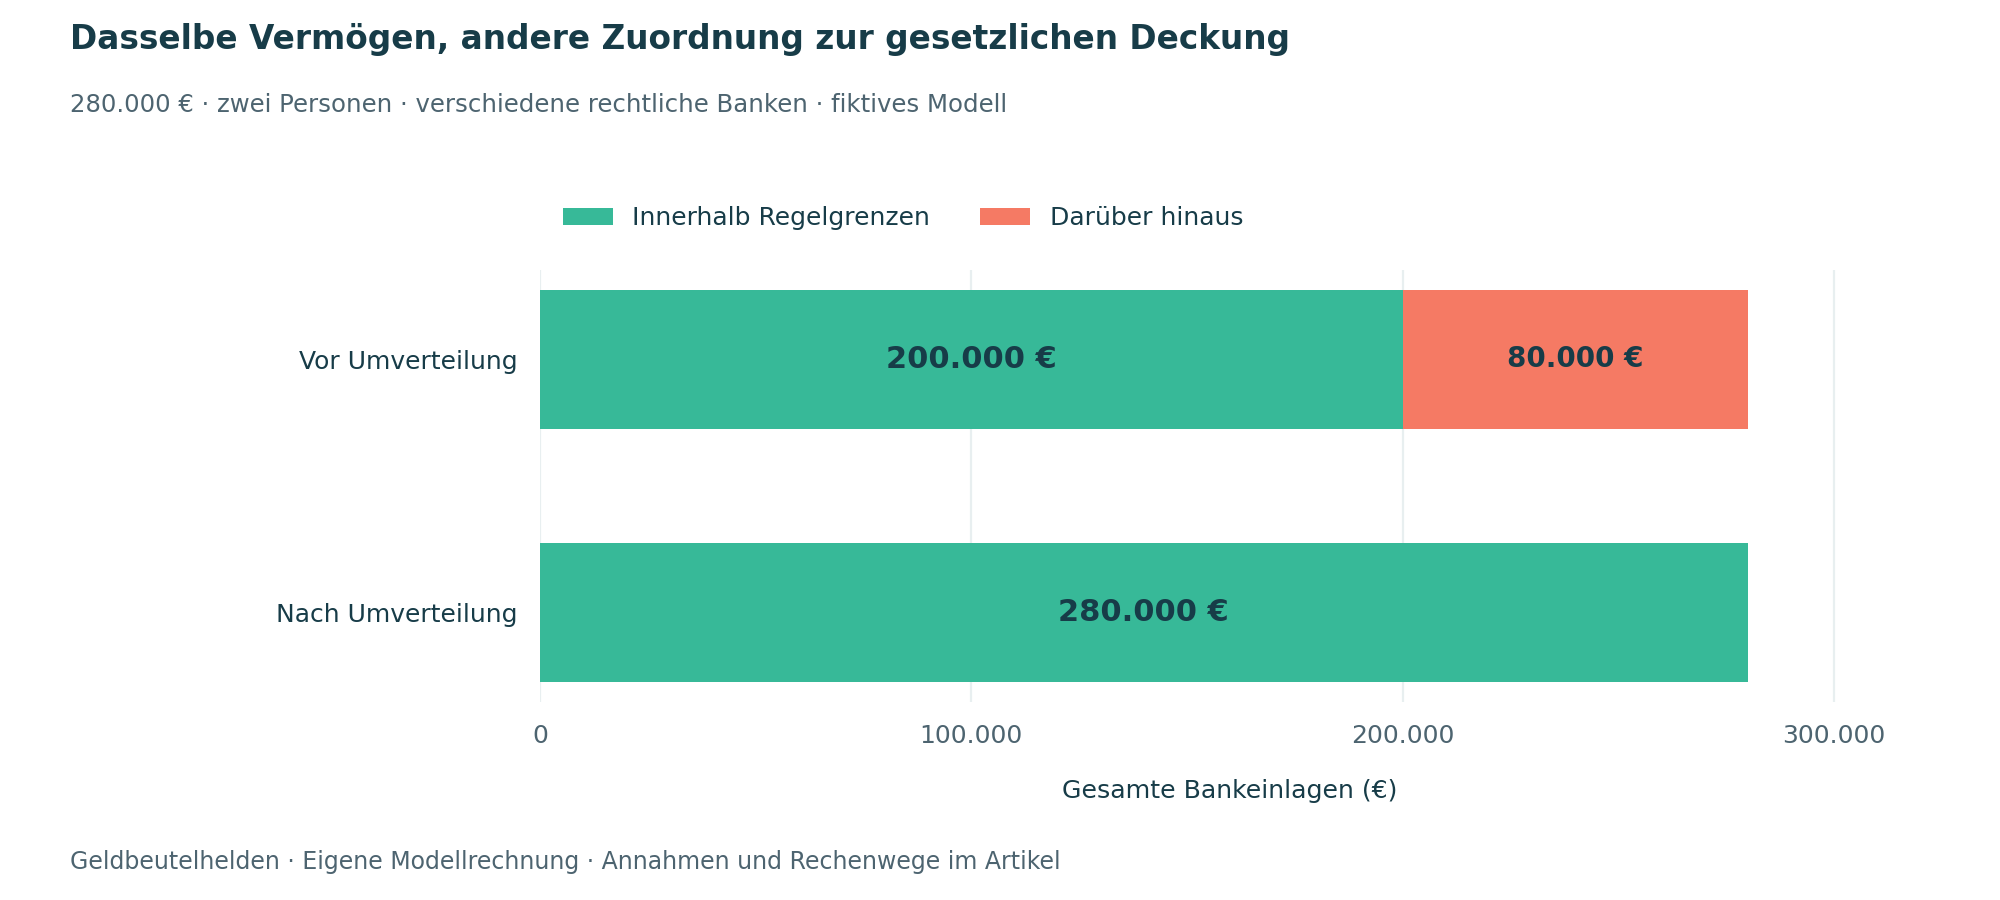
Die neue Verteilung lässt bei A jeweils 10.000 Euro Abstand zur Grenze und bei B bei Alpha 5.000 Euro. Das ist ein frei gewählter Puffer, keine gesetzlich vorgeschriebene Sicherheitsmarge. Zinsen, neue Einzahlungen oder eine veränderte Zuordnung können ihn verbrauchen. Prüfe deine Übersicht deshalb nach größeren Geldbewegungen und regelmäßig bei Fälligkeiten.
Vorübergehend höhere Deckung nur unter Voraussetzungen
Das Gesetz sieht in bestimmten Fällen vorübergehend bis zu 500.000 Euro Deckung vor. Dazu können Beträge aus Transaktionen mit privat genutzten Wohnimmobilien sowie bestimmte soziale, Versicherungs- oder Entschädigungszahlungen gehören. Nicht jede große Überweisung, Erbschaft oder Zahlung rund um ein Lebensereignis erfüllt diese Voraussetzungen. Die höhere Grenze ist kein zusätzlicher Betrag neben den 100.000 Euro. [2]
Grundsätzlich muss der Entschädigungsfall innerhalb von sechs Monaten nach der maßgeblichen Gutschrift eintreten; für zunächst rechtlich nicht übertragbare Beträge enthält das Gesetz eine besondere Fristanknüpfung. Der erhöhte Anspruch ist gesondert schriftlich anzumelden und seine Grundlage nachzuweisen oder glaubhaft zu machen. Bewahre deshalb Kaufverträge, Abrechnungen und Zahlungsnachweise auf. [2]
Plane nicht allein mit der Annahme, dass eine hohe Zahlung schon irgendwie als Sonderfall geschützt sein werde. Kläre Herkunft, Zweck, Frist und Nachweise. Eine rechtzeitig geprüfte Verteilung auf tatsächlich verschiedene Banken kann organisatorisch verständlicher sein; sie muss aber zu deinen Auszahlungsterminen und den jeweiligen Kontobedingungen passen.
Deckung und praktische Verfügbarkeit getrennt planen
Für reguläre Ansprüche nennt das Gesetz grundsätzlich sieben Arbeitstage nach Feststellung des Entschädigungsfalls durch die BaFin. Dafür ist regelmäßig kein gesonderter Antrag nötig. Bei vorübergehend erhöht geschützten Beträgen knüpft die Frist dagegen an den Zugang ihrer besonderen Anmeldung an. Zudem sind gesetzliche Aufschübe und Aussetzungen möglich. Eine Störung der Banking-App startet nicht automatisch diese Frist. [5] [6]
Für Miete, Einkäufe und andere dringende Zahlungen zählt auch eine tatsächlich nutzbare Verbindung. Prüfe Referenzkonto, Zugang und Überweisung, bevor du große Beträge verschiebst. Eine zweite Bankverbindung kann bei technischen oder organisatorischen Problemen helfen. Sie ist eine eigene Planungsmaßnahme und keine Zusage, dass bei jedem Entschädigungsfall sofort alle Zahlungen funktionieren.
Checkliste für deine Kontenübersicht
- Alle Einzelkonten, Gemeinschaftsanteile und Zinsansprüche erfassen.
- Marken dem aktuellen juristischen Banknamen zuordnen.
- Zuständiges Sicherungssystem und geschützte Produktart prüfen.
- Für jede Person eine separate Summe je rechtlicher Bank bilden.
- Sonderfälle nur mit gesetzlichen Voraussetzungen und Nachweisen einplanen.
- Zugänge, Auszahlungstermine und verbleibenden Abstand zur Grenze kontrollieren.
Häufige Fragen zur Einlagensicherung
Schaffen zwei Tagesgeldkonten bei derselben Bank zwei Grenzen
Die Kontenzahl vervielfacht die reguläre Deckung nicht. Zusammen zählt die Forderung derselben Person gegenüber derselben rechtlichen Bank einschließlich Zinsansprüchen. [1]
Erhöht ein Gemeinschaftskonto den Schutz unabhängig von Einzelkonten
Der Gemeinschaftsanteil wird den Inhabern zugerechnet und mit ihren Einzelguthaben bei derselben Bank zusammengeführt. Rechne personengenau. [1]
Sind höhere Zinsen zusätzlich zu 100.000 Euro geschützt
Zinsansprüche liegen innerhalb der regulären Grenze. Sie werden nicht unbegrenzt darüber hinaus abgesichert. [1] [7]
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Die Darstellung bezieht sich auf private Haushalte in Deutschland und die am Redaktionsdatum geltenden Regeln. Künftige Änderungen sind bei späterer Nutzung erneut zu prüfen. Die Rechenbeispiele sind eigene fiktive Modelle mit offengelegten Annahmen. Sie sind keine Anbieterangebote, persönlichen Kundenfälle oder Zusagen über künftige Erträge. Eine individuelle Anlage, Kredit oder Steuerentscheidung benötigt die eigenen Verträge und persönlichen Voraussetzungen. Am 21. Oktober 2026 wurden Titel und Kurzantwort ergänzt; zusätzliche Quellenprüfungen sind am jeweiligen Einzelnachweis datiert.
- Bundesministerium der Justiz und Bundesamt für Justiz: EinSiG § 7 Berechnung der Einlagen. Geprüft am 21.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EinSiG § 8 Deckungssumme. Geprüft am 21.10.2026.
- Postbank / Deutsche Bank AG: Informationsbogen für Einleger Fassung 10.25. Geprüft am 14.10.2026.
- Deutsche Bundesbank: Einlagensicherung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EinSiG § 14 Erfüllung der Entschädigungsansprüche. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EinSiG § 15 Ausschluss Aufschub und Aussetzung. Geprüft am 14.10.2026.
- Entschädigungseinrichtung deutscher Banken: Fragen und Antworten. Geprüft am 14.10.2026.