Festgeld verbindet einen vereinbarten Zinssatz mit einer festen Bindung. Die passende Laufzeit endet rechtzeitig vor deinem Geldbedarf. Ein zusätzlicher Zinsvorteil hilft wenig, wenn du das Geld vorher für eine Rechnung brauchst und es vertraglich nicht verfügbar ist. Plane daher zuerst die Auszahlung, dann den Zinssatz und anschließend die Produktbedingungen.
Geld mit unterschiedlichen Aufgaben trennen
Erstelle eine Liste bekannter Zahlungen: Steuern, Fahrzeugersatz, Umzug, Ausbildung oder Modernisierung. Vermerke den frühesten wahrscheinlichen Termin und den nötigen Betrag. Geld für unvorhergesehene Ausgaben gehört in eine zugängliche Reserve. Eine Zahlung in ungefähr 18 Monaten passt beispielsweise nicht zu einem dreijährigen Festgeld, nur weil dessen Satz höher aussieht.
Plane zwischen Fälligkeit und Zahlung einen praktischen Puffer. Das Laufzeitende ist ein Vertragstermin; die tatsächliche Gutschrift und eine anschließende Überweisung können zusätzliche Zeit beanspruchen. Bei Unsicherheit über den Termin kannst du nur den verlässlich entbehrlichen Teil binden. Es gibt keine feste Laufzeit, die allein wegen deines Alters oder Einkommens immer richtig wäre.
Festzins bedeutet feste Bedingungen für diesen Vertrag
Ein Festgeldvertrag legt Betrag, Laufzeit und Zinssatz fest. Während dieser Zeit sind Aufstockungen oder Teilverfügungen bei den hier geprüften ING- und DKB-Produkten nicht vorgesehen. Welche Gutschriften stattfinden und was am Ende passiert, ist produktabhängig. Der Nominalzins beschreibt zudem keine garantierte Kaufkraft: Steuern und steigende Preise können den Nutzen der Zinsen mindern. [1] [2]
Vergleiche Jahreszinssatz und Gesamtertrag getrennt. Drei Prozent p. a. für zwei Jahre bedeuten bei einfacher Verzinsung sechs Prozent insgesamt. Werden Zinsen zwischenzeitlich gutgeschrieben und mitverzinst, entsteht ein anderer Endbetrag. Prüfe deshalb, ob eine Vergleichsanzeige Zinseszinsen voraussetzt und ob ausgezahlte Zinsen tatsächlich im Vertrag verbleiben.
Ein fairer Vergleich über zwei Jahre
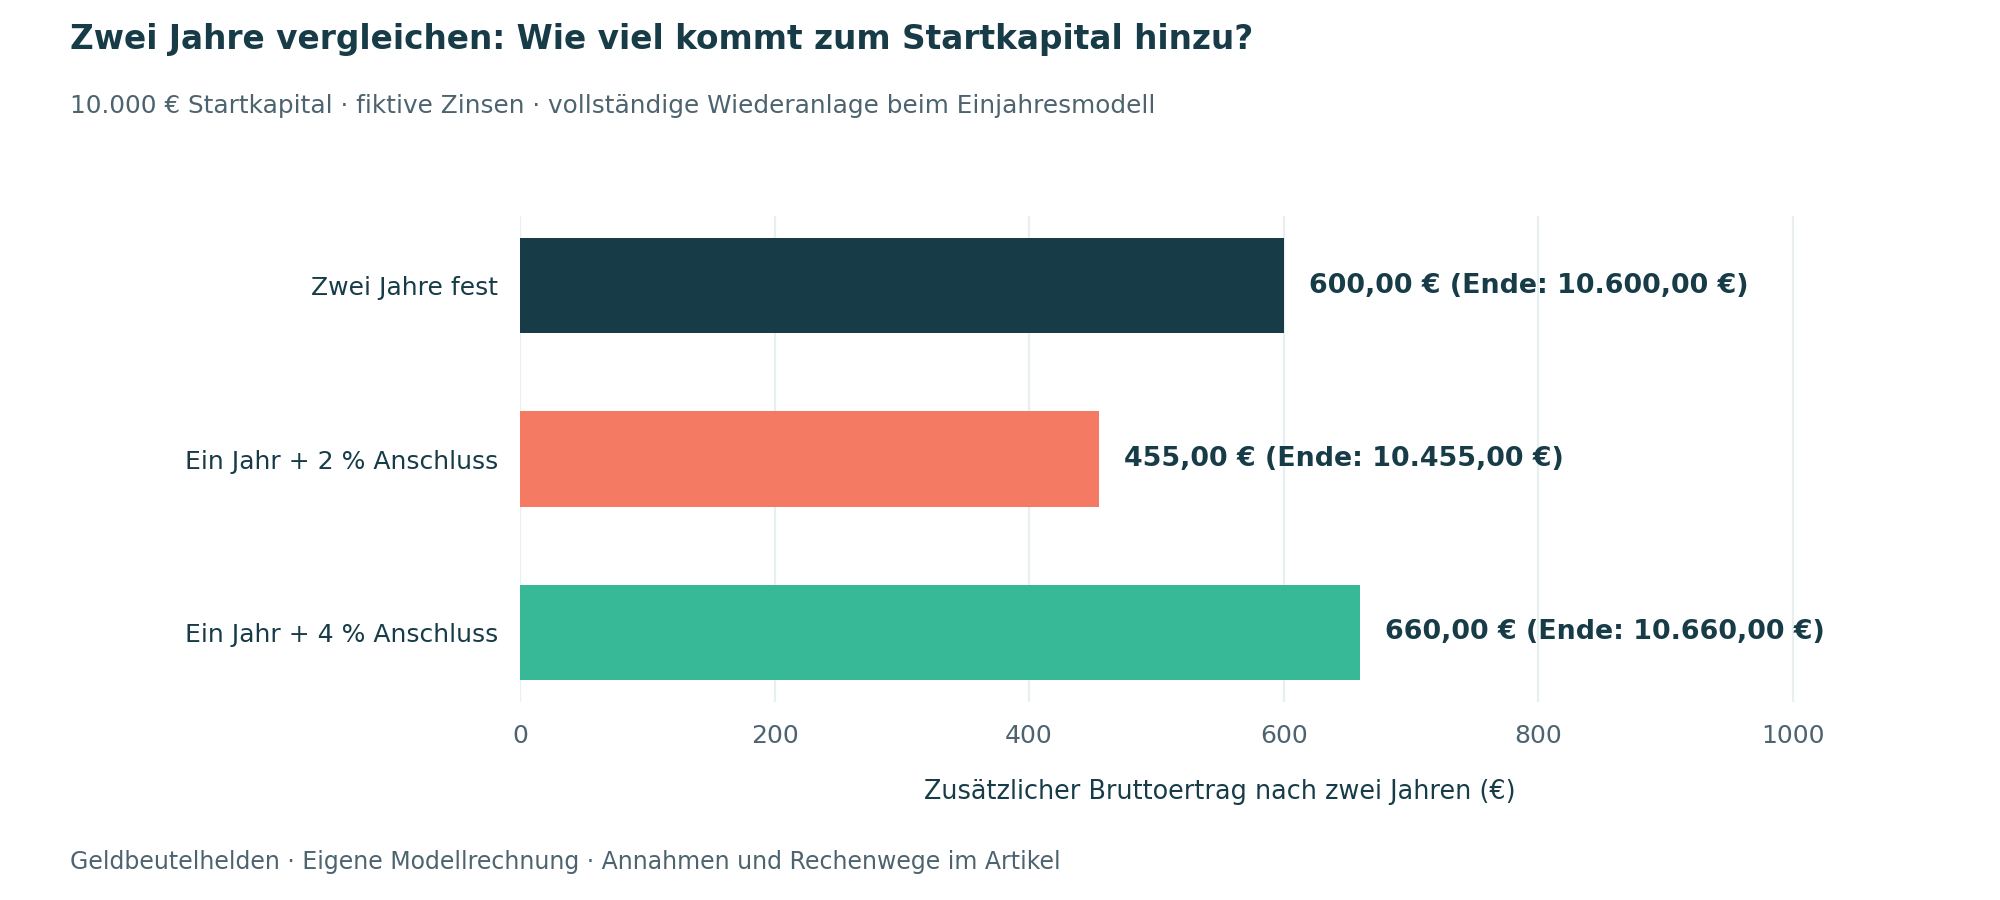
Unser eigenes fiktives Modell startet mit 10.000 Euro und betrachtet in allen Varianten zwei Jahre. Vertrag A bindet zwei Jahre zu drei Prozent p. a.; die einfachen Zinsen werden erst am Ende gezahlt. Variante B bindet zunächst ein Jahr zu 2,5 Prozent. Nach einem Jahr stehen 10.250 Euro zur Verfügung, die vollständig für ein weiteres Jahr angelegt werden. Dessen Zinssatz ist beim ersten Abschluss unbekannt.
| Variante | Zins im zweiten Jahr | Endbetrag |
|---|---|---|
| Zwei Jahre fest, einfache Verzinsung | 3,00 % vertraglich | 10.600,00 € |
| Ein Jahr plus Wiederanlage | 2,00 % angenommen | 10.455,00 € |
| Ein Jahr plus Wiederanlage | 4,00 % angenommen | 10.660,00 € |
Die lange Variante ergibt 10.000 plus 10.000 × 0,03 × 2. Bei kurzer Bindung lauten die Anschlussrechnungen 10.250 × 1,02 beziehungsweise 10.250 × 1,04. Ein Anschlusszins von ungefähr 3,415 Prozent würde den Zweijahresendbetrag der langen Variante erreichen. Er lässt sich heute nicht festlegen, solange kein verbindlicher Anschlussvertrag besteht. Die Modellwerte sind keine aktuellen Bankangebote.
Die kurze Variante verschafft nach einem Jahr eine Entscheidungsmöglichkeit. Du kannst Geld ausgeben, die Bank wechseln oder neu anlegen. Sie setzt dich gleichzeitig dem Wiederanlagerisiko aus. Die lange Variante fixiert den Satz, verzichtet dafür auf diesen normalen Zugang. Keine Entscheidung ist aus einer bloßen Vermutung über die nächste Zinsbewegung automatisch überlegen.
Notiere bei einem Vergleich, was nach der ersten Fälligkeit mit Kapital und Zinsen geschieht. Werden Zinsen ausgegeben, fehlen sie bei der Wiederanlage. Im kurzen Modell würden bei nur 10.000 Euro erneutem Einsatz zu zwei Prozent im zweiten Jahr 10.200 Euro plus die zuvor erhaltenen 250 Euro entstehen, zusammen 10.450 Euro. Das sind fünf Euro weniger als bei vollständiger Wiederanlage. Unterschiedliche Verwendungen dürfen nicht unbemerkt in einem Laufzeitvergleich gemischt werden.
Zinsgutschrift und Steuerjahr genau lesen
Die am 14. Oktober 2026 geprüften ING-Vereinbarungen sehen die Zinsgutschrift am Ende der Festlaufzeit vor. Die DKB beschreibt dagegen eine vierteljährliche Gutschrift ab Laufzeitbeginn mit anschließender Mitverzinsung. Das ist keine allgemeine Eigenschaft von Festgeld, sondern ein Unterschied konkreter Verträge. Übernimm deshalb keine Rechenmethode von einer Bank auf eine andere. [1] [2] [3]
Der Sparer-Pauschbetrag gilt pro Kalenderjahr für die entsprechenden Kapitalerträge insgesamt: 1.000 Euro beziehungsweise gemeinsam 2.000 Euro bei zusammen veranlagten Ehegatten. Bei erst am Ende zufließenden Zinsen kannst du nicht rückwirkend die ungenutzten Pauschbeträge früherer Jahre ansammeln. Zwischenzeitliche steuerlich relevante Gutschriften können dagegen mehrere Steuerjahre betreffen. Prüfe das tatsächliche Zuflussverfahren. [4]
Ein eigenes Steuerbeispiel macht den Unterschied deutlich: 20.000 Euro zu einfachen drei Prozent über drei Jahre ergeben 1.800 Euro Bruttozinsen. Fließen sie vollständig im letzten Jahr zu und sind dann 1.000 Euro Pauschbetrag frei, bleiben 800 Euro im vereinfachten Modell steuerpflichtig. Bei 26,375 Prozent Abzug entstehen 211 Euro Steuer. Diese Rechnung gilt ohne Kirchensteuer, anrechenbare Verluste, Auslandsteuer und weitere Besonderheiten; sie behauptet keine rückwirkende Nutzung früherer Freibeträge. [4] [5] [6]
Verlängerung und Auszahlung aktiv einstellen
ING beschreibt eine mögliche automatische Wiederanlage für dieselbe Dauer zu dann geltenden Konditionen, wenn keine rechtzeitige andere Weisung erfolgt. In den Vereinbarungen steht hierfür spätestens drei Werktage vor Ablauf. Die DKB nennt dagegen eine automatische Auszahlung am Laufzeitende ohne notwendige Kündigung. Prüfe deinen eigenen Vertrag und dokumentiere die Einstellung, statt eine allgemeine Kündigungsregel für alle Banken anzunehmen. [1] [2] [7]
Lege zwei Erinnerungen an: eine ausreichend früh vor einer Handlungsfrist und eine zur Kontrolle der Gutschrift. Notiere das Verrechnungskonto, seine Erreichbarkeit und eine gewünschte Weiterüberweisung. Ein Klick auf „kündigen“ kann lediglich verhindern, dass sich der Vertrag verlängert; er öffnet nicht automatisch einen sofortigen Zugriff während der Laufzeit. [1] [7]
Halte in einer Vertragsübersicht auch Mindestanlage und Betragstaffeln fest. Wenn ein höherer Satz erst ab einem größeren Betrag angeboten wird, darf die Differenz nicht die notwendige Reserve verschlingen. Rechne den zusätzlichen Jahreszins in Euro aus und prüfe, ob mehr Kapitalbindung überhaupt zu deinem Ziel passt. Die richtige Laufzeit und ein angemessener Betrag gehören zusammen.
Vorzeitige Verfügung und Bankrisiko begrenzen
Plane Festgeld so, als wäre es bis zum Ende nicht verfügbar. ING nennt Ausnahmen bei wichtigen Gründen und fordert in ihrer FAQ Nachweise für bestimmte persönliche Situationen. Das ist kein zugesagter Ausstieg für jeden unerwarteten Geldwunsch. Bei DKB ist eine Verfügung während der Laufzeit nach der geprüften Produktbeschreibung nicht möglich. Eine normale Liquiditätsreserve lässt sich durch solche Ausnahmefälle nicht ersetzen. [1] [2] [7]
Die gesetzliche Einlagensicherung beträgt grundsätzlich 100.000 Euro je Person und rechtlicher Bank. Tagesgeld, Festgeld und weitere geschützte Einlagen derselben Bank werden einschließlich Zinsansprüchen zusammen betrachtet. Eine höhere Produktobergrenze erweitert diesen Schutz nicht. Berücksichtige bei mehrjährigen Anlagen die voraussichtlichen Zinsen und ordne Marken dem tatsächlichen Institut zu. [8] [9]
Auch ein nominell positiver Ertrag kann nach Inflation Kaufkraft verlieren. Ein fiktives Beispiel ohne Steuern: Drei Prozent Jahresertrag und vier Prozent Preissteigerung ergeben 1,03/1,04 minus eins, also rund minus 0,96 Prozent reale Veränderung. Deine tatsächliche persönliche Preisentwicklung und Steuerlast können abweichen. Nutze die Rechnung zur Einordnung, nicht als Inflationsprognose.
Checkliste für eine passende Festgeldlaufzeit
- Frühesten Geldbedarf und einen Auszahlungspuffer notieren.
- Notgroschen und bereits fällige Zahlungen außerhalb des Festgelds halten.
- Angebote über denselben Zeitraum und mit derselben Zinsmethode vergleichen.
- Gutschrift, Mitverzinsung und betroffenes Steuerjahr prüfen.
- Verlängerungsregel, Handlungsfrist und Auszahlungskonto dokumentieren.
- Alle Einlagen und Zinsansprüche bei derselben rechtlichen Bank zusammenrechnen.
Häufige Fragen zur Festgeldlaufzeit
Ist die längste Laufzeit immer am rentabelsten?
Die Zinskurve muss nicht mit jeder längeren Laufzeit steigen. Vergleiche den passenden Zeitraum und die Bedingungen. Ein hoher Satz rechtfertigt keine Bindung von Geld, das du vorher brauchst.
Kann ich Festgeld jederzeit gegen eine Gebühr kündigen?
Ein allgemeines Recht auf einen solchen Ausstieg besteht für diese Produkte nicht. Prüfe die Vertragsregeln; besondere Ausnahmen sind keine verlässlich verfügbare Notfallplanung. [1] [2]
Lassen sich ungenutzte Pauschbeträge in spätere Jahre mitnehmen?
Der jährliche Pauschbetrag wird nicht angespart. Bei endfälligen Zinsen zählt das betreffende Zuflussjahr und der dort noch verfügbare Betrag. [4]
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Gesetzliche Werte gelten für die genannten Jahre; für spätere Jahre sind neue amtliche Veröffentlichungen zu prüfen. Rechenbeispiele sind eigene, ausdrücklich fiktive Modelle. Ihre Preise, Renditen und Kosten sind keine Prognosen oder zugesagten Einnahmen. Die Erläuterungen beziehen sich auf Privatvermögen in Deutschland und ersetzen keine Prüfung der persönlichen Anlage und Steuersituation.
- ING Deutschland: Vereinbarungen Festgeld, Stand 19. Juni 2026. Geprüft am 14.10.2026.
- DKB: Festgeld Produktbedingungen. Geprüft am 14.10.2026.
- DKB: Wann erhalte ich die Zinsen für mein Festgeld?. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 20 Einkünfte aus Kapitalvermögen. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 32d Gesonderter Steuertarif. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: SolzG § 4 Zuschlagsatz. Geprüft am 14.10.2026.
- ING Deutschland: Festgeld Kundenservice. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EinSiG § 7 Berechnung der Einlagen. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EinSiG § 8 Deckungssumme. Geprüft am 14.10.2026.