
Mit einem Freistellungsauftrag kannst du verhindern, dass eine Bank auf Kapitalerträge innerhalb deines verfügbaren Sparer-Pauschbetrags zunächst Steuer einbehält. Für 2026 beträgt dieser Pauschbetrag 1.000 Euro pro Person oder 2.000 Euro bei zusammen veranlagten Ehegatten. Er gilt insgesamt über deine Kapitalanlagen hinweg. Eine zweite Bank schafft keinen zweiten Pauschbetrag. [1] [2]
Pauschbetrag und Auftrag unterscheiden
Der Sparer-Pauschbetrag vermindert die steuerpflichtigen Einkünfte aus Kapitalvermögen. Der Freistellungsauftrag teilt der zum Steuerabzug verpflichteten Stelle mit, welchen Teil sie berücksichtigen soll. Ein Auftrag von 400 Euro bedeutet deshalb nicht 400 Euro Steuerersparnis. Die Wirkung hängt vom tatsächlich erfassten Ertrag, möglichen Verlusten und der persönlichen Steuerbelastung ab. [1] [2]
Im üblichen Abzugsmodell mit 25 Prozent Kapitalertragsteuer und 5,5 Prozent Solidaritätszuschlag auf diese Steuer entsprechen 1.000 Euro vollständig freigestelltem Ertrag höchstens 263,75 Euro vermiedenem Abzug. Die Rechnung setzt ausreichend entsprechende Kapitalerträge voraus und lässt Kirchensteuer sowie Auslandssteueranrechnung weg. Bei einem niedrigeren persönlichen Tarif kann die Günstigerprüfung zu einer anderen Belastung führen. [3] [4]
Zu den möglichen Kapitalerträgen gehören Zinsen, Dividenden und steuerlich anzusetzende Fonds- oder Verkaufsgewinne. Mieteinnahmen und Arbeitslohn fallen nicht unter diesen Pauschbetrag. Kapitalverluste dürfen außerdem grundsätzlich nicht mit deinem Gehalt verrechnet werden. Für realisierte Verluste aus einzelnen Aktien besteht eine besondere Verrechnung nur mit entsprechenden Aktienveräußerungsgewinnen. [1]
Alle Banken und Depots erfassen
Lege eine Übersicht mit Institut, gültigem Auftrag, bereits verbrauchtem Betrag und erwarteten weiteren Erträgen an. Nimm Tagesgeld, Festgeld, Depots und gegebenenfalls weitere auszahlende Stellen auf. Ein Auftrag kann bei einem Institut mehrere Konten umfassen; prüfe die genaue Zuordnung statt für jedes sichtbare Konto blind einen weiteren Auftrag anzulegen. Auch wenig genutzte Altdepots können noch einen gültigen Auftrag haben. [2] [5]
Für den Auftrag benötigt die Stelle deine steuerliche Identifikationsnummer. Bei einem gemeinsamen Auftrag sind grundsätzlich beide Identifikationsnummern erforderlich. Entscheidend ist die Steuer-ID, nicht eine beliebige Kontonummer oder die Steuernummer einer einzelnen Steuererklärung. Ein gemeinsamer Betrag von 2.000 Euro setzt die passenden steuerlichen Voraussetzungen voraus; ein gemeinsames Konto allein genügt dafür nicht. [1] [2]
Notiere außerdem, ob der Auftrag nur für ein bestimmtes Jahr oder bis auf Widerruf gilt. Bei einem Bankwechsel kannst du einen alten Auftrag nicht einfach vergessen und den Höchstbetrag nochmals beim neuen Institut vergeben. Halte die Gesamtsumme im zulässigen Rahmen. Eine Bank kennt die vollständige Verteilung bei deinen anderen Instituten nicht automatisch. Die Meldungen an das Bundeszentralamt für Steuern betreffen tatsächlich freigestellte Erträge und ersetzen deine eigene Planung nicht. [5] [9]
Ein Beispiel mit zwei Banken
Eine Person erhält im fiktiven Jahr 2026 bei Bank A 350 Euro Zinsen und bei Bank B 500 Euro gewöhnliche Dividenden. Andere Kapitalerträge und verrechenbare Verluste gibt es nicht. Der Pauschbetrag beträgt insgesamt 1.000 Euro. Ursprünglich sind 600 Euro bei A und 400 Euro bei B hinterlegt. Damit bleiben bei B zunächst 100 Euro vom Auftrag unbedeckt, obwohl die gesamten Erträge nur 850 Euro betragen.
| Institut | Ertrag | Auftrag vorher | Auftrag danach |
|---|---|---|---|
| Bank A | 350,00 € | 600,00 € | 350,00 € |
| Bank B | 500,00 € | 400,00 € | 650,00 € |
| Gesamt | 850,00 € | 1.000,00 € | 1.000,00 € |
Der anfänglich ungedeckte Betrag von 100 Euro ergibt im beschriebenen Abzugsmodell rechnerisch 26,38 Euro Steuer einschließlich Solidaritätszuschlag. Bei passender Verteilung decken beide Aufträge die jeweiligen Erträge ab; 150 Euro bleiben bei B für weitere Erträge verfügbar. Dieses Geld ist kein übertragbares Guthaben und erzeugt keinen zusätzlichen Ertrag. Ohne weitere Einnahmen wird der Rest in diesem Jahr nicht genutzt.
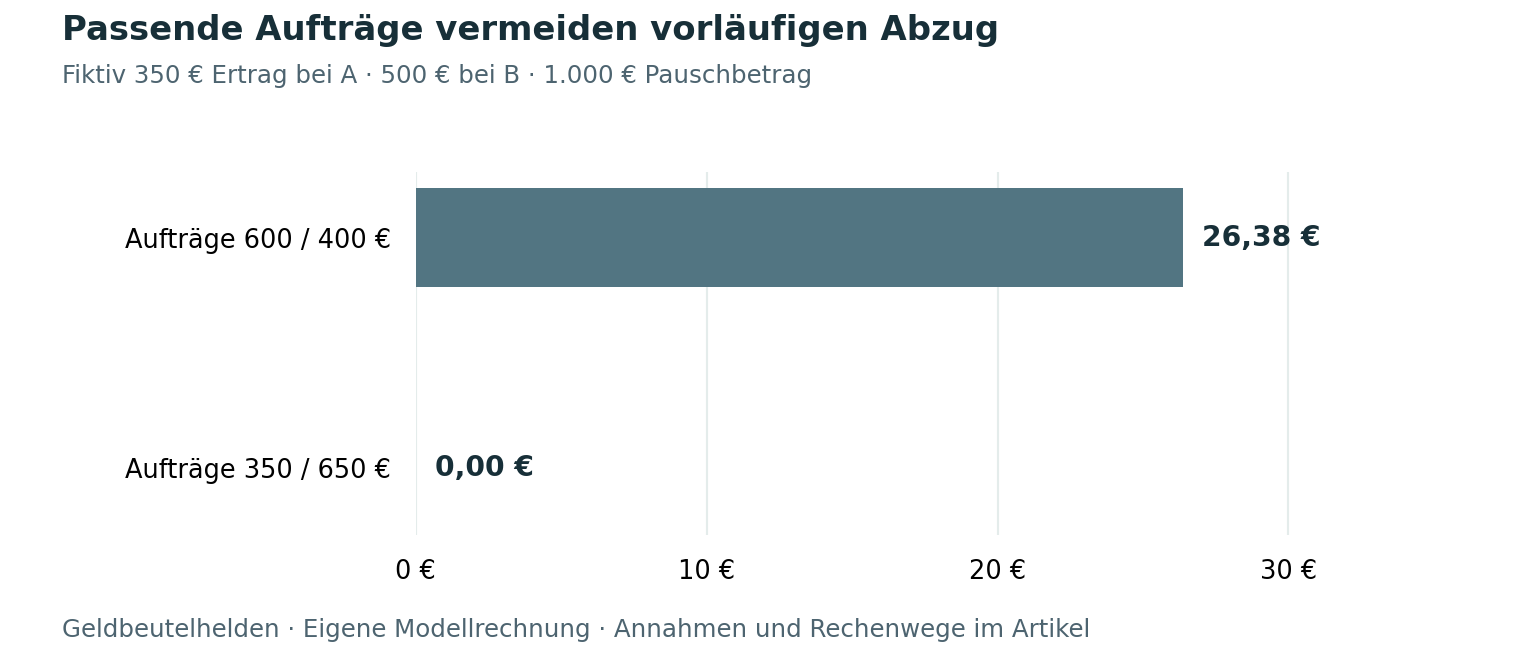
Ob Bank B einen bereits erfolgten Abzug nach einer rechtzeitigen Erhöhung im selben Kalenderjahr korrigiert, hängt auch von ihrer Bearbeitung und ihren Fristen ab. Prüfe die Bestätigung und die Abrechnung. Erfolgt keine Korrektur, kann eine Einkommensteuererklärung mit den nötigen Angaben zur Überprüfung des Abzugs dienen. Das Beispiel zeigt einen vermeidbaren vorläufigen Abzug, keine doppelte Steuerersparnis zusätzlich zur späteren Erstattung. [3] [8]
ETF Erträge nach Teilfreistellung planen
Bei einem steuerlich qualifizierten Aktienfonds bleiben für Privatvermögen grundsätzlich 30 Prozent der Erträge teilfreigestellt. Eine Ausschüttung von 500 Euro beansprucht dann vor weiteren Verrechnungen 350 Euro Pauschbetrag. Ein gewöhnlicher Zins von 500 Euro hat diese Aktienfonds-Teilfreistellung nicht. Vergleiche also die steuerlich anzusetzenden Beträge und nicht lediglich sämtliche Kontogutschriften. [6]
Eine Vorabpauschale kann ebenfalls Pauschbetrag verbrauchen. Für die Wertentwicklung 2026 gilt sie steuerlich am ersten Werktag 2027 als zugeflossen und gehört damit in die Planung des Folgejahres. Eine 2026 ausgezahlte Ausschüttung und eine Anfang 2027 anzusetzende Vorabpauschale sind getrennte Vorgänge. Wer für Januar plant, muss daher prüfen, welcher Auftrag für 2027 gültig ist. [7]
Rechne bei schwankenden Erträgen mit einem nachvollziehbaren Puffer. Wenn ein Depotauftrag bereits 380 Euro verbraucht hat, lässt sich der Betrag regelmäßig nicht rückwirkend so reduzieren, als wäre dieser Ertrag nie freigestellt worden. Nutze die vom Institut angezeigte Auslastung und frage nach seinen Änderungsregeln. Gib bei mehreren Banken zusammen keinen Betrag oberhalb des zulässigen Gesamtvolumens frei. [5] [8]
Jahresende und Steuererklärung vorbereiten
Prüfe die Verteilung vor dem Jahresende und erneut zu Beginn des Folgejahres. Ein nicht genutzter Teil des Pauschbetrags lässt sich nicht ansparen oder auf das nächste Jahr übertragen. Ob ein gezielter Verkauf von Wertpapieren sinnvoll ist, hängt von Gebühren, Verlusttöpfen, Gewinnhöhe und der späteren Anlagestrategie ab. Ein Handel ausschließlich wegen eines ungenutzten Restbetrags ist keine automatische Ersparnis. [1]
Bewahre Jahressteuerbescheinigungen und Änderungsbestätigungen auf. Bei zu hohem Steuerabzug kann über die Anlage KAP unter den gesetzlichen Voraussetzungen eine Überprüfung erfolgen. Kapitalerträge ohne deutschen Steuerabzug, etwa bei bestimmten ausländischen Instituten, erfordern eine gesonderte Prüfung der Erklärungspflichten. Eine Nichtveranlagungs-Bescheinigung für geeignete Fälle mit niedriger Steuerbelastung wird vom Finanzamt ausgestellt und ist ein anderes Instrument als der Freistellungsauftrag. [2] [3]
Den verbrauchten Betrag von der Kontogutschrift trennen
Eine Kontogutschrift ist nicht immer identisch mit dem Betrag, der den Pauschbetrag beansprucht. Bei einem Wertpapierverkauf fließen beispielsweise auch die Anschaffungskosten zurück; steuerlich relevant ist grundsätzlich der nach den Regeln ermittelte Gewinn. Ein Verkaufserlös von 3.000 Euro bedeutet deshalb nicht automatisch 3.000 Euro Kapitalertrag. Bereits berücksichtigte Verluste und bei Fonds die Teilfreistellung verändern die Auslastung zusätzlich. [1] [6]
Nutze für die laufende Kontrolle die Steuerübersicht der Bank und gleiche sie mit ihren Abrechnungen ab. Beispiel ohne weitere Verrechnungen: Ein gewöhnlicher Zins von 200 Euro und eine Aktienfonds-Ausschüttung von 300 Euro beanspruchen bei 30 Prozent Teilfreistellung zusammen 410 Euro. Die Bruttogutschriften ergeben dagegen 500 Euro. Wer nur diese Kontosumme notiert, würde den noch verfügbaren Pauschbetrag um 90 Euro zu niedrig einschätzen. [6]
Unrealisierte Kursanstiege von Einzelaktien sind nicht automatisch steuerpflichtige Verkaufserträge. Die gesondert geregelte Vorabpauschale bei Fonds darf mit dieser Aktienbewertung nicht vermischt werden. Wenn du ein Festgeld oder andere Zinsanlagen in deine Planung einbeziehst, lies die tatsächlichen Zahlungstermine im Vertrag. Eine erwartete Rendite und ein bereits zugeflossener steuerlicher Ertrag sind unterschiedliche Angaben. [1] [7]
Checkliste für deinen Freistellungsauftrag
- Alle Institute und bestehende Aufträge zusammentragen.
- Persönlichen Höchstbetrag und Voraussetzungen einer Zusammenveranlagung prüfen.
- Steuer-ID und gegebenenfalls die des Ehegatten korrekt hinterlegen.
- Erträge nach Teilfreistellung und Verlustverrechnung realistisch einschätzen.
- Gesamtsumme, bereits verbrauchte Beträge und Änderungsfristen kontrollieren.
- Steuerbescheinigungen sichern und nötige Korrekturen nachvollziehen.
Häufige Fragen zum Pauschbetrag
Kann ich jeder Bank einen Auftrag über 1000 Euro geben
Die verfügbaren 1.000 Euro gelten insgesamt pro Person. Bei mehreren Instituten musst du den Betrag verteilen; für zusammen veranlagte Ehegatten gelten insgesamt 2.000 Euro. [1] [5]
Verliere ich den Pauschbetrag ohne Auftrag
Der fehlende Auftrag verhindert die Berücksichtigung unmittelbar beim Bankabzug. Eine spätere steuerliche Überprüfung kann den tatsächlich zustehenden Betrag berücksichtigen, wenn die gesetzlichen Voraussetzungen und Nachweise erfüllt sind. [2] [3]
Brauche ich bei einem Thesaurierer einen Auftrag
Auch dort können Vorabpauschalen oder realisierte Verkaufsgewinne steuerlich relevant sein. Prüfe den Auftrag deshalb unabhängig davon, ob der Fonds Geld ausschüttet. [7]
Bekomme ich ungenutzte 150 Euro ausgezahlt
Ein ungenutzter Rest ist lediglich noch verfügbarer Abzug von passenden Kapitalerträgen. Er wird weder ausgezahlt noch ins Folgejahr übertragen. [1]
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Gesetzliche Werte gelten für die genannten Jahre; für spätere Jahre sind neue amtliche Veröffentlichungen zu prüfen. Rechenbeispiele sind eigene, ausdrücklich fiktive Modelle. Ihre Preise, Renditen und Kosten sind keine Prognosen oder zugesagten Einnahmen. Die Erläuterungen beziehen sich auf Privatvermögen in Deutschland und ersetzen keine Prüfung der persönlichen Anlage und Steuersituation.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 20 Kapitalerträge und Sparer-Pauschbetrag. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 44a Abstandnahme vom Steuerabzug. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 32d Gesonderter Steuertarif. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: SolzG § 4 Zuschlagsatz. Geprüft am 14.10.2026.
- Finanzämter Nordrhein-Westfalen: Sparerpauschbetrag Freistellungsauftrag und Nichtveranlagungs-Bescheinigung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: InvStG § 20 Teilfreistellung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: InvStG § 18 Vorabpauschale. Geprüft am 14.10.2026.
- ING-DiBa AG: Hilfe zum Freistellungsauftrag. Geprüft am 14.10.2026.
- Bundeszentralamt für Steuern: Freistellungsbeträge übermitteln. Geprüft am 14.10.2026.