
Die Vorabpauschale ist ein gesetzlich berechneter Investmentertrag. Sie ist weder eine Auszahlung deines ETFs noch selbst der Betrag, den die Bank vom Konto abbucht. Für ihre Berechnung für 2026 hat das Bundesfinanzministerium einen Basiszins von 3,20 Prozent veröffentlicht. Der steuerliche Zufluss der Vorabpauschale 2026 liegt am 4. Januar 2027. Erst nach weiteren steuerlichen Rechenschritten ergibt sich ein möglicher Steuerabzug. [1] [2]
Welches Jahr zur Berechnung gehört
Die Wertentwicklung und Ausschüttungen des Fonds im Kalenderjahr 2026 bestimmen die Vorabpauschale für dieses Jahr. Steuerlich gilt sie erst am ersten Werktag des folgenden Kalenderjahres als zugeflossen. Deshalb kann sie den für 2027 verfügbaren Sparer-Pauschbetrag beanspruchen. Am 14. Oktober 2026 stehen die endgültigen Jahresendwerte noch nicht fest; heutige Berechnungen dazu sind Modelle und keine fertige Jahresabrechnung. [1] [2] [5]
Der 4. Januar 2027 ist der gesetzliche Zuflusszeitpunkt. Wann eine konkrete Depotbank die Steuer tatsächlich bucht, richtet sich auch nach ihrer Abwicklung. Plane verfügbare Liquidität rechtzeitig, sofern der Auftrag und andere Verrechnungen den Abzug nicht decken. Die Vorabpauschale für 2025 und ein darauf bereits 2026 erfolgter Abzug gehören zu einem anderen Berechnungsjahr und dürfen nicht mit dem hier verwendeten Basiszins gerechnet werden.
Den Basisertrag und die Deckelung berechnen
Für ganzjährig gehaltene Anteile wird der maßgebliche Rücknahmepreis zu Jahresbeginn mit 70 Prozent des amtlichen Basiszinses multipliziert. Bei 3,20 Prozent ergibt das zunächst 2,24 Prozent des Anfangswerts. Fehlt ein Rücknahmepreis, sind die gesetzlichen Ersatzwerte zu verwenden. Für ein ganzes Depot mit Käufen, Verkäufen und mehreren Fonds reicht eine einzige Anfangssumme dagegen nicht aus. [2]
Dieser erste Basisertrag wird auf den Unterschied zwischen dem ersten und letzten Rücknahmepreis des Jahres zuzüglich der Ausschüttungen begrenzt. Von diesem begrenzten Basisertrag werden die Ausschüttungen abgezogen. Es entsteht höchstens eine positive Vorabpauschale; ein negativer Rechenwert führt nicht zu einer negativen Pauschale. Dadurch können schwache oder negative Verläufe und hohe Ausschüttungen den Betrag bis auf null reduzieren. [2]
| Schritt | Betrag |
|---|---|
| Anfangswert 20.000 Euro mal 3,20 Prozent mal 70 Prozent | 448,00 € |
| Endwert 21.000 Euro minus Anfangswert 20.000 Euro | 1.000,00 € |
| Begrenzter Basisertrag als kleinerer positiver Wert | 448,00 € |
| Abzüglich Ausschüttungen von null Euro | 448,00 € Vorabpauschale |
| Nach 30 Prozent Aktienteilfreistellung | 313,60 € steuerpflichtig |
| Modellabzug von 26,375 Prozent auf 313,60 Euro | 82,71 € |
Die 70 Prozent beim Basisertrag und die 70 Prozent steuerpflichtiger Ertrag nach einer 30-prozentigen Teilfreistellung sind zwei verschiedene Rechenschritte. Die erste Größe gilt für die Ermittlung nach § 18. Die zweite hängt vom steuerlichen Fondsstatus ab. Qualifizierte Aktienfonds investieren nach den gesetzlichen Anlagebedingungen fortlaufend mehr als 50 Prozent ihres Aktivvermögens in Kapitalbeteiligungen. Nicht jeder ETF erfüllt diese Voraussetzungen. [2] [3] [4]
Vier mögliche Jahresverläufe vergleichen
Die folgenden Fälle sind ausdrücklich fiktiv und verwenden jeweils 20.000 Euro Anfangswert, ganzjährige Haltung und den echten Basiszins 2026. Unterstellt werden ein qualifizierter Aktienfonds im Privatvermögen, vollständig verbrauchter Pauschbetrag, keine verrechenbaren Verluste, keine Kirchensteuer und keine Auslandssteueranrechnung. Der Modellabzug umfasst 25 Prozent Kapitalertragsteuer und 5,5 Prozent Solidaritätszuschlag auf diese Steuer. [3] [5] [6] [7]
| Endwert | Ausschüttung | Vorabpauschale | Modellsteuer |
|---|---|---|---|
| 21.000,00 € | 0,00 € | 448,00 € | 82,71 € |
| 20.700,00 € | 300,00 € | 148,00 € | 27,32 € |
| 20.100,00 € | 0,00 € | 100,00 € | 18,46 € |
| 19.000,00 € | 0,00 € | 0,00 € | 0,00 € |
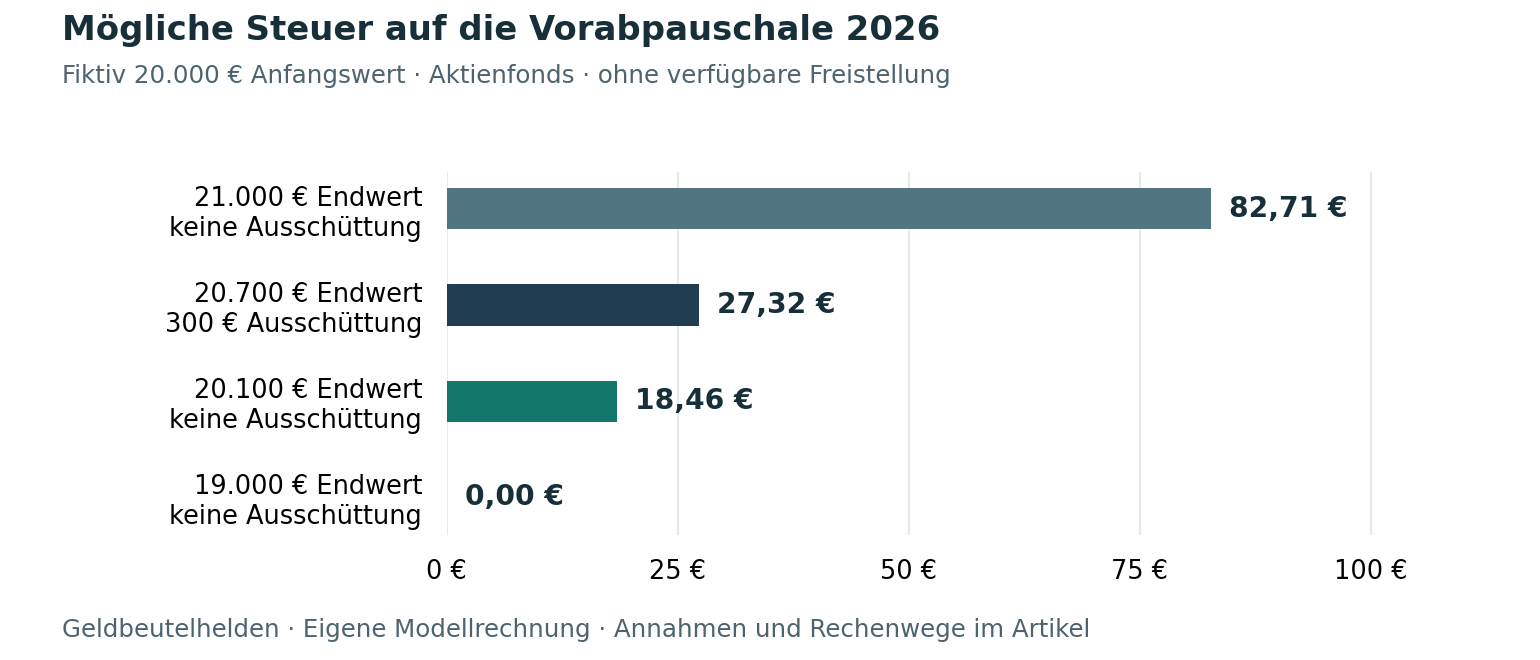
Im zweiten Fall ergibt Endwert plus Ausschüttung ebenfalls 21.000 Euro. Der begrenzte Basisertrag bleibt 448 Euro; nach 300 Euro Ausschüttung verbleiben 148 Euro Vorabpauschale. Auf die Ausschüttung kann bereits 2026 Steuer anfallen. Im selben Modell beträgt sie 55,39 Euro. Der geringere Abzug 2027 bedeutet daher nicht automatisch eine geringere Gesamtbesteuerung. Es werden unterschiedliche Zuflussjahre betrachtet.
Im dritten Fall beträgt der positive Jahreszuwachs nur 100 Euro. Er begrenzt den Basisertrag und damit die Vorabpauschale. Im vierten Fall entsteht ohne Ausschüttung kein positiver Mehrbetrag und keine Vorabpauschale. Eine bereits ausgezahlte Ausschüttung kann aber auch in einem insgesamt schlechten Jahr steuerpflichtig bleiben. Ein fallender Depotwert macht sämtliche erhaltenen Erträge nicht automatisch steuerfrei. [2] [3]
Pauschbetrag Käufe und Verkäufe berücksichtigen
Sind im ersten Modell bei derselben Bank für 2027 noch mindestens 313,60 Euro Freistellungsvolumen verfügbar und wirksam hinterlegt, kann der Steuerabzug vollständig entfallen. Bei nur 100 Euro verfügbarem Volumen verbleiben 213,60 Euro als Grundlage; rechnerisch entstehen 56,34 Euro Abzug. Verlustverrechnung kann das Ergebnis weiter verändern. Die Vorabpauschale als Rechengröße und die tatsächliche Kontobelastung bleiben deshalb getrennt zu prüfen. [5] [6]
Bei einem Erwerb im laufenden Jahr wird die Vorabpauschale für jeden vollen Monat vor dem Erwerbsmonat um ein Zwölftel vermindert. Würde für eine bestimmte Anteilsmenge zunächst ein voller Jahresbetrag von 448 Euro ermittelt, blieben bei Erwerb im Juli wegen sechs vorausgehender Monate 224 Euro. Das Beispiel ersetzt nicht die korrekte Ermittlung der anteilsbezogenen Werte. Bei monatlichen Sparplankäufen sind die Erwerbstranchen gesondert zu berücksichtigen. [2]
Beim späteren Verkauf vermindern die während der Besitzzeit angesetzten Vorabpauschalen den Veräußerungsgewinn in voller Höhe. Die Anrechnung geschieht bei der Gewinnermittlung und nicht erst als pauschale Rückzahlung früherer Steuerbeträge. Auch Vorabpauschalen, die wegen eines Pauschbetrags keinen tatsächlichen Abzug auslösten, können angesetzt worden sein. Bewahre Abrechnungen und steuerliche Anschaffungsdaten auf; bei einem Depotübertrag sind vollständige Steuerdaten wichtig. [8]
Die spätere Anrechnung anhand eines Verkaufs verstehen
Ein weiteres fiktives Beispiel verwendet einen Kauf für 20.000 Euro und einen späteren Verkauf für 22.000 Euro. Während der Besitzzeit wurden insgesamt 448 Euro Vorabpauschale angesetzt. Transaktionskosten, weitere Erträge und Änderungen des steuerlichen Fondsstatus werden ausgeschlossen. Der unbereinigte Verkaufsgewinn beträgt 2.000 Euro. Davon werden zunächst die vollen 448 Euro abgezogen; es verbleiben 1.552 Euro. [8]
Bei durchgehend 30 Prozent Aktienteilfreistellung sind davon 1.086,40 Euro steuerpflichtig. Unter denselben Modellannahmen ohne Kirchensteuer und ohne Pauschbetrag ergibt das beim Verkauf rechnerisch 286,54 Euro Steuer. Zusammen mit der früheren Vorabpauschalensteuer von 82,71 Euro sind es 369,25 Euro. Dieser Betrag entspricht im Modell der Steuer auf den gesamten Gewinn von 2.000 Euro nach Teilfreistellung. Die Rechnung illustriert die Anrechnung und enthält keine Annahme, dass ein solcher Verkaufskurs erreicht wird.
Ändern sich Teilfreistellung, persönliche Verrechnungsmöglichkeiten oder die Datenlage eines übertragenen Depots, genügt dieses einfache Modell nicht mehr. Prüfe dann die konkrete Steuerabrechnung statt lediglich einen früheren Kontobetrag vom aktuellen Gewinn abzuziehen. Bewahre insbesondere auch die angesetzten Vorabpauschalen auf, die wegen einer wirksamen Freistellung keinen damaligen Geldabzug ausgelöst haben. [8]
Checkliste vor dem Januar
- Das richtige Berechnungsjahr und den amtlichen Basiszins verwenden.
- Anteilsmenge, Erwerbsmonate, Rücknahmepreise und Ausschüttungen dokumentieren.
- Deckelung zuerst und passende Teilfreistellung anschließend anwenden.
- Verlusttöpfe und gültigen Freistellungsauftrag für das Zuflussjahr prüfen.
- Möglichen Abzug auf dem Verrechnungskonto als Liquiditätsbedarf planen.
- Bankabrechnung auf Werte, Jahr und spätere Anrechnungsdaten kontrollieren.
Häufige Fragen zur Vorabpauschale
Entspricht der Basiszins dem späteren Steuerabzug
Nein. 3,20 Prozent sind der Basiszins für den Basisertrag. Die Steuer entsteht erst nach Deckelung, Ausschüttungsabzug, gegebenenfalls Teilfreistellung und weiteren Verrechnungen. [1] [2] [3]
Sind ausschüttende ETFs von der Pauschale befreit
Auch sie können betroffen sein. Eine Ausschüttung unterhalb des begrenzten Basisertrags kann eine positive Vorabpauschale übrig lassen. [2]
Muss ich 448 Euro auf meinem Konto bereithalten
Im ersten Modell sind 448 Euro der steuerliche Ertrag. Der mögliche Steuerabzug beträgt unter den genannten Annahmen 82,71 Euro. Persönliche Voraussetzungen können diesen Betrag verändern.
Steht meine genaue Steuer für 2026 heute schon fest
Die endgültige Fondsentwicklung und alle Ausschüttungen des Jahres stehen Mitte Oktober noch nicht fest. Verwende eine eigene Planung und prüfe Anfang 2027 die tatsächliche Abrechnung.
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Gesetzliche Werte gelten für die genannten Jahre; für spätere Jahre sind neue amtliche Veröffentlichungen zu prüfen. Rechenbeispiele sind eigene, ausdrücklich fiktive Modelle. Ihre Preise, Renditen und Kosten sind keine Prognosen oder zugesagten Einnahmen. Die Erläuterungen beziehen sich auf Privatvermögen in Deutschland und ersetzen keine Prüfung der persönlichen Anlage und Steuersituation.
- Bundesministerium der Finanzen: Basiszins zur Berechnung der Vorabpauschale 2026 vom 13. Januar 2026. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: InvStG § 18 Vorabpauschale. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: InvStG § 20 Teilfreistellung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: InvStG § 2 Begriffsbestimmungen. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 20 Kapitalerträge und Pauschbetrag. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 32d Gesonderter Steuertarif. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: SolzG § 4 Zuschlagsatz. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: InvStG § 19 Veräußerung von Investmentanteilen. Geprüft am 14.10.2026.