
Ein ausschüttender ETF zahlt Erträge an dein Verrechnungskonto aus. Ein thesaurierender ETF behält sie im Fonds und legt sie wieder an. Für deine Entscheidung zählt, ob du diese Beträge ausgeben oder langfristig investiert lassen möchtest. Vergleiche außerdem Index, Risiken und Kosten. Eine hohe Auszahlung allein beschreibt den Anlageerfolg nicht. [1]
Was mit den Erträgen geschieht
Ein Aktienfonds erhält unter anderem Dividenden der gehaltenen Unternehmen. Die Ertragsverwendung regelt, ob daraus Ausschüttungen entstehen oder die Beträge im Fondsvermögen bleiben. Bei einer thesaurierenden Anteilklasse wächst durch die Wiederanlage das Vermögen je Anteil; die Zahl deiner vorhandenen Anteile erhöht sich dadurch nicht automatisch. Beim Ausschütter bekommst du Geld auf das Konto und kannst damit zusätzliche Anteile kaufen. [1]
Die Ausschüttung entnimmt dem Fonds Vermögen. Unter sonst gleichen Bedingungen sinkt deshalb der Anteilwert um den ausgeschütteten Betrag. Bewegt sich zugleich der Markt, kann der beobachtete Kurs anders aussehen. Für einen fairen Vergleich brauchst du die Gesamtentwicklung einschließlich Ausschüttungen. Vergleiche keine reine Kurslinie mit einer Rendite, die ausgezahlte Erträge bereits wieder einbezieht.
Die Buchstaben Acc oder Dist im Namen sind ein erster Hinweis auf die Ertragsverwendung. Verbindlich sind die konkrete Anteilklasse, ihre ISIN und die Produktunterlagen. Zwei Fonds auf denselben Index können sich trotzdem bei Kosten, Replikation, Fondsdomizil und steuerlichem Status unterscheiden. Gleiche Handelswährung macht daraus noch keinen identischen Fonds. [1]
Ein Modell mit derselben Ausgangsanlage
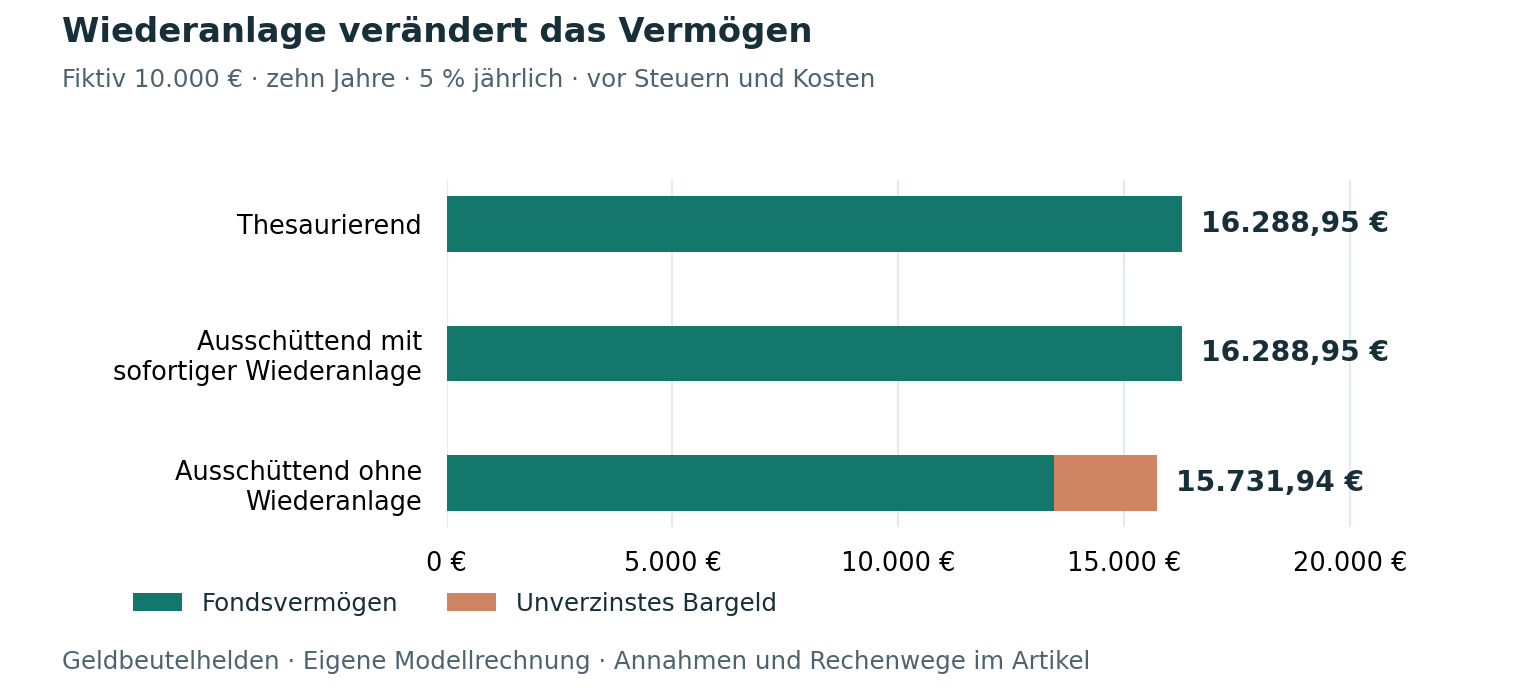
Für unser ausdrücklich fiktives Modell werden einmalig 10.000 Euro investiert. Die Gesamtrendite beträgt in jedem der zehn Jahre fünf Prozent. Beim Ausschütter entstehen drei Prozent Wertzuwachs im Fonds und zwei Prozent Ausschüttung auf den Fondswert zu Jahresbeginn. Beim Thesaurierer verbleiben die gesamten fünf Prozent im Fonds. Gebühren, Steuern, Inflation und Schwankungen werden für diesen Vergleich weggelassen.
| Variante | Fondsvermögen | Bargeld | Zusammen |
|---|---|---|---|
| Thesaurierend | 16.288,95 € | 0,00 € | 16.288,95 € |
| Ausschüttend mit sofortiger Wiederanlage | 16.288,95 € | 0,00 € | 16.288,95 € |
| Ausschüttend ohne Wiederanlage | 13.439,16 € | 2.292,78 € | 15.731,94 € |
Beim Thesaurierer lautet die Rechnung 10.000 × 1,05 hoch 10. Bei vollständiger Wiederanlage erhöht sich das investierte Vermögen im Modell ebenfalls jedes Jahr um fünf Prozent. Ohne Wiederanlage wächst der Fondswert nur mit drei Prozent; die zehn Ausschüttungen addieren sich zu 2.292,78 Euro. Dieses Bargeld bleibt hier unverzinst und wird nicht ausgegeben. Die Differenz von 557,01 Euro entsteht durch die fehlende Beteiligung der Auszahlungen am weiteren Wachstum.
Würde das Bargeld ausgegeben, wäre es am Ende nicht mehr vorhanden. Würde es verzinst, ergäbe sich ein anderer Vergleich. Der angenommene gleichmäßige Marktverlauf soll die Rechenlogik erklären und sagt nichts über eine tatsächliche Zehnjahresrendite aus. In einem fallenden Markt wirkt Wiederanlage ebenfalls auf das Risiko; sie verhindert keine Verluste.
Steuern bei beiden Varianten einplanen
Bei privat gehaltenen Investmentfonds unterscheidet das Gesetz Ausschüttungen, Vorabpauschalen und Gewinne aus dem Verkauf. Eine thesaurierende Anteilklasse ist deshalb nicht allgemein steuerfrei. Auch bei ihr können laufend steuerlich anzusetzende Erträge entstehen. Ausschüttende Fonds können ebenfalls eine Vorabpauschale auslösen, wenn ihre Ausschüttungen den begrenzten Basisertrag unterschreiten. [2] [3]
Qualifiziert der Fonds steuerlich als Aktienfonds, sind für private Anleger grundsätzlich 30 Prozent seiner Erträge teilfreigestellt. Diese Einstufung richtet sich nach dem Investmentsteuergesetz; sie gilt nicht automatisch für jeden ETF. Anschließend sind unter anderem anrechenbare Verluste und der verfügbare Sparer-Pauschbetrag zu berücksichtigen. Dieser beträgt derzeit 1.000 Euro beziehungsweise 2.000 Euro bei zusammen veranlagten Ehegatten. [4] [5]
Ein separates Steuerbeispiel: 300 Euro Bruttoausschüttung eines qualifizierten Aktienfonds ergeben nach 30 Prozent Teilfreistellung 210 Euro steuerpflichtigen Ertrag. Bei vollständig verbrauchtem Pauschbetrag, ohne anrechenbare Verluste, ohne Kirchensteuer und ohne Auslandssteueranrechnung entsprechen 25 Prozent Kapitalertragsteuer plus Solidaritätszuschlag einem Abzug von rechnerisch 55,39 Euro. Für Ausgaben oder Wiederanlage bleiben rund 244,61 Euro. Persönliche Voraussetzungen und bankseitige Rundung können den tatsächlichen Abzug verändern. [4] [5] [6] [7]
Für den Januar solltest du auch beim Thesaurierer liquide Mittel vorsehen, wenn ein Steuerabzug auf die Vorabpauschale möglich ist. Der gesetzliche Zufluss und der tatsächliche Buchungstag müssen nicht identisch sein. Beim späteren Verkauf werden zuvor angesetzte Vorabpauschalen bei der Ermittlung des Veräußerungsgewinns berücksichtigt. Es handelt sich nicht um eine pauschale Rückzahlung jedes früheren Steuerabzugs. [3] [8]
Die passende Ertragsverwendung wählen
Für einen langfristigen Vermögensaufbau kann eine thesaurierende Anteilklasse die Wiederanlage vereinfachen. Du musst nicht nach jeder Ausschüttung entscheiden oder eine weitere Order aufgeben. Ein Ausschütter kann zu einem geplanten Zahlungsbedarf passen. Seine Termine und Beträge folgen aber der Fondspolitik und den verfügbaren Erträgen; sie sind kein garantiertes monatliches Einkommen. Prüfe den tatsächlichen Ausschüttungsrhythmus in den Unterlagen. [1]
Wer Ausschüttungen ohnehin wieder investieren will, sollte die Bedingungen der automatischen Wiederanlage lesen. Es können Mindestbeträge, Wartezeiten, Handelskosten oder Einschränkungen bei Bruchstücken gelten. Bleibt das Geld lange ungenutzt auf dem Konto, weicht die persönliche Entwicklung von einer Fondsrendite mit sofortiger Wiederanlage ab. Die Darstellung eines Anbieters sollte erklären, ob Ausschüttungen in seiner Rendite enthalten sind.
Ein Wechsel einer bestehenden Position kann Veräußerungsgewinne, Steuern und Handelskosten auslösen. Rechne diese einmaligen Folgen gegen einen konkreten Vorteil ab. Die Ertragsverwendung verändert weder die Breite des zugrunde liegenden Index noch dessen grundsätzliche Verlustrisiken. Ein enger Branchenfonds wird durch Thesaurierung nicht zu einer breit gestreuten Anlage.
Regelmäßige Ausgaben und Entnahmen planen
Für einen monatlichen Zahlungsbedarf ist ein Jahresbetrag allein noch kein passender Zahlungsplan. Wenn ein Fonds beispielsweise nur vierteljährlich ausschüttet, musst du daraus die Ausgaben der Zwischenmonate finanzieren. Bei schwankenden Ausschüttungen braucht diese Planung zusätzlich einen Puffer. Ein Teil der Auszahlung kann wegen Steuerabzug fehlen. Notiere deshalb erwarteten Bruttobetrag, mögliche Abzüge und den tatsächlichen Kontotermin getrennt. [1]
Auch bei einem Thesaurierer lassen sich durch Teilverkäufe Geldbeträge entnehmen. Dabei kann neben einem Gewinn auch ursprünglich eingesetztes Kapital zurückfließen. Das unterscheidet eine Entnahme von laufend neu erwirtschaftetem Einkommen. Ein rein fiktives Gebührenbeispiel: Zwölf Verkäufe zu je zwei Euro kosten 24 Euro im Jahr. Bei 1.200 Euro jährlichem Zahlungsziel entspricht das zwei Prozent dieses Zahlungsziels, noch ohne Spreads und Steuern. Vier größere Verkäufe kosten bei demselben erfundenen Stückpreis acht Euro, verlangen aber eine andere Liquiditätsplanung. Keine Variante beseitigt das Marktrisiko.
Lege deshalb Ertragsverwendung und Entnahmerhythmus gemeinsam fest. Ein Vergleich nur nach der Höhe der sichtbaren Kontogutschrift würde die Entwicklung des verbleibenden Fondsvermögens ausblenden. Wenn du Auszahlungen für laufende Rechnungen nutzt, gehören auch schwächere Jahre und mögliche Kürzungen in die Planung.
Checkliste für den Vergleich
- Ziel festhalten: Erträge verbrauchen oder langfristig investiert lassen.
- Index, konkrete ISIN, Risiko, laufende Kosten und Ertragsverwendung prüfen.
- Die Gesamtentwicklung einschließlich Ausschüttungen vergleichen.
- Wiederanlagegebühren, Mindestbeträge und verbleibendes Bargeld erfassen.
- Steuerstatus, Freistellungsauftrag und Geldbedarf für Januar klären.
- Vor einem Wechsel einmalige Kosten und mögliche Steuerfolgen rechnen.
Häufige Fragen zur Ertragsverwendung
Bekomme ich beim Ausschütter zusätzlich zur Rendite Geld
Die Ausschüttung ist ein Bestandteil der Gesamtrendite und vermindert unter sonst gleichen Bedingungen das Fondsvermögen. Addiere den Kontobetrag nicht nochmals zu einer Rendite, die ihn bereits enthält.
Ist ein Thesaurierer immer steuerlich günstiger
Das lässt sich allgemein nicht zusagen. Ausschüttungen, Vorabpauschalen, Teilfreistellung, Pauschbetrag und spätere Verkäufe bestimmen gemeinsam die steuerliche Wirkung. Dein Zahlungsbedarf gehört ebenfalls zur Wahl. [2] [3] [4]
Erhalte ich durch Thesaurierung automatisch mehr Anteile
Die Wiederanlage geschieht innerhalb des Fonds und verändert grundsätzlich das Vermögen je Anteil. Zusätzliche eigene Anteile entstehen durch neue Käufe, etwa eine Wiederanlage ausgeschütteten Geldes. [1]
Kann ich meinen Pauschbetrag nur mit Ausschüttungen nutzen
Auch andere steuerlich anzusetzende Kapitalerträge können den Pauschbetrag beanspruchen, darunter die Vorabpauschale und realisierte Veräußerungsgewinne. Eine Auszahlung ist dafür keine allgemeine Voraussetzung. [2] [5]
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Gesetzliche Werte gelten für die genannten Jahre; für spätere Jahre sind neue amtliche Veröffentlichungen zu prüfen. Rechenbeispiele sind eigene, ausdrücklich fiktive Modelle. Ihre Preise, Renditen und Kosten sind keine Prognosen oder zugesagten Einnahmen. Die Erläuterungen beziehen sich auf Privatvermögen in Deutschland und ersetzen keine Prüfung der persönlichen Anlage und Steuersituation.
- Amundi ETF: Was Sie über ausschüttende ETF-Anteilsklassen wissen sollten vom 21. Mai 2026. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: InvStG § 16 Investmenterträge. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: InvStG § 18 Vorabpauschale. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: InvStG § 20 Teilfreistellung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 20 Einkünfte aus Kapitalvermögen. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 32d Gesonderter Steuertarif. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: SolzG § 4 Zuschlagsatz. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: InvStG § 19 Veräußerung von Investmentanteilen. Geprüft am 14.10.2026.