
Wähle einen ETF zuerst danach aus, welche Anlagen du damit halten möchtest. Ein niedriger Kostenwert macht einen engen Branchenfonds noch nicht zu einer passenden Basis für dein gesamtes Vermögen. Prüfe anschließend die genaue Anteilklasse, Umsetzung, Ertragsverwendung und Gesamtkosten. Das aktuelle Basisinformationsblatt und der Fondsprospekt haben dabei mehr Aussagekraft als eine Werbekachel.
Dieser Ratgeber betrachtet gewöhnliche Aktien UCITS ETFs ohne Hebel. Zwei reale Fonds dienen als dokumentierte Beispiele für unterschiedliche Indexabdeckung und Ertragsverwendung. Sie sind keine Rangliste oder persönliche Kaufempfehlung. Die spätere Kostenrechnung ist davon getrennt und verwendet ausschließlich fiktive Annahmen.
Zuerst den Index und seine Gewichte verstehen
Der Index bestimmt das Anlageuniversum. Der MSCI World bildet große und mittelgroße Unternehmen in entwickelten Märkten ab. Schwellenmärkte und kleine Unternehmen gehören nicht zur definierten Standardabdeckung dieses Index. Der FTSE All-World berücksichtigt große und mittelgroße Unternehmen aus entwickelten und Schwellenmärkten. Beide verfolgen damit unterschiedliche Marktumfänge. [2] [3]
Prüfe neben der Zahl der Positionen die größten Länder, Branchen und Einzelwerte. Bei Gewichtung nach frei handelbarer Marktkapitalisierung können große Konzerne einen erheblichen Anteil ausmachen. Auch viele Positionen bedeuten daher keine gleichmäßige Verteilung. Zwei ETFs auf ähnliche Indizes können sich stark überschneiden und vorhandene Schwerpunkte verstärken. [2] [5]
Ein Themen ETF bündelt zum Beispiel eine Branche oder ein bestimmtes Geschäftsfeld. Damit hängt dein Ergebnis stärker von diesem Ausschnitt ab. Entscheide, welche Rolle ein solcher Fonds im gesamten Vermögen erfüllen soll, statt aus einem aktuellen Trend eine allgemeine Eignung abzuleiten. Ein Aktien ETF bleibt auch bei breiter Aufstellung von fallenden Marktpreisen betroffen. [1]
Physische und synthetische Umsetzung unterscheiden
Ein physischer ETF kauft Wertpapiere aus seinem Anlageuniversum. Er kann den Index vollständig nachbilden oder mit einer repräsentativen Auswahl beziehungsweise Optimierung arbeiten. Physisch bedeutet deshalb nicht, dass jeder einzelne Indexwert ständig im Fonds liegen muss. Das Basisinformationsblatt und der Prospekt beschreiben die konkrete Umsetzung. [4]
Ein synthetischer ETF vereinbart die Indexrendite über ein Tauschgeschäft, einen Swap. Prüfe Gegenparteien, Sicherheiten und das tatsächlich gehaltene Portfolio. Auch physische ETFs können etwa durch Wertpapierleihe zusätzliche Gegenparteirisiken haben. Die Begriffe allein begründen daher keine pauschale Rangfolge nach Sicherheit; du musst die jeweilige Konstruktion verstehen. [4]
Anteilklasse und Ertragsverwendung passend wählen
Ausschüttende Anteilklassen zahlen Erträge an die Anleger aus. Thesaurierende Anteilklassen behalten sie im Fonds und berücksichtigen sie im Anteilwert. Für einen Vergleich der Wertentwicklung müssen Ausschüttungen mitgerechnet werden; ein bloßer Kursvergleich würde ausschüttende Fonds unvollständig darstellen. Prüfe außerdem, ob du laufende Auszahlungen brauchst oder Erträge wieder anlegen möchtest. [5]
Die Handelswährung ist nicht automatisch eine Absicherung des Währungsrisikos. Derselbe Fonds kann an verschiedenen Börsen in Euro oder US-Dollar gehandelt werden. Seine zugrunde liegenden Unternehmen und die Bedingungen der Anteilklasse bleiben dabei maßgeblich. Eine tatsächlich abgesicherte Anteilklasse muss ausdrücklich entsprechend bezeichnet und in ihren Unterlagen erklärt sein. [6] [7] [8] [9]
Zwei reale Fondsprofile aus ihren Unterlagen lesen
Die Tabelle verwendet Originalunterlagen, die am 13. Oktober 2026 geprüft wurden. Das iShares-KID trägt den Stand 3. September 2026, das Vanguard-KID den Stand 29. September 2026. Beide sind irische UCITS Aktienfonds. Produktmerkmale und Kosten können sich ändern; maßgeblich sind vor deinem Kauf die dann aktuellen Dokumente für die genaue ISIN. [6] [7] [8] [9]
| Merkmal | iShares Core MSCI World | Vanguard FTSE All World |
|---|---|---|
| ISIN | IE00B4L5Y983 | IE00B3RBWM25 |
| Indexabdeckung | MSCI World große und mittlere Firmen in entwickelten Märkten | FTSE All-World große und mittlere Firmen auch in Schwellenmärkten |
| Replikation | Physisch mit Optimierung | Physisch mit repräsentativer Auswahl |
| Ertragsverwendung | Thesaurierend | Ausschüttend |
| Anteilklassenwährung | USD | USD |
| Laufende Verwaltung und Betrieb | 0,20 % jährlich | 0,14 % jährlich |
| Interne Transaktionskostenschätzung im KID | 0,00 % jährlich | 0,02 % jährlich |
| KID Risikoindikator | 4 von 7 | 4 von 7 |
| KID empfohlene Haltedauer | 5 Jahre | 5 Jahre |
| KID Dokumentstand | 03.09.2026 | 29.09.2026 |
Die laufenden Kosten werden beim ersten Fonds als TER und beim zweiten als OCF bezeichnet. Die zusätzlichen Transaktionskostenschätzungen betreffen Vorgänge innerhalb des Fonds. Ein Wert von 0,00 Prozent bedeutet nicht, dass deine Bank den Kauf ohne Gebühren oder Spread ausführt. Auch ein Risikoindikator von vier und fünf Jahre empfohlene Haltedauer sind kein Kapitalschutz. Währungsrisiken sind laut diesen KIDs nicht im angezeigten Risikoindikator berücksichtigt. [7] [9]
Schon wegen der unterschiedlichen Indizes ist die Tabelle kein Wettbewerb um den besten ETF. Wähle zuerst den gewünschten Marktumfang und die Ertragsverwendung. Vergleiche dann die tatsächlich dafür in Betracht kommenden Fonds und ihre aktuellen Dokumente. Der niedrigere laufende Kostenwert entscheidet diese vorgelagerte Frage nicht.
TER Tracking Difference und Handelskosten zusammen prüfen
Die laufende Kostenquote erfasst nicht alle Kosten eines Kaufauftrags. Hinzu kommen gegebenenfalls interne Transaktionskosten und Kosten von Bank oder Handelsplatz. Der Spread beschreibt die Differenz zwischen angebotenem Kauf und Verkaufskurs. Prüfe die Ex-ante-Kosteninformation für deinen tatsächlichen Betrag und Ausführungsweg. Häufiger Handel kann zusätzliche Kosten verursachen. [1] [5]
Tracking Difference bezeichnet den Renditeabstand zwischen Fonds und Referenzindex. Tracking Error beschreibt, wie stark dieser Abstand im Zeitverlauf schwankt. Vergleiche nur übereinstimmende Zeiträume, Währungen und Renditearten sowie denselben Referenzindex. Bei einem Vergleich inklusive Ausschüttungen müssen diese auf beiden Seiten berücksichtigt sein. Ein einzelnes gutes Jahr beweist keine künftige Überlegenheit. [5]
Die langfristige Wirkung von Kosten nachvollziehen
Im rein fiktiven Modell werden einmalig 10.000 Euro für 20 Jahre angelegt. Alle drei Varianten erhalten dieselbe konstante Bruttorendite von fünf Prozent jährlich. Die pauschalen jährlichen Modellkosten betragen 0,2, 0,5 oder ein Prozent. Sie werden jeweils vom bereits um die Bruttorendite gewachsenen Jahreswert abgezogen. Die Berechnung bildet reale tägliche Kostenabzüge nicht exakt nach.
Der Jahresfaktor lautet 1,05 mal (1 − Kostenquote). Bei 0,2 Prozent Kosten ist das beispielsweise 1,05 mal 0,998 gleich 1,0479. Dieser Faktor wird 20-mal auf das Startkapital angewendet. Sämtliche Modellkosten sind hierfür in der fiktiven Prozentquote zusammengefasst; reale feste Orderentgelte oder Steuern werden damit nicht nachgebildet.
| Jährliche Modellkosten | Wert nach 20 Jahren |
|---|---|
| 0,2 % | 25.491,58 € |
| 0,5 % | 24.002,01 € |
| 1,0 % | 21.701,51 € |
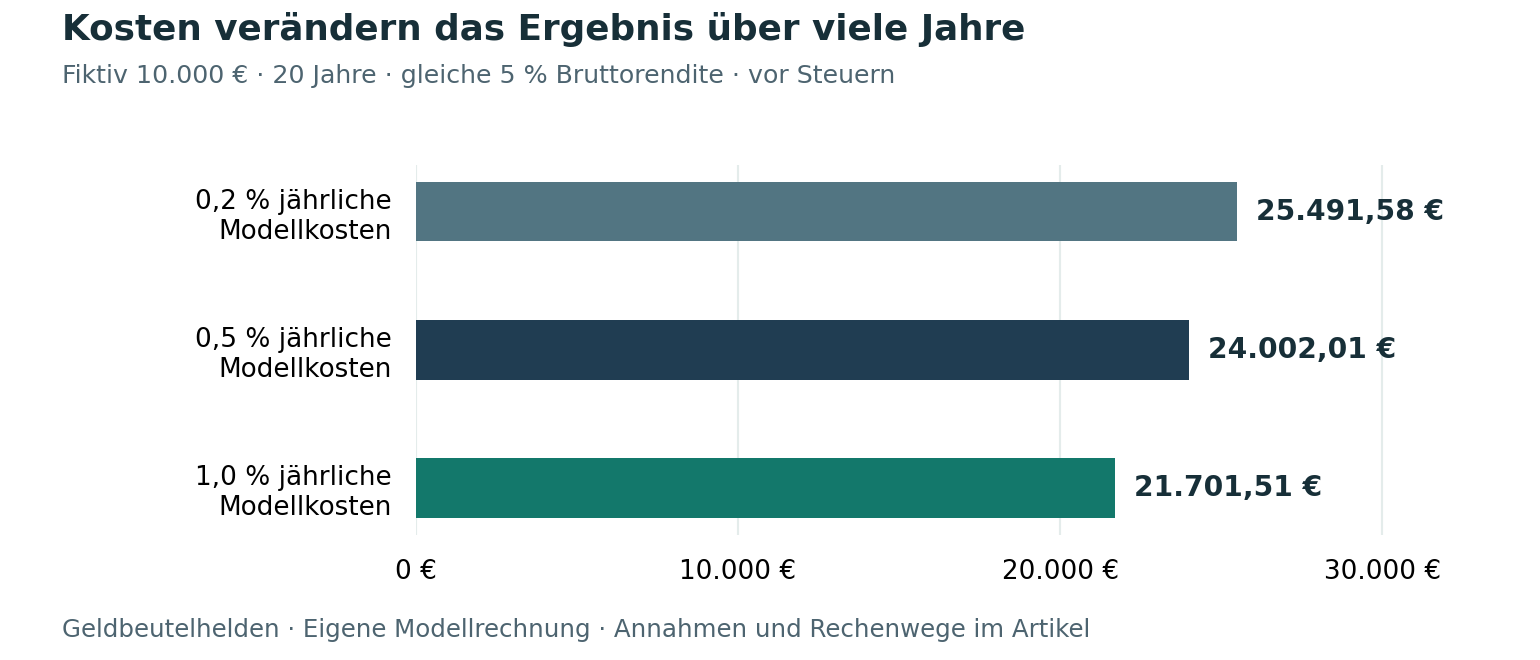
Die Differenz zwischen der niedrigsten und höchsten Kostenannahme beträgt rund 3.790 Euro. Dieser Rechenzusammenhang erklärt, warum Kosten über lange Zeit wichtig sind. Die Werte sind keine Simulation der beiden realen Fondsprofile: Deren Märkte, Kosten und tatsächliche Renditen unterscheiden sich. Eine geringere Gebühr kann einen größeren Anlageverlust nicht ausschließen.
Die Unterlagen für deinen konkreten Kauf prüfen
Nutze das aktuelle PRIIPs-Basisinformationsblatt zur genauen Anteilklasse. Seit 2023 ist dieses Dokument für den entsprechenden Vertrieb an Privatanleger vorgesehen. Prüfe zusätzlich den Prospekt und die Unterlagen deiner Bank. Das KID enthält vergleichbare Informationen, beantwortet aber nicht allein, ob der Fonds zu deinem gesamten Vermögen und geplanten Geldbedarf passt. [10]
Checkliste für die ETF Auswahl
- Gewünschte Märkte und Rolle im gesamten Vermögen festlegen.
- Indexmethodik, größte Gewichte und vorhandene Überschneidungen prüfen.
- Replikation und mögliche Gegenparteirisiken verstehen.
- ISIN, Anteilklasse und Ertragsverwendung eindeutig bestimmen.
- Aktuelles KID, Prospekt und Bankkosten nebeneinander lesen.
- Kursverluste und geplante Entnahmen in der Entscheidung berücksichtigen.
Häufige Fragen zur ETF Auswahl
Ist der ETF mit der kleinsten TER automatisch am besten
Die passende Indexabdeckung und Konstruktion kommen zuerst. Erst zwischen vergleichbaren Produkten lässt sich die Kostenfrage sinnvoll beurteilen. Zusätzlich zur TER sind weitere Kosten und die tatsächliche Indexnachbildung wichtig. [5]
Schützt der Handel in Euro vor Währungsschwankungen
Die Handelswährung allein sichert die Anlage nicht ab. Prüfe die gehaltenen Werte und die genaue Anteilklasse. Die beiden dargestellten USD-Anteilklassen verlieren ihre Währungsrisiken nicht durch eine Order an einem Handelsplatz mit Euro-Notierung. [6] [8]
Ist ein thesaurierender ETF immer die bessere Wahl
Das hängt unter anderem von deinem Bedarf an laufenden Zahlungen und der weiteren Planung ab. Thesaurierung beschreibt die Ertragsverwendung. Sie ist weder eine Renditezusage noch eine allgemeine Steuerbefreiung.
Sind KID Szenarien eine Prognose für mein Depot
Die Unterlagen weisen auf die Grenzen der Szenarien und auf mögliche andere Ergebnisse hin. Verwende die Angaben zur Produktprüfung und plane zusätzlich deine eigene Verlusttragfähigkeit. [7] [9]
Quellen und Prüfstand
Die Informationsquellen wurden am 13. Oktober 2026 geprüft. Gesetzliche Werte und tatsächliche Produktmerkmale tragen ihren Geltungszeitraum beziehungsweise Dokumentstand. Rechenbeispiele sind eigene, ausdrücklich fiktive Modelle. Ihre Renditen, Preise und Kosten sind keine Prognosen oder zugesagten Einnahmen. Die Artikel erläutern Grundlagen und ersetzen keine Prüfung deiner persönlichen Anlage und Steuersituation.
- BaFin: Wertpapierfonds. Geprüft am 13.10.2026.
- MSCI Limited: MSCI World Index. Geprüft am 13.10.2026.
- FTSE Russell / LSEG: FTSE All-World Index. Geprüft am 13.10.2026.
- Vanguard Group Europe GmbH: Was Sie über physische und synthetische ETFs wissen müssen. Geprüft am 13.10.2026.
- BlackRock / iShares: How to Compare Global ETFs. Geprüft am 13.10.2026.
- BlackRock / iShares: iShares Core MSCI World UCITS ETF – Produktseite. Geprüft am 13.10.2026.
- BlackRock Asset Management Ireland Limited: iShares Core MSCI World UCITS ETF USD Accu – Basisinformationsblatt. Geprüft am 13.10.2026.
- Vanguard Group Europe GmbH: Vanguard FTSE All-World UCITS ETF (USD) Distributing – Produktseite. Geprüft am 13.10.2026.
- Vanguard Group (Ireland) Limited: Vanguard FTSE All-World UCITS ETF (USD) Distributing – Basisinformationsblatt. Geprüft am 13.10.2026.
- BaFin: PRIIPs-Basisinformationsblatt ersetzt die wesentlichen Anlegerinformationen zum 1. Januar 2023. Geprüft am 13.10.2026.