
Ein ETF Sparplan investiert regelmäßig einen festgelegten Betrag in Fondsanteile. Er kann langfristig Vermögen aufbauen, wenn Sparrate, Anlageziel und Risiko zu deinem Haushalt passen. Die regelmäßige Einzahlung verhindert jedoch keinen Verlust. Plane zuerst verfügbare Reserven und notwendige Ausgaben; wähle anschließend einen passenden Index und prüfe das konkrete Angebot.
Dieser Artikel behandelt einen einfachen Aktien ETF Sparplan ohne Kredit oder Hebel. Die Sparrate ist Geld, das du aus deinem bisherigen Einkommen zurücklegst. Ein steigender Depotwert ist erst dann verfügbares Geld, wenn du Anteile verkaufst oder Ausschüttungen erhältst. Für laufende Fixkosten brauchst du daher eine eigene Liquiditätsplanung.
Schritt eins das Haushaltsbudget und die Reserve prüfen
Erfasse regelmäßige Einnahmen, notwendige Ausgaben, Schulden und absehbare größere Zahlungen. Halte eine sofort verfügbare Notfallreserve außerhalb schwankender Aktienanlagen. Ihre Höhe hängt etwa von Arbeitsplatz, Familie, Wohnsituation und möglichem Reparaturbedarf ab. Eine pauschale Zahl ersetzt diese Prüfung nicht. Prüfe auch, ob die Rückzahlung eines teuren Kredits Vorrang hat. [1]
Wähle eine Rate, die auch in schwächeren Monaten tragbar ist. Wenn nach realistischen Ausgaben nur 150 Euro verbleiben, ist eine Sparrate von 300 Euro kein belastbarer Plan. Du kannst zunächst weniger investieren und die Rate später anpassen. Der Sparplan soll nicht dazu führen, dass du notwendige Ausgaben über einen teuren Dispokredit finanzierst.
Schritt zwei Ziel Zeitraum und Risiko festhalten
Notiere ein konkretes Ziel und wann du das Geld voraussichtlich brauchst. Geld für einen feststehenden kurzfristigen Termin verlangt eine andere Planung als langfristiger Vermögensaufbau. Entscheidend ist auch, welchen Verlust du finanziell tragen kannst. Ein realistisch formuliertes Ziel hilft dir, eine Rate zu wählen, deren Erfolg nicht von einer besonders hohen Renditeannahme abhängt. [2] [3]
Lange Laufzeiten geben Zeit für viele Einzahlungen, beseitigen aber kein Marktrisiko. Plane rechtzeitig vor einer benötigten Entnahme, welcher Teil bereits unabhängig vom Aktienmarkt verfügbar sein sollte. Ein Depot kurz vor der geplanten Verwendung vollständig verkaufen zu müssen, kann einen ungünstigen Kurs in einen tatsächlichen Geldverlust verwandeln.
Schritt drei den Index vor dem Fonds wählen
Ein ETF kann viele Unternehmen bündeln. Lies zuerst, welche Märkte und Unternehmensgrößen der Index abbildet. Der MSCI World umfasst große und mittelgroße Unternehmen in entwickelten Märkten. Der FTSE All-World umfasst solche Unternehmen aus entwickelten und Schwellenmärkten. Beide Namen allein beantworten weder die Ländergewichte noch die Abdeckung kleiner Unternehmen. [5] [6]
Prüfe außerdem, ob ein Themen oder Branchen ETF nur einen kleinen Marktausschnitt abbildet. Mehrere ETFs können dieselben großen Unternehmen enthalten und diese dadurch stärker gewichten. Für den Einstieg ist ein klar verständlicher Anlageplan hilfreicher als viele zusätzliche Produkte, deren gemeinsame Risiken du nicht überblickst. Breite Streuung schützt weiterhin nicht vor einem allgemeinen Aktienmarkteinbruch. [2]
Schritt vier Unterlagen und Gesamtkosten vergleichen
Lies das aktuelle Basisinformationsblatt, häufig KID genannt, für die genaue ISIN und Anteilklasse. Für an Privatanleger vertriebene Investmentfonds ist seit 2023 das PRIIPs-Basisinformationsblatt maßgeblich. Darin stehen unter anderem Anlageziel, Kosten, Risiken und eine empfohlene Haltedauer. Alte Anlegerinformationen oder ein bloßer Werbetext sind dafür kein ausreichender Ersatz. [7]
Der als Beispiel geprüfte iShares Core MSCI World UCITS ETF mit ISIN IE00B4L5Y983 nennt im KID vom 3. September 2026 einen Risikoindikator von vier auf einer Skala bis sieben und eine empfohlene Haltedauer von fünf Jahren. Der Indikator erfasst nicht jedes Risiko; die Haltedauer garantiert keine Werterholung. Auch die dort dargestellten Szenarien sind keine zugesagten zukünftigen Ergebnisse. [8]
Erfasse laufende Fondskosten, mögliche interne Transaktionskosten und die Kosten deiner Bank getrennt. Orderentgelte, Handelsplatzgebühren, Depotkosten und der Spread können hinzukommen. Laufende Fondskosten werden im Fonds berücksichtigt; ein als kostenlos beworbener Sparplan macht die Geldanlage deshalb nicht insgesamt kostenfrei. Vergleiche die aktuelle Kosteninformation für deine Rate und deinen Ausführungsrhythmus. [10]
Schritt fünf den Sparplan einrichten und kontrollieren
Nach der Depoteröffnung wählst du die genaue Wertpapierkennung, Rate, Ausführungstermin und das belastete Konto. Prüfe, ob der Anbieter den ausgewählten ETF als Sparplan anbietet und welche Bedingungen für Bruchstücke gelten. Die konkrete Oberfläche und Ausführung richten sich nach dem Anbieter. Kontrolliere die erste Abrechnung: passen investierter Betrag, Kosten und erworbene Anteile zu deinem Auftrag. [4]
Prüfe bei Änderungen von Einkommen oder Ausgaben, ob die Rate weiterhin passt. Eine Pause stoppt zunächst weitere Käufe; vorhandene Anteile bleiben angelegt und schwanken weiter. Ein Verkauf ist ein zusätzlicher Auftrag mit eigenen Kosten und möglichen Steuerfolgen. Vergleiche deshalb eine Ratenänderung mit einer Entnahme, bevor du beides gleichsetzt.
Zehn Jahre mit verschiedenen Ergebnissen durchrechnen
Im fiktiven Modell beträgt das monatliche Gesamtbudget 200 Euro. Davon wird jeweils ein Euro angenommene Ordergebühr abgezogen; 199 Euro werden am Monatsende investiert. Es gibt 120 Raten über zehn Jahre. Die gesamte Zahlung beträgt 24.000 Euro, davon 120 Euro Gebühren und 23.880 Euro tatsächlich investiertes Geld. Weitere Bankkosten sind nicht angesetzt.
Die Modellrenditen von minus zwei, null und fünf Prozent jährlich gelten rechnerisch konstant und bereits nach laufenden Fondskosten, aber vor persönlichen Steuern und Inflation. Aus dem effektiven Jahreswert wird ein gleichwertiger Monatswert mit (1 + Jahresrendite) hoch ein Zwölftel minus 1 berechnet. Die Anteile erhalten Erträge durchgängig im Modellwert; eine Ausschüttung wird nicht nochmals zusätzlich addiert.
| Modellannahme | Depotwert nach zehn Jahren |
|---|---|
| −2 % jährlich nach Fondskosten | 21.640,56 € |
| 0 % jährlich nach Fondskosten | 23.880,00 € |
| 5 % jährlich nach Fondskosten | 30.718,27 € |
| 5 % Modell danach −30 % Kursverlust | 21.502,79 € |
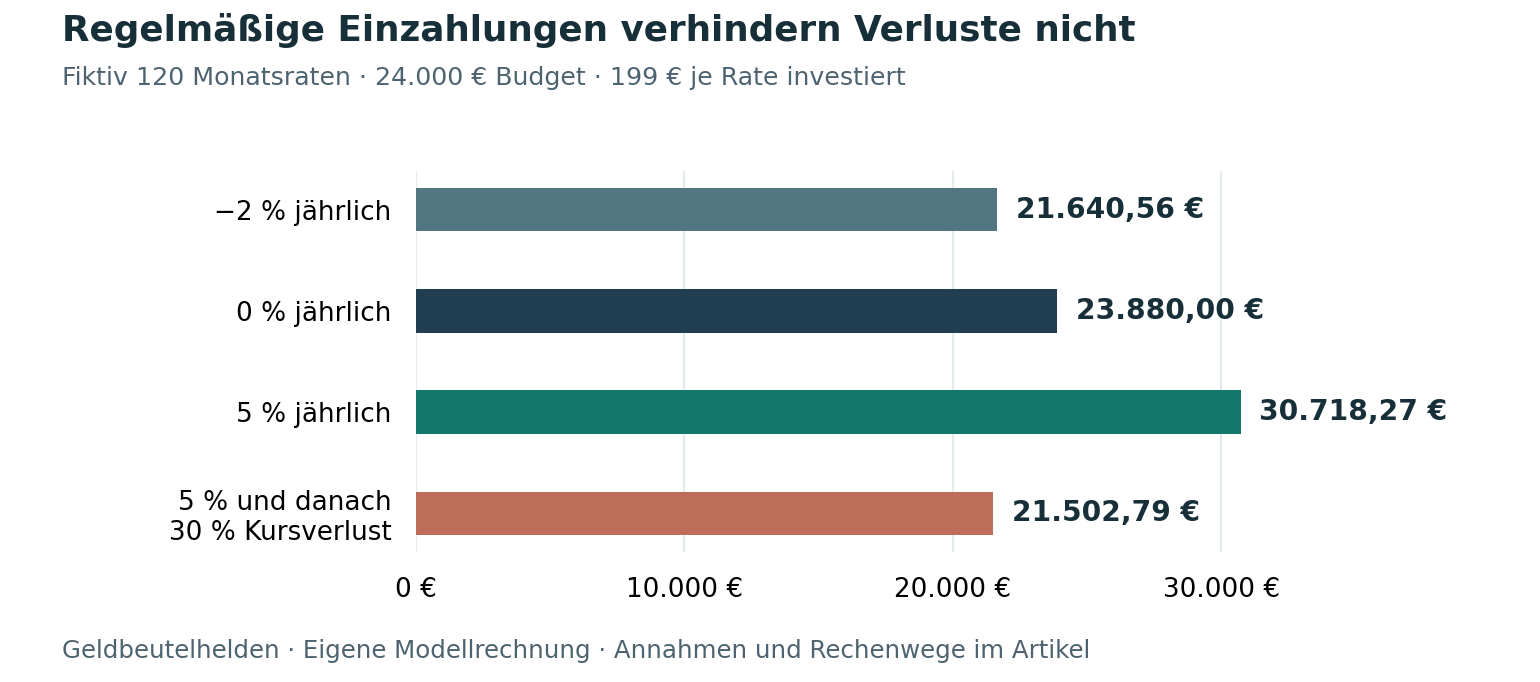
Der negative Verlauf lässt trotz 120 regelmäßiger Einzahlungen weniger als das gezahlte Budget übrig. Auch das positive Fünf-Prozent-Modell bietet keinen Schutz vor einem Einbruch am Ende: 30.718,27 Euro mal 0,70 ergeben rund 21.502,79 Euro. Der zusätzliche Rückgang ist ein separates Stressszenario, keine historische Entwicklung und keine Vorhersage.
Setzt du im Null-Prozent-Modell die Raten in den Monaten 61 bis 72 vollständig aus, bleiben 108 Zahlungen. Dein Gesamtbudget sinkt auf 21.600 Euro; nach 108 Euro Ordergebühren stehen 21.492 Euro im Depot. Die fehlenden 2.400 Euro wurden dabei nicht ausgegeben. Bei anderen Renditeverläufen hängt die Wirkung einer Pause zusätzlich von ihrem Zeitpunkt ab.
Steuern und spätere Entnahmen mitplanen
Zu den steuerlich relevanten Investmenterträgen gehören Ausschüttungen, Vorabpauschalen und Veräußerungsgewinne. Ein thesaurierender ETF ist deshalb nicht grundsätzlich steuerfrei. Die Modellwerte oben enthalten keine persönliche Steuerrechnung. Plane ausreichende Liquidität auf dem Verrechnungskonto und prüfe die Steuerinformationen deiner Bank sowie deinen verfügbaren Freistellungsauftrag. [9]
Bei einer späteren Entnahme verkaufst du eine bestimmte Zahl von Anteilen. Das entnommene Geld enthält gegebenenfalls eingesetztes Kapital und einen Gewinnanteil; es ist nicht vollständig neu erwirtschaftetes Einkommen. Lege für ein wichtiges Ausgabenziel fest, wann du welche Beträge aus der Aktienanlage in verfügbare Mittel überführen willst.
Checkliste für den ersten Sparplan
- Notfallreserve und absehbare größere Ausgaben separat planen.
- Anlageziel, Geldbedarf und tragbaren Verlust schriftlich festhalten.
- Indexabdeckung und Überschneidungen mit vorhandenen Anlagen prüfen.
- KID für genaue ISIN und Anteilklasse lesen.
- Gesamtkosten für Rate und Ausführung erfassen.
- Erste Abrechnung kontrollieren und den Plan bei Änderungen überprüfen.
Häufige Fragen zum ETF Sparplan
Ist ein Sparplan auch mit kleinen Raten sinnvoll
Entscheidend sind ein tragbares Budget und die Gesamtkosten. Bei einem Euro fester Gebühr sind zehn Euro Budget relativ stärker belastet als 200 Euro. Prüfe die Konditionen für deine tatsächliche Rate. [10]
Ist fünf Jahre halten automatisch ausreichend
Eine KID-Haltedauer ist eine Produktangabe und keine Garantie für einen positiven Verkaufskurs. Dein Ziel und benötigter Auszahlungszeitpunkt müssen zur Verlusttragfähigkeit passen. [8]
Muss ich während einer Sparpause alle Anteile verkaufen
Die Pause weiterer Käufe und der Verkauf bestehender Anteile sind getrennte Schritte. Prüfe die Bedingungen des Anbieters. Ein bestehendes Depot bleibt auch ohne weitere Einzahlungen dem Marktrisiko ausgesetzt.
Kann ich mit den fünf Prozent im Modell fest rechnen
Die fünf Prozent sind eine frei gewählte Rechenannahme. Tatsächliche Aktienrenditen schwanken, können negativ sein und hängen vom jeweiligen Verlauf ab. Verwende mehrere Szenarien und plane notwendige Ausgaben ohne Renditezusage. [2]
Quellen und Prüfstand
Die Informationsquellen wurden am 13. Oktober 2026 geprüft. Gesetzliche Werte und tatsächliche Produktmerkmale tragen ihren Geltungszeitraum beziehungsweise Dokumentstand. Rechenbeispiele sind eigene, ausdrücklich fiktive Modelle. Ihre Renditen, Preise und Kosten sind keine Prognosen oder zugesagten Einnahmen. Die Artikel erläutern Grundlagen und ersetzen keine Prüfung deiner persönlichen Anlage und Steuersituation.
- BaFin: Das kleine Einmaleins der Geldanlage. Geprüft am 13.10.2026.
- BaFin: Wertpapierfonds. Geprüft am 13.10.2026.
- Vanguard Group Europe GmbH: Prinzipien der Vermögensanlage. Geprüft am 13.10.2026.
- BlackRock / iShares: Vermögensaufbau mit ETF-Sparplänen. Geprüft am 13.10.2026.
- MSCI Limited: MSCI World Index. Geprüft am 13.10.2026.
- FTSE Russell / LSEG: FTSE All-World Index. Geprüft am 13.10.2026.
- BaFin: PRIIPs-Basisinformationsblatt ersetzt die wesentlichen Anlegerinformationen zum 1. Januar 2023. Geprüft am 13.10.2026.
- BlackRock Asset Management Ireland Limited: iShares Core MSCI World UCITS ETF USD Accu – Basisinformationsblatt. Geprüft am 13.10.2026.
- Gesetze im Internet: Investmentsteuergesetz § 16 – Investmenterträge. Geprüft am 13.10.2026.
- Vanguard Group Europe GmbH: ETF-Kosten: Alle möglichen Gebühren im Überblick. Geprüft am 13.10.2026.