Die Frühstartrente soll Kindern einen staatlich finanzierten Start in die Altersvorsorge ermöglichen. Der Bundestag hat das Vorhaben am 16. Oktober 2026 beschlossen. Der operative Start ist für Januar 2027 vorgesehen. Für Eltern sind deshalb zwei Fragen zu trennen: Welche Förderung ist nach dem beschlossenen Modell vorgesehen – und welches Sparprodukt lässt sich heute tatsächlich eröffnen? Stand dieses Ratgebers ist der 19. Oktober 2026. [1] [2]
Das Wichtigste für Eltern auf einen Blick
- Vorgesehen sind zehn Euro Förderung pro Anspruchsmonat, beginnend mit dem Geburtsjahrgang 2020. Nicht sämtliche heute sechs- bis siebzehnjährigen Kinder sind automatisch erfasst.
- Die Förderung gehört in einen dafür geeigneten zertifizierten Altersvorsorgevertrag. Ein normales Junior-Depot ist damit nicht gleichzusetzen.
- Die Frühstartrente dient grundsätzlich der Altersvorsorge. Plane sie nicht als frei verfügbares Geld für den Führerschein oder die Ausbildung ein.
- Bereits heute lassen sich normale Junior-Depots eröffnen. Zwei konkrete Anbieterwege findest du weiter unten; eine staatliche Frühstartrentenförderung wird dafür hier nicht zugesagt.
- Direkt zu den heute verfügbaren Junior-Depots
- Zur eigenen Modellrechnung
- ETF-Sparplan Schritt für Schritt verstehen
Frühstartrente: Wie ist die aktuelle Gesetzeslage?
Ein Bundestagsbeschluss liegt vor: Angenommen wurde die durch den Finanzausschuss geänderte Fassung. Deshalb genügt es nicht, nur ältere Eckpunkte oder den ursprünglichen Regierungsentwurf zu lesen. Für den geplanten Beginn sind außerdem der Abschluss des Bundesratsverfahrens, Ausfertigung und Verkündung maßgeblich. Die hier ausgewerteten amtlichen Unterlagen belegen noch keine bereits in Kraft getretene und laufend ausgezahlte Frühstartrente. [1] [4]
| Schritt | Stand und Bedeutung |
|---|---|
| Kabinett, 12. August 2026 | Regierungsentwurf beschlossen; noch kein verfügbarer Fördervertrag allein durch diesen Schritt. |
| Bundestag, 16. Oktober 2026 | Gesetz in geänderter Ausschussfassung angenommen. |
| Start Januar 2027 | In der beschlossenen Fassung vorgesehen. Die folgenden Förderregeln beschreiben dieses Modell. |
Lies Aussagen wie „jedes Schulkind bekommt schon jetzt Geld“ deshalb kritisch. Für eine Buchung oder einen Abschluss zählen die endgültigen gesetzlichen Regeln, der persönliche Anspruch und das tatsächlich angebotene Produkt. Ein allgemeines Werbewort wie „Frühstart“ auf einer Bankseite ersetzt diese Prüfung nicht.
Welche Kinder sollen die Frühstartrente bekommen?
Das Modell beginnt mit dem Geburtsjahrgang 2020. Danach kommt jährlich der Jahrgang hinzu, der sechs Jahre alt wird. Die Anspruchsregeln nennen insbesondere das Alter von sechs bis unter 18 Jahren, den ersten Wohnsitz im Inland und eine steuerliche Identifikationsnummer. Maßgeblich sind Anspruchsmonate, nicht nur ein auf der Website eingegebenes Geburtsjahr. [3]
| Geburtsjahr | Vorgesehene Einbeziehung |
|---|---|
| 2019 oder früher | Keine laufende staatliche Zehn-Euro-Förderung nach diesem Startmodell. |
| 2020 | Startjahrgang; Rückwirkung für anspruchsberechtigte Monate 2026 vorgesehen. |
| 2021 | Ab 2027 mit Erreichen der Altersvoraussetzungen. |
| 2022 | Ab 2028 mit Erreichen der Altersvoraussetzungen. |
| 2023 | Ab 2029 mit Erreichen der Altersvoraussetzungen. |
Für den Jahrgang 2020 bedeutet die geplante Rückwirkung nicht pauschal 120 Euro für jedes Kind im Jahr 2026. Entscheidend ist, ab wann sämtliche Voraussetzungen vorliegen. Bei einem Geburtstag im Laufe des Jahres darfst du daher nicht ungeprüft zwölf Fördermonate ansetzen. Sonderregeln zum Jahreswechsel sind in der Ausschussfassung berücksichtigt. [3] [4]
Welche Förderregeln sind vorgesehen?
- Betrag: zehn Euro je Anspruchsmonat. Bei zwölf vollständigen Förderjahren ergeben sich 144 Monatszahlungen und insgesamt 1.440 Euro staatliche Einzahlungen – vor einer möglichen Wertentwicklung. [5]
- Vertrag: ein auf den Namen des Kindes lautender, zertifizierter Standarddepot-Vertrag nach den einschlägigen Altersvorsorgeregeln. [3]
- Zusätzliches Sparen: Eigenbeiträge, auch durch Eltern oder Großeltern, sind bis insgesamt 6.840 Euro pro Kalenderjahr vorgesehen. Das ist eine Grenze und keine empfohlene Sparsumme. [5]
- Beantragung: Beim individuellen Vertrag soll die Förderabwicklung über den Anbieter laufen. „Automatisch“ bedeutet nicht, dass jedes beliebige bestehende Depot automatisch förderfähig wird. [2]
Die geänderte Fassung schützt den staatlichen Förderanteil einschließlich seiner Erträge bis zum Beginn der Auszahlungsphase vor Abschluss- und Vertriebskosten. Für private Eigenbeiträge gelten andere Vorgaben. Der Satz „bis 18 ist der ganze Vertrag kostenlos“ wäre daher zu weitgehend. Lass dir staatlichen Anteil, eigene Beiträge und sämtliche laufenden Kosten getrennt erklären. [4]
Auch „steuerfrei“ braucht eine Einordnung: Erträge sollen während der Ansparphase steuerlich begünstigt bleiben; daraus folgt keine pauschal steuerfreie spätere Auszahlung. Eltern können ihre Einzahlungen nicht als eigene steuermindernde Aufwendungen geltend machen. Die spätere Besteuerung hängt vom geförderten und ungeförderten Anteil sowie der Leistungsform ab. [4]
Wann ist das Geld verfügbar – und was passiert ohne Vertrag?
Der grundsätzliche Zweck ist eine Altersleistung, regulär nicht vor Vollendung des 65. Lebensjahres. Für einen frei verfügbaren Betrag zum 18. Geburtstag ist das deshalb ein anderes Produkt als ein normales Kinderdepot. Eine mögliche wohnungswirtschaftliche Verwendung nach § 92a EStG ist gesondert anhand der gesetzlichen und vertraglichen Voraussetzungen zu prüfen. [3]
Ohne individuellen Vertrag ist eine kollektive Anlage vorgesehen, die von der Deutschen Bundesbank verwaltet werden soll. Später kann daraus Startkapital in einen eigenen Altersvorsorgevertrag übertragen werden. Dafür ist die Grenze vor Vollendung des 35. Lebensjahres wichtig. „Eltern haben kein Depot eröffnet“ soll somit nicht bedeuten, dass die Förderung von Anfang an entfällt; die spätere Übertragung darf aber nicht vergessen werden. [2]
Wo kann ich jetzt konkret etwas abschließen?
Am Prüftag konnten wir auf den folgenden Produktseiten konkrete Antragswege für normale Junior-Depots nachvollziehen. Eine bereits abschließbare, für die Frühstartrente zertifizierte Abschlussstrecke wird auf diesen geprüften Seiten hier nicht bestätigt. Die Anbieter sind Beispiele und keine Rangliste. Die Links sind derzeit normale Anbieterlinks ohne Vergütung. [6] [7]
| Produkt | Nachvollziehbares Angebot | Vor dem Antrag prüfen |
|---|---|---|
| ING Direkt-Depot Junior | Depot für das Kind; laut Anbieter kostenlose Depotführung und Wertpapier-Sparpläne ab einem Euro. | Kosten des konkret gewählten Sparplans und Fonds, Unterlagen, Vertretungsberechtigung und Anlagerisiko. |
| Consorsbank Junior-Depot | Depot für Minderjährige; laut Anbieter kostenlose Depotführung und ETF-Sparpläne ohne Sparplangebühr. | Spreads, Fondskosten, weitere Gebühren und die jeweils geltenden Angebots- und Neukundenbedingungen. |
Bei der ING werden die Daten des Kindes und der gesetzlichen Vertreter erfasst, die erforderlichen Unterlagen eingereicht und gegebenenfalls die Vertreter legitimiert. Consorsbank nennt unter anderem den unterschriebenen Antrag, eine Kopie der Geburtsurkunde und gegebenenfalls Nachweise zum Sorgerecht. Die Bank prüft den Antrag; ein Klick auf die Produktseite ist noch keine Depoteröffnung. [6] [7]
Eröffne ein normales Depot nur, wenn es zu eurem eigenen Sparziel passt. Eine spätere automatische Umwandlung in einen geförderten Frühstartrentenvertrag oder die rückwirkende Förderung gewöhnlicher Depotkäufe wird hier nicht zugesagt. Wenn du gezielt die Frühstartrente nutzen möchtest, verlange vor einem Abschluss die schriftliche Bestätigung zum zertifizierten Vertrag und zur Förderabwicklung.
Frühstartrente oder Kinderdepot: Was ist der Unterschied?
| Frage | Frühstartrente nach beschlossenem Modell | Normales Junior-Depot |
|---|---|---|
| Zweck | Langfristige Altersvorsorge mit staatlicher Förderung bei Anspruch. | Privater Vermögensaufbau für das Kind. |
| Staatszahlung | Zehn Euro je Anspruchsmonat vorgesehen. | Keine Frühstartrentenförderung allein durch die Eröffnung. |
| Verfügung mit 18 | Keine allgemeine freie Auszahlung des Vorsorgevermögens. | Beim geprüften Consorsbank-Produkt erhält das volljährige Kind den Zugriff. |
| Produktauswahl | Zertifizierter, gesetzlich geeigneter Vorsorgevertrag. | Wertpapiere und Sparpläne nach Depotangebot und eigener Auswahl. |
Für eure Planung helfen zwei getrennte Ziele: Geld für den Start ins Erwachsenenleben und Geld für das Alter. Ein denkbarer Ansatz sind zwei passende Töpfe mit einer insgesamt tragbaren Sparsumme. Aus einer kleinen staatlichen Förderung entsteht kein Grund, zusätzliches Geld zu binden, das ihr für den Alltag oder eure Rücklage benötigt.
Was können zehn Euro im Monat bewirken? Eigene Modellrechnung
Wir rechnen vier ausdrücklich fiktive Szenarien: 144 Monatsraten zu zehn Euro von sechs bis 18 Jahren, jeweils am Monatsende. Danach bleibt der Betrag bis 65 angelegt, ohne weitere Einzahlung. Es gelten gleichbleibende angenommene Jahresrenditen nach angenommenen Kosten. Die Rechnung ist nominal, vor Steuern und ohne Inflation. Sie sagt weder tatsächliche Marktrenditen noch die künftige Vertragsentwicklung voraus.
| Fiktive jährliche Rendite | Modellwert mit 18 | Modellwert mit 65 |
|---|---|---|
| −2 % | 1.279,82 € | 495,19 € |
| 0 % | 1.440,00 € | 1.440,00 € |
| 3 % | 1.726,34 € | 6.925,88 € |
| 5 % | 1.953,44 € | 19.350,74 € |
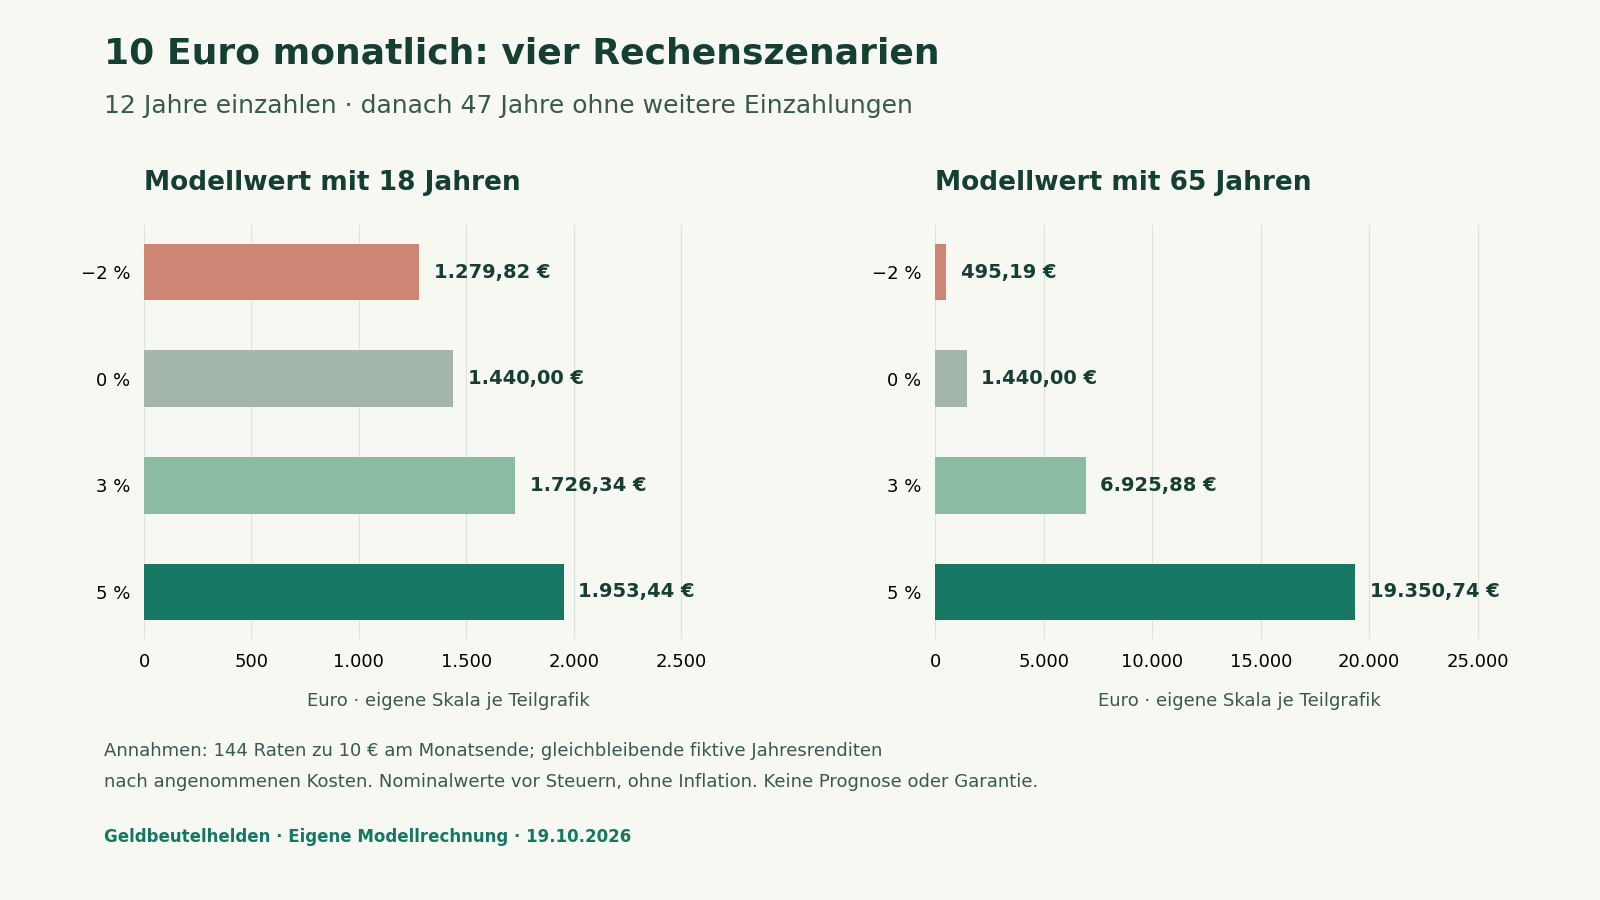
Das negative Szenario zeigt: Eine lange Laufzeit ist keine Wertgarantie. Im Null-Prozent-Modell bleibt nominal genau die Einzahlungssumme. Eine positive, wieder angelegte Rendite kann den Betrag erhöhen; ihre Höhe und ihr Verlauf sind aber nicht bekannt. Selbst ein hoher späterer Eurobetrag hat durch Inflation weniger Kaufkraft als heute.
Der Rechenweg: Monatsrendite = (1 + Jahresrendite) hoch (1/12) minus 1. Nach 144 Monatsraten wird der bis dahin entstandene Betrag weitere 47 Jahre mit der jeweiligen Jahresrendite fortgeschrieben. Bei null Prozent werden die Monatsraten einfach addiert. Tatsächliche Fördermonate, Buchungszeitpunkte, Gebühren und Steuern können vom Modell abweichen.
Was solltest du vor einer Entscheidung beachten?
- Ziel festhalten: Soll das Geld für Ausbildung, erste Wohnung oder Altersvorsorge da sein? Notiere den voraussichtlichen Zeitpunkt.
- Familienbudget prüfen: Welche freiwillige Rate ist auch bei Reparaturen, Urlaub und unerwarteten Ausgaben tragbar?
- Vertrag zuordnen: Wer ist Inhaber, wer darf handeln und was ändert sich bei Volljährigkeit?
- Kosten in Euro verlangen: Depot, Ausführung, Fonds, Verwaltung, Verkauf und möglicher Wechsel; Sonderaktionen mit späteren Konditionen vergleichen.
- Risiko verstehen: Welche Verluste könnt ihr tragen, und welches Geld muss zu einem bestimmten Zeitpunkt sicher verfügbar sein?
- Förderung belegen lassen: Bei einem späteren Frühstartrentenangebot Zertifizierung, Anspruch, Abwicklung und Kostenaufteilung schriftlich nachvollziehen.
Ein fiktives Kostenbeispiel: Eine Ausführungsgebühr von einem Euro entspricht bei zehn Euro privater Sparrate bereits zehn Prozent dieser Rate. Bei 50 Euro wären es zwei Prozent. Beides ist nur eine Gebührenrechnung, kein aktuell geprüftes Bankangebot. Sie zeigt, weshalb kleine Sparraten besonders empfindlich auf feste Entgelte reagieren.
Häufige Fragen zur Frühstartrente
Muss ich jetzt schnell ein Depot eröffnen, um die Förderung nicht zu verlieren?
Ein beliebiges Junior-Depot schafft den Förderanspruch nicht. Prüfe Jahrgang, endgültige Regeln und den zertifizierten Vertrag. Das beschlossene Modell enthält außerdem eine Auffanglösung für Kinder ohne individuellen Vertrag. Eine Werbefrist für ein gewöhnliches Depot ist nicht automatisch eine gesetzliche Förderfrist. [2] [3]
Bekommen ältere Geschwister ebenfalls zehn Euro?
Für vor 2020 geborene Kinder ist die laufende staatliche Zehn-Euro-Zahlung nach dem Startmodell nicht vorgesehen. Die Möglichkeit eines ungeförderten passenden Vorsorgevertrags ist von einer Förderberechtigung zu unterscheiden. [3]
Kann ich einen ETF-Sparplan für mein Kind auch ohne Frühstartrente beginnen?
Ja. Die beiden oben verlinkten Anbieter haben normale Junior-Depot-Antragswege. Ob ein Wertpapiersparplan für euch passt, hängt von Ziel, Laufzeit, Kosten und Verlusttragfähigkeit ab. [6] [7]
Ist die Frühstartrente ein Versicherungsvertrag?
Nicht allein wegen des Wortes Rente. Das beschlossene Modell knüpft an einen zertifizierten Standarddepot-Vertrag an. Eine separat angebotene Kinderrentenversicherung ist nicht automatisch dasselbe Produkt und nicht allein dadurch förderfähig. [3]
Dein nächster Schritt
Notiere Geburtsjahr, Sparziel und verfügbaren Monatsbetrag. Entscheide dann, ob du heute unabhängig von der Förderung privat sparen möchtest oder gezielt einen später verfügbaren Frühstartrentenvertrag prüfen willst. Beides kann nebeneinander sinnvoll sein; für die Produktwahl sollten verständliche Bedingungen und vollständige Kosten entscheiden.
- Das Haushaltsbudget für eure Sparrate prüfen
- Kindergeld und Antragswege verstehen
- Neue Ratgeber im Geldbeutelhelden Insider entdecken
Quellen und Prüfstand
Geprüft am 19. Oktober 2026. Für den Gesetzesstand wurden der Bundestagsbeschluss und die darin angenommene Ausschussfassung herangezogen. Ältere Entwurfsangaben wurden damit abgeglichen. Die Bankseiten belegen normale Junior-Depot-Antragswege; es wurden keine Verträge eröffnet und keine persönlichen Eignungsprüfungen durchgeführt. Anbieterlinks sind in dieser Fassung unvergütet. Rechenbeispiele und Grafik sind eigene, offen beschriebene Modelle.
- Deutscher Bundestag: Bundestag beschließt die Frühstartrente, 16.10.2026. Geprüft am 19.10.2026.
- Bundesregierung: Frühstartrente: Startkapital für private Altersvorsorge, 16.10.2026. Geprüft am 19.10.2026.
- Deutscher Bundestag: Regierungsentwurf 21/7864: insbesondere §§ 1–3, 9 und 30 FrühStRG. Geprüft am 19.10.2026.
- Deutscher Bundestag · Finanzausschuss: Beschlossene Ausschussfassung 21/8606: Änderungen und Begründung. Geprüft am 19.10.2026.
- Deutscher Bundestag · Parlamentsnachrichten: Finanzausschuss stimmt der Frühstartrente zu, 14.10.2026. Geprüft am 19.10.2026.
- ING · Anbieterinformation: Direkt-Depot Junior: Produkt und Eröffnung. Geprüft am 19.10.2026.
- Consorsbank · Anbieterinformation: Junior-Depot: Konditionen, Eröffnung und Volljährigkeit. Geprüft am 19.10.2026.