
Ein kostenloses Depot kann kostenpflichtige Orders, Handelsplatzentgelte oder andere Gebühren enthalten. Und selbst eine kostenlose ETF-Sparplanausführung beseitigt weder Fondskosten noch die Geld-Brief-Spanne. Vergleiche die Gesamtkosten deshalb für deine geplante Nutzung und für dasselbe Produkt. Der beworbene Einstiegspreis reicht für diese Entscheidung nicht aus. [1] [2]
Die Kostenarten auseinanderhalten
Die depotführende Stelle kann Gebühren für die Verwahrung, einzelne Käufe und Verkäufe, Sparpläne oder Zusatzleistungen berechnen. Eine Order kann aus Grundpreis, prozentualem Anteil, Mindest- oder Höchstbetrag und einem Handelsplatzentgelt bestehen. Auch Fremdwährungsumrechnung, bestimmte Lagerstellen oder besondere Aufträge können relevant sein. Die aktuellen Preisverzeichnisse von ING und DKB zeigen solche Kategorien; unsere folgenden Beträge stammen ausdrücklich nicht aus diesen Angeboten. [3] [4]
Die laufenden Kosten eines Fonds werden dem Fondsvermögen entnommen. Du erhältst dafür normalerweise keine monatliche Rechnung vom Broker. Angaben wie TER oder OCF bilden diese laufende Kostenebene ab. Produktkosten können darüber hinaus etwa Transaktionskosten innerhalb des Fonds enthalten. Die Handelskosten deiner persönlichen ETF-Order sind davon zu unterscheiden. Das Basisinformationsblatt und die konkrete Kosteninformation der Bank helfen, diese Ebenen zuzuordnen. [1] [2] [5]
Addiere eine TER nicht erneut, wenn sie in einer bereits ausgewiesenen Produktkostensumme enthalten ist. Ebenso darfst du sie nicht nochmals von einer veröffentlichten Fondsrendite abziehen, die bereits nach diesen Fondskosten gerechnet ist. Ein Kostenblatt verwendet bestimmte Anlagebeträge und Haltedauern. Zwei Summen mit unterschiedlichen Annahmen lassen sich nicht direkt als Preisrangliste vergleichen. [2] [5]
Den Spread bei Käufen und Verkäufen verstehen
Der Briefkurs ist der Preis, zu dem du kaufen kannst; der Geldkurs ist der Preis, zu dem du verkaufen kannst. Die Differenz nennt man Geld-Brief-Spanne oder Spread. Ein fiktives Beispiel verwendet 99,90 Euro Geldkurs und 100,10 Euro Briefkurs bei einem Mittelkurs von 100 Euro. Zehn Anteile kosten beim Kauf 1.001 Euro. Ein sofortiger Verkauf derselben zehn Anteile bringt bei unveränderten Kursen 999 Euro. [1]
Die Differenz für diesen Kauf und anschließenden Verkauf beträgt zwei Euro vor zusätzlichen Gebühren. Gegenüber dem angenommenen Mittelkurs kostet jede Seite rechnerisch einen Euro. Die volle Spanne für die Kombination und die halbe Spanne je einzelner Seite sind verschiedene Vergleichsgrößen. Welche Referenz du verwendest, muss deutlich sein; ein Broker zeigt diese Kostenwirkung nicht zwingend als separate Kontobelastung.
Spreads können sich mit Handelszeit, Liquidität, Marktlage und Handelsplatz verändern. Eine günstige sichtbare Ordergebühr garantiert deshalb keinen günstigen Gesamtausführungspreis. Prüfe zum selben Zeitpunkt ausführbare Kurse für dieselbe Menge. Ein Limit begrenzt einen akzeptierten Kaufpreis oder Mindestverkaufspreis, kann aber dazu führen, dass die Order nicht ausgeführt wird. [1] [6]
Zwei fiktive Profile mit derselben Nutzung
In beiden ausdrücklich erfundenen Profilen werden pro Jahr zwölf Sparplankäufe zu je 250 Euro und vier einzelne Orders zu je 1.000 Euro betrachtet. Modell A verlangt keinen Depotpreis, einen Euro je Sparplanausführung und einen Euro je Einzelorder. Modell B kostet 24 Euro Depotführung im Jahr, 2,50 Euro je Sparplanausführung und 7,50 Euro je Einzelorder. Zusätzliche Handelsplatz- und Währungsgebühren werden in diesem Modell mit null angesetzt.
Die vier Einzelorders erhalten jeweils eine angenommene halbe Spanne von 0,05 Prozent auf 1.000 Euro, zusammen zwei Euro im Jahr. Für Sparpläne wird hier keine zusätzliche Spanne modelliert; das ist eine Vereinfachung und kein Merkmal kostenloser Ausführung. Für beide Profile wird dasselbe durchschnittliche Fondsvermögen von 10.000 Euro mit 0,20 Prozent laufenden Modellkosten normiert. Weitere Fondstransaktionskosten sind nicht enthalten.
| Kostenposition | Modell A | Modell B |
|---|---|---|
| Depotführung | 0,00 € | 24,00 € |
| Zwölf Sparplanausführungen | 12,00 € | 30,00 € |
| Vier Einzelorders | 4,00 € | 30,00 € |
| Geschätzte Spanne der vier Einzelorders | 2,00 € | 2,00 € |
| Laufende Fondskosten auf 10.000 Euro | 20,00 € | 20,00 € |
| Gesamte modellierte Kosten | 38,00 € | 106,00 € |
Die direkten Brokergebühren betragen 16 beziehungsweise 84 Euro. Erst mit den hier gesondert gerechneten 20 Euro Fondskosten und zwei Euro Spanne entstehen 38 beziehungsweise 106 Euro modellierte Gesamtkosten. Diese Kosten können auf unterschiedliche Weise wirken: direkt auf dem Konto, im Ausführungspreis oder innerhalb des Fondsvermögens. Eine einzige sichtbare Gebührenbuchung bildet sie nicht vollständig ab.
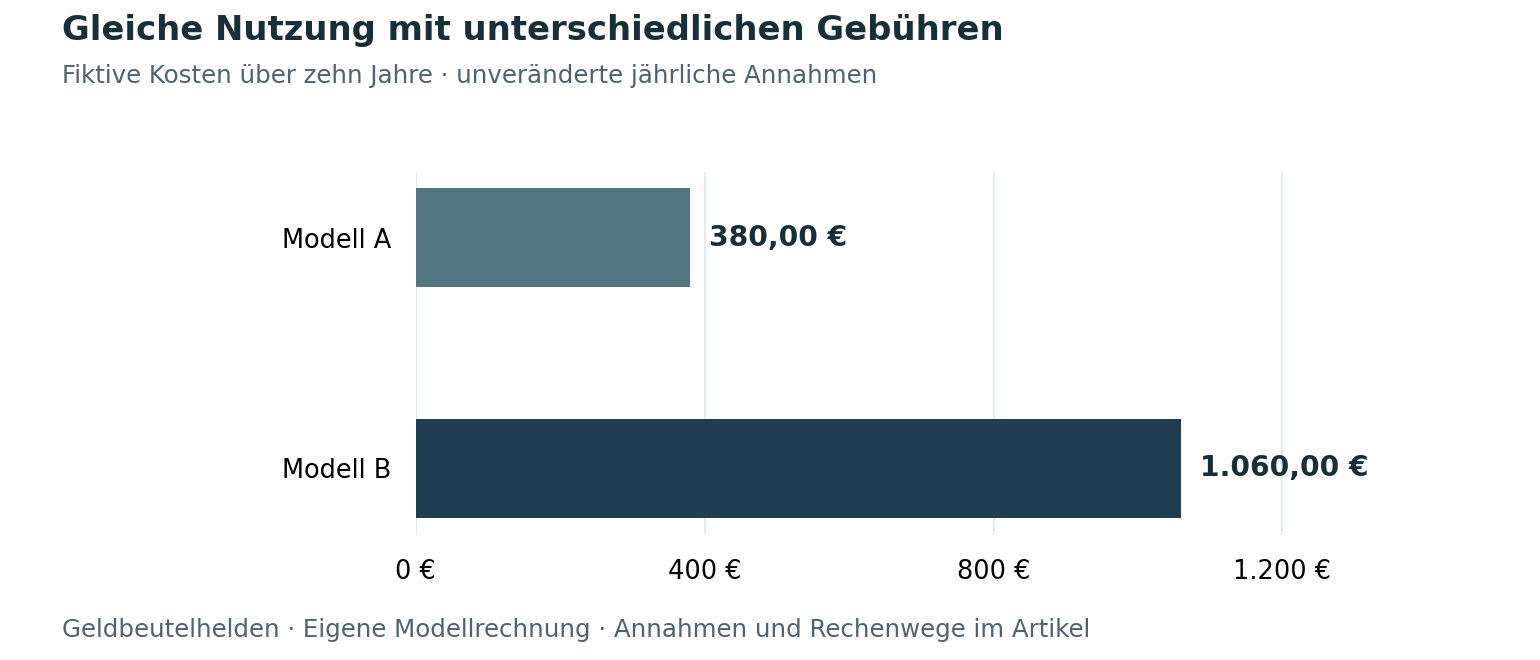
Für zehn Jahre werden Gebühren, Nutzung und der normierte durchschnittliche Fondsbestand künstlich unverändert gehalten. Damit ergeben sich 380 Euro für Modell A und 1.060 Euro für Modell B, eine nominale Differenz von 680 Euro. Die Rechnung addiert jährliche Kosten und simuliert kein echtes Portfolio. Sie enthält weder entgangene Verzinsung noch Veränderungen des Vermögens durch Einzahlungen oder Marktbewegungen. In deiner Planung sollten diese Größen jährlich angepasst werden.
Aktionspreise und Ausführungsregeln prüfen
Ein Aktionspreis kann nur bestimmte Fonds, Neukunden oder einen begrenzten Zeitraum betreffen. Rechne deshalb einen Angebotszeitraum und eine anschließende Phase mit regulären Gebühren getrennt. Prüfe außerdem die Verkaufskosten, wenn nur Sparplankäufe kostenlos sind. Ein niedriger Mindestbetrag kann regelmäßiges Sparen erleichtern, sagt aber wenig über den späteren Ausstieg oder eine größere Einzelorder aus. [3] [4]
Beachte Mindestentgelte und Teilausführungen. Eine Order über mehrere Tage kann je nach Regelwerk zusätzliche Entgelte auslösen. Für eine saubere Vergleichstabelle braucht jede Gebühr deshalb auch ihre Auslösebedingung. Verfügbarkeit der gewünschten Wertpapiere, verständliche Abrechnungen, Bedienbarkeit und steuerliche Datenführung gehören ebenfalls zur Entscheidung. Der niedrigste Modellpreis allein beantwortet diese Fragen nicht. [3] [4]
Wenn du ein bestehendes Depot wechseln möchtest, kläre den Unterschied zwischen einem Übertrag und einem Verkauf mit anschließendem Neukauf. Ein Verkauf kann Gewinne realisieren, Steuern auslösen und zusätzliche Spreads verursachen. Beim Übertrag müssen die benötigten Positionen und steuerlichen Daten beim Zielinstitut korrekt ankommen. Rechne einmalige Wechselkosten gegen eine realistisch erwartete laufende Ersparnis.
Die eigene Rechnung mit Abrechnungen abgleichen
Speichere vor dem Kauf die Kosteninformation und nach der Ausführung die Wertpapierabrechnung. Vergleiche die tatsächlich gehandelte Menge, den Ausführungspreis und die ausgewiesenen Entgelte mit deiner Planung. Die jährliche Kostenübersicht ist eine weitere Kontrolle. Sie kann Produkt- und Dienstleistungskosten auf einer anderen Darstellungsebene zusammenfassen; kläre vor einer Addition, welche Beträge bereits enthalten sind. [2] [5]
Wenn sich deine Nutzung verändert, verändert sich auch der passende Tarif. Bei einem rein fiktiven Preis von einem Euro je Order und zehn Euro je Order liegen vier Geschäfte bei vier beziehungsweise 40 Euro. Zwanzig Geschäfte kosten dagegen 20 beziehungsweise 200 Euro. Ein günstiger prozentualer Preis kann bei kleinen Orders wegen einer Mindestgebühr ungünstig wirken. Für große Beträge können ein Höchstpreis oder zusätzlich prozentuale Kosten entscheidend sein. Verwende deshalb deine typische Ordergröße und eine realistische Zahl von Geschäften.
Halte eine Position für sonstige Gebühren offen, selbst wenn sie momentan null beträgt. So kannst du später etwa tatsächlich angefallene Fremdwährungs- oder Handelsplatzkosten ergänzen. Der Zweck der Vergleichstabelle ist eine überprüfbare Entscheidung für deine Nutzung. Ein allgemeines Urteil über die Qualität eines Anbieters lässt sich aus einem einzelnen Modellpreis nicht ableiten.
Checkliste für einen Depotvergleich
- Gewünschte Produkte, jährliche Sparplankäufe und Einzelorders festhalten.
- Aktuelles Preisverzeichnis mit Dokumentstand sichern.
- Grundpreis, Prozentpreis, Mindestbetrag und Handelsplatzentgelt erfassen.
- Produktkosten, Brokerkosten und Spread getrennt und ohne Doppelzählung rechnen.
- Aktionen und reguläre Gebühren auf denselben Zeitraum verteilen.
- Sonderkosten, Ausführungsregeln und Folgen eines Wechsels prüfen.
Häufige Fragen zu Depotkosten
Ist ein kostenloser Sparplan ohne Kosten
Eine kostenlose Ausführung bezeichnet die jeweilige Brokergebühr. Fondskosten und mögliche Handelsspannen können weiter bestehen, ebenso Gebühren beim späteren Verkauf. [1] [3] [4]
Muss ich die TER von der Fondsrendite abziehen
Bei einer Rendite nach laufenden Fondskosten wäre das eine Doppelzählung. Prüfe die Definition der Rendite und die Kostenebenen deiner Vergleichsrechnung. [1] [2]
Sind 680 Euro meine garantierte Ersparnis
Der Betrag folgt nur aus unseren erfundenen, über zehn Jahre unveränderten Profilen. Echte Gebühren, Nutzung, Ausführungskurse und Fondsbestände verändern das Ergebnis.
Ist der Spread dieselbe Gebühr wie die Orderprovision
Die Provision wird nach dem Tarif berechnet. Der Spread ist die Differenz der ausführbaren Kauf- und Verkaufskurse. Beide können den Anlageerfolg beeinflussen und müssen getrennt erfasst werden. [1]
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Gesetzliche Werte gelten für die genannten Jahre; für spätere Jahre sind neue amtliche Veröffentlichungen zu prüfen. Rechenbeispiele sind eigene, ausdrücklich fiktive Modelle. Ihre Preise, Renditen und Kosten sind keine Prognosen oder zugesagten Einnahmen. Die Erläuterungen beziehen sich auf Privatvermögen in Deutschland und ersetzen keine Prüfung der persönlichen Anlage und Steuersituation.
- Vanguard: ETF-Kosten. Geprüft am 14.10.2026.
- ESMA: Q&A 1818 Kosteninformationen aus PRIIPs-KIDs. Geprüft am 14.10.2026.
- ING-DiBa AG: Preis- und Leistungsverzeichnis Direkt-Depot vom 10. Februar 2026. Geprüft am 14.10.2026.
- Deutsche Kreditbank AG: Preis- und Leistungsverzeichnis DKB-Broker vom 15. September 2026. Geprüft am 14.10.2026.
- ESMA: Q&A 1817 Kostenbestandteile der PRIIPs-Methodik. Geprüft am 14.10.2026.
- ING-DiBa AG: Ordertypen und ihre Funktionsweise. Geprüft am 14.10.2026.