
Wenn dein Depot an Wert verliert, prüfe zuerst, wann du das Geld brauchst und welchen Verlust du tragen kannst. Eine rote Anzeige allein beantwortet nicht, ob du verkaufen, halten oder nachkaufen solltest. Für eine Entscheidung zählen Anlageziel, Produkt, Streuung, Liquidität und Veränderungen deiner persönlichen Situation. Eine frühere positive Entwicklung garantiert keine spätere Erholung. [1] [2]
Drei verschiedene Verlustbegriffe unterscheiden
Ein Verlust seit Kauf vergleicht den aktuellen Wert mit deinen Anschaffungskosten. Ein Rückgang vom bisherigen Höchstwert wird häufig Drawdown genannt. Ein realisierter Verlust entsteht durch die entsprechende Veräußerung und ist für die steuerliche Betrachtung gesondert zu prüfen. Diese Größen können stark auseinanderliegen. Der Kaufpreis ist außerdem kein Versprechen, dass der Markt wieder dorthin zurückkehrt. [1] [3]
Ein fiktives Depot kostet ursprünglich 6.000 Euro, steigt später auf 10.000 Euro und fällt auf 7.000 Euro. Gegenüber dem Hoch beträgt der Rückgang 30 Prozent. Gegenüber dem ursprünglichen Kaufpreis liegt es vor Kosten noch 1.000 Euro im Plus. Ein Verkauf zum jetzigen Wert wäre daher in diesem vereinfachten Beispiel kein realisierter Verlust gegenüber dem Kaufpreis. Ausschüttungen, weitere Käufe und Gebühren würden eine tatsächliche Rechnung verändern.
Auch ein noch nicht verkaufter Bestand hat wirtschaftlich an Wert verloren, wenn der aktuelle mögliche Verkaufserlös gesunken ist. Der Ausdruck Buchverlust bedeutet nicht, dass die Wertminderung bedeutungslos wäre. Er trennt die laufende Bewertung von einem abgeschlossenen Verkauf. Bei einer einzelnen Aktie können etwa Insolvenz, schwache Geschäftsentwicklung oder schlechter Handel den Wert dauerhaft beeinträchtigen. [1]
Die notwendige Erholung richtig rechnen
Fällt eine Anlage um 30 Prozent, reichen anschließend 30 Prozent Gewinn nicht zum Ausgangswert. Aus 10.000 Euro werden 7.000 Euro. Ein Zuwachs von 30 Prozent auf den kleineren Betrag führt nur zu 9.100 Euro. Zurück zu 10.000 Euro braucht es 3.000 Euro Gewinn auf 7.000 Euro, also rund 42,86 Prozent. Entscheidend ist die geänderte Ausgangsbasis.
| Vorheriger Verlust | Rest von 10.000 Euro | Nötiger anschließender Gewinn |
|---|---|---|
| 10 Prozent | 9.000,00 € | 11,11 Prozent |
| 20 Prozent | 8.000,00 € | 25,00 Prozent |
| 30 Prozent | 7.000,00 € | 42,86 Prozent |
| 50 Prozent | 5.000,00 € | 100,00 Prozent |
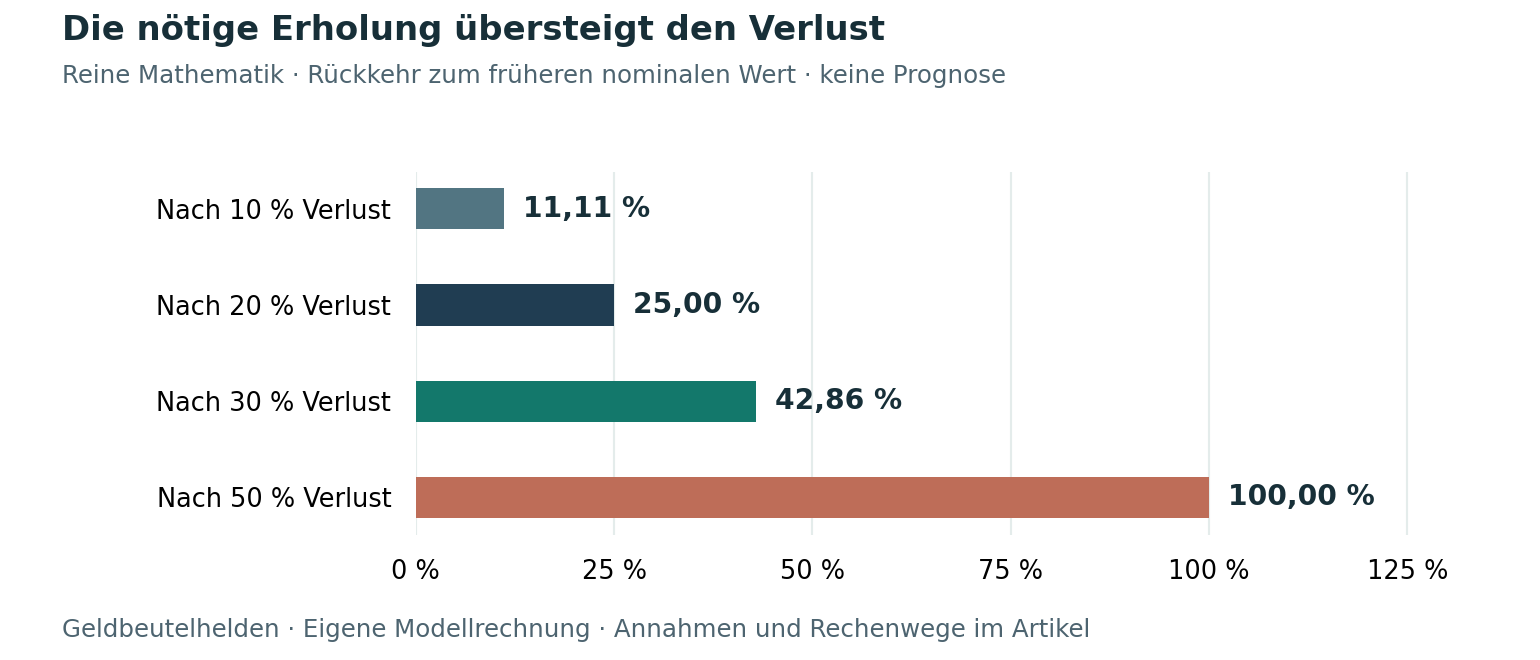
Der Rechenweg lautet Verlustquote geteilt durch eins minus Verlustquote. Bei 50 Prozent ist das 0,50 geteilt durch 0,50, also 100 Prozent. Diese Werte beschreiben die notwendige nominale Erholung und nicht deren Wahrscheinlichkeit. Bei einem vollständigen Verlust bleibt kein Kapital, auf das ein späterer prozentualer Gewinn wirken könnte. Ausschüttungen, Kosten, Steuern und Inflation sind in dieser Tabelle nicht enthalten.
Risiko vorab in Euro übersetzen
Ein Risikobudget beschreibt, welche Wertminderung zu deinem Ziel und deinen finanziellen Verpflichtungen passt. Es ist keine Zusage, dass ein Verlust bei diesem Betrag stoppt. Trenne Geld für absehbare Ausgaben von Kapital, dessen Wert länger schwanken darf. Ein Produkt, das langfristig gedacht ist, kann ungeeignet sein, wenn du es schon bald für Miete, Steuern oder einen geplanten Kauf verkaufen musst. [2]
Unser fiktives Stressmodell betrachtet 30.000 Euro Gesamtvermögen. In Variante A liegen 12.000 Euro in Aktien und 18.000 Euro in einer im Modell unveränderten Reserve. In Variante B sind 24.000 Euro in Aktien und 6.000 Euro Reserve vorgesehen. Die Aktien verlieren in beiden Fällen 40 Prozent. Die Reserve bleibt ausschließlich für diese vereinfachte Rechnung konstant; im echten Leben sind auch ihre Anlageart und Risiken zu prüfen.
| Variante | Aktienverlust | Gesamtwert danach | Gesamtrückgang |
|---|---|---|---|
| A mit 12.000 Euro Aktien | 4.800,00 € | 25.200,00 € | 16 Prozent |
| B mit 24.000 Euro Aktien | 9.600,00 € | 20.400,00 € | 32 Prozent |
Die Rechnung macht deutlich, welchen Eurobetrag dieselbe Marktbewegung bei verschiedenen Aktienanteilen auslöst. Die angenommenen 40 Prozent sind kein Höchstverlust. Einzelaktien können vollständig ausfallen; auch breit gestreute Anlagen können weiter sinken. Wer nur die Modellgrenze aushalten kann, hat damit noch keine sichere Kapitalaufteilung gefunden. Prüfe zusätzlich stärkere Verluste und ein Szenario mit gleichzeitig sinkendem Einkommen. [1] [2]
Eine Entscheidung bei fallenden Kursen vorbereiten
Beginne mit einer Bestandsaufnahme. Welche Zahlungen sind in den nächsten Monaten fällig, welche Rücklagen sind außerhalb des Depots verfügbar und sind Kredite oder Hebel beteiligt. Für gehebelte Produkte können automatische Schließungen und überproportionale Wertverluste eine Rolle spielen. Eine Strategie für einen gewöhnlichen ungehebelten ETF lässt sich darauf nicht ungeprüft übertragen. Die ESMA beschreibt diese zusätzlichen Risiken bei bestimmten Hebelprodukten. [5]
Prüfe danach die ursprünglichen Kaufgründe. Bei einer einzelnen Aktie gehören Unternehmenslage, Finanzierung und Bewertung dazu. Bei einem Fonds sind Index, Konzentration und Produktstruktur wichtig. Halten kann zu einem weiterhin passenden langfristigen Plan gehören. Ein Verkauf kann sinnvoll zu einem veränderten Ziel oder untragbaren Risiko passen. Nachkaufen erhöht den eingesetzten Betrag und sollte ebenfalls eine begründete Entscheidung sein.
Eine neue Sparrate kann die Verteilung deines Vermögens verändern, ohne dass bestehende Positionen sofort verkauft werden. Möchtest du auf zuvor festgelegte Zielanteile zurückgehen, prüfe Kosten und steuerliche Folgen dieses Rebalancings. Häufiges Hin und Her kann die Belastung erhöhen. Verwende kurzfristig benötigte Rücklagen nicht allein in der Hoffnung, einen bisherigen Verlust schnell auszugleichen.
Stop Orders und steuerliche Verluste einordnen
Eine Stop-Loss-Order ohne Limit garantiert keinen Verkauf zum eingestellten Stopkurs. Wird die Schwelle erreicht, kann die Ausführung zum nächsten verfügbaren Preis erfolgen. Bei einem fiktiven Stop von 90 Euro und einem anschließenden Kurs von 84 Euro ist damit ein Verkauf zu 84 Euro möglich. Eine Stop-Limit-Order setzt zusätzlich eine Preisgrenze; wird diese nicht erfüllt, kann der Verkauf ausbleiben. Prüfe die genaue Funktion beim eigenen Broker. [6]
Eine rote Depotanzeige erzeugt allein noch keinen realisierten Steuerverlust. Kapitalverluste lassen sich grundsätzlich nicht mit Arbeitslohn verrechnen. Realisierte Verluste aus einzelnen Aktien sind nach geltendem Recht nur mit entsprechenden Aktienveräußerungsgewinnen verrechenbar, nicht allgemein mit Dividenden oder Zinsen. Fondsverluste folgen einem anderen Verrechnungskreis; eine mögliche Teilfreistellung ist gesondert zu beachten. [3]
Für eine institutübergreifende Verrechnung über die Steuererklärung kann eine Verlustbescheinigung erforderlich sein. Der unwiderrufliche Antrag muss grundsätzlich bis 15. Dezember des laufenden Jahres bei der auszahlenden Stelle eingehen. Eine steuerliche Entlastung gleicht den wirtschaftlichen Verlust nicht vollständig aus. Verkaufe deshalb nicht allein wegen einer möglichen Steuerwirkung, sondern prüfe auch den Anlageplan und die Transaktionskosten. [4]
Einen kurzen Entscheidungsvermerk führen
Notiere vor einer Order den benötigten Geldbetrag, deinen Zeithorizont und den konkreten Grund für die Änderung. Ergänze, welche Annahme du künftig erneut prüfen möchtest. Wenn sich zum Beispiel eine geplante Ausgabe vorzieht, ist das eine andere Entscheidungslage als eine unveränderte langfristige Anlage mit einem schwankenden Marktwert. Ein nachvollziehbarer Vermerk hilft, beide Fälle auseinanderzuhalten.
Kontrolliere den Plan in einem selbst gewählten Rhythmus und zusätzlich bei wichtigen Veränderungen deiner Lebenslage. Dauernde Kurskontrolle liefert nicht automatisch neue Informationen über die Eignung der Anlage. Wenn Produktstruktur oder mögliche Verluste unverständlich bleiben, kläre diese Punkte vor weiteren Käufen. [2]
Checkliste für eine ruhige Risikoprüfung
- Verlust seit Kauf und Rückgang vom Höchstwert getrennt berechnen.
- Fällige Ausgaben und verfügbare Rücklagen außerhalb des Depots prüfen.
- Stressfälle in Euro einschließlich möglicher Einkommensausfälle rechnen.
- Konzentration, Produktstruktur und gegebenenfalls Hebel nachvollziehen.
- Kaufgründe und persönliche Ziele mit dem heutigen Stand vergleichen.
- Entscheidung, Kosten und Steuerfolgen dokumentieren statt nur den Kurs verfolgen.
Häufige Fragen zu Börsenverlusten
Erholt sich jede Aktie bei langer Haltedauer
Eine lange Haltedauer garantiert keine Rückkehr zu einem früheren Kurs. Unternehmensprobleme können dauerhaft wirken und bis zum vollständigen Verlust führen. [1]
Soll ich nach einem Rückgang immer nachkaufen
Prüfe zuerst verfügbares Geld, passende Gewichtung und die heutigen Kaufgründe. Ein niedrigerer Preis allein beweist weder eine günstige Bewertung noch eine spätere Erholung.
Ist der Modellverlust von 40 Prozent die Obergrenze
Er ist eine gewählte Annahme zur Belastungsrechnung. Tatsächliche Verluste können größer sein. Die daraus abgeleitete Verteilung ist deshalb keine allgemeine Anlageempfehlung.
Schützt mich eine Stop Order vor jedem Verlust
Ausführungspreis und Ausführung hängen vom Ordertyp und vom Markt ab. Ein Stop ohne Limit kann schlechter ausgeführt werden; ein Stop mit Limit kann unausgeführt bleiben. [6]
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Gesetzliche Werte gelten für die genannten Jahre; für spätere Jahre sind neue amtliche Veröffentlichungen zu prüfen. Rechenbeispiele sind eigene, ausdrücklich fiktive Modelle. Ihre Preise, Renditen und Kosten sind keine Prognosen oder zugesagten Einnahmen. Die Erläuterungen beziehen sich auf Privatvermögen in Deutschland und ersetzen keine Prüfung der persönlichen Anlage und Steuersituation.
- Bundesministerium der Justiz und Bundesamt für Justiz: WpDVerOV Anlage Musterinformationsblatt Aktien. Geprüft am 14.10.2026.
- ESMA: Get ready to invest. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 20 Kapitalerträge und Verlustverrechnung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 43a Bemessung der Kapitalertragsteuer. Geprüft am 14.10.2026.
- ESMA: TRV Risk Monitor Nummer 1 vom März 2026. Geprüft am 14.10.2026.
- ING-DiBa AG: Ordertypen und ihre Funktionsweise. Geprüft am 14.10.2026.