
Die Prüfung einer Einzelaktie beginnt beim Unternehmen und endet nicht beim Kurschart. Du brauchst ein verständliches Geschäftsmodell, nachvollziehbare Ergebnisse, eine tragfähige Finanzierung und einen Preis, der zu deinen Annahmen passt. Ein niedriger Kennzahlenwert allein beweist keine günstige Anlage. Auch nach sorgfältiger Analyse bleiben erhebliche Verluste möglich.
Dieser Ratgeber zeigt eine Arbeitsweise mit Originalberichten und einem vollständig erfundenen Kennzahlenmodell. Er enthält keine Kursziele oder Kaufempfehlungen. Notiere vor einer Entscheidung, welche Annahmen das erwartete Ergebnis tragen und was gegen sie spricht. Eine einzelne Beteiligung sollte zudem zu deiner gesamten Risikoverteilung passen. [1]
Das Geschäftsmodell in eigenen Worten erklären
Beschreibe, was das Unternehmen verkauft, wer bezahlt und weshalb Kunden das Angebot weiterhin benötigen könnten. Prüfe Abhängigkeiten von wenigen Kunden, Produkten, Rohstoffen oder Ländern. Konkurrenz, Energiepreise, Regulierung und technische Änderungen wirken je nach Geschäft sehr unterschiedlich. Die Risikokapitel eines Originalberichts helfen, konkrete Prüffragen statt allgemeiner Hoffnungen zu formulieren. [8]
Lies, welche Geschäftsfelder profitabel sind und welche Investitionen benötigen. Umsatzwachstum kann durch höhere Mengen, Preise, Wechselkurse oder Zukäufe entstehen. Diese Ursachen haben unterschiedliche Folgen für die Zukunft. Prüfe im Geschäftsbericht die Erläuterungen zu Veränderungen und die Überleitung bereinigter Ergebnisgrößen. Wiederholt auftretende Sonderkosten verdienen besondere Aufmerksamkeit. [5]
Berichte Zeitraum und Prüfung einordnen
Die Bilanz zeigt Vermögenswerte und Verpflichtungen zu einem Stichtag. Gewinn und Verlustrechnung sowie Kapitalflussrechnung zeigen Vorgänge während einer Periode. Lies die Tabellen gemeinsam mit dem Anhang. Vergleiche übereinstimmende Zeiträume und prüfe, ob Vorjahreszahlen durch Verkäufe von Geschäftsteilen oder neue Bilanzierungsregeln angepasst wurden. [2]
Der Prüfungsvermerk gehört zur Lektüre des Jahresabschlusses. Er beschreibt Gegenstand, Verantwortung und Umfang der Prüfung; besonders wichtige Prüfungssachverhalte können auf schwierige Schätzungen hinweisen. Eine Abschlussprüfung bietet keine absolute Sicherheit und garantiert keinen späteren Aktiengewinn. Ein Zwischenbericht kann lediglich prüferisch durchgesehen sein und hat damit einen anderen Prüfungsumfang. [7] [9]
Gewinn und tatsächlich verfügbares Geld unterscheiden
Der Gewinn enthält Erträge und Aufwendungen nach Rechnungslegungsregeln. Zahlungen können zu anderen Zeitpunkten erfolgen. Wachsende Forderungen oder Vorräte binden zum Beispiel Geld, obwohl bereits Umsatz oder Aufwand erfasst wurde. Die Kapitalflussrechnung trennt operative, investive und finanzielle Zahlungsströme. Ein Unternehmensverkauf kann Zahlungsmittel erzeugen, ohne laufenden operativen Geldzufluss darzustellen. [4]
Ein vereinfachter Free Cashflow wird häufig als operativer Cashflow minus bezahlte Investitionen in Sachanlagen und immaterielle Werte berechnet. Prüfe jeweils die Definition des Unternehmens. Zahlungen für solche Investitionen sind nicht automatisch identisch mit bilanziellen Zugängen oder dem gesamten Investitionscashflow. Kredittilgungen und Dividenden können zusätzlich Geld beanspruchen. [6]
Ein reales Lesebeispiel zeigt diese Trennung: BASF berichtete für 2025 einen Free Cashflow von 1.342 Millionen Euro. Im am 29. Juli 2026 veröffentlichten Halbjahresbericht stehen für Januar bis Juni 5.072 Millionen Euro den BASF-Anteilseignern zurechenbares Nettoergebnis neben minus 273 Millionen Euro operativem Cashflow und minus 1.564 Millionen Euro Free Cashflow. Der Anhang nennt einen Coatings-Veräußerungsgewinn nach Steuern von 3.507 Millionen Euro. Das sind unterschiedliche Messgrößen und zudem andere Zeiträume als das volle Jahr 2025. Daraus folgt hier kein Urteil über die Aktie. [6] [7]
Ziehe die genannten realen Beträge nicht einfach voneinander ab, um ein angeblich bereinigtes Nettoergebnis zu erzeugen. Dafür sind die vollständige Überleitung, Zurechnung und weitere Effekte nötig. Ebenso ist ein Verkaufsgewinn etwas anderes als der Verkaufserlös. Verdopple ein Halbjahresergebnis nicht ohne Prüfung von Saisonalität und Einmaleffekten. [7]
Ein fiktives Unternehmen rechnerisch prüfen
Das folgende Unternehmen ist vollständig erfunden. Es hat während des Modelljahres unverändert zwei Millionen gewöhnliche Aktien, keine Verwässerung und einen angenommenen Kurs von 30 Euro. Der Jahresgewinn ist vollständig diesen Aktionären zuzurechnen. Die Kennzahlen in Millionen Euro beziehen sich auf dasselbe Modelljahr beziehungsweise dessen Schlussbilanz.
| Größe | Modellwert |
|---|---|
| Jahresumsatz | 100 Mio. € |
| Operatives Ergebnis EBIT | 10 Mio. € |
| Jahresgewinn nach Steuern | 6 Mio. € |
| Gewichtete Aktienzahl im ganzen Jahr | 2 Mio. Stück |
| Fiktiver Kurs je Aktie | 30 € |
| Finanzschulden am Jahresende | 20 Mio. € |
| Frei verfügbare Zahlungsmittel | 5 Mio. € |
| Operativer Cashflow nach Zinsen und Steuern | 9 Mio. € |
| Bezahlte Sach und immaterielle Investitionen | 4 Mio. € |
Die operative Marge beträgt 10 ÷ 100 gleich zehn Prozent. Das Ergebnis je Aktie, EPS, ist sechs Millionen Euro geteilt durch zwei Millionen Aktien, also drei Euro. Das Kurs-Gewinn-Verhältnis, KGV, ergibt sich mit 30 ÷ 3 gleich zehn. In echten Konzernen müssen dabei das den gewöhnlichen Anteilseignern zurechenbare Ergebnis und die gewichtete Aktienzahl passen; prüfe auch das verwässerte EPS. [2] [3]
Der Börsenwert beträgt im Modell 60 Millionen Euro. Die Nettofinanzschulden betragen 20 minus fünf gleich 15 Millionen Euro. Der stark vereinfachte Unternehmenswert, Enterprise Value, beträgt damit 75 Millionen Euro und das Verhältnis zum EBIT 7,5. Weitere mögliche Anpassungen wie Leasing, Pensionsverpflichtungen oder Minderheitsanteile sind nicht modelliert. Die Größen sind keine automatische Übernahmeformel für jede Branche.
Der vereinfachte Free Cashflow beträgt neun minus vier gleich fünf Millionen Euro. Bezogen auf den Börsenwert sind das rund 8,33 Prozent. Dieser Verhältniswert ist weder eine zugesagte Dividendenrendite noch frei verfügbares Haushaltsgeld. Weitere Investitionen, Finanzierungspflichten und tatsächliche Verfügbarkeit können die Auszahlungsmöglichkeiten begrenzen.
Die Gewinnannahme und den Kaufpreis kritisch prüfen
Nimm nun rein fiktiv an, im gemeldeten Gewinn von sechs Millionen Euro seien zwei Millionen Euro Einmalertrag nach Steuern enthalten. Nach einer vereinfachten Herausrechnung bleiben vier Millionen Euro beziehungsweise zwei Euro je Aktie. Bei unverändertem Kurs steigt das KGV von zehn auf 15. Diese Bereinigung ist eine eigene Modellannahme und keine offiziell bereinigte Unternehmenskennzahl.
| Betrachtung | Gewinn | EPS | KGV |
|---|---|---|---|
| Gemeldeter Modellgewinn | 6 Mio. € | 3,00 € | 10 |
| Nach fiktiver Einmalbereinigung | 4 Mio. € | 2,00 € | 15 |
| Separates schwächeres Szenario | 3 Mio. € | 1,50 € | 20 |
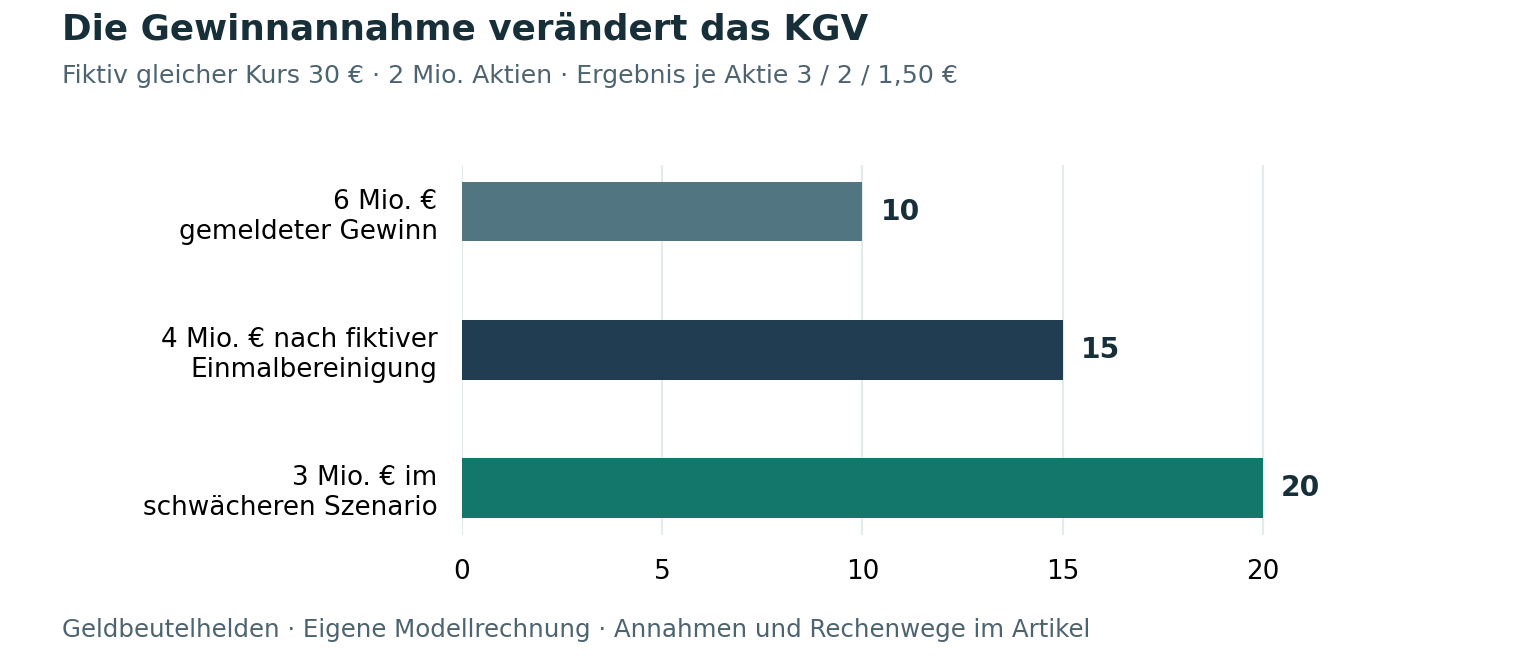
Das schwächere Szenario halbiert dagegen den ursprünglichen Gewinn von sechs auf drei Millionen Euro; es wird nicht zusätzlich auf die Einmalbereinigung angewendet. Bei 1,50 Euro EPS steigt das KGV auf 20, obwohl der angenommene Kurs gleich bleibt. So wird sichtbar, wie stark die Bewertung vom verwendeten Gewinn abhängt. Bei einem Verlustjahr lässt sich ein positives KGV nicht sinnvoll auf dieselbe Weise berechnen.
Prüfe, ob der Gewinn wiederholbar ist, welches Wachstum bereits im Preis steckt und welche Investitionen dafür nötig sind. Vergleiche ähnliche Unternehmen nur mit passenden Zeiträumen und Kennzahlendefinitionen. Für Banken oder Versicherungen sind industrielle Maßstäbe wie Nettofinanzschulden und EV zu EBIT nicht ohne Weiteres übertragbar. Ein scheinbar günstiger Preis kann erhebliche Geschäftsrisiken widerspiegeln.
Schulden und Liquidität über den Zeitraum prüfen
Die Höhe der Schulden allein reicht nicht. Prüfe Zinslast, Fälligkeiten, Finanzierungsmöglichkeiten und frei verfügbare Zahlungsmittel. Kurzfristige Forderungen sind nicht so schnell verfügbar wie Bankguthaben; Vorräte können im Abschwung an Wert verlieren. Schau deshalb auch auf die Qualität der Vermögenswerte und darauf, wie das Unternehmen seine nächsten Verpflichtungen bedienen kann. [2]
Checkliste für deine Aktienanalyse
- Geschäftsmodell, wichtigste Kunden und Risikotreiber erklären.
- Originalbericht, Anhang und Prüfungsvermerk lesen.
- Umsatzursachen, Ergebnisqualität und Einmaleffekte prüfen.
- EPS und Aktienzahl sowie mögliche Verwässerung abgleichen.
- Operativen Cashflow, bezahlte Investitionen und Schuldentilgungen unterscheiden.
- Bewertung unter mehreren Gewinnannahmen prüfen und offene Fragen notieren.
Häufige Fragen zur Einzelaktienanalyse
Bedeutet ein KGV von zehn eine günstige Aktie
Die Zahl braucht einen verlässlichen Gewinn und geschäftlichen Kontext. Einmaleffekte oder sinkende Erträge können das Bild stark verändern. Das Modell zeigt KGV zehn, 15 und 20 bei demselben Kurs.
Ist Free Cashflow automatisch an Aktionäre ausschüttbar
Die Definition und weitere Verpflichtungen sind entscheidend. Der hier verwendete operative Cashflow abzüglich Investitionen liegt noch vor möglichen Tilgungen und Ausschüttungen. [6]
Reicht eine Ergebnispräsentation des Unternehmens
Sie kann einen Einstieg bieten. Für die Prüfung brauchst du die Tabellen, Überleitungen, Risiken und den Anhang des Originalberichts. Eine geprüfte Vergangenheit macht Zukunftsaussagen nicht sicher. [5] [9]
Kann ich ein gutes Unternehmen zu jedem Preis kaufen
Der Kaufpreis beeinflusst dein mögliches Ergebnis. Prüfe, welche Erträge und Erwartungen im Preis enthalten sind, und rechne schwächere Entwicklungen mit. Die Analyse liefert keine Garantie für einen passenden Verkaufskurs. [1]
Quellen und Prüfstand
Die Informationsquellen wurden am 13. Oktober 2026 geprüft. Gesetzliche Werte und tatsächliche Produktmerkmale tragen ihren Geltungszeitraum beziehungsweise Dokumentstand. Rechenbeispiele sind eigene, ausdrücklich fiktive Modelle. Ihre Renditen, Preise und Kosten sind keine Prognosen oder zugesagten Einnahmen. Die Artikel erläutern Grundlagen und ersetzen keine Prüfung deiner persönlichen Anlage und Steuersituation.
- Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin): Aktien auf einen Blick. Geprüft am 13.10.2026.
- U.S. Securities and Exchange Commission (SEC): Beginners' Guide to Financial Statement. Geprüft am 13.10.2026.
- IFRS Foundation / International Accounting Standards Board: IAS 33 Earnings per Share. Geprüft am 13.10.2026.
- IFRS Foundation / International Accounting Standards Board: IAS 7 Statement of Cash Flows. Geprüft am 13.10.2026.
- BASF SE: BASF Report 2025: Results of Operations. Geprüft am 13.10.2026.
- BASF SE: BASF Report 2025: Statement of Cash Flows. Geprüft am 13.10.2026.
- BASF SE: Half-Year Financial Report 2026. Geprüft am 13.10.2026.
- BASF SE: BASF Report 2025: Operational Opportunities and Risks. Geprüft am 13.10.2026.
- BASF SE / Deloitte GmbH Wirtschaftsprüfungsgesellschaft: BASF Report 2025: Auditor’s Report. Geprüft am 13.10.2026.