
Dividenden können deinem Haushalt zusätzliche Zahlungen bringen. Ihre Höhe und Termine sind jedoch unsicher, und der Aktienwert kann gleichzeitig fallen. Für eine brauchbare Planung brauchst du ein Jahresziel, passende Steuerannahmen, eine getrennte Liquiditätsreserve und Szenarien mit geringeren Ausschüttungen. Eine hohe ausgewiesene Dividendenrendite allein ist kein belastbarer Einkommensplan.
Dieser Ratgeber berechnet einen theoretischen Kapitalbedarf für gewöhnliche direkt gehaltene Aktien im Privatvermögen. Er zeigt keine empfohlenen Wertpapiere und keinen garantierten Mindestanlagebetrag. Ausschüttungen von Fonds haben eigene steuerliche Regeln und werden hier nicht mit direkten Aktiendividenden gleichgesetzt.
Dividendenrendite und Gesamtrendite unterscheiden
Die Dividendenrendite setzt eine Ausschüttung je Aktie ins Verhältnis zu einem Kurs. Prüfe, ob dafür die zuletzt gezahlte oder eine erst erwartete Dividende verwendet wird. Eine letzte Ausschüttung von vier Euro ergibt bei 100 Euro Kurs vier Prozent, bei einem späteren Kurs von 50 Euro rechnerisch acht Prozent. Die neue Zahl beweist nicht, dass künftig erneut vier Euro gezahlt werden.
Für das wirtschaftliche Gesamtergebnis zählen Aktienwert und erhaltene Ausschüttungen zusammen. Ein fiktives Depot startet bei 100.000 Euro, endet mit 85.000 Euro Aktienwert und liefert zusätzlich 4.000 Euro Bruttodividende als Bargeld. Zusammen sind das 89.000 Euro und damit elf Prozent weniger als zu Beginn, vor Steuern und Gebühren. Der Schlusswert enthält die Ausschüttung hier ausdrücklich noch nicht. [1]
Auch der Ex-Tag schafft keinen kostenlosen Zusatzgewinn. Mit dem Wegfall der Dividendenberechtigung wird die Ausschüttung rechnerisch aus der Notierung herausgenommen. Tatsächliche Kursbewegungen werden zusätzlich von Angebot und Nachfrage beeinflusst und müssen deshalb nicht exakt dem Dividendenbetrag entsprechen. Ein Kauf kurz vor diesem Termin ist für sich kein verlässlicher Einkommensvorteil. [4]
Beschlossene Zahlung und künftige Erwartungen trennen
Bei einer deutschen Aktiengesellschaft entscheidet die Hauptversammlung über die Verwendung des Bilanzgewinns. Der Gewinnverwendungsbeschluss kann eine Ausschüttung, Rücklagen und einen Gewinnvortrag vorsehen. Frühere Dividenden begründen kein Versprechen für kommende Jahre. Der aus einem Beschluss entstehende Anspruch ist etwas anderes als eine noch erwartete zukünftige Ausschüttung. [2] [3]
Ex-Tag, gesetzliche Fälligkeit und tatsächliche Bankgutschrift sind zudem unterschiedliche Punkte. Nach § 58 Aktiengesetz ist der beschlossene Anspruch grundsätzlich am dritten auf den Beschluss folgenden Geschäftstag fällig; Satzung oder Beschluss können einen späteren Termin vorsehen. Auslandsaktien und besondere Fälle müssen gesondert betrachtet werden. Ein Jahresbetrag geteilt durch zwölf ist deshalb nur ein rechnerischer Monatsdurchschnitt. [2]
Die deutsche Steuerannahme für 2026 festlegen
Für die hier betrachteten privaten Kapitalerträge gilt grundsätzlich ein besonderer Einkommensteuersatz von 25 Prozent. Der Solidaritätszuschlag beträgt im Standardfall 5,5 Prozent dieser Steuer. Ohne Kirchensteuer ergibt das 25 Prozent plus 1,375 Prozentpunkte, zusammen 26,375 Prozent des steuerpflichtigen Ertrags. Bei Kirchensteuerpflicht verändert sich die Berechnung; diese Modellquote ist dann keine passende allgemeine Gesamtbelastung. [6] [7]
Der Sparer-Pauschbetrag beträgt 2026 grundsätzlich 1.000 Euro pro Person beziehungsweise 2.000 Euro bei zusammen veranlagten Ehegatten. Er gilt insgesamt für die erfassten Kapitalerträge. Prüfe deshalb, wie viel davon bereits durch Zinsen, Fonds oder andere Anlagen genutzt wird. Ein zusätzlicher Dividendendepotname schafft keinen weiteren Pauschbetrag. [5]
Ein wirksamer Freistellungsauftrag kann einen verfügbaren Pauschbetrag bereits beim Steuerabzug berücksichtigen. Prüfe die Aufteilung auf deine Banken und die erforderlichen Angaben. Eine mögliche Günstigerprüfung ist eine weitere persönliche Frage und kann bei erfüllten Voraussetzungen die Belastung senken. Beides gehört getrennt von einer pauschalen Bruttorendite in die Planung. [6] [8]
Kapital für ein fiktives Jahresziel berechnen
Das fiktive Ziel beträgt 1.200 Euro im Jahr nach dem beschriebenen Standardabzug, rechnerisch 100 Euro monatlich. Unterstellt wird eine in Deutschland unbeschränkt steuerpflichtige Person mit direkten Aktien im Privatvermögen. Ihr Pauschbetrag ist vollständig durch andere Kapitalerträge genutzt. Es gibt keine Kirchensteuer, Auslandsquellensteuer, Verlustverrechnung oder Günstigerprüfung.
Damit bleiben im Modell von einem Euro Bruttodividende 0,73625 Euro nach Kapitalsteuerabzug. Für das Jahresziel sind 1.200 ÷ 0,73625 gleich rund 1.629,88 Euro Bruttodividende nötig. Der Aktienkapitalbedarf ergibt sich aus diesem Bruttobetrag geteilt durch die angenommene Bruttodividendenrendite. Die Renditen von zwei, vier und sechs Prozent sind ausschließlich frei gewählte Annahmen.
| Fiktive Bruttorendite | Für 1.200 € brutto jährlich | Für 1.200 € nach Standardabzug |
|---|---|---|
| 2 % | 60.000,00 € | 81.494,06 € |
| 4 % | 30.000,00 € | 40.747,03 € |
| 6 % | 20.000,00 € | 27.164,69 € |
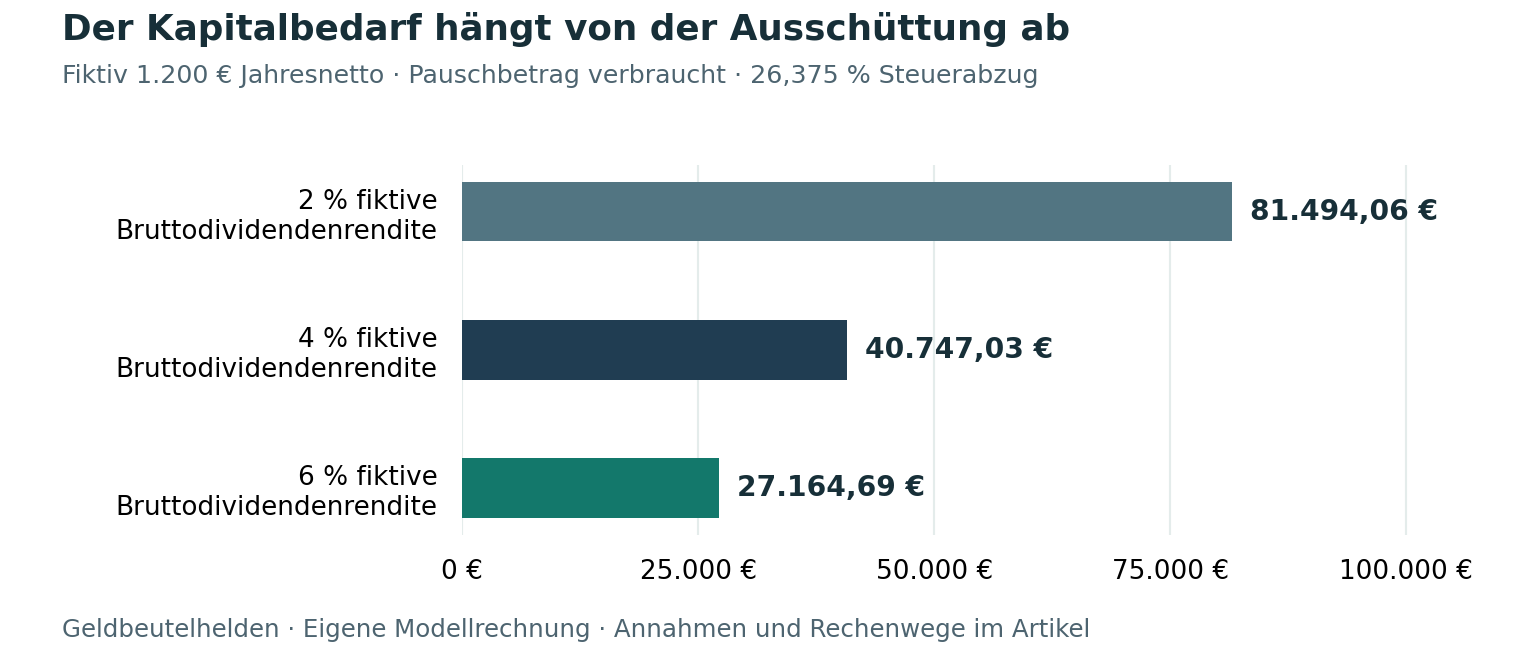
Die Werte bezeichnen ausschließlich das rechnerisch investierte Aktienkapital. Kaufkosten, Depotentgelte, Inflation und weitere persönliche Abgaben sind nicht abgezogen. Ein separater Geldpuffer gehört zusätzlich zur Planung. Die niedrigere Kapitalzahl bei sechs Prozent ist kein Hinweis auf eine sichere oder bessere Strategie; eine erwartete höhere Ausschüttung kann ausfallen oder mit anderen Risiken verbunden sein.
Sind stattdessen die gesamten 1.000 Euro Pauschbetrag für diese Dividenden frei, verändert sich die Rechnung. Unter sonst gleichen Annahmen gilt oberhalb der Pauschale: Jahresbetrag nach Abzug gleich Bruttodividende minus 26,375 Prozent des übersteigenden Teils. Für 1.200 Euro bleiben rechnerisch rund 1.271,65 Euro Bruttodividende nötig. Bei fiktiven vier Prozent entspricht das rund 31.791,17 Euro Aktienkapital. Eine schon für Zinsen genutzte Pauschale darfst du dafür nicht nochmals verwenden. [5]
Kürzungen und einen getrennten Geldpuffer mitrechnen
Halbiert sich im ursprünglichen Modell die gesamte Ausschüttung, fällt der Jahresbetrag nach dem proportionalen Standardabzug von 1.200 auf 600 Euro. Der rechnerische Monatsdurchschnitt sinkt von 100 auf 50 Euro. Diese genaue Halbierung gilt hier wegen des vollständig genutzten Pauschbetrags. Bei einem noch verfügbaren Pauschbetrag wäre der Steuereffekt neu zu berechnen.
Ein separates Rechenbeispiel reserviert zusätzlich zwei Jahresziele, also 2.400 Euro, als verfügbare Liquidität. Zusammen mit dem fiktiven Vier-Prozent-Aktienkapital von 40.747,03 Euro ergibt das 43.147,03 Euro. Die Reserve ist nicht Teil der Dividendenbasis und wird hier nicht verzinst. Zwei Jahresziele sind eine eigene Planannahme, keine allgemeine Mindestvorgabe; längere Ausfälle oder höhere Ausgaben können mehr Mittel erfordern.
Verteile Risiken nicht allein nach Zahlungsterminen. Mehrere Aktien derselben Branche können gleichzeitig unter Druck geraten und Dividenden kürzen. Prüfe, aus welchem Gewinn und Geldfluss Ausschüttungen finanziert werden, welche Schulden fällig sind und welche Investitionen bevorstehen. Eine durch hohe Schulden oder Verkäufe finanzierte Zahlung verdient eine andere Prüfung als ein wiederkehrender operativer Überschuss.
Quellensteuer und Aktienverlust getrennt behandeln
Auslandsdividenden können einer ausländischen Quellensteuer unterliegen. Anrechnung, mögliche Entlastung und Erstattung hängen vom Staat, dem Doppelbesteuerungsabkommen und deinen Voraussetzungen ab. Eine deutsche Bank erstattet überhöhte ausländische Steuern nicht einfach vollständig. Auch ein deutscher Freistellungsauftrag beseitigt diese Belastung nicht automatisch. Das Kapitalmodell enthält deshalb ausdrücklich keine Auslandsquellensteuer. [6] [9] [10]
Realisierte Aktienverluste dürfen nach dem geltenden Recht grundsätzlich nur mit Aktienveräußerungsgewinnen verrechnet werden. Sie gleichen Dividenden nicht aus. Eine Verlustbescheinigung ermöglicht bei erfüllten Voraussetzungen die Berücksichtigung in der Veranlagung, verändert aber nicht diese Verrechnungsart. Für den entsprechenden Antrag bei der Bank gilt grundsätzlich der 15. Dezember des laufenden Jahres. [5] [9]
Checkliste für eine Dividendenplanung
- Jahresziel statt garantierter monatlicher Gutschriften definieren.
- Gezahlte und erwartete Dividenden deutlich unterscheiden.
- Verfügbaren Pauschbetrag, Kirchensteuer und Quellensteuer prüfen.
- Kapitalbedarf unter mehreren ausdrücklich unsicheren Annahmen rechnen.
- Kosten, Kursverluste, Kürzungen und Inflation ergänzen.
- Liquiditätsreserve und tatsächliche Zahlungstermine separat planen.
Häufige Fragen zum Dividendeneinkommen
Erhalte ich bei vier Prozent sicher 100 Euro im Monat
Die Modellrechnung liefert ein theoretisches Jahresziel unter festen Annahmen. Sie garantiert weder die Ausschüttung noch zwölf monatliche Zahlungen. Bereits eine Kürzung oder zusätzliche Kosten verändert den Betrag.
Ist eine Dividendenrendite von acht Prozent besonders gut
Sie kann auch auf einem zuvor gefallenen Kurs und einer alten Ausschüttung beruhen. Prüfe den Zeitraum, die künftige Gewinnverwendung und die wirtschaftliche Tragfähigkeit. Die Zahl allein ist kein Eignungsnachweis.
Welche Steuerbelastung muss ich berücksichtigen
Die Quote gilt hier nur für den beschriebenen Standardabzug ohne Kirchensteuer und mit vollständig verbrauchtem Pauschbetrag. Verfügbarer Pauschbetrag, Günstigerprüfung und Auslandssteuern können die tatsächliche Belastung verändern. [5] [6] [7]
Kann ich Dividenden trotz Kursverlust steuerpflichtig erhalten
Ja. Ein niedrigerer Depotwert beseitigt die Steuer auf eine Ausschüttung nicht automatisch. Auch gewöhnliche realisierte Aktienverluste werden nicht mit Dividenden verrechnet. [5] [9]
Quellen und Prüfstand
Die Informationsquellen wurden am 13. Oktober 2026 geprüft. Gesetzliche Werte und tatsächliche Produktmerkmale tragen ihren Geltungszeitraum beziehungsweise Dokumentstand. Rechenbeispiele sind eigene, ausdrücklich fiktive Modelle. Ihre Renditen, Preise und Kosten sind keine Prognosen oder zugesagten Einnahmen. Die Artikel erläutern Grundlagen und ersetzen keine Prüfung deiner persönlichen Anlage und Steuersituation.
- Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin): Aktien: Chancen, Risiken und wichtige Informationen. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz (Gesetze im Internet): § 58 AktG – Verwendung des Jahresüberschusses. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz (Gesetze im Internet): § 174 AktG – Beschluss über die Verwendung des Bilanzgewinns. Geprüft am 13.10.2026.
- Deutsche Börse AG: Börsenlexikon: Dividendenabschlag. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz (Gesetze im Internet): § 20 EStG – Kapitalerträge, Aktienverluste und Sparer-Pauschbetrag. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz (Gesetze im Internet): § 32d EStG – Gesonderter Steuertarif für Einkünfte aus Kapitalvermögen. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz (Gesetze im Internet): § 4 SolzG 1995 – Zuschlagsatz. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz (Gesetze im Internet): § 44a EStG – Abstandnahme vom Steuerabzug. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz (Gesetze im Internet): § 43a EStG – Bemessung der Kapitalertragsteuer. Geprüft am 13.10.2026.
- Bundesministerium der Finanzen (BMF): Einzelfragen zur Abgeltungsteuer – Schreiben vom 14. Mai 2025. Geprüft am 13.10.2026.