Das Gehalt ist da, die Miete bezahlt und auf dem Konto bleibt noch Geld. Trotzdem wird es einige Wochen später eng: Die Autowerkstatt, ein Jahresbeitrag oder die nächste Stromabrechnung kommen dazu. Ein Haushaltsbudget hilft dir, solche Zahlungen rechtzeitig einzuplanen und herauszufinden, welche Ausgaben du tatsächlich senken kannst.
Dafür brauchst du weder eine kostenpflichtige App noch perfekte Buchhaltung. Du brauchst einen vollständigen Überblick und einen Plan, den du regelmäßig mit der Wirklichkeit vergleichst. Dieser Artikel zeigt dir sieben Schritte, ein durchgerechnetes Monatsbudget und eine Methode, mit der du mögliche Einsparungen fair bewertest.
Das Wichtigste auf einen Blick
- Plane mit Einnahmen, die deinem Haushalt verlässlich zur Verfügung stehen.
- Erfasse laufende Kosten, jährliche Zahlungen und variable Ausgaben getrennt.
- Ein Betrag auf dem Girokonto ist erst dann frei, wenn bevorstehende Zahlungen und Rücklagen berücksichtigt sind.
- Beurteile Sparmaßnahmen nach der tatsächlichen Jahresersparnis und ihren Folgen für deinen Alltag.
Was ist ein Haushaltsbudget und wozu dient ein Haushaltsbuch
Ein Haushaltsbuch beschreibt, was du bereits eingenommen und ausgegeben hast. Ein Haushaltsbudget legt fest, wofür dein Geld künftig reichen soll. Zusammen ergeben beide einen einfachen Regelkreis: erfassen, planen, vergleichen und anpassen. Die Verbraucherzentrale empfiehlt eine Übersicht aus regelmäßigen Einnahmen sowie festen und veränderlichen Ausgaben. [1]
Entscheidend ist die Frage: Welche Verpflichtungen und Ziele kann dein Haushalt mit seinen verfügbaren Mitteln tragen? Dein Budget soll dazu eine nachvollziehbare Antwort liefern. Es kann auch zeigen, dass die Einnahmen für notwendige Ausgaben nicht ausreichen. In diesem Fall brauchst du zusätzliche Unterstützung oder eine Veränderung der Einnahmenseite.
Schritt 1 Verlässliche Einnahmen zusammentragen
Lege Gehaltsabrechnungen, Kontoauszüge und Bescheide bereit. Beginne mit dem Betrag, der deinem Haushalt nach Steuern und Abzügen tatsächlich zufließt. Dazu können Nettogehalt, Rente, bewilligte Leistungen und regelmäßiger Unterhalt gehören. Trage Beträge und Zahlungszeitpunkte ein; nutze für dein Grundbudget eine vorsichtige, nachvollziehbare Annahme.
Weihnachtsgeld, ein Verkauf gebrauchter Dinge oder ein gelegentlicher Bonus lassen sich separat für konkrete Ziele einplanen. Solange Zeitpunkt oder Höhe unsicher sind, sollten laufende Verpflichtungen darauf nicht angewiesen sein. Ebenso sind ein Kredit, eine Umbuchung vom Sparkonto und ein Kursgewinn im Depot keine regelmäßig verfügbaren Haushaltseinnahmen.
Bei Selbstständigkeit zählt für dein privates Budget der nach betrieblichen Kosten, Steuerrücklagen und weiteren Verpflichtungen verfügbare Betrag. Bei Vermietung bleiben ebenfalls Kosten und Rücklagen zu berücksichtigen. Wer nur Umsatz oder Bruttomiete einträgt, überschätzt seinen finanziellen Spielraum. Bei schwankenden Einnahmen hilft eine vorsichtige Basisplanung mit einer gesonderten Übersicht der besseren und schlechteren Monate.
Schritt 2 Feste Ausgaben und Vertragskosten erfassen
Gehe deine Konto- und Kartenumsätze systematisch durch. Notiere Wohnen, Energie, Telefon, Versicherungen, Betreuung, Mitgliedschaften und Kreditraten. Entscheidend ist, welcher Betrag fällig wird und wie lange du daran gebunden bist. Fixkosten können sich verändern; du kannst sie häufig erst nach einer Kündigung, einem Tarifwechsel oder einer größeren Entscheidung senken.
Bei einer Warmmiete prüfst du, welche Nebenkosten bereits enthalten sind. Strom, Heizung oder Wasser dürfen in deinem Plan nicht doppelt auftauchen. Notiere bei Verträgen zusätzlich Laufzeit, Kündigungstermin und mögliche Zusatzkosten. Ein günstiger Einstiegspreis reicht für einen Vergleich über die gesamte Vertragsdauer nicht aus.
- Bargeldabhebung: als Umbuchung erfassen und die späteren Einkäufe einzeln zuordnen.
- Kreditkarte: entweder die einzelnen Käufe oder die Abrechnung als Ausgabe buchen; bei einer detaillierten Übersicht nur die Käufe.
- Überweisung auf ein eigenes Rücklagenkonto: als Geldverteilung kennzeichnen.
- Erstattung eines Einkaufs: der ursprünglichen Ausgabenkategorie zuordnen.
So verhinderst du, dass ein Einkauf zweimal im Haushaltsbuch landet oder eine Verschiebung zwischen eigenen Konten wie neues Einkommen aussieht.
Schritt 3 Jahreskosten und planbare Rücklagen einbauen
Ein Jahresbetrag lässt sich für einen laufenden Budgetplan durch zwölf teilen. Auch die Verbraucherzentrale empfiehlt, seltenere feste Zahlungen auf Monatsbeträge umzurechnen und dafür Rücklagen zu bilden. [1] Erfasst du einen jährlichen Versicherungsbeitrag schon als monatlichen Planbetrag, kommt er in der Übersicht kein zweites Mal hinzu.
Neben vertraglichen Rechnungen gibt es absehbare Ausgaben: Wartung, Urlaub, Geschenke oder die spätere Ersatzbeschaffung eines Haushaltsgeräts. Im folgenden Modellhaushalt werden diese Zwecke separat geplant. Das sind eigene Annahmen für das Beispiel, keine empfohlenen Standardbeträge.
| Zweck | Jahresbetrag | Monatlicher Planbetrag |
|---|---|---|
| Autowartung und Kfzsteuer | 1.200 € | 100 € |
| Urlaub | 1.800 € | 150 € |
| Geschenke und Schulbedarf | 720 € | 60 € |
| Ersatzbedarf im Haushalt | 720 € | 60 € |
| Summe | 4.440 € | 370 € |
Beim Start zählt außerdem die Fälligkeit. Wird in drei Monaten eine Rechnung über 360 Euro fällig und hast du dafür noch nichts angespart, brauchst du bis dahin 120 Euro pro Monat. Die allgemeine Jahresumlage von 30 Euro würde zunächst nicht reichen. Sobald diese erste Rechnung finanziert ist, kannst du für die nächste jährliche Zahlung mit der laufenden Umlage weiterplanen.
Trenne zweckgebundene Rücklagen vom Notgroschen. Die Rücklage für die nächste bekannte Rechnung ist bereits verplant. Der Notgroschen hilft bei unerwarteten Ereignissen. Wie groß er sein soll, hängt unter anderem von notwendigen Ausgaben, Einkommenssicherheit und möglichen Reparaturen ab; dafür gibt es keinen Betrag, der zu jedem Haushalt passt.
Schritt 4 Variable Ausgaben realistisch beobachten
Lebensmittel, Drogerie, Mobilität, Kleidung und Freizeit schwanken. Erfasse diese Ausgaben zunächst so, wie sie entstehen. Für den Einstieg reichen wenige verständliche Kategorien. Sammle Belege, notiere kleinere Barzahlungen und ordne die Ausgaben einmal pro Woche zu. Der Beratungsdienst Geld und Haushalt nennt einen bis drei Monate als Zeitraum, nach dem ein erster aussagekräftiger Überblick entsteht. [2]
Setze anschließend Grenzen, die zu deinem bisherigen Verbrauch und zu geplanten Veränderungen passen. Ein willkürlich halbierter Lebensmittelbetrag lässt sich selten dauerhaft halten. Sinnvoller ist ein Ziel, das aus konkreten Maßnahmen entsteht: Einkaufsplanung, weniger weggeworfene Lebensmittel oder weniger spontane Zusatzkäufe.
Für ein Wochenbudget kannst du mit 52 Wochen pro Jahr rechnen. Ein Lebensmittelbudget von 600 Euro monatlich entspricht dann 600 × 12 ÷ 52 = rund 138,46 Euro pro Woche. Würdest du stattdessen jede Woche 150 Euro ausgeben, wären das im Rechenmodell 7.800 Euro jährlich statt der geplanten 7.200 Euro. Die Umrechnung durch vier unterschätzt also den Jahresbedarf; die Rechnung mit 52 Wochen ist eine Näherung.
Schritt 5 Den tatsächlich freien Betrag berechnen
Jetzt verbindest du die einzelnen Bausteine. Für unseren Modellhaushalt stehen monatlich 3.600 Euro zur Verfügung. Alle folgenden Beträge sind fiktiv. Sie beschreiben weder einen durchschnittlichen Haushalt noch eine passende Ausgabenhöhe für jede Familie.
| Verwendung | Monatlicher Betrag |
|---|---|
| Warmmiete einschließlich Heiz- und Betriebskosten | 1.100 € |
| Strom | 110 € |
| Internet und Mobilfunk | 80 € |
| Versicherungen mit monatlicher Abbuchung | 150 € |
| Kreditrate | 200 € |
| Feste monatliche Ausgaben insgesamt | 1.640 € |
| Lebensmittel und Haushalt | 600 € |
| Mobilität | 190 € |
| Kleidung und Gesundheit | 100 € |
| Freizeit einschließlich Abos | 200 € |
| Variable Ausgaben insgesamt | 1.090 € |
| Planbare Rücklagen aus der Jahrestabelle | 370 € |
| Aufbau des Notgroschens | 150 € |
| Noch nicht verplanter Spielraum | 350 € |
| Gesamte geplante Geldverwendung | 3.600 € |
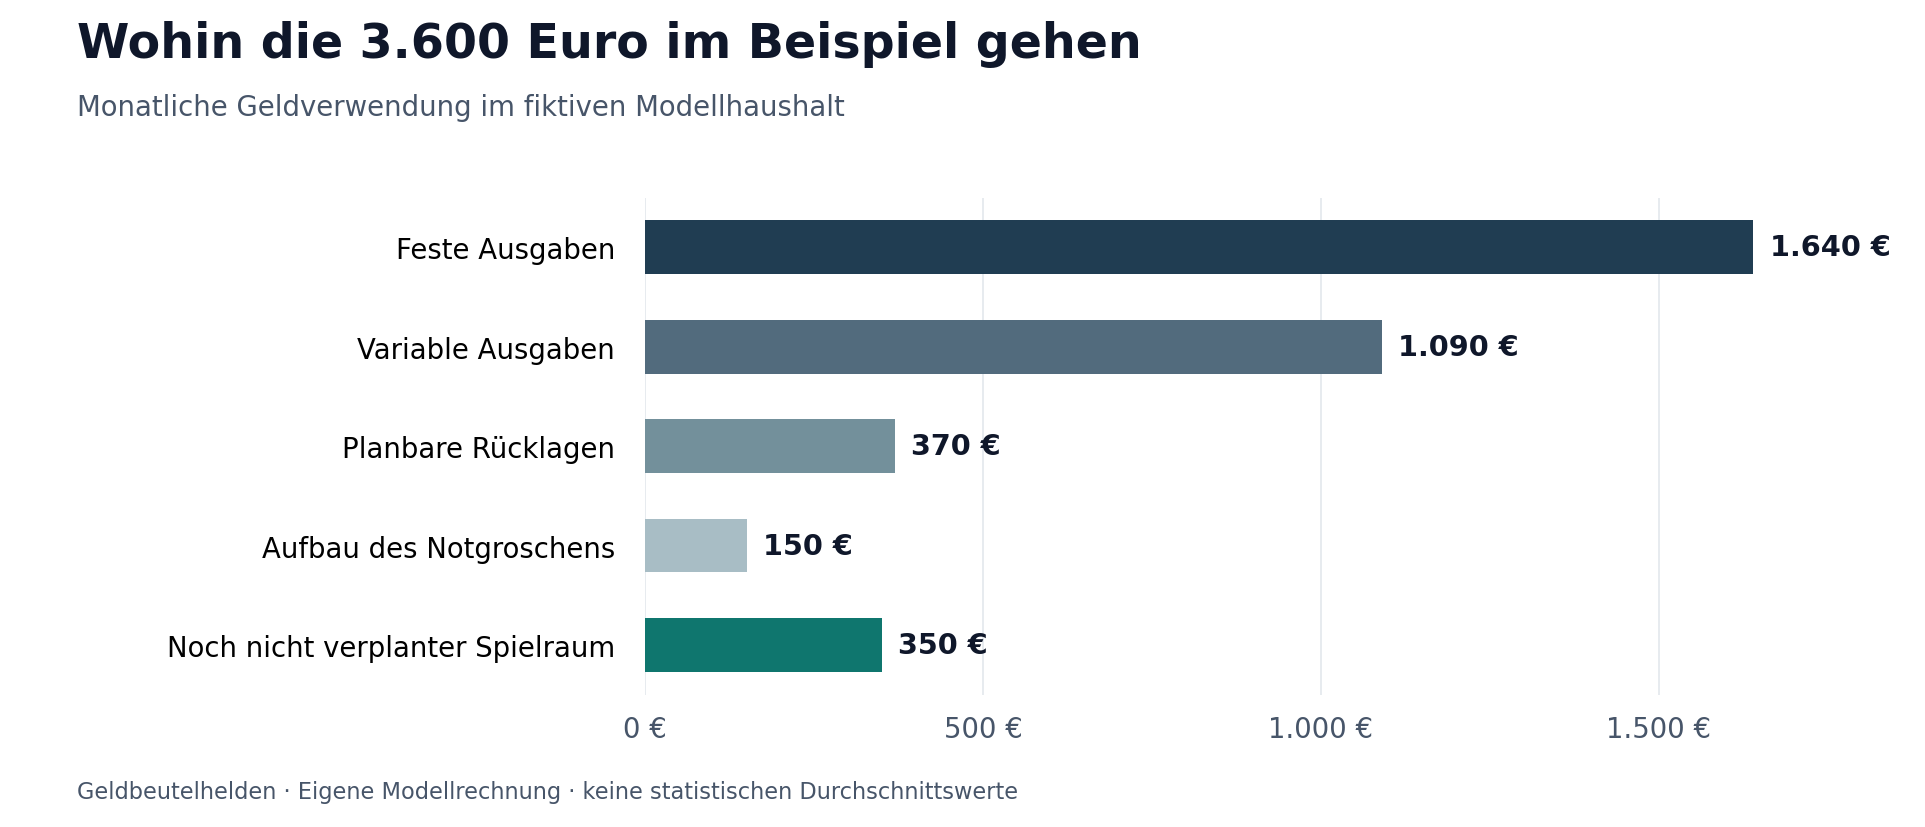
Die Rechnung lautet: 3.600 − 1.640 − 1.090 − 370 − 150 = 350 Euro. Würdest du nur laufende und variable Ausgaben abziehen, sähe der Spielraum mit 870 Euro viel größer aus. Davon sind aber 520 Euro für planbare Rücklagen und den Aufbau der Reserve vorgesehen.
Die Übersicht zeigt eine geplante Geldverwendung. Rücklagen und Notgroschen sind dabei keine zusätzlichen Konsumausgaben, sondern Geld, das du für spätere Zwecke reservierst. Wird eine daraus finanzierte Rechnung später bezahlt, musst du die Rücklage entsprechend vermindern. Der Betrag darf in der Planung nicht erneut zusätzlich belastet werden.
Ob die 350 Euro wirklich verfügbar sind, prüfst du mit einem Blick auf die nächsten Fälligkeiten. Einnahmen minus Ausgaben kann im Jahresdurchschnitt passen, während in einem einzelnen Monat Geld fehlt. Eine einfache zweite Liste mit Zahlungstermin, Betrag und bereits vorhandener Rücklage zeigt solche Engpässe frühzeitig.
Schritt 6 Sparpotenzial finden und fair bewerten
Wähle zuerst Maßnahmen, die du mit überschaubarem Aufwand umsetzen kannst. Prüfe ungenutzte Leistungen, laufende Vertragskosten und wiederkehrende Ausgaben. Größere Posten wie Wohnen und Mobilität können mehr bewirken, erfordern aber oft längere Planung. Notiere für jede Maßnahme die erwartete Ersparnis, den Aufwand und mögliche Nachteile.
| Maßnahme | Annahme im Beispiel | Entlastung pro Monat |
|---|---|---|
| Ungenutzte Abos kündigen | Freizeit von 200 auf 175 € | 25 € |
| Internet und Mobilfunk anpassen | Von 80 auf 60 € | 20 € |
| Stromkosten reduzieren | Von 110 auf 95 € | 15 € |
| Einkauf besser planen | Lebensmittel von 600 auf 555 € | 45 € |
| Summe | Bei voller Wirksamkeit | 105 € |
Diese Beträge sind Rechenannahmen und keine aktuellen Angebote. Bei unveränderten Einnahmen und sonstigen Ausgaben steigt der noch nicht verplante Spielraum von 350 auf 455 Euro monatlich. Wirken alle Maßnahmen zwölf volle Monate, ergibt das 1.260 Euro. Fallen einmalig 30 Euro Wechselkosten an, bleiben in diesem Zeitraum 1.230 Euro; im Monat dieser Zahlung beträgt der Spielraum 425 statt 455 Euro.
Bei Strom und Gas lohnt sich ein Blick auf den tatsächlichen Abschlag sowie auf die Kosten nach dem ersten Vertragsjahr. Ein einmaliger Bonus kann einen günstigen Jahrespreis ergeben, ohne deine laufende monatliche Belastung sofort zu senken. Die Verbraucherzentrale weist auf Bonusbedingungen und oft höhere Kosten im zweiten Jahr hin. [3]
Zähle eine Ersparnis erst ab dem Zeitpunkt, zu dem die Änderung wirksam wird. Eine gekündigte Mitgliedschaft spart bis zum Vertragsende noch nichts. Eine niedrigere Kreditrate wiederum kann nur auf einer längeren Laufzeit beruhen und die Gesamtkosten erhöhen. Bei Versicherungen vergleichst du den benötigten Schutz und die Bedingungen; ein niedrigerer Beitrag allein sagt wenig über den Nutzen aus.
Lege nach der Umsetzung fest, wofür die Entlastung genutzt werden soll. Sonst kann eine zusätzliche Ausgabe die Ersparnis wieder aufbrauchen. Für den Modellhaushalt wäre etwa möglich, einen Teil für unvorhergesehene Kosten zu reservieren und einen Teil bewusst für ein persönliches Ziel freizugeben.
Schritt 7 Das Budget monatlich überprüfen
Vergleiche einmal im Monat deinen Plan mit den tatsächlichen Werten. Stelle nicht nur fest, dass eine Kategorie teurer war. Suche den Grund: War es ein einmaliger Kauf, eine Preiserhöhung, eine vergessene Rechnung oder eine zu knappe Annahme? Eine ungewöhnliche Ausgabe verändert die langfristige Planung anders als eine dauerhaft höhere Miete.
- Sind alle Konten, Karten und Barzahlungen berücksichtigt?
- Reichen die Rücklagen bis zu den nächsten Fälligkeiten?
- Welche Abweichungen bleiben voraussichtlich bestehen?
- Welche Sparmaßnahme ist bereits wirksam und im Kontoauszug erkennbar?
- Welche eine Änderung setzt du im nächsten Monat um?
Wenn mehrere Personen zum Haushalt gehören, besprecht gemeinsame Kosten und persönliche Spielräume. Ein Budget funktioniert besser, wenn seine Regeln verständlich und akzeptiert sind. Zum Start genügt eine feste kurze Besprechung; die Übersicht darf einfach bleiben, solange alle wesentlichen Beträge enthalten sind.
Plan und Haushaltsbuch vergleichen: ein Monatsbeispiel
Das folgende eigene Beispiel verwendet drei Positionen aus dem Modellhaushalt. Die tatsächlichen Beträge sind ebenfalls frei gewählt. Eine positive Abweichung bedeutet hier weniger ausgegeben als geplant; eine negative Abweichung bedeutet mehr ausgegeben.
| Ausgabe | Geplant | Tatsächlich | Plan minus Ist |
|---|---|---|---|
| Lebensmittel und Haushalt | 600 € | 660 € | −60 € |
| Kleidung und Gesundheit | 100 € | 120 € | −20 € |
| Freizeit einschließlich Abos | 200 € | 170 € | +30 € |
| Summe dieser drei Positionen | 900 € | 950 € | −50 € |
Für diese drei Positionen wurden 50 Euro mehr ausgegeben als geplant. Bleibt der übrige Modellhaushalt unverändert, sinkt der noch freie Betrag von 350 auf 300 Euro. Daraus folgt noch keine dauerhafte jährliche Mehrbelastung. Prüfe, ob etwa ein einmaliger Einkauf dahintersteckt oder ein Planwert regelmäßig zu niedrig ist.
Eine einfache Vorlage für deinen Haushaltsplan
Übertrage diese Zeilen auf Papier oder in eine Tabelle. Ergänze die Positionen, die für deinen Haushalt wichtig sind. Bewahre zusätzlich die Liste mit Jahreszahlungen und Fälligkeiten auf.
| Position | Plan pro Monat | Tatsächlich | Abweichung |
|---|---|---|---|
| Verlässlich verfügbare Einnahmen | ________ | ________ | ________ |
| Feste monatliche Ausgaben | ________ | ________ | ________ |
| Variable Ausgaben | ________ | ________ | ________ |
| Planbare Rücklagen | ________ | ________ | ________ |
| Reserve und weitere Sparziele | ________ | ________ | ________ |
| Noch nicht verplanter Spielraum | ________ | ________ | ________ |
Für Einnahmen ist die Abweichung „tatsächlich minus Plan“; für Ausgaben zeigt ein positiver Wert nach derselben Rechnung, dass du mehr ausgegeben hast als vorgesehen. Vermerke diese Logik in deiner Tabelle, damit Plus und Minus eindeutig bleiben.
Was du tun kannst wenn das Budget nicht reicht
Ein dauerhaft negatives Ergebnis kann trotz sorgfältiger Planung bestehen. Prüfe zuerst, ob ein Buchungsfehler oder eine doppelte Erfassung dahintersteckt. Bleibt eine echte Lücke, helfen reine Sparvorsätze oft nicht weiter. Notwendige Wohn- und Lebenshaltungskosten haben Vorrang; hole dir Unterstützung, wenn Rechnungen offen bleiben oder du laufende Ausgaben zunehmend durch neue Schulden finanzierst.
Die Caritas bietet eine kostenlose Online-Schuldnerberatung und eine Suche nach Beratungsstellen an. [4] Je nach Lebenslage kann es außerdem sinnvoll sein, mögliche Leistungsansprüche prüfen zu lassen. Der KiZ-Lotse der Bundesagentur für Arbeit gibt Hinweise auf einen möglichen Kinderzuschlag; er berechnet keine Leistungshöhe und ersetzt keinen Antrag. [5] Informationen zum Wohngeld findest du beim zuständigen Bundesministerium. [6]
Für einen zusätzlichen Verdienst rechnest du mit dem verfügbaren Mehrbetrag nach Kosten und Abzügen. Der Verkauf eigener Gegenstände kann kurzfristig helfen, ersetzt aber kein dauerhaft tragfähiges Einkommen. Auch unsichere Kursgewinne eignen sich nicht, um eine monatliche Finanzierungslücke zuverlässig zu schließen.
Häufige Fragen zum Haushaltsbudget
Muss ich die 50 30 20 Regel einhalten
Nein. Die Methode teilt das Nettoeinkommen grob in 50 Prozent für notwendige Ausgaben, 30 Prozent für Wünsche und 20 Prozent fürs Sparen auf. Sie ist eine Orientierung, die zur Lebenssituation passen muss. [8] Bei 3.600 Euro wären das 1.800, 1.080 und 720 Euro. Für unseren Modellhaushalt liegen schon feste Ausgaben und Lebensmittel zusammen bei 2.240 Euro. Ein realistischer eigener Plan ist deshalb hilfreicher als eine erzwungene Quote.
Brauche ich eine kostenpflichtige Budget App
Nein. Papier und eine einfache Tabelle reichen zum Einstieg. Als digitale Alternative gibt es den kostenfreien Web-Budgetplaner von Geld und Haushalt, dem Beratungsdienst der Sparkassen-Finanzgruppe. Für die dauerhafte Nutzung ist ein Benutzerkonto vorgesehen. [7] Wähle eine Methode, bei der du deine Ausgaben vollständig und regelmäßig erfassen kannst.
Ist eine Überweisung auf mein Tagesgeldkonto eine Ausgabe
Sie ist eine Verschiebung zwischen deinen eigenen Konten. In deinem Plan für die Geldverwendung kannst du sie als Rücklage oder Sparziel reservieren. In der Übersicht deiner tatsächlichen Konsumausgaben sollte die Überweisung nicht zusätzlich auftauchen. Sonst wirkt dein Verbrauch größer, als er ist.
Wie viel kann ich durch einen Haushaltsplan sparen
Das hängt von deiner Ausgangslage ab. Im fiktiven Beispiel ergeben vier angenommene Änderungen 105 Euro monatliche Entlastung. Ein anderer Haushalt kann mehr, weniger oder zunächst gar nichts einsparen. Der Nutzen liegt darin, konkrete Handlungsoptionen zu erkennen und ihre Wirkung zu prüfen.
Was ist bei schwankenden Einnahmen wichtig
Trenne deine vorsichtige Basisplanung von den tatsächlichen monatlichen Zuflüssen. Plane feste Verpflichtungen so, dass schwächere Monate berücksichtigt sind, und reserviere Überschüsse aus besseren Monaten für den Ausgleich. Prüfe daneben die nächsten Zahlungstermine; ein positiver Jahresdurchschnitt allein verhindert keinen kurzfristigen Engpass.
Dein nächster Schritt
Nimm heute die letzten Kontoauszüge und deine bekannten Jahresrechnungen zur Hand. Erfasse deine verlässlichen Einnahmen, laufenden Ausgaben und absehbaren Rücklagen. Danach wählst du eine einzige Maßnahme, die du tatsächlich umsetzen kannst. So entsteht aus dem Haushaltsbudget ein Plan, der dir im nächsten Monat bei einer konkreten Entscheidung hilft.
Quellen und hilfreiche Links
- Verbraucherzentrale: Haushaltsbuch führen – Überblick über Ihre Finanzen. Geprüft am 22.10.2026.
- Beratungsdienst Geld und Haushalt: Wie Ihnen ein Haushaltsbuch hilft, Ihre Finanzen im Griff zu haben. Geprüft am 13.10.2026.
- Verbraucherzentrale: Was Sie bei Bonus-Tarifen für Strom und Gas beachten sollten. Geprüft am 13.10.2026.
- Caritas: Schuldnerberatung. Geprüft am 13.10.2026.
- Bundesagentur für Arbeit: KiZ-Lotse – Anspruch auf Kinderzuschlag prüfen. Geprüft am 13.10.2026.
- Bundesministerium für Wohnen, Stadtentwicklung und Bauwesen: Wohngeld – Fragen und Antworten. Geprüft am 13.10.2026.
- Beratungsdienst Geld und Haushalt: Kostenfreier Web-Budgetplaner. Geprüft am 13.10.2026.
- Erste Bank und Sparkasse: Haushaltsbudget erstellen und 50-30-20-Methode einordnen. Geprüft am 13.10.2026.
Methodik und Transparenz: KI-gestützter Artikel für Geldbeutelhelden. Quellen recherchiert am 13. Oktober 2026. Rechenbeispiele, Grafik und Vorlage sind eigene Modellrechnungen; sie bilden keine tatsächlich geprüften Tarife oder einen statistischen Durchschnitt ab. Die verlinkten Informations- und Beratungsangebote sind keine Affiliate-Links.