
Bei einer Festgeldleiter legst du nicht den gesamten Betrag für dieselbe Dauer an. Du teilst ihn auf mehrere Verträge mit unterschiedlichen Fälligkeiten auf. Dadurch kannst du in mehreren Jahren neu entscheiden, ob du Geld brauchst oder wieder anlegst. Diese Planungsmethode verteilt Entscheidungen; sie garantiert weder höhere Zinsen noch jederzeitigen Zugriff auf die gesamte Anlage.
Was die Leiter im Alltag leisten soll
Eine Leiter kann zu Geld passen, das du länger entbehren kannst, dessen endgültiger Verwendungszeitpunkt aber nicht für den gesamten Betrag feststeht. Jährliche Fälligkeiten schaffen Gelegenheiten zur Anpassung. Entscheidend ist, ob deren Beträge zu deinen möglichen Ausgaben passen. Drei gleiche Tranchen sind ein einfaches Modell, kein vorgeschriebenes Verhältnis.
Die Konstruktion folgt aus gewöhnlichen Festgeldverträgen: Jede Tranche hat eine eigene Bindung und einen eigenen Abschlusszins. Die Regeln für Zugriff, Zinsgutschrift und Verlängerung ändern sich durch das Wort Leiter nicht. Die hier geprüften ING- und DKB-Produkte sehen während der Laufzeit keine normale Teilverfügung vor. Halte eine zugängliche Reserve deshalb außerhalb der Leiter. [1] [2]
Ein Modell mit 18.000 Euro und drei Fälligkeiten
Für unser ausdrücklich fiktives Modell werden 18.000 Euro gleichzeitig aufgeteilt. Tranche A bindet 6.000 Euro für ein Jahr zu zwei Prozent p. a., Tranche B denselben Betrag für zwei Jahre zu 2,5 Prozent, Tranche C für drei Jahre zu drei Prozent. Die Zinsen werden einfach berechnet und erst am jeweiligen Ende gezahlt. Steuern, Gebühren, Inflation und Bankausfälle sind nicht enthalten.
| Tranche | Laufzeit | Bruttozinsen | Fälliger Betrag |
|---|---|---|---|
| A: 6.000 € zu 2,00 % | 1 Jahr | 120,00 € | 6.120,00 € |
| B: 6.000 € zu 2,50 % | 2 Jahre | 300,00 € | 6.300,00 € |
| C: 6.000 € zu 3,00 % | 3 Jahre | 540,00 € | 6.540,00 € |
Die Zinsformel lautet jeweils Kapital × Jahreszinssatz × Jahre. Die drei ursprünglichen Verträge erwirtschaften zusammen 960 Euro Bruttozinsen. Diese Beträge entstehen zu verschiedenen Zeitpunkten. Die 18.000 Euro zurückgezahltes Kapital sind bereits vorhandenes Vermögen und kein zusätzlich verdientes Einkommen. Aus den drei Auszahlungen lässt sich daher keine laufende Jahresrendite von 6.120 oder 6.300 Euro ableiten.
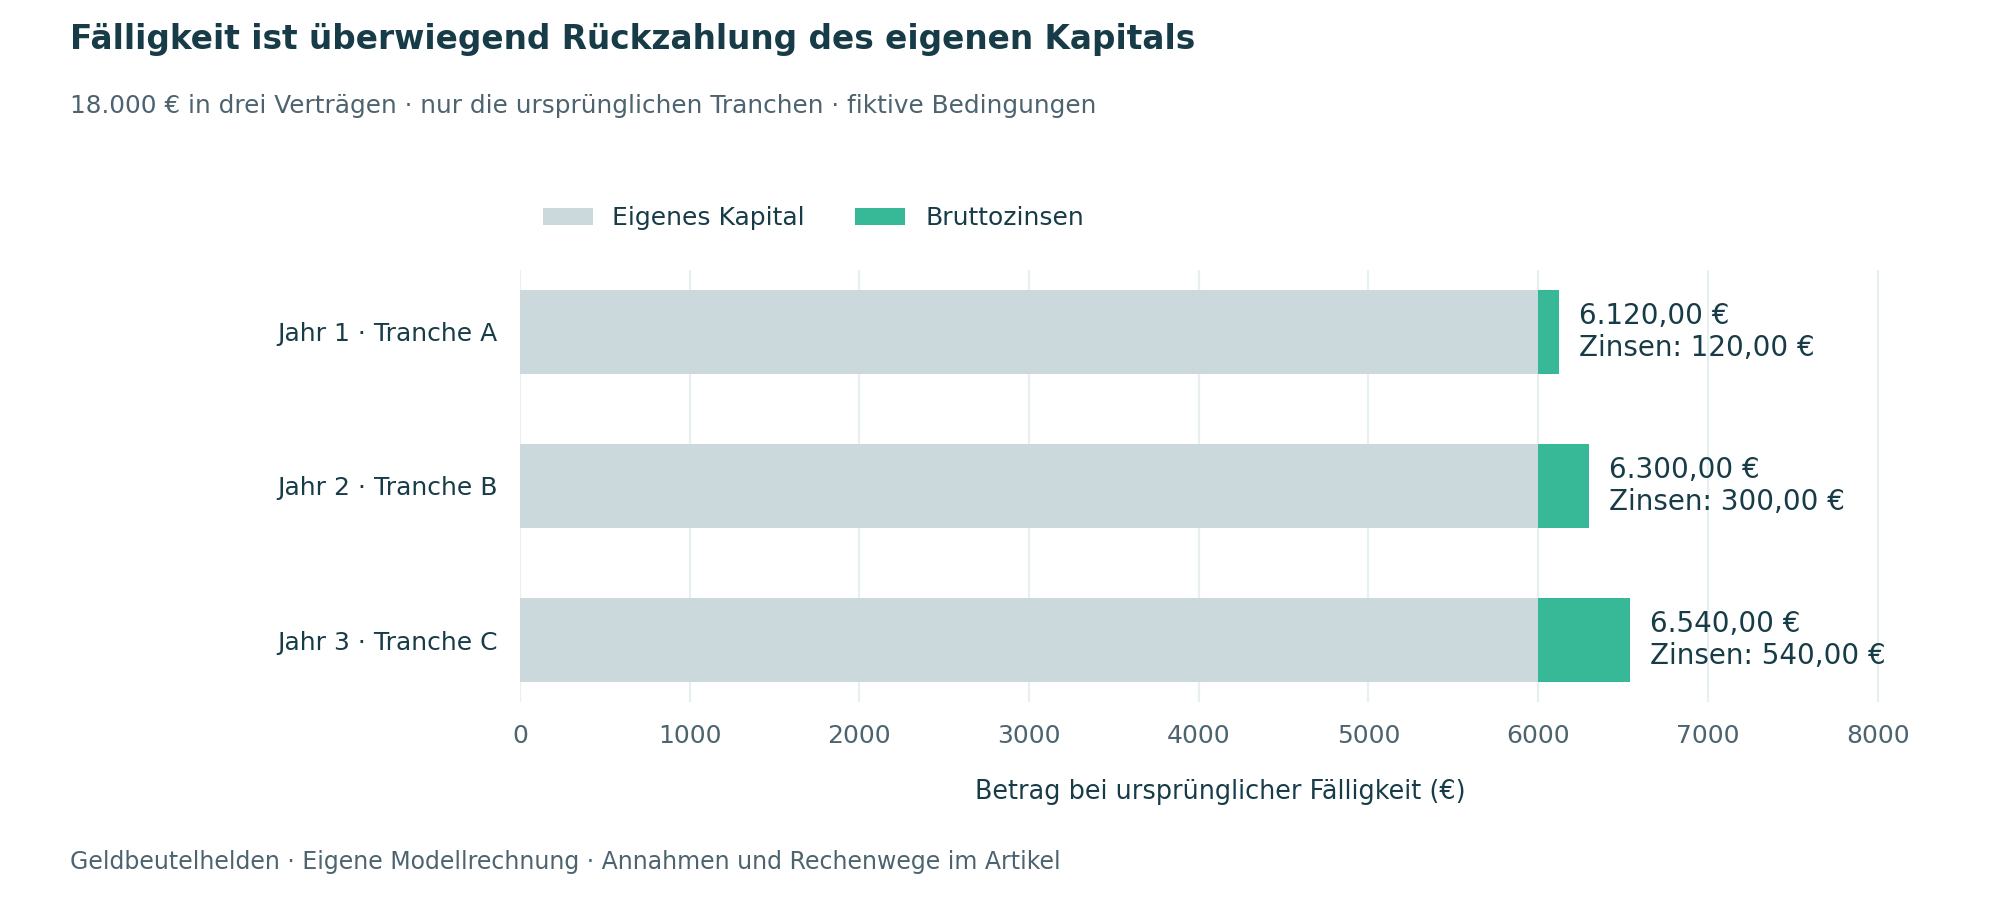
Die Grafik zeigt nur die ursprünglichen Tranchen. Sie addiert spätere Wiederanlagen nicht hinzu und stellt keine Entwicklung des gesamten Vermögens bis zum dritten Jahr dar. Nach dem ersten Jahr ist Tranche A verfügbar; B und C bleiben gebunden. Benötigst du zu diesem Zeitpunkt 9.000 Euro, reichen die 6.120 Euro der ersten Fälligkeit allein nicht.
Nach der Fälligkeit neu entscheiden
Wenn du nur die jeweils zurückgezahlten 6.000 Euro erneut für drei Jahre bindest, wird A nach Jahr eins in Jahr vier fällig, B nach Jahr zwei in Jahr fünf und C nach Jahr drei in Jahr sechs. So entsteht nach der Aufbauphase ein jährlicher Rhythmus. Die 120, 300 und 540 Euro Modellzinsen bleiben in dieser Variante außerhalb der neuen Verträge. Ihre weitere Nutzung musst du separat planen.
Alternativ könntest du die vollständige Auszahlung einschließlich Zinsen wieder anlegen. Dann wächst die betreffende Tranche, sofern die Zinsen nach Steuern dafür zur Verfügung stehen. Es wäre ein anderes Modell mit ungleichen zukünftigen Beträgen. Dokumentiere diese Entscheidung ausdrücklich, damit du Bruttozinsen nicht gleichzeitig als ausgegebenes Einkommen und als wiederangelegtes Vermögen zählst.
Der neue Zinssatz ist heute unbekannt. Eine Leiter kann vermeiden, alles ausschließlich zum selben Zeitpunkt neu festlegen zu müssen. Sie verhindert trotzdem nicht, dass spätere Abschlüsse niedrigere Zinsen bringen. Die anfänglichen drei Zinssätze gelten nur für die ursprünglichen Verträge. Ein wiederkehrender Auszahlungsrhythmus macht daraus keine dauerhaft festgeschriebene Rendite.
Vergleiche neue Angebote erst, wenn eine Wiederanlage tatsächlich ansteht. Ein heute auffälliger Dreijahressatz ist keine Zusage für die Tranche, die erst in zwei Jahren frei wird. In deinem Kalender sollten künftige Erträge daher als offen stehen. So bleibt sichtbar, welcher Teil vertraglich feststeht und welcher Teil noch eine Entscheidung erfordert.
Die Staffel an deinen Bedarf anpassen
Beginne mit einer Liste möglicher Ausgaben und ihrer Zeitfenster. Für einen wahrscheinlichen Fahrzeugkauf in einem Jahr könnte eine größere erste Tranche sinnvoll sein. Für eine erst später geplante Modernisierung kann ein anderer Betrag später fällig werden. Wenn schon in sechs Monaten Geld nötig ist, löst eine erste Fälligkeit nach einem Jahr diese Aufgabe nicht.
Trenne zwingende Zahlungen von verschiebbaren Wünschen. Ein Vertrag endet zu einem festen Termin; dein Einkommen und deine Lebenssituation können sich vorher ändern. Prüfe mindestens bei jeder Fälligkeit, ob die bisherige Reserve noch ausreicht. Eine zusätzliche Einzahlung darf nicht allein dazu dienen, die Tranche wieder auf eine hübsche runde Zahl zu bringen.
Ein Teil der fälligen Summe kann auf ein Tagesgeldkonto wechseln, wenn der nächste Bedarf zeitlich unsicher ist. Du musst eine Leiter nicht lückenlos fortführen. Das Ziel ist eine passende Geldorganisation. Eine ausgelassene Wiederanlage kann deshalb eine vernünftige Anpassung an deinen Bedarf sein, auch wenn sie den gleichmäßigen Jahresrhythmus verändert.
Den Fälligkeitskalender vollständig führen
Notiere pro Vertrag die rechtliche Bank, Kapital, Zinssatz, Start, Fälligkeit, Gutschriftart, Auszahlungskonto und letzte Handlungsfrist. Bei ING kann ohne rechtzeitige andere Weisung eine Verlängerung erfolgen; die geprüften Vereinbarungen nennen spätestens drei Werktage vor Ablauf. DKB beschreibt dagegen eine automatische Rückzahlung ohne Kündigung. Eine Kalendernotiz mit nur dem Enddatum reicht für solche Unterschiede nicht. [1] [2] [3]
| Feld | Was du eintragen solltest |
|---|---|
| Vertrag und Bank | Kontonummer, juristischer Bankname und Sicherungssystem |
| Kapital und Zinsen | Betrag, Satz, Berechnung und Gutschrifttermin |
| Ende und Handlungsfrist | Fälligkeit sowie Termin gegen automatische Verlängerung |
| Geldweg und Entscheidung | Auszahlungskonto, erwarteter Bedarf und Wiederanlagebetrag |
Setze Erinnerungen vor der frühesten notwendigen Handlung und kontrolliere anschließend den tatsächlichen Eingang. Eine Anweisung für Auszahlung oder Wiederanlage sollte zu deinen Unterlagen gehören. Prüfe bei einem neuen Vertrag erneut seine Konditionen: Die Regeln der vorherigen Tranche müssen für das Nachfolgeprodukt nicht gelten.
Sicherung und Steuerjahre nicht vervielfachen
Mehrere Laufzeiten bei derselben rechtlichen Bank schaffen keine mehrfachen gesetzlichen Sicherungsbeträge. Grundsätzlich werden geschützte Einlagen samt Zinsansprüchen pro Person und Bank bis 100.000 Euro zusammen betrachtet. Auch vorhandenes Tagesgeld und andere Konten gehören in diese Übersicht. Verschiedene Marken können zur selben Bank gehören. Eine Verteilung auf tatsächlich verschiedene Institute ist eine zusätzliche Entscheidung neben der Laufzeitstaffelung. [4] [5]
Auch der Sparer-Pauschbetrag wird nicht pro Tranche neu gewährt. Er beträgt kalenderjährlich insgesamt 1.000 Euro beziehungsweise gemeinsam 2.000 Euro bei zusammen veranlagten Ehegatten. Bei endfälliger Verzinsung zählt das jeweilige Zuflussjahr; ungenutzte Beträge früherer Jahre werden nicht gesammelt. Zwischenzeitliche Gutschriften ändern die Zuordnung. DKB nennt beispielsweise vierteljährliche Zinsgutschriften ab Laufzeitbeginn. [6] [7]
Verwende für deine Ausgabenplanung deshalb den erwarteten verfügbaren Betrag nach möglichen Abzügen. Unser Bruttomodell spart diese Frage aus, damit Fälligkeiten und Kapitalrückzahlung gut sichtbar bleiben. Es darf nicht als exakte Kontoprognose für einen konkreten Vertrag übernommen werden. Steigende Preise können außerdem den realen Wert des gebundenen Kapitals verringern.
Checkliste für deine Festgeldleiter
- Zugängliche Reserve und bekannte Zahlungen zuerst sichern.
- Tranchengrößen und Fälligkeiten an den tatsächlichen Bedarf anpassen.
- Gutschriftart, Verlängerung und Handlungsfrist je Vertrag erfassen.
- Kapitalrückzahlungen und neu erwirtschaftete Zinsen getrennt ausweisen.
- Bei jeder Fälligkeit Bedarf und dann verfügbare Anschlusskonditionen prüfen.
- Einlagensicherung und Pauschbetrag über alle Konten zusammen betrachten.
Häufige Fragen zur Festgeldleiter
Kann ich damit jederzeit auf die gesamte Summe zugreifen?
Verfügbar wird regulär nur die jeweils fällige Tranche. Die anderen bleiben nach ihren Vertragsregeln gebunden. Die Leiter ergänzt eine zugängliche Reserve, ersetzt sie aber nicht. [1] [2]
Muss ich fälliges Geld wieder für drei Jahre anlegen?
Das ist eine mögliche Konstruktion für einen jährlichen Rhythmus. Du kannst Geld auch nutzen oder eine andere Laufzeit wählen. Entscheide nach Bedarf und neuen Konditionen.
Sind regelmäßige Fälligkeiten automatisch regelmäßiges Einkommen?
Eine Auszahlung enthält regelmäßig die Rückzahlung deines eigenen Kapitals. Nur der neu erwirtschaftete Zins ist hier Ertrag. Die Aufteilung muss in jeder Einnahmenplanung sichtbar bleiben.
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Gesetzliche Werte gelten für die genannten Jahre; für spätere Jahre sind neue amtliche Veröffentlichungen zu prüfen. Rechenbeispiele sind eigene, ausdrücklich fiktive Modelle. Ihre Preise, Renditen und Kosten sind keine Prognosen oder zugesagten Einnahmen. Die Erläuterungen beziehen sich auf Privatvermögen in Deutschland und ersetzen keine Prüfung der persönlichen Anlage und Steuersituation.
- ING Deutschland: Vereinbarungen Festgeld, Stand 19. Juni 2026. Geprüft am 14.10.2026.
- DKB: Festgeld Produktbedingungen. Geprüft am 14.10.2026.
- ING Deutschland: Festgeld Kundenservice. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EinSiG § 7 Berechnung der Einlagen. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EinSiG § 8 Deckungssumme. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 20 Einkünfte aus Kapitalvermögen. Geprüft am 14.10.2026.
- DKB: Wann erhalte ich die Zinsen für mein Festgeld?. Geprüft am 14.10.2026.