Tagesgeld kann Rücklagen verzinsen, die du weiterhin verfügbar halten möchtest. Für die Auswahl brauchst du mehr als den größten Prozentwert in einer Anzeige: Wie lange gilt der Zins, welcher Satz folgt, welche Bank schuldet dir das Geld und wie kommt es zurück auf dein Girokonto? Ein Vergleich über deinen tatsächlichen Anlagezeitraum macht diese Unterschiede sichtbar.
Den Zeitraum vor dem Zinssatz festlegen
Ordne zunächst den Zweck des Geldes. Für eine Reparaturreserve oder eine in wenigen Monaten fällige Rechnung steht der Zugriff im Vordergrund. Für Geld ohne kurzfristigen Bedarf können andere Laufzeiten infrage kommen. Lege Betrag und Vergleichszeitraum fest, bevor du Angebote sortierst. Ein dreimonatiger Aufenthalt und eine zwölfmonatige Rücklage können zu unterschiedlichen Ergebnissen führen.
Die Angabe p. a. bedeutet pro Jahr. Vier Prozent für drei Monate bringen bei einer vereinfachten Rechnung ungefähr ein Prozent des Kapitals, nicht vier Prozent. Bei echten Konten zählen Wertstellung, täglicher Saldo und die vertragliche Zinsmethode. Ein garantierter Aktionssatz kann zeitlich begrenzt sein; ein variabler Anschlusszins lässt sich später ändern. [1] [2]
Ein höherer Aktionszins kann weniger Jahresertrag bringen
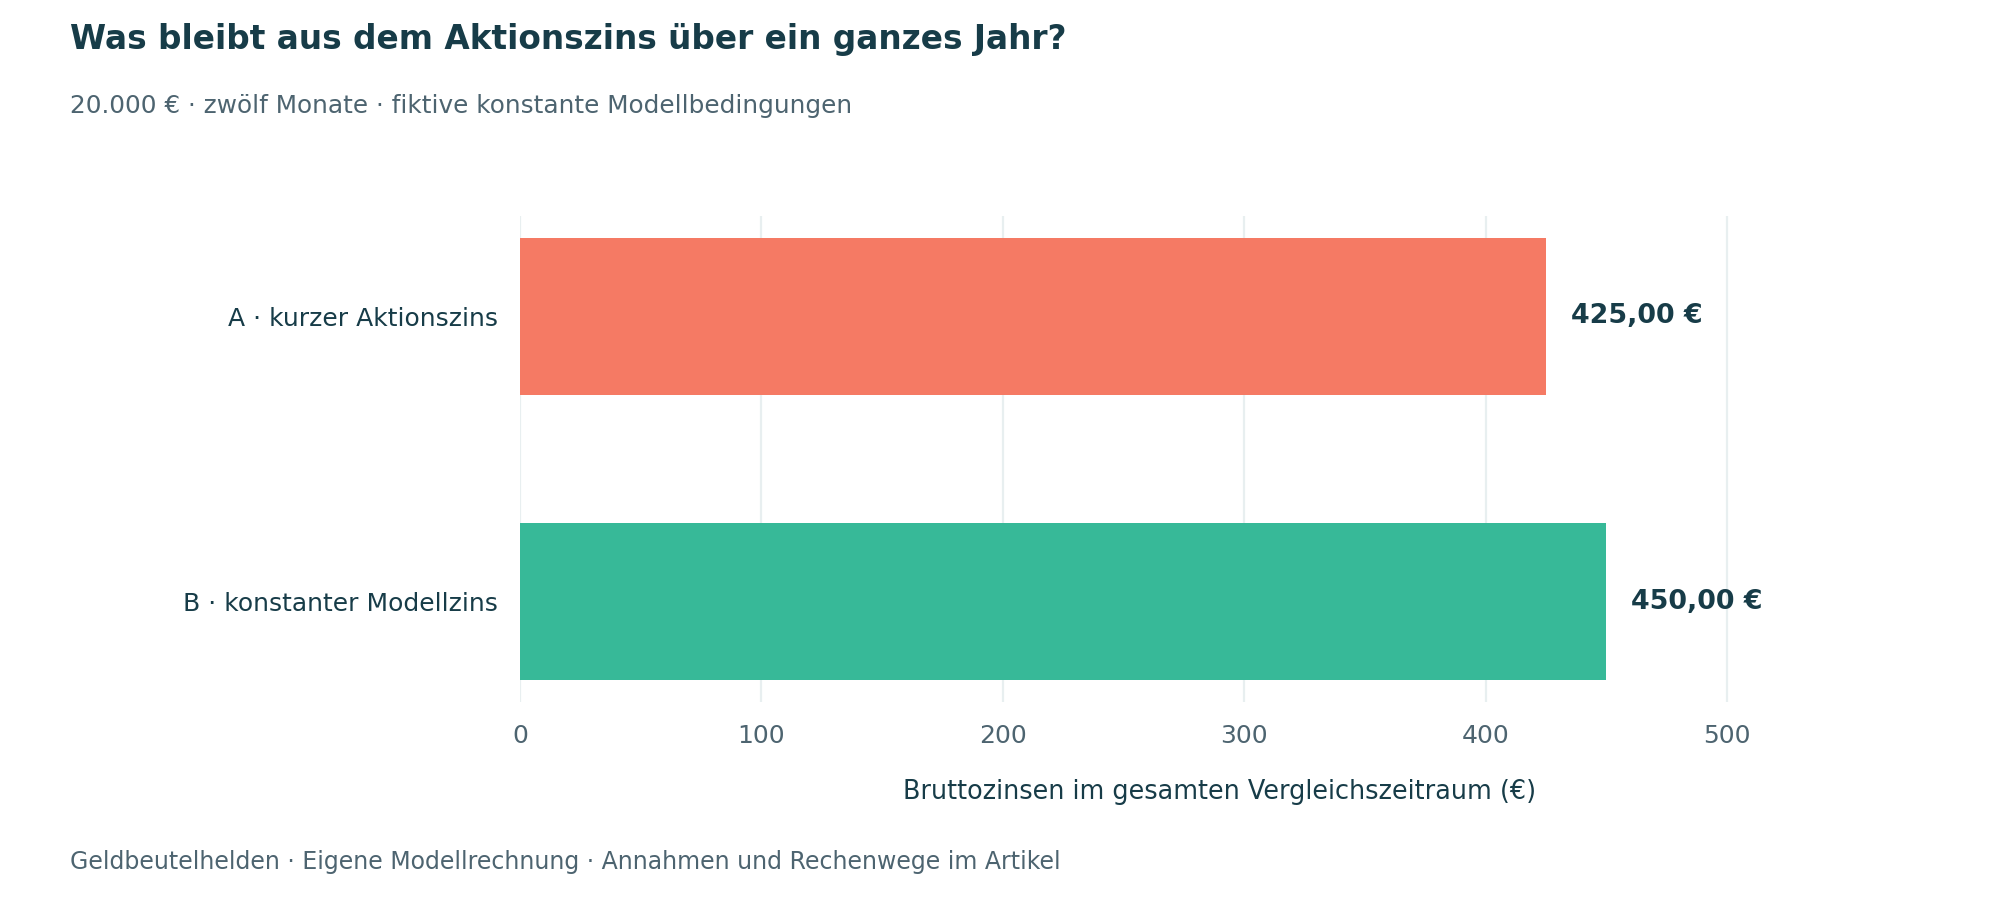
Für unseren Jahresvergleich legen wir 20.000 Euro für zwölf Monate an. Angebot A zahlt vier Prozent für drei Monate, danach angenommene 1,5 Prozent für neun Monate. Angebot B zahlt durchgehend 2,25 Prozent. Das sind frei gewählte Modellzinsen. Wir rechnen jeden Monat mit einem Zwölftel des Jahres und ohne Gebühren, Geldbewegungen oder Zwischenkapitalisierung.
| Position | Angebot A | Angebot B |
|---|---|---|
| Erste drei Monate | 200,00 € | 112,50 € |
| Weitere neun Monate | 225,00 € | 337,50 € |
| Bruttozinsen zusammen | 425,00 € | 450,00 € |
| Ertrag bezogen auf 20.000 € | 2,125 % | 2,250 % |
Für A lautet die Rechnung 20.000 × 0,04 × 3/12 plus 20.000 × 0,015 × 9/12. Angebot B ergibt 20.000 × 0,0225. Obwohl A anfangs den höheren Satz zeigt, bringt B im Modell 25 Euro mehr. Ändert sich ein realer Folgezins, musst du die Rechnung anpassen. Der gewichtete Jahreswert ist ein Szenario und keine Zusage der Bank.
Ein Wechsel nach der Aktion kann den Ertrag verändern. Ziehe mögliche Kontokosten und Tage ohne Verzinsung ab und berücksichtige deinen Aufwand. Ein Unterschied von 0,20 Prozentpunkten ergibt bei 5.000 Euro über ein volles Jahr nur zehn Euro brutto. Diese eigene Beispielrechnung hilft, eine Wechselentscheidung nach zusätzlichen Euro zu beurteilen.
Aktuelle Bedingungen lesen statt Suchtreffer übernehmen
Datierter Praxisbeleg vom 14. Oktober 2026: ING nennt für das erste Extra-Konto 3,50 Prozent für vier Monate auf bis zu 250.000 Euro, wenn in den vorherigen zwölf Monaten kein Extra-Konto bestand. Danach gilt laut Konditionen ein variabler Satz von 0,75 Prozent. Die Aktion startet mit der Eröffnung; eine verspätete Einzahlung verkürzt ihre Nutzungszeit. Eine separat beworbene Kombination mit Girokonto hat andere Bedingungen. Diese Angaben sind ein Prüfbeispiel, keine Rangliste. [1] [2]
Die DKB-Aktion zeigt eine andere Zeitlogik: Das veröffentlichte Einzahlungsfenster läuft vom 6. bis 20. Oktober 2026. Vier Prozent gelten für qualifiziertes Neugeld bis 100.000 Euro erst vom 1. November 2026 bis 28. Februar 2027. Es gelten eine genaue Neugelddefinition und ein eigenes DKB-Girokonto als Referenzkonto. Eine interne Umbuchung genügt nicht automatisch. Vor einer Nutzung sind die vollständigen Aktionsbedingungen erneut zu lesen. [3]
Dokumentiere für jedes Angebot Startauslöser, Zinsdauer, Höchstbetrag, Neukundenregel, Folgezins und Gutschrifttermin. Prüfe außerdem ein vorgeschriebenes Girokonto und dessen eigene Gebühren. Ein kostenloses Tagesgeldkonto kann in Verbindung mit einem kostenpflichtigen Pflichtkonto einen anderen Gesamtertrag ergeben. Speichere die bei deinem Abschluss geltenden Bedingungen; eine spätere Werbeseite ersetzt sie nicht.
Bei gestaffelten Betragsgrenzen musst du die Teile getrennt rechnen. Ein eigener fiktiver Fall: 30.000 Euro, davon 10.000 Euro zu drei Prozent und 20.000 Euro zu einem Prozent über ein volles Jahr, ergeben 500 Euro brutto. Drei Prozent auf den gesamten Betrag wären dagegen 900 Euro. Prüfe deshalb, ob eine attraktive Anzeige nur für eine Teilanlage gilt. Gleiches gilt für einmalige Prämien: Erfasse deren eigene Voraussetzungen, Auszahlung und mögliche Rückforderung getrennt vom laufenden Zinssatz.
Die rechtliche Bank und den Sicherungsumfang prüfen
Die gesetzliche Einlagensicherung schützt grundsätzlich bis zu 100.000 Euro pro Person und rechtlicher Bank. Mehrere Konten oder Marken derselben Bank werden zusammen betrachtet; Zinsansprüche zählen mit. Ein Anlagehöchstbetrag in einer Werbung ist deshalb keine Sicherungsgrenze. Für bestimmte gesetzliche Sonderfälle kann vorübergehend ein höherer Schutz gelten, aber nicht für jedes beliebig hohe Guthaben. [4] [5]
Lies den Informationsbogen für Einleger und prüfe den juristischen Banknamen sowie das zuständige Sicherungssystem. Das Postbank-Formular nennt beispielsweise Postbank, DSL Bank, FYRST und maxblue zusammen mit der Deutschen Bank AG. Eine Aufteilung auf solche Marken schafft nicht automatisch mehrere gesetzliche Sicherungsbeträge. Bei einer ausländischen EU-Bank kann ein anderes nationales System zuständig sein; eine deutsche IBAN beantwortet diese Frage allein nicht. [6] [7]
Bei Gemeinschaftskonten werden die Anteile den einzelnen Einlegern zugeordnet und mit deren anderen Einlagen bei derselben Bank zusammengeführt. Prüfe deshalb deine gesamten Guthaben einschließlich bestehender Festgelder. Wenn du nah an der Grenze liegst, plane auch anfallende Zinsen ein. Die gesetzliche Entschädigungsfrist knüpft an die Feststellung des Entschädigungsfalls an; sie macht das Guthaben bei ersten Bankproblemen nicht sofort verfügbar. [4] [8]
Tägliche Verfügbarkeit praktisch übersetzen
Ein Tagesgeldkonto ist normalerweise kein Zahlungskonto für Miete und Einkäufe. Prüfe, wohin Auszahlungen erlaubt sind und welche Überweisungszeiten gelten. ING zahlt auf ein hinterlegtes eigenes Referenzkonto aus. Bei Einzahlung per Lastschrifteinzug nennt die Bank eine Verfügungssperre von mindestens fünf Bankarbeitstagen. Ein täglich verfügbares Produkt bedeutet daher nicht, dass jeder neu eingezogene Euro sofort weiterüberwiesen werden kann. [2]
Richte Zugang und Referenzkonto vor einer wichtigen Zahlung ein. Prüfe eine kleine Überweisung, bewahre Wiederherstellungsinformationen sicher auf und notiere erreichbare Servicewege. Für unmittelbar fällige Rechnungen sollte genügend Geld auf dem Zahlungskonto bleiben. Ein Kontowechsel darf nicht dazu führen, dass eine Lastschrift scheitert, während deine Rücklage zwischen zwei Banken unterwegs ist.
Steuern und den verfügbaren Mehrertrag berücksichtigen
Zinsen gehören zu den Kapitalerträgen. Der Sparer-Pauschbetrag beträgt 1.000 Euro beziehungsweise gemeinsam 2.000 Euro bei zusammen veranlagten Ehegatten und gilt über alle entsprechenden Kapitalerträge hinweg. Ein Freistellungsauftrag verteilt den verfügbaren Betrag auf Banken; jedes neue Konto schafft keinen zusätzlichen Pauschbetrag. [9]
Bei vollständig verbrauchtem Pauschbetrag, ohne Kirchensteuer, ohne anrechenbare Verluste oder Auslandsteuer und ohne weitere Besonderheiten verwenden wir vereinfacht 26,375 Prozent Abzug: 25 Prozent Kapitalertragsteuer plus Solidaritätszuschlag auf diese Steuer. Aus 425 Euro bleiben dann rechnerisch 312,91 Euro, aus 450 Euro 331,31 Euro. Der zusätzliche Nettoertrag liegt damit bei rund 18 Euro. Persönliche Voraussetzungen und bankseitige Rundungen können den tatsächlichen Abzug verändern. [10] [11]
Checkliste vor der Kontoeröffnung
- Zweck, Betrag, Anlagezeit und benötigte Auszahlungstermine festlegen.
- Aktionsbeginn, Laufzeit, Betragstaffeln und variablen Folgezins dokumentieren.
- Ertrag über denselben Zeitraum rechnen und Pflichtkontokosten abziehen.
- Rechtliche Bank, Informationsbogen und gesamte Einlagen einschließlich Zinsen prüfen.
- Referenzkonto, Einzahlungsweg und Auszahlungsablauf testen.
- Freistellungsauftrag und Erinnerung für das Aktionsende einrichten.
Häufige Fragen zum Tagesgeldvergleich
Ist der höchste Aktionszins immer die beste Wahl?
Entscheidend sind sein Zeitraum, der Folgezins, Bedingungen und Kosten. Rechne den Ertrag für deine tatsächliche Haltedauer. Ein hoher kurzer Satz kann im Jahresvergleich zurückfallen.
Sind 250.000 Euro Angebotsgrenze vollständig geschützt?
Ein beworbener Höchstbetrag erweitert den gesetzlichen Schutz nicht. Grundsätzlich gelten 100.000 Euro je Person und rechtlicher Bank einschließlich Zinsansprüchen. Besondere höhere Schutzbeträge haben eigene gesetzliche Voraussetzungen. [4] [5]
Muss ich jeden Monat das Tagesgeld wechseln?
Prüfe den zusätzlichen Nettoertrag gegen Zeitbedarf und Zugang. Ein regelmäßiger Termin nach dem Aktionsende kann reichen. Es gibt keinen allgemeingültigen Wechselrhythmus für jeden Betrag.
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Gesetzliche Werte gelten für die genannten Jahre; für spätere Jahre sind neue amtliche Veröffentlichungen zu prüfen. Rechenbeispiele sind eigene, ausdrücklich fiktive Modelle. Ihre Preise, Renditen und Kosten sind keine Prognosen oder zugesagten Einnahmen. Die Erläuterungen beziehen sich auf Privatvermögen in Deutschland und ersetzen keine Prüfung der persönlichen Anlage und Steuersituation.
- ING Deutschland: Gesamtkonditionen, abgerufen am 14. Oktober 2026. Geprüft am 14.10.2026.
- ING Deutschland: Extra-Konto Kundenservice. Geprüft am 14.10.2026.
- DKB: Tagesgeld Aktionszinsen Oktober 2026. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EinSiG § 7 Berechnung der Einlagen. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EinSiG § 8 Deckungssumme. Geprüft am 14.10.2026.
- Postbank / Deutsche Bank AG: Informationsbogen für Einleger, Fassung 10.25. Geprüft am 14.10.2026.
- Deutsche Bundesbank: Einlagensicherung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EinSiG § 14 Erfüllung der Entschädigungsansprüche. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 20 Einkünfte aus Kapitalvermögen. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 32d Gesonderter Steuertarif. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: SolzG § 4 Zuschlagsatz. Geprüft am 14.10.2026.