
Tagesgeld ist eine Forderung gegenüber einer Bank. Bei einem ETF kaufst du Fondsanteile im Depot. Beide können sich an kurzfristigen Eurozinsen orientieren, aber ihre Absicherung, Kosten und Auszahlung unterscheiden sich. Wähle zuerst nach der Aufgabe des Geldes und dem benötigten Zugriff. Eine angezeigte Rendite allein macht die Produkte nicht austauschbar.
Was sich hinter dem Begriff Geldmarkt ETF verbirgt
Der Alltagsbegriff umfasst unterschiedliche Konstruktionen. Prüfe bei jedem Produkt die konkrete ISIN, den Index, die gehaltenen Anlagen und die Replikation. Ein ETF mit sehr kurzen Anleihen kann anders funktionieren als ein Fonds, der eine Übernachtzinsentwicklung über Tauschverträge abbildet. Die Bezeichnung allein belegt weder identische Risiken noch einen bestimmten aufsichtsrechtlichen Fondstyp.
Ein datiertes Strukturbeispiel vom 14. Oktober 2026 ist der Xtrackers II EUR Overnight Rate Swap UCITS ETF 1 C, ISIN LU 0290358497. Laut Anbieter bildet er den Solactive €STR +8.5 Daily Total Return Index ab und verwendet dafür Swaps. Der Index orientiert sich am Euro-Übernachtzins €STR zuzüglich 8,5 Basispunkten. Ein Basispunkt entspricht 0,01 Prozentpunkten. Das Beispiel erläutert die Mechanik und ist keine Kaufempfehlung. [1] [2]
Die Europäische Zentralbank veröffentlicht den €STR für kurzfristige unbesicherte Euro-Großkundentransaktionen. Er ist ein Referenzzins, kein Bankangebot für Privatkunden. Verändert sich das kurzfristige Zinsniveau, verändert sich auch die Ertragsbasis eines daran orientierten Produkts. Aus dem heutigen Wert folgt keine fest zugesagte Jahresrendite. [3]
Bankeinlage und Fondsvermögen unterschiedlich einordnen
Gesetzlich geschütztes Tagesgeld fällt grundsätzlich unter die Einlagensicherung bis 100.000 Euro pro Person und rechtlicher Bank; andere dortige geschützte Einlagen und Zinsansprüche werden mitgerechnet. Ein ETF-Anteil ist keine entsprechende Bankeinlage. Die gesetzliche Einlagensicherungsgrenze lässt sich deshalb nicht als Wertgarantie auf den ETF übertragen. [4] [5]
Das Basisinformationsblatt des genannten Fonds, Stand 16. Februar 2026, beschreibt die Trennung des Fondsvermögens vom Vermögen der Verwaltungsgesellschaft. Diese Trennung beseitigt jedoch keine Markt-, Kredit- oder Gegenparteirisiken. Das Dokument nennt mögliche Verluste bis hin zum ganzen angelegten Betrag und erklärt, dass die Fondsanlage nicht durch ein Anlegerentschädigungs- oder Sicherungssystem geschützt ist. Es enthält keine Kapitalgarantie. [2]
Ein Swap ist ein vertraglicher Austausch von Zahlungsströmen. Damit tritt neben der gewünschten Indexentwicklung die Frage auf, ob die beteiligten Gegenparteien ihre Verpflichtungen erfüllen. Sicherheiten und regulatorische Regeln können Risiken begrenzen, machen aus einem Fonds aber kein garantiertes Guthaben. Ein niedriger Risikoindikator muss zusammen mit seiner angenommenen Haltedauer und den übrigen Risikohinweisen gelesen werden. [2]
Den Geldweg bis zum Zahlungskonto planen
| Frage | Tagesgeld | ETF im Depot |
|---|---|---|
| Was hältst du? | Bankforderung | Fondsanteile |
| Wie wird Geld frei? | Auszahlung nach Kontoregeln | Verkauf, Abrechnung, Auszahlung |
| Welche Kosten prüfen? | Konto und Pflichtprodukte | Produkt, Order und Handelsspanne |
| Was schützt den Wert? | Gesetzlicher Einlagenschutz im Rahmen seiner Regeln | Keine Einlagengarantie für den Anteilwert |
Bei einem ETF gehören Orderausführung, Abrechnung, Auszahlbarkeit auf dem Verrechnungskonto und Überweisung zum Geldweg. Prüfe die konkreten Brokerregeln, Handelszeiten und den ausgewählten Handelsplatz. Eine sofort ausführbare Order ist nicht automatisch sofort auf dem Girokonto verfügbares Geld. Das Basisinformationsblatt nennt außerdem mögliche Einschränkungen von Rücknahmen unter außergewöhnlichen Umständen. [2]
Für eine heute fällige Rechnung ist ein erwarteter Verkaufserlös deshalb kein Ersatz für bereits verfügbares Kontoguthaben. Bestimme einen ausreichenden Puffer nach deinem tatsächlichen Auszahlungsablauf. Auch Tagesgeld kann einen Referenzkontoweg und Banklaufzeiten erfordern. Teste die Abläufe, bevor du die ganze kurzfristige Reserve einem Produkt zuordnest.
Mit vollständigen Kosten über denselben Zeitraum rechnen
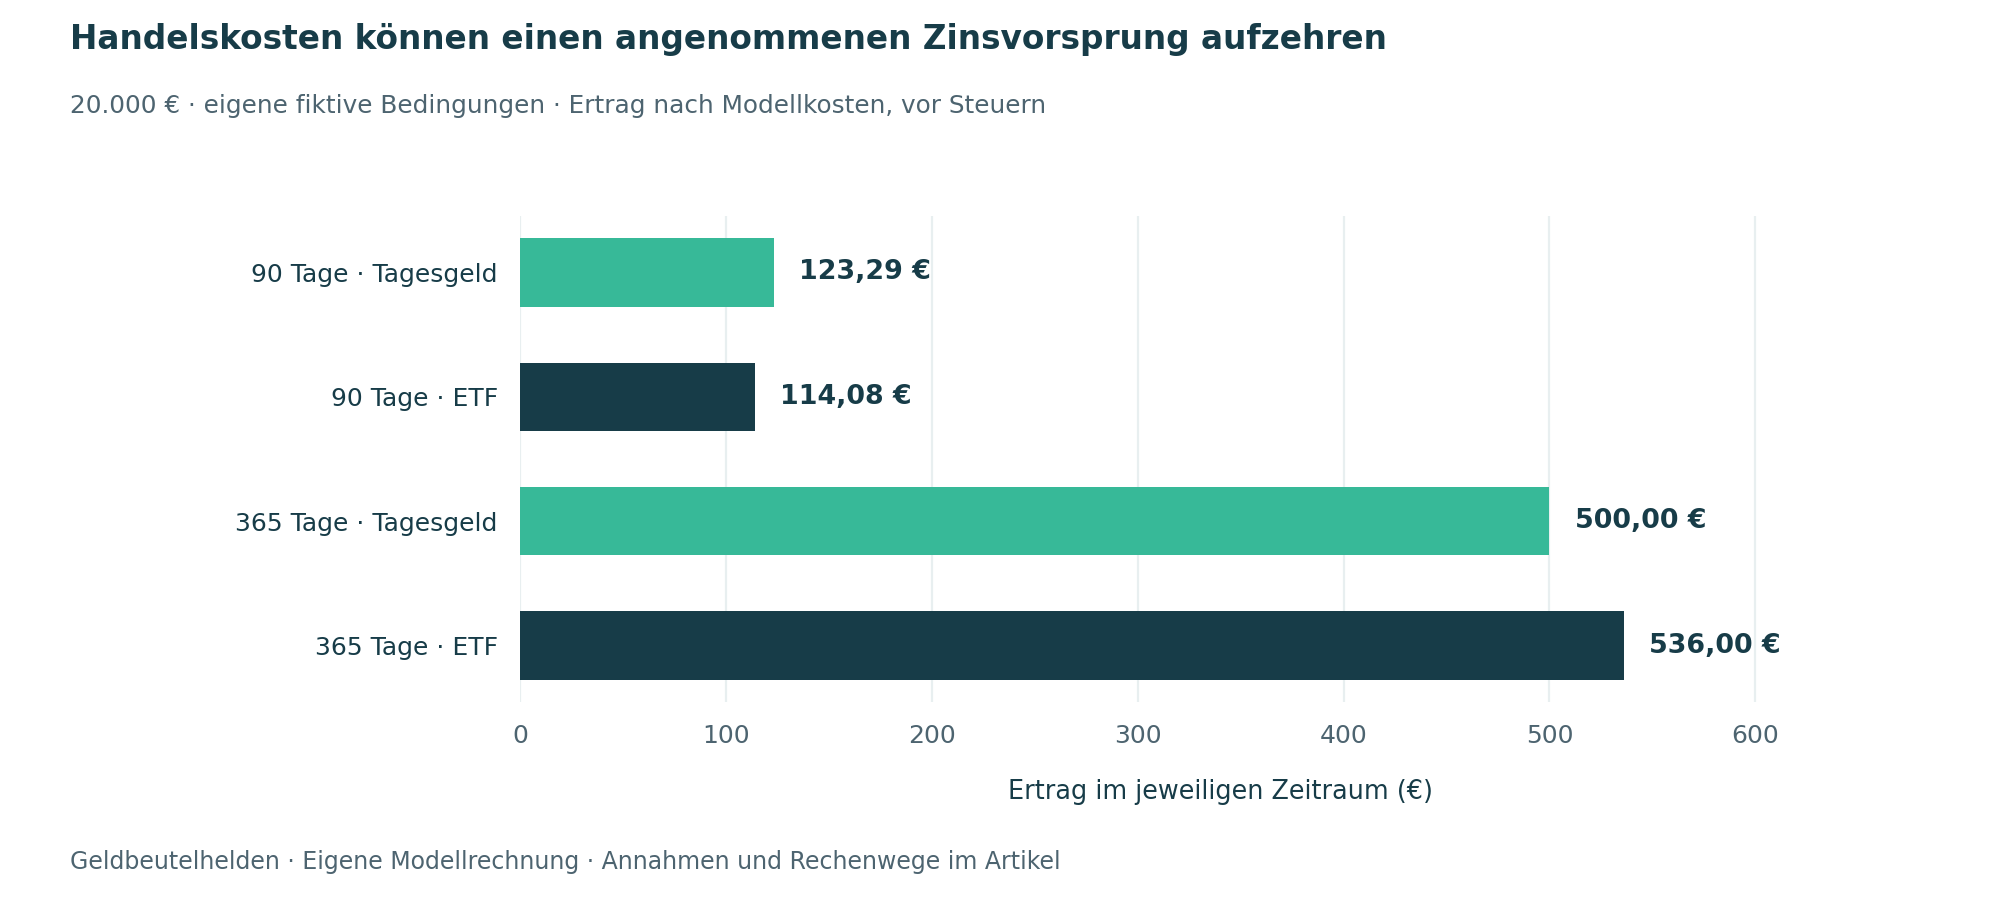
Unser fiktives Modell nimmt beim Tagesgeld 2,5 Prozent p. a. an. Der ETF erzielt angenommene drei Prozent vor Produktkosten; 0,2 Prozentpunkte jährliche Produktkosten senken diese auf 2,8 Prozent. Kauf und Verkauf kosten zusammen vier Euro. Zusätzlich setzen wir eine gesamte Spreadbelastung von 0,1 Prozent des Anfangskapitals an, also vereinfachend 0,05 Prozent je Handelsseite. Diese Preise sind erfunden und beschreiben nicht den zuvor genannten Fonds.
| Anlage und Dauer | Tagesgeld | ETF |
|---|---|---|
| 2.000 € für 90 Tage | 12,33 € | 7,81 € |
| 20.000 € für 90 Tage | 123,29 € | 114,08 € |
| 20.000 € für 365 Tage | 500,00 € | 536,00 € |
Die Rechnung nutzt Tage/365 ohne Zinseszins. Für 20.000 Euro über 90 Tage ergibt der ETF 20.000 × 0,028 × 90/365 minus vier Euro minus 20 Euro Spreadkosten. Das Tagesgeld ergibt 20.000 × 0,025 × 90/365. Über ein Jahr verteilt sich derselbe einmalige Handelsaufwand auf einen längeren Zeitraum; dann liegt der ETF im Modell 36 Euro vorn. Bei kurzer Haltedauer können diese Kosten den angenommenen Zinsvorsprung vollständig aufzehren.
In der Realität sind Renditeverlauf und Spread nicht konstant. Produktkosten sind in einer bereits ausgewiesenen Fondsperformance regelmäßig berücksichtigt; ziehe sie dort nicht ein zweites Mal ab. Ein aktueller Referenzzins ist dagegen keine persönliche Nettoperformance. Depotgebühren, Mindestorders und die tatsächlich gehandelten Kurse müssen gegebenenfalls zusätzlich in deinen eigenen Vergleich einfließen.
Eine einfache Kostenschwelle hilft bei der Planung. In unserem Modell beträgt der jährliche Ertragsvorsprung vor Handelskosten 0,3 Prozentpunkte. Bei 20.000 Euro sind das 60 Euro im Jahr; die angenommenen 24 Euro einmaligen Handelskosten wären nach ungefähr 146 Tagen rechnerisch ausgeglichen. Bei 2.000 Euro stehen sechs Euro jährlicher Vorteil ebenfalls sechs Euro Handelskosten gegenüber: Hier wären ungefähr 365 Tage nötig. Das gilt nur unter den konstanten Modellannahmen. Es ist kein empfohlenes Mindesthalteintervall.
Rechne zusätzlich eine Variante ohne diesen Vorsprung. Fallen die kurzfristigen Zinsen oder verändert die Bank ihren Tagesgeldsatz, verschiebt sich der Vergleich. Auch ein fondsseitig sehr niedriger oder negativer Ertrag ist nicht durch die Bezeichnung Geldmarkt ausgeschlossen. Für deine Reserve kommt es darauf an, welchen möglichen Verlust und welchen Zeitbedarf du akzeptieren kannst. Ein Euro zusätzlicher Modellzins allein rechtfertigt keinen Wechsel zu einem Produkt, dessen Aufbau oder Auszahlung du nicht verstehst.
Steuerliche Behandlung und Ertragsverwendung prüfen
Bei einem Fonds können Ausschüttungen, Vorabpauschalen und realisierte Veräußerungsgewinne steuerlich relevante Investmenterträge sein. Ein thesaurierender ETF ist nicht generell steuerfrei. Die 30-prozentige Aktienteilfreistellung folgt einer steuerlichen Aktienfondseinstufung, nicht allein den Buchstaben ETF. Übertrage sie deshalb nicht ungeprüft auf eine geldmarktnahe Strategie. [6] [7]
Tagesgeldzinsen und entsprechende Fondserträge können denselben jährlichen Sparer-Pauschbetrag beanspruchen. Dieser beträgt 1.000 Euro beziehungsweise gemeinsam 2.000 Euro bei zusammen veranlagten Ehegatten. Persönliche Verluste, Steuerstatus und Zuflusszeitpunkte beeinflussen die Nettorechnung. Unser Modell bleibt ausdrücklich vor Steuern und sagt nicht, dass beide Varianten zu identischen Steuerterminen führen. [8]
Prüfe, ob der konkrete Fonds ausschüttet oder thesauriert. Bei einer thesaurierenden Anteilklasse wächst grundsätzlich der Wert je Anteil; daraus entsteht keine automatische regelmäßige Kontozahlung. Für Ausgaben musst du gegebenenfalls Anteile verkaufen. Im genannten Produktbeispiel weist der Anbieter eine thesaurierende Anteilklasse aus. [1]
Checkliste für den sachgerechten Vergleich
- Zweck, Betrag, Haltedauer und frühesten Zahlungsbedarf festlegen.
- Beim Konto Bank und Sicherungssystem, beim ETF ISIN und Produktaufbau prüfen.
- Kapitalgarantie, Fondsrisiken und Rücknahmeregeln getrennt lesen.
- Produktkosten, Kauf, Verkauf, Spread und Depotkosten vollständig erfassen.
- Verkauf, Abrechnung und Überweisung bis zum Girokonto nachvollziehen.
- Steuerstatus, Ertragsverwendung und Freistellungsauftrag klären.
Häufige Fragen zum Geldmarkt ETF
Ist ein Geldmarkt ETF genauso abgesichert wie Tagesgeld?
Ein Fondsanteil fällt nicht unter die gesetzliche Einlagensicherung als persönliches Bankguthaben. Die rechtliche Trennung des Fondsvermögens schützt außerdem nicht vor allen Anlageverlusten. [2] [4]
Ist die aktuelle Jahreszinsanzeige für zwölf Monate garantiert?
Bei einer variablen Referenzzinsstrategie hängt der spätere Ertrag von den dann geltenden Zinsen und der Produktentwicklung ab. Eine Hochrechnung des heutigen Niveaus ist keine Zusage. [1] [3]
Lohnt sich der ETF bei jedem Betrag?
Feste Orderkosten und Spreads wirken besonders bei kleinen Beträgen und kurzen Haltedauern. Rechne deine tatsächlichen Gesamtkosten über den gewünschten Zeitraum, bevor du einen Renditevorteil annimmst.
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Gesetzliche Werte gelten für die genannten Jahre; für spätere Jahre sind neue amtliche Veröffentlichungen zu prüfen. Rechenbeispiele sind eigene, ausdrücklich fiktive Modelle. Ihre Preise, Renditen und Kosten sind keine Prognosen oder zugesagten Einnahmen. Die Erläuterungen beziehen sich auf Privatvermögen in Deutschland und ersetzen keine Prüfung der persönlichen Anlage und Steuersituation.
- DWS / Xtrackers: EUR Overnight Rate Swap UCITS ETF 1 C, Produktprofil. Geprüft am 14.10.2026.
- DWS Investment S.A.: Basisinformationsblatt, Stand 16. Februar 2026. Geprüft am 14.10.2026.
- Europäische Zentralbank: Euro short-term rate €STR. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EinSiG § 8 Deckungssumme. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EinSiG § 7 Berechnung der Einlagen. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: InvStG § 16 Investmenterträge. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: InvStG § 20 Teilfreistellung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 20 Einkünfte aus Kapitalvermögen. Geprüft am 14.10.2026.