
Beim Schuldenabbau brauchst du zuerst einen tragbaren Zahlungsplan. Sichere notwendige Lebenshaltung und kläre akute Rückstände, bevor du einen freien Zusatzbetrag nach Zinskosten verteilst. Die höchste Verzinsung allein entscheidet nicht, welche Rechnung existenziell am dringendsten ist. Für zusätzliche Tilgung zählt anschließend, welche tatsächlichen Kosten du damit vermeiden kannst. [1]
Die Zahlungsfähigkeit vor der Zinssortierung prüfen
Stelle verlässliche Einnahmen den notwendigen laufenden Ausgaben und allen bestehenden Forderungen gegenüber. Wohnen, Energie, Lebensmittel und unverzichtbare Gesundheitsausgaben haben besondere Bedeutung. Die Verbraucherzentralen empfehlen bei Engpässen eine vollständige Übersicht und eine Priorisierung nach Folgen, statt nach dem lautesten Forderungsdruck. Ein dauerhaft negatives Budget lässt sich durch eine rechnerisch elegante Tilgungsreihenfolge allein nicht lösen. [1]
Notiere außerdem Mahnungen, Kündigungsdrohungen, Vollstreckung und bereits versäumte Raten. Solche Sachverhalte brauchen eine konkrete Klärung. Setze andere Kreditraten nicht eigenmächtig aus, um einen teuren Vertrag schneller zu tilgen. Bei Teilzahlungsdarlehen können Rückstände unter mehreren gesetzlichen Voraussetzungen zur Gesamtfälligkeit führen. Zwei ausgelassene Zahlungen bedeuten nicht in jedem Fall automatisch dieselbe Rechtsfolge. [2]
Wenn die tragbaren Zahlungen nicht mehr reichen, suche früh eine anerkannte gemeinnützige Schuldnerberatung. Sie kann die gesamte Lage und die Folgen einzelner Rückstände prüfen. Die folgende Kostenordnung betrifft vor allem Geld, das nach notwendigen Zahlungen tatsächlich zusätzlich verfügbar ist. Sie ersetzt keine individuelle Prioritätsprüfung bei bereits untragbaren Forderungen.
Eine vollständige Schuldenliste anlegen
Erfasse Gläubiger, aktuelle Restschuld, Vertragsart, Sollzins beziehungsweise Effektivzins, Rate, Fälligkeit und mögliche Gebühren. Bei einem Dispo wechselt der tatsächlich genutzte Betrag mit den Kontobewegungen. Bei einem Ratenkredit wird die Schuld regulär kleiner. Verwende deshalb nicht einfach dieselbe ursprüngliche Kreditsumme als dauerhafte Zinsbasis für beide Produkte.
Eine eingeräumte Kontoüberziehung ist mit der Bank bis zu einer bestimmten Höhe vereinbart. Eine geduldete Überschreitung ist davon zu unterscheiden. Die BaFin erklärt diese Begriffe im Kontenvergleich. Ein Dispo stellt zusätzliche Liquidität bereit, ist aber kein eigenes Einkommen. Ein Gehaltseingang kann die Schuld reduzieren und die nächsten Ausgaben sie wieder erhöhen. [3]
Der effektive Jahreszins berücksichtigt Kreditkosten nach gesetzlichen Berechnungsregeln. Bei bestimmten Überziehungen kann stattdessen der Sollzins zusammen mit der Zinsbelastungsperiode angegeben sein. Freiwillige Zusatzleistungen und Verzugskosten sind nicht immer Bestandteil des ausgewiesenen Effektivzinses. Prüfe daher Rate, vollständige Kosten und Vertragsbedingungen gemeinsam. [4]
Zusatztilgung nach vermeidbaren Kosten einsetzen
Sind notwendige Zahlungen und vereinbarte tragbare Raten gesichert, kann der nächste zusätzliche Euro bei der teuersten tatsächlich reduzierbaren Schuld den größten Zinseffekt haben. Prüfe dafür Sondertilgungsrechte und mögliche Ablösekosten. Ein hoher Zins ist kein ausreichender Maßstab, wenn die vorgesehene Zahlung vertraglich nicht in gleicher Weise möglich ist oder zusätzliche Kosten auslöst.
Eine andere Methode beginnt mit der kleinsten Restschuld, damit ein Vertrag schneller erledigt ist. Das kann den Überblick erleichtern, aber mehr Zinsen kosten als eine konsequente Kostenreihenfolge. Entscheidend ist ein Plan, den du durchhältst und dessen Mehrkosten du kennst. Bereits vereinbarte Mindestzahlungen bleiben dabei zu berücksichtigen; der zusätzliche Betrag wird gezielt darüber hinaus verteilt.
Bei zeitweise zinsfreien Forderungen gehört das Ende der Aktion in den Kalender. Der heutige Nullzins beseitigt keine Fälligkeit; spätere Konditionen und mögliche Folgen verspäteter Zahlung müssen mitgeprüft werden.
Ein fiktives Dispomodell über sechs Monate
Unser Modell startet mit 4.000 Euro Disposchuld. Der frei angenommene nominale Jahreszins beträgt zwölf Prozent; monatlich wird ein Prozent der jeweiligen Restschuld angesetzt und mitfinanziert. Es gibt keine neuen Kontobelastungen, Gebühren oder Zinsänderungen. Eine zusätzliche monatliche Tilgung erfolgt jeweils nach der Zinsberechnung am Monatsende. Diese vereinfachte Methode beschreibt keinen bestimmten Bankvertrag.
| Zusätzliche Tilgung | Gezahltes Kapital | Zinskosten | Restschuld |
|---|---|---|---|
| Keine | 0,00 € | 246,08 € | 4.246,08 € |
| 200 € am Monatsende | 1.200,00 € | 215,68 € | 3.015,68 € |
| 1.200 € sofort zu Beginn | 1.200,00 € | 172,26 € | 2.972,26 € |
Ohne zusätzliche Zahlung wächst die Schuld sechsmal mit dem Faktor 1,01. Bei monatlich 200 Euro sinkt die Zinsbasis Schritt für Schritt. Gegenüber der ersten Variante werden rund 30,40 Euro Zinskosten vermieden. Die Restschuld sinkt um mehr als diesen Betrag, weil außerdem 1.200 Euro eigenes Geld zurückgezahlt werden. Eine Tilgung ist nicht in voller Höhe eine neu erwirtschaftete Ersparnis.
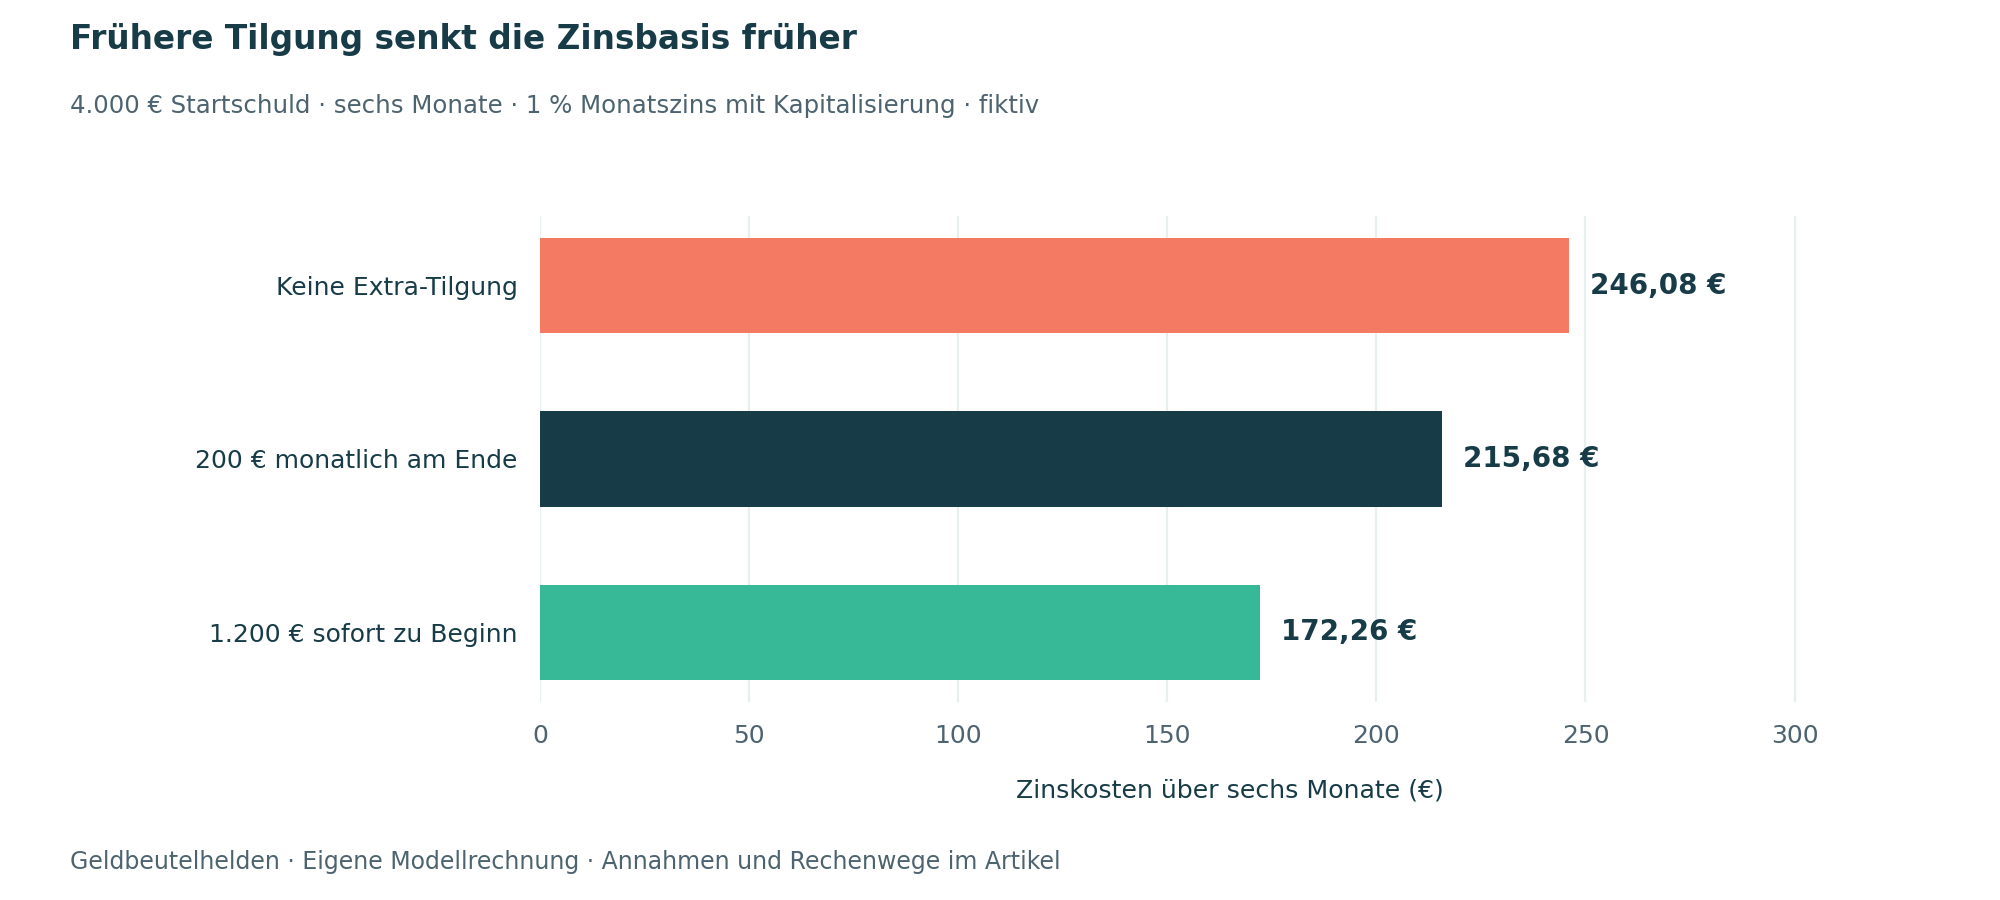
Die sofortige Zahlung vermeidet im Modell rund 73,82 Euro Zinsen gegenüber der Variante ohne Extra-Tilgung. Sie ist nur möglich, wenn 1.200 Euro bereits am Anfang frei verfügbar sind. Wer erst monatlich 200 Euro übrig hat, kann diesen Zeitpunkt nicht vorziehen. Ein realistischer Plan muss Betrag und tatsächlichen Zahlungstermin zusammen betrachten.
Die Monatskapitalisierung im Modell unterscheidet sich von einer einfachen Jahresrechnung. Bei echten Dispos können taggenaue Salden und andere Belastungstermine gelten. Ein nominaler Jahreszins darf außerdem nicht stillschweigend als gesetzlich berechneter Effektivzins bezeichnet werden. Die Beispiele erklären den Zeitpunkt der Tilgung, nicht eine aktuelle durchschnittliche Dispoverzinsung.
Reserve und erneute Nutzung zusammen planen
Eine Zahlung, die das Konto kurzfristig auf null bringt, beendet den Schuldenkreislauf nicht, wenn anschließend wieder mehr ausgegeben als eingenommen wird. Rechne das Budget nach der Tilgung weiter. Sichere bekannte Jahreszahlungen und einen begründeten kleinen Notfallpuffer. Sonst kann die nächste Reparatur unmittelbar neue Überziehung auslösen.
Sobald die teure Schuld erledigt ist, kann ihr bisheriger Zahlungsbetrag für den nächsten Vertrag oder den Reserveaufbau verwendet werden. Passe den Plan nach jedem Abschluss an. Eine eingeräumte Kreditlinie solltest du nur so verändern, dass dadurch notwendige Zahlungen nicht plötzlich scheitern; kläre Bedingungen und Zeitpunkt mit der Bank.
Rückzahlung und Beratungspflichten richtig einordnen
Bei der eingeräumten Überziehung schließt § 504 BGB die Vorfälligkeitsentschädigung nach § 502 ausdrücklich aus. Bereits angefallene Zinsen bleiben davon getrennt. Bei gebunden verzinsten allgemeinen Ratenkrediten können dagegen unter Voraussetzungen Ablösekosten anfallen; günstigere vertragliche Sondertilgungsrechte sind zusätzlich zu prüfen. Übertrage die Dispoausnahme nicht auf jeden Vertrag. [5] [6]
Wird eine eingeräumte Überziehung ununterbrochen sechs Monate und durchschnittlich mit mehr als 75 Prozent des vereinbarten Höchstbetrags genutzt, muss die Bank nach § 504a eine Beratung anbieten. Dabei geht es unter anderem um Alternativen und weitere Überziehungsfolgen. Daraus folgt kein automatischer Anspruch auf eine Umschuldung zu einem bestimmten günstigeren Zinssatz. [7]
Seriöse Hilfe bei untragbaren Zahlungen finden
Die Beratungsstellensuche von meine-schulden.de, einem Angebot der BAG-SB, bietet Filter für kostenfreie Beratung und anerkannte Insolvenzberatung. Prüfe die regionale Zuständigkeit und tatsächlichen Bedingungen der Stelle. Eine allgemeine Werbeaussage über Schuldensanierung beweist weder Kostenfreiheit noch Anerkennung. Für eine Erstberatung helfen Kontoauszüge, Verträge und eine Liste aller offenen Forderungen. [8]
Bei bereits unübersichtlicher oder untragbarer Lage sollten neue Zahlungszusagen und zusätzliche Kredite nicht unter Druck unterschrieben werden. Die BAG-SB empfiehlt eine vorbereitete Beratung und das Sichern existenzieller Zahlungen. Ein neuer Kredit ist nur dann eine mögliche Kostenentscheidung, wenn die neue Rate im gesamten Haushalt tatsächlich tragbar bleibt. [9]
Checkliste für deinen Tilgungsplan
- Notwendige laufende Ausgaben und akute Zahlungsfolgen zuerst erfassen.
- Alle Restschulden, Zinsen, Raten und Fälligkeiten zusammenstellen.
- Nur tatsächlich verfügbares zusätzliches Geld zur Optimierung verteilen.
- Sondertilgung und mögliche Ablösekosten je Vertrag prüfen.
- Zinsersparnis von der Rückzahlung des eigenen Kapitals unterscheiden.
- Nach jeder Tilgung Budget und Wiederaufbau der Reserve aktualisieren.
Häufige Fragen zur Schuldenreihenfolge
Soll ich immer die höchste Verzinsung zuerst bezahlen
Für einen frei verfügbaren Zusatzbetrag ist das ein wichtiger Kostenmaßstab. Existenzielle Zahlungen, akute Rückstände und vertragliche Mindestleistungen brauchen vorher eine eigene Prüfung. [1]
Muss ich beim Dispo eine Vorfälligkeitsentschädigung zahlen
Für die eingeräumte Überziehung schließt § 504 den Anspruch nach § 502 aus. Das ist von bereits angefallenen Zinsen zu unterscheiden. [5]
Hilft ein neuer Kredit bei jedem monatlichen Defizit
Eine Umschuldung beseitigt ein dauerhaft untragbares Budget nicht automatisch. Prüfe die gesamte Zahlungslast und nutze bei Überforderung eine geeignete Schuldnerberatung. [8] [9]
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Die Darstellung bezieht sich auf private Haushalte in Deutschland und die am Redaktionsdatum geltenden Regeln. Künftige Änderungen sind bei späterer Nutzung erneut zu prüfen. Die Rechenbeispiele sind eigene fiktive Modelle mit offengelegten Annahmen. Sie sind keine Anbieterangebote, persönlichen Kundenfälle oder Zusagen über künftige Erträge. Eine individuelle Anlage, Kredit oder Steuerentscheidung benötigt die eigenen Verträge und persönlichen Voraussetzungen. Am 21. Oktober 2026 wurden Titel und Kurzantwort ergänzt; zusätzliche Quellenprüfungen sind am jeweiligen Einzelnachweis datiert.
- Verbraucherzentralen: Finanzieller Engpass was tun wenn ich nicht rechtzeitig bezahlen kann vom 27. Januar 2026. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 498 Gesamtfälligstellung bei Teilzahlungsdarlehen. Geprüft am 14.10.2026.
- BaFin Kontenvergleich: Glossar eingeräumte Kontoüberziehung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: Preisangabenverordnung §§ 16 bis 18. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 504 Eingeräumte Überziehungsmöglichkeit. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 502 Vorfälligkeitsentschädigung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 504a Beratungspflicht bei Inanspruchnahme der Überziehungsmöglichkeit. Geprüft am 14.10.2026.
- BAG-SB meine-schulden.de: Beratungsstellensuche. Geprüft am 14.10.2026.
- BAG-SB meine-schulden.de: Vorbereitung auf das Erstgespräch. Geprüft am 21.10.2026.