
Eine Umschuldung lohnt sich wirtschaftlich erst, wenn die ab heute anfallenden Gesamtkosten sinken und die neue Zahlungslast zu deinem Haushalt passt. Eine niedrigere Monatsrate kann auch durch zusätzliche Jahre entstehen. Vergleiche deshalb Restschuld, Ablösebetrag, alle neuen Zahlungen und den späteren Endtermin zusammen. Der niedrigste sichtbare Ratenbetrag beantwortet diese Frage nicht.
Beide Varianten am selben heutigen Tag vergleichen
Für den alten Vertrag zählt die Summe der noch offenen Raten und Schlusszahlungen. Bereits gezahlte Zinsen sind Vergangenheit und werden durch einen Wechsel nicht automatisch zurückgeholt. Die ursprüngliche Kreditsumme ist ebenfalls kein geeigneter Ersatz für die heutige Restschuld. Fordere einen auf deinen vorgesehenen Ablösetag bezogenen Betrag und eine nachvollziehbare Abrechnung an.
Für den neuen Vertrag erfasst du sämtliche Raten, eine mögliche Schlusszahlung und separat bezahlte Wechselkosten. Werden Nebenkosten in den neuen Kredit aufgenommen, gehören sie bereits zur neuen Kreditsumme und deren Raten. Addiere sie dann nicht ein zweites Mal. Konkret bestätigte Erstattungen können den Vergleich verändern; eine bloß erhoffte Rückzahlung darf nicht als sicherer Vorteil erscheinen.
Notiere auch, wie lange das persönliche Angebot gilt und wann der neue Kredit ausgezahlt werden soll. Eine zeitlich unpassende Auszahlung kann den geplanten Ablösetag und dessen Abrechnung verändern.
Der effektive Jahreszins hilft beim Vergleich der gesetzlich einzubeziehenden Kreditkosten. Er umfasst aber nicht zwingend jede freiwillige Zusatzleistung oder spätere Verzugskosten. Ein repräsentatives Werbebeispiel ist außerdem keine persönliche Zusage. Prüfe das tatsächliche Angebot für deine Restschuld und Laufzeit sowie die vollständigen Kosten. [1]
Ein fiktives Modell mit gleicher Restschuld
Unser vereinfachtes Ratenmodell startet mit 10.000 Euro Restschuld. Der alte Kredit läuft noch 36 Monate mit acht Prozent nominalem Jahreszins. Ein neuer Kredit bietet fiktiv sechs Prozent nominal und entweder 36 oder 60 Monate. Monatlich wird der Jahreszins durch zwölf geteilt und auf die jeweilige Restschuld berechnet. Die konstanten Raten enthalten Zins und Tilgung; es gibt keine zusätzliche Schlusszahlung.
Für den Wechsel werden 100 Euro Ablösekosten angenommen. Das Modell unterstellt, dass diese Forderung im konkreten Fall rechtlich zulässig ist; es behauptet keinen automatischen Anspruch jeder Bank. Die 100 Euro werden separat aus frei verfügbaren eigenen Mitteln bezahlt. Versicherungen, weitere Gebühren und neue Konsumausgaben sind ausgeschlossen. Die Zinssätze sind erfunden und keine Anbieterangebote.
| Variante | Monatsrate | Monate | Wechselkosten | Zahlungen gesamt |
|---|---|---|---|---|
| Alter Kredit weiterführen | 313,36 € | 36 | 0,00 € | 11.281,09 € |
| Neu mit gleicher Laufzeit | 304,22 € | 36 | 100,00 € | 11.051,90 € |
| Neu mit längerer Laufzeit | 193,33 € | 60 | 100,00 € | 11.699,68 € |
Die Variante mit gleicher Laufzeit spart im Modell insgesamt 229,19 Euro. Die 60-Monatsvariante senkt die Monatsrate deutlich, kostet aber insgesamt 418,59 Euro mehr als das Weiterführen des alten Kredits. Die Bank schuldet dir diesen Modellvorteil nicht; andere Konditionen verändern die Zahlen. Die Tabelle zeigt auf Cent gerundete Raten, ihre Gesamtsummen werden aus ungerundeten Modellraten berechnet. Reale Schlussraten und Rundungsregeln können abweichen.
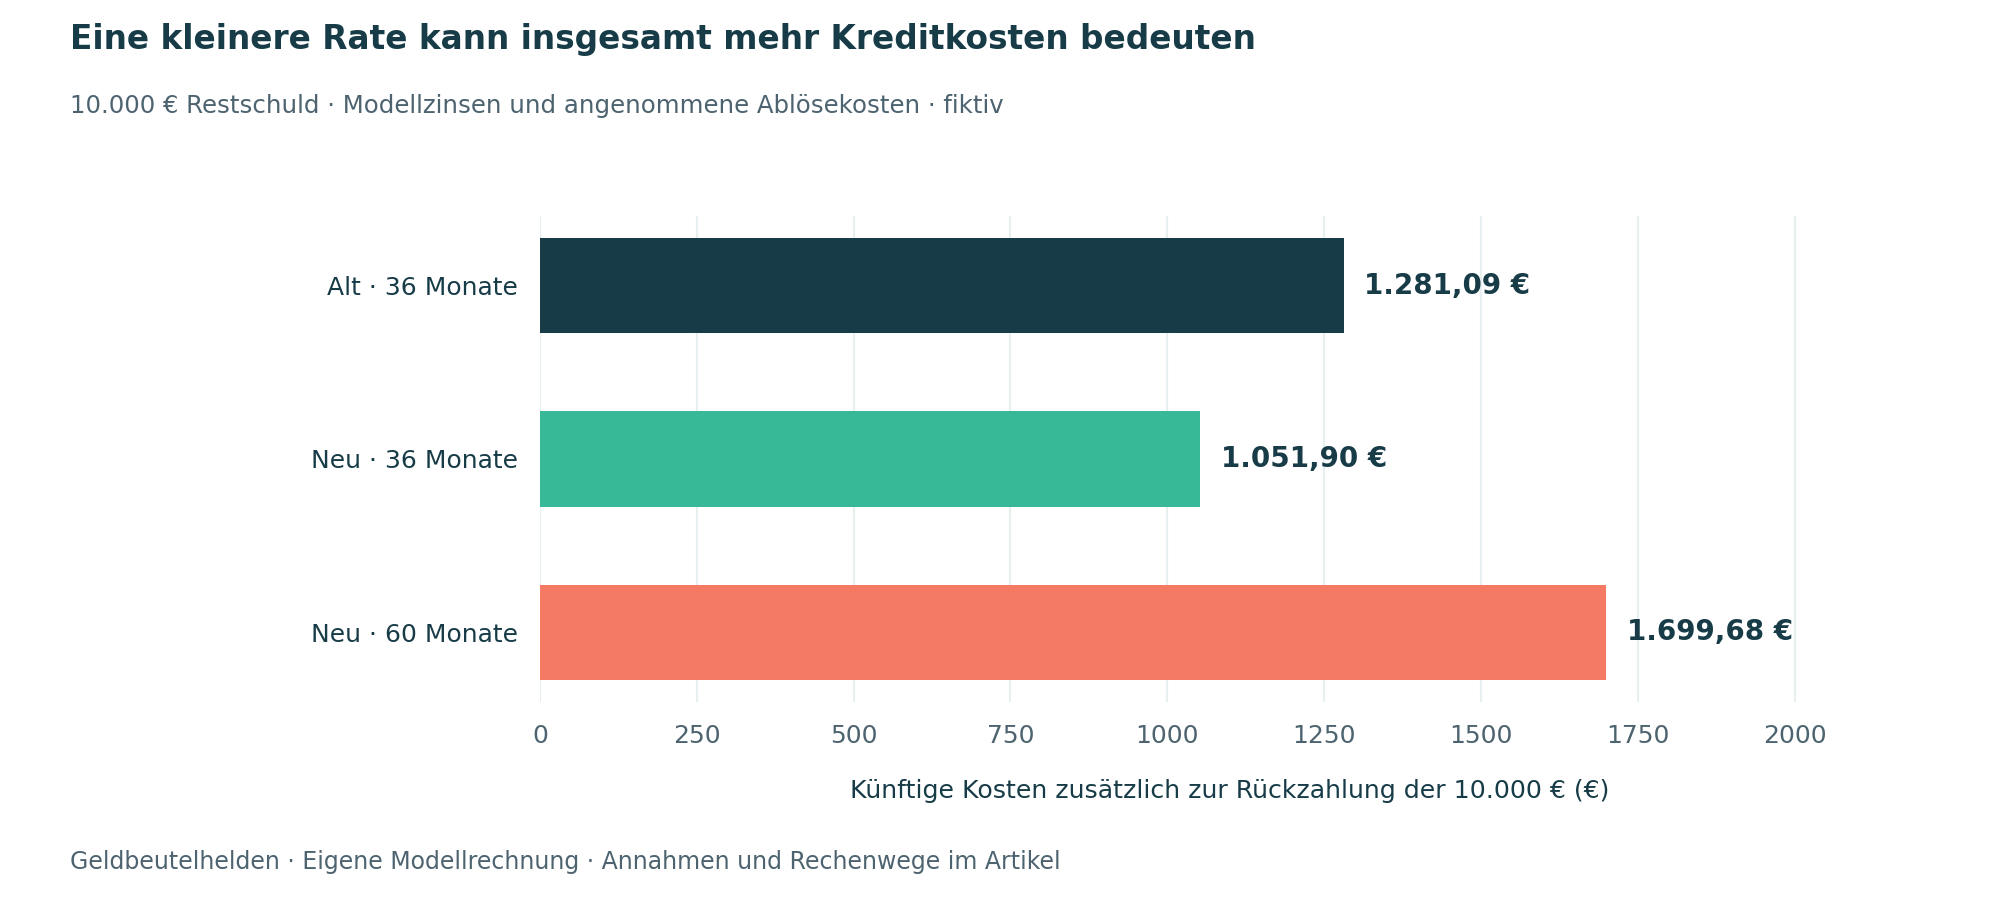
Die niedrigere Rate kann für die laufende Zahlungsfähigkeit relevant sein. Sie ist dann eine Entscheidung über den zeitlichen Geldbedarf, auch wenn sie insgesamt teurer wird. Prüfe, ob dein Budget mit der bestehenden Rate tragbar ist und wie viele zusätzliche Monate du dir mit der neuen Bindung einhandelst. Ein kleiner Zinssatzunterschied allein rechtfertigt keinen ungeprüften Laufzeitwechsel.
Die Ablösung des alten Vertrags korrekt erfassen
Bei vorzeitiger Erfüllung sind die gesetzlichen Regeln zur Kostenermäßigung zu beachten. Künftige, durch die Ablösung entfallende Kosten dürfen nicht zusätzlich so berechnet werden, als würde der Vertrag unverändert weiterlaufen. Lass dir Restkapital, bereits angefallene Zinsen, mögliche Entschädigung und sonstige Positionen getrennt erläutern. Die Abrechnung muss zum geplanten Zahlungstag passen. [2]
Bei allgemeinen Verbraucherdarlehen kann eine Vorfälligkeitsentschädigung unter Voraussetzungen eines bereits bei Vertragsschluss vereinbarten gebundenen Sollzinses anfallen. Die gesetzliche Obergrenze beträgt grundsätzlich ein Prozent des vorzeitig zurückgezahlten Betrags beziehungsweise 0,5 Prozent bei einer Restzeit von höchstens einem Jahr. Zusätzlich darf sie die verbleibenden Sollzinsen nicht überschreiten. Es sind weitere Ausschlüsse und günstigere vertragliche Rechte zu prüfen; der volle Prozentbetrag ist nicht automatisch geschuldet. [3]
Bei 10.000 Euro vorzeitig zurückgezahltem Betrag ergeben diese Prozentgrenzen rechnerisch 100 beziehungsweise 50 Euro, sofern der passende Fall vorliegt. Das ist keine allgemeine Ablöserechnung für jeden Vertrag. Bei einer eingeräumten Überziehung ist eine Entschädigung nach § 502 ausdrücklich ausgeschlossen. Für Immobilienkredite gelten andere Voraussetzungen; diese einfachen Prozentgrenzen dürfen darauf nicht pauschal übertragen werden. [4] [5]
Neue Rate und Bonitätsbedingungen prüfen
Der Kreditgeber muss vor Abschluss eines Verbraucherdarlehens die Kreditwürdigkeit prüfen. Eine Werbeanzeige oder ein rechnerischer Vergleich garantiert deshalb weder Annahme noch den beworbenen persönlichen Zins. Deine eigene Budgetprüfung bleibt erforderlich: Rechne laufende Ausgaben, bestehende Verpflichtungen und einen angemessenen Puffer gegen die tatsächlich angebotene Rate. [6]
Wenn die Einnahmen schwanken, prüfe auch einen schwächeren Monat. Die neue Rate darf nicht nur dann funktionieren, wenn jede erwartete Zusatzvergütung tatsächlich eingeht. Erhöhe die neue Kreditsumme nicht unbemerkt um Geld für weitere Anschaffungen. Sonst vergleichst du nicht mehr dieselbe Restschuld, sondern finanzierst zusätzlichen Konsum mit.
Ein dauerhaft negatives Budget kann durch eine Umschuldung weiter belastet werden, besonders bei Versicherungen oder längerer Laufzeit. Bei bereits untragbaren Zahlungen gehört eine geeignete Schuldnerberatung vor weitere Zusagen. Die Beratungsstellensuche von meine-schulden.de ermöglicht unter anderem die Suche nach kostenfreien und anerkannten Stellen; prüfe Zuständigkeit und Zugang. [10]
Restschuldversicherungen separat beurteilen
Prüfe Versicherungsprämie, tatsächliche Leistungen, Ausschlüsse und Finanzierung der Prämie getrennt. Freiwillige Zusatzkosten können außerhalb des ausgewiesenen Effektivzinses liegen. Würde im Modell der günstigeren 36-Monatsvariante eine zusätzliche separat bezahlte Prämie von 500 Euro entstehen, wäre ihr Vorteil von 229,19 Euro bereits mehr als verbraucht. Eine finanzierte Prämie würde außerdem eigene Zinsen auslösen. [1]
Die Gewährung eines allgemeinen Verbraucherdarlehens darf nach § 492a BGB nicht vom Abschluss einer Restschuldversicherung abhängig gemacht werden. Unter gesetzlichen Voraussetzungen können dennoch unterschiedliche Konditionen für ein separat verfügbares Darlehen und ein Paket bestehen. Ein Paket ist deshalb nicht allein aufgrund seines Namens in jedem Fall verboten. [7]
Für einschlägige allgemeine Verbraucherdarlehen verlangt § 7a Absatz 5 VVG, dass die Vertragserklärung zum Restschuldvertrag frühestens eine Woche nach Abschluss des Kreditvertrags abgegeben wird. Das ist nicht dieselbe Frage wie eine Wartezeit für Versicherungsleistungen. Eine Erstattung bei Ablösung einer alten Versicherung hängt wiederum von ihren Vertragsbedingungen und der konkreten Abrechnung ab. [8]
Den geltenden Rechtsstand bei späterem Abschluss erneut prüfen
Stand 14. Oktober 2026: Die bereits beschlossene Reform des Verbraucherkreditrechts gilt überwiegend erst ab 20. November 2026. Dieser Artikel beschreibt die am Redaktionsdatum geltenden Regeln. Für spätere Abschlüsse sind neue Vorschriften, Übergangsrecht und das jeweilige Vertragsdatum zu beachten. Ein angekündigtes neues Recht darf nicht als bereits nutzbarer Anspruch dargestellt werden. [9]
Checkliste vor einer Umschuldung
- Aktuelle Restschuld und offenen Zahlungsplan zum gleichen Stichtag erfassen.
- Ablöseabrechnung und konkrete Entschädigung prüfen.
- Neue Raten, Laufzeit, Schlusszahlung und Zusatzkosten vollständig rechnen.
- Gleiche Restschuld zuerst über dieselbe Laufzeit vergleichen.
- Versicherung und finanzierte Nebenkosten gesondert bewerten.
- Budget, Bonitätsbedingungen und Rechtsstand vor dem Abschluss kontrollieren.
Häufige Fragen zur Umschuldung
Bedeutet eine niedrigere Rate automatisch eine Ersparnis
Eine längere Laufzeit kann die Rate senken und die Gesamtkosten erhöhen. Unser Modell zeigt beide Wirkungen. Vergleiche alle noch anfallenden Zahlungen und den Endtermin.
Kann ich immer mit einem Prozent Ablösekosten rechnen
Die Prozentwerte sind bedingte Obergrenzen für passende allgemeine Verbraucherdarlehen. Weitere Grenzen, Ausschlüsse und Vertragsrechte sind zu prüfen. Beim eingeräumten Dispo ist der Anspruch ausdrücklich ausgeschlossen. [3] [5]
Soll ich jede alte Versicherung als Erstattung ansetzen
Verwende nur eine bestätigte konkrete Abrechnung. Eine mögliche Erstattung oder Kündigung hängt vom jeweiligen Vertrag ab und sollte nicht als sicherer Finanzierungsvorteil erfunden werden.
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Die Darstellung bezieht sich auf private Haushalte in Deutschland und die am Redaktionsdatum geltenden Regeln. Künftige Änderungen sind bei späterer Nutzung erneut zu prüfen. Die Rechenbeispiele sind eigene fiktive Modelle mit offengelegten Annahmen. Sie sind keine Anbieterangebote, persönlichen Kundenfälle oder Zusagen über künftige Erträge. Eine individuelle Anlage, Kredit oder Steuerentscheidung benötigt die eigenen Verträge und persönlichen Voraussetzungen.
- Bundesministerium der Justiz und Bundesamt für Justiz: Preisangabenverordnung §§ 16 bis 18. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 501 Kostenermäßigung bei vorzeitiger Rückzahlung und Kündigung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 502 Vorfälligkeitsentschädigung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 500 Kündigungsrecht und vorzeitige Rückzahlung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 504 Eingeräumte Überziehungsmöglichkeit. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 505a Pflicht zur Kreditwürdigkeitsprüfung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 492a Kopplungsgeschäfte. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: VVG § 7a Querverkäufe. Geprüft am 14.10.2026.
- Deutscher Bundestag DIP: Gesetz zur Umsetzung der Verbraucherkreditrichtlinie Vorgang 325529. Geprüft am 14.10.2026.
- BAG-SB meine-schulden.de: Beratungsstellensuche. Geprüft am 14.10.2026.