
Eine Wohnung kann über das Jahr einen kleinen Überschuss liefern und trotzdem zwischendurch mehr Geld brauchen, als auf dem Objektkonto liegt. Plane deshalb Leerstand, notwendige Reparaturen und größere Zahlungen gemeinsam. Die Reserve muss zum Fälligkeitstermin verfügbar sein. Ihre Höhe ergibt sich aus dem konkreten Zustand, den Verpflichtungen und möglichen Einnahmeausfällen; ein pauschaler Prozentsatz ersetzt diese Prüfung nicht.
Bekannte Maßnahmen und unerwartete Belastungen unterscheiden
Erstelle zunächst eine Liste der absehbaren Arbeiten. Erfasse Zustand, voraussichtlichen Zeitpunkt, geschätzte Gesamtkosten und den selbst zu tragenden Anteil. Bei Unsicherheit helfen Besichtigung, Wartungsunterlagen und sachkundige Angebote. Ein bekannter Austausch in zwei Jahren ist ein geplanter Kapitalbedarf und sollte nicht erst dann als überraschender Notfall auftauchen.
Die Pflicht zur Erhaltung des vertragsgemäßen Zustands gehört grundsätzlich zum Mietverhältnis. Erforderliche Arbeiten lassen sich deshalb nicht allein zur Schonung eines Jahresüberschusses beliebig verschieben. Prüfe Dringlichkeit und Verantwortung im konkreten Fall. § 535 BGB beschreibt die entsprechende Vermieterpflicht. [1]
Für unerwartete Belastungen rechnest du zusätzliche Szenarien. Eine frei angenommene Reparaturhöhe ist dabei eine Planungsgröße, kein Angebot einer Werkstatt oder eines Handwerkers. Ergänze plausible Kosten für genau dein Objekt, statt beliebige Quadratmeterpauschalen als ausreichende Absicherung anzusehen. Prüfe auch, ob ein Versicherer bestimmte Schäden deckt und wann eine mögliche Leistung tatsächlich verfügbar wäre.
Gemeinschaftsrücklage und eigene Reserve trennen
Bei Wohnungseigentum gehört eine angemessene Erhaltungsrücklage zur ordnungsmäßigen gemeinschaftlichen Verwaltung. § 19 WEG nennt dafür aber keinen für alle Gebäude gleichen Eurobetrag. Prüfe den Bestand zusammen mit Zustand, geplanten Maßnahmen und Verteilung der Kosten. Ein hoher Kontostand kann für eine größere gemeinschaftliche Maßnahme bereits gebunden sein. [2]
Wirtschaftsplan, Jahresabrechnung und Vermögensbericht liefern dafür wichtige Informationen. Die Gemeinschaft entscheidet über Vorschüsse, Rücklagen und spätere Nachschüsse beziehungsweise Anpassungen. Eine mögliche Sonderumlage kann deine eigene Zahlungsplanung belasten. Die WEG-Rücklage ist deshalb kein frei zugängliches persönliches Sparkonto. [3]
Deine eigene Reserve muss die selbst zu tragenden Kosten und Ausfälle berücksichtigen. Sie sollte vom privaten Notgroschen und anderen Zweckrücklagen rechnerisch getrennt sein. Derselbe Euro kann nicht gleichzeitig eine Wohnungssanierung, den privaten Lebensunterhalt und eine Steuernachzahlung abdecken. Erfasse verfügbare Beträge jeweils nur einmal.
Leerstand mit sämtlichen fehlenden Zahlungen rechnen
Bei zwei Monaten ohne Mieter fehlt im Modell nicht nur die Kaltmiete. Auch Nebenkostenvorauszahlungen fallen aus, während Betriebsausgaben weiterlaufen können. Die ImmoWertV erfasst beim Mietausfallwagnis unter anderem solche nicht mehr gedeckten Bewirtschaftungskosten. Welche Kosten tatsächlich verbleiben, hängt von Kostenart und Objekt ab. [4]
Unser fiktives Objekt hätte bei vollständiger Vermietung 1.000 Euro Kaltmiete und 200 Euro Nebenkostenvorauszahlung monatlich. Die jährlichen Auszahlungen sind 2.400 Euro Betriebskosten, 600 Euro Verwaltung, 600 Euro laufende Erhaltung, 6.000 Euro Zinsen und 3.000 Euro Tilgung. Ohne zusätzliche Belastung bleiben damit 1.800 Euro Geldüberschuss vor persönlicher Steuer und Reservebindung.
Im Stressjahr gibt es in den ersten zwei Monaten keinerlei Mietzahlungen. Die Betriebsausgaben bleiben nach unserer Budgetannahme unverändert; damit fehlen insgesamt 2.400 Euro Zahlungseingänge. Zusätzlich werden im ersten Monat 6.000 Euro für eine selbst zu tragende unerwartete Reparatur bezahlt. Diese Zahlung kommt zu den bereits enthaltenen 600 Euro laufender Erhaltung hinzu. Weitere Wiedervermietungs- oder Rechtsverfolgungskosten setzen wir nicht an.
| Position | Jahresbetrag |
|---|---|
| Kaltmiete aus zehn Monaten | 10.000,00 € |
| Nebenkostenvorauszahlungen aus zehn Monaten | 2.000,00 € |
| Betriebsausgaben unverändert | −2.400,00 € |
| Verwaltung und laufende Erhaltung | −1.200,00 € |
| Zinsen und Tilgung laut Budgetannahme | −9.000,00 € |
| Zusätzliche Reparatur | −6.000,00 € |
| Geldüberschuss vor persönlicher Steuer | −6.600,00 € |
| Eigene Reserve zu Jahresbeginn | 10.000,00 € |
| Reserve bei zurückbehaltenen Überschüssen am Jahresende | 3.400,00 € |
Die Jahresrechnung lautet auch 1.800 Euro Basisüberschuss minus 2.400 Euro fehlende Mietzahlungen minus 6.000 Euro zusätzliche Reparatur. Es fehlen 6.600 Euro. Im Stressjahr nehmen wir keine privaten Entnahmen und keine zusätzlich von außen zugeführte Reserve an. Alle verbleibenden Objektüberschüsse bleiben auf dem Konto. Die 10.000 Euro Anfangsreserve sind eine ausdrücklich frei gewählte Annahme, keine Empfehlung für jede Wohnung.
Den niedrigsten Kontostand im Jahr prüfen
Für den monatlichen Verlauf verteilen wir die vorgegebenen Jahresauszahlungen von 12.600 Euro gleichmäßig auf zwölf Monate. Das sind 1.050 Euro monatlich. Die zusätzliche Reparatur wird im ersten Monat fällig. Diese Aufteilung ist ein vereinfachter Liquiditätsplan; sie bildet weder echte Rechnungstermine noch eine bankgenaue Annuitätenberechnung ab.
Nach dem ersten Monat bleiben 10.000 Euro minus 1.050 Euro laufende Zahlung minus 6.000 Euro Reparatur, also 2.950 Euro. Der zweite Monat ohne Einnahmen senkt den Bestand auf 1.900 Euro. Erst danach kommen wieder 1.200 Euro monatlich herein, von denen nach den 1.050 Euro Auszahlungen jeweils 150 Euro bleiben. Zehn solcher Monate führen zum Jahresendbestand von 3.400 Euro.
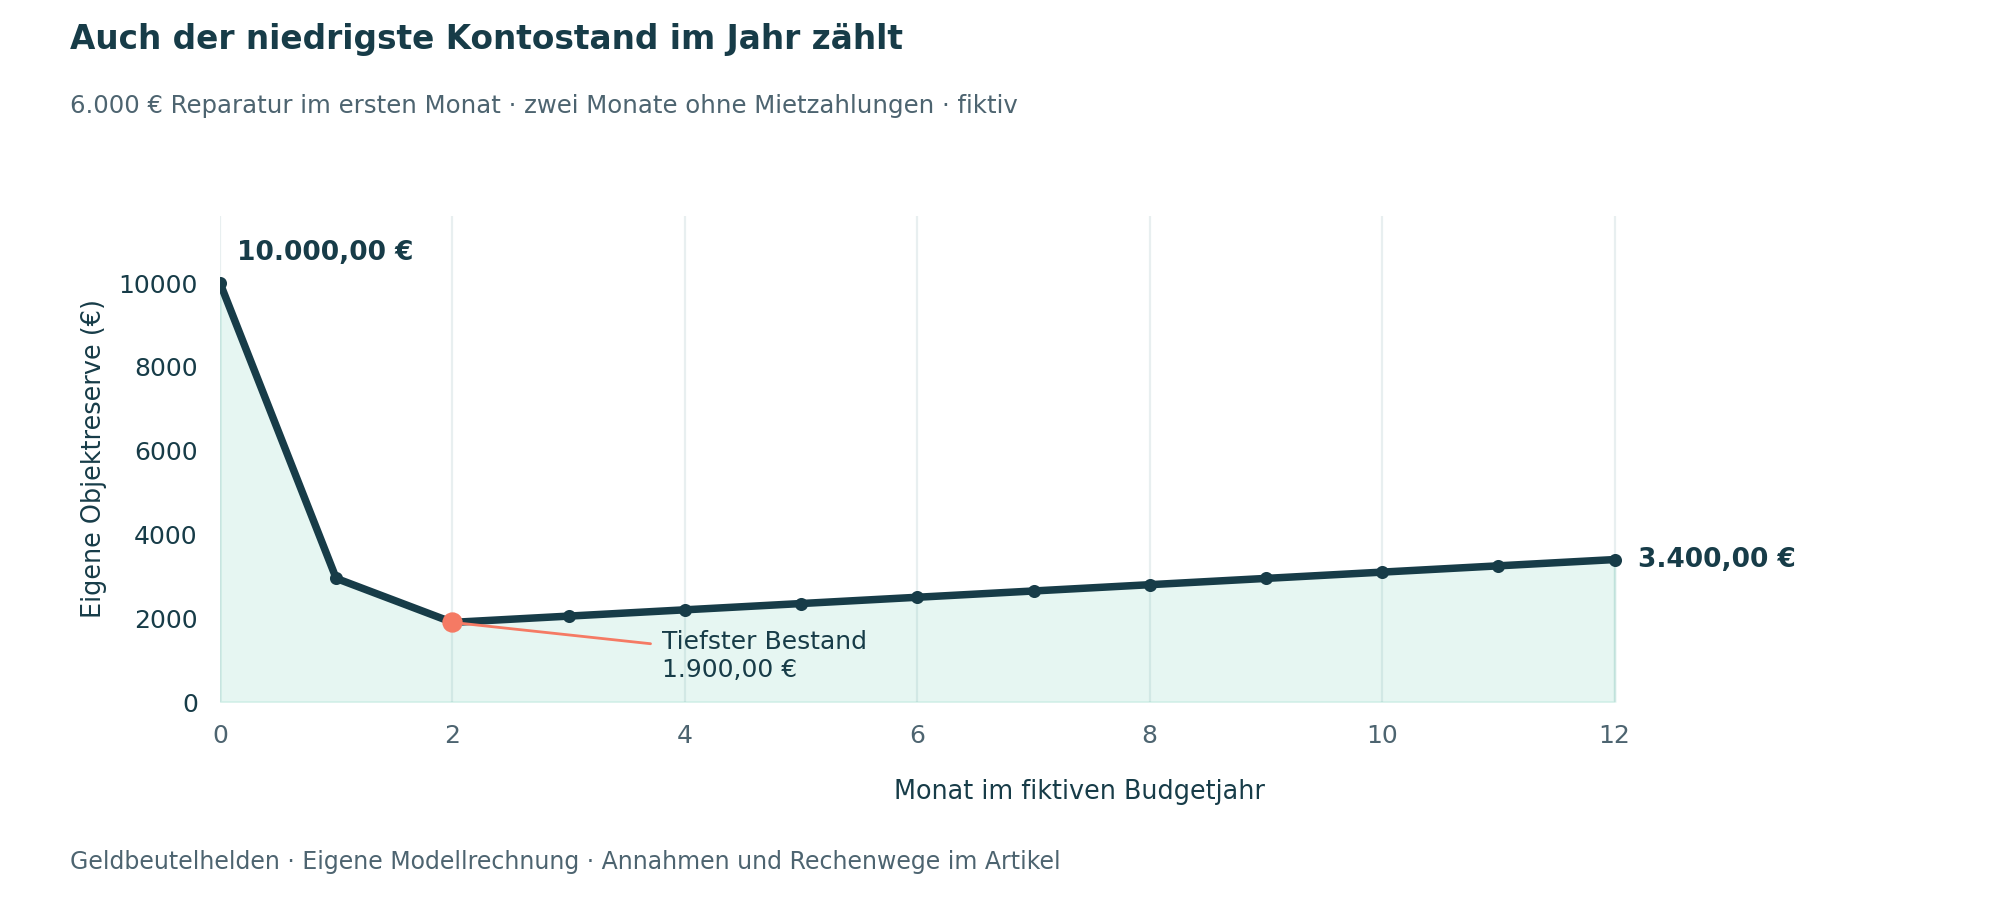
Das niedrigste Guthaben von 1.900 Euro ist für die Zahlungsfähigkeit ebenso wichtig wie der Jahresendbestand. Eine weitere frühe Rechnung könnte die Reserve aufbrauchen, obwohl der spätere Verlauf wieder positiv ist. Prüfe daher die Reihenfolge der Belastungen. Im tatsächlichen Plan ersetzt du die gleichmäßige Verteilung durch bekannte Fälligkeiten und rechnest weitere plausible Kombinationen.
Reservebindung und Reparatur nicht doppelt zählen
Eine frühere Überweisung auf dein eigenes Rücklagenkonto ist noch keine an einen Handwerker bezahlte Ausgabe. Wird das Geld für eine Reparatur verwendet, zählt im Gesamtbudget die tatsächliche Reparaturzahlung. Ziehe nicht zusätzlich denselben entnommenen Rücklagenbetrag als zweite neue Kostenposition ab. Eine Entnahme aus vorhandener Reserve ist außerdem kein neu erwirtschaftetes Einkommen.
Die regulär geplante Reservebindung von 1.200 Euro aus dem Basisfall wird im Stressjahr nicht noch einmal als zusätzliche Ausgabe abgezogen. Hier bleibt das vorhandene und später zufließende Objektgeld ohnehin in der Reserve. Die steuerliche Behandlung einer Reparatur oder einer Gemeinschaftszahlung ist eine eigene Prüfung; ein bezahlter Betrag wird nicht allein wegen seiner Bezeichnung automatisch sofort abzugsfähig.
Eine Mietkaution gehört ebenfalls nicht zur frei verwendbaren Reserve. Geldkautionen sind nach § 551 BGB getrennt vom Vermietervermögen anzulegen. Plane notwendige Zahlungen mit eigenem zugänglichem Geld. Ein später möglicherweise bestehender Anspruch gegen einen Mieter ist kein Ersatz für heutige Liquidität. [5]
Die Planung laufend mit dem Objekt abgleichen
Überarbeite die Reserveplanung nach größeren Maßnahmen, neuen Kostenangeboten, Änderungen des Hausgelds, Mieterwechseln und vor Ende einer Zinsbindung. Notiere, welche Annahmen sich geändert haben. Ein ausgerechneter Betrag ist nur so brauchbar wie der Zustand und Zahlungsplan, auf denen er beruht.
Prüfe zusätzlich, ob dein Haushalt einen längeren Einnahmeausfall der Wohnung tragen könnte. Ein nicht ausreichend gedeckter Objektplan belastet sonst das Arbeitseinkommen. Verteile freien Überschuss erst, wenn notwendige Fälligkeiten und eine begründete Vorsorge gesichert sind. Eine Verbesserung durch höhere Miete oder eine spätere Erstattung darf nur mit tatsächlich belastbaren Voraussetzungen eingerechnet werden.
Checkliste für Leerstand und Rücklagen
- Bekannte Maßnahmen mit Kostenanteil und Fälligkeit erfassen.
- Eigene Reserve, WEG-Rücklage und privaten Notgroschen getrennt zuordnen.
- Bei Leerstand Kaltmiete und fehlende Nebenkostenvorauszahlungen berücksichtigen.
- Zusätzliche Reparatur mit laufenden Kredit- und Betriebsausgaben kombinieren.
- Monatlich den niedrigsten verfügbaren Kontostand prüfen.
- Reserveentnahmen nicht als neue Einnahmen oder doppelte Kosten zählen.
Häufige Fragen zur Vermietungsreserve
Reichen immer drei Monatsmieten als Reserve
Eine Monatsmietregel bildet weder den Gebäudezustand noch die Größe einer Sonderumlage oder frühe Reparaturkosten ab. Leite den Bedarf aus deinen Verpflichtungen und begründeten Szenarien ab. Für die WEG-Rücklage gibt es ebenfalls keinen für jedes Objekt gleichen gesetzlichen Betrag. [2]
Warum fehlen bei Leerstand auch Nebenkosten
Ohne Mieter erhältst du in diesen Monaten keine Vorauszahlungen. Einige Betriebsausgaben können dennoch bestehen bleiben. Im Modell verursacht dies neben 2.000 Euro Kaltmietausfall weitere 400 Euro nicht gedeckte Kosten.
Ist ein positiver Jahresendbestand ausreichend
Er beantwortet nicht, ob jede Rechnung während des Jahres bezahlt werden konnte. Unser Modell endet mit 3.400 Euro, fällt aber zuvor auf 1.900 Euro. Prüfe deshalb auch ungünstige Zahlungstermine und weitere frühe Belastungen.
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Der Ratgeber behandelt private langfristige Wohnraumvermietung in Deutschland. Sonderfälle wie Ferienvermietung, gewerbliche Tätigkeit oder Auslandsobjekte benötigen eine eigene Prüfung. Die Beispiele sind ausdrücklich fiktiv und enthalten keine Marktpreise, Bankangebote oder persönlichen Kundenfälle. Eine Kaufentscheidung und die steuerliche Behandlung benötigen die tatsächlichen Objektunterlagen, Verträge und persönlichen Voraussetzungen. Künftige Rechtsänderungen sind vor einer späteren Nutzung erneut zu prüfen.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 535 Vermieterpflichten. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: WEG § 19 Verwaltung und Benutzung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: WEG § 28 Wirtschaftsplan Jahresabrechnung Vermögensbericht. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: ImmoWertV § 32 Bewirtschaftungskosten. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 551 Mietsicherheit. Geprüft am 14.10.2026.