
Bei privater Vermietung wird grundsätzlich der steuerliche Überschuss aus Einnahmen und abziehbaren Werbungskosten ermittelt. Er ist weder die gesamte Miete noch das nach Kreditraten verfügbare Geld. Ordne deshalb Zahlungseingänge, Zinsen, Tilgung, Rücklagen und Abschreibung getrennt zu. Der Ratgeber erklärt die Grundstruktur für langfristige Wohnraumvermietung in Deutschland anhand eines ausdrücklich fiktiven Bestandsobjekts. [1]
Einnahmen und Werbungskosten vollständig erfassen
Zu den Einnahmen gehören grundsätzlich vereinnahmte Mieten und Betriebskostenvorauszahlungen. Die entsprechenden tatsächlich bezahlten Kosten werden separat erfasst. Die amtliche ELSTER-Anleitung zur Anlage V 2025 erklärt diese Aufteilung; sie dient hier als Ausfüllhilfe und wird nicht als bereits vorliegende Formularausgabe 2026 bezeichnet. Für deine Erklärung verwendest du das zutreffende Veranlagungsjahr. [2]
Werbungskosten brauchen einen Zusammenhang mit der Vermietung. Dazu können insbesondere Verwaltung, bestimmte Erhaltungskosten und Schuldzinsen gehören. Bei den Zinsen ist die wirtschaftliche Verwendung der Darlehensmittel entscheidend. Tilgung ist die Rückzahlung von Kapital und wird nicht als Schuldzins abgezogen. Im Modell dient das Darlehen ausschließlich der vermieteten Wohnung. [2] [3]
Für die zeitliche Zuordnung zählt grundsätzlich, wann Einnahmen zufließen und Ausgaben bezahlt werden. Das Rechnungsdatum allein entscheidet nicht immer. § 11 EStG enthält außerdem Ausnahmen, etwa für bestimmte regelmäßig wiederkehrende Zahlungen um den Jahreswechsel. Abschreibung und zulässige Kostenverteilung brauchen ihre eigenen Regeln. Im Modell fallen alle laufenden Zahlungen in dasselbe Jahr. [4]
Gebäudebasis und Abschreibung bestimmen
Grund und Boden wird nicht wie ein Gebäude abgeschrieben. Ein gemeinsamer Kaufpreis und zugehörige Anschaffungsnebenkosten müssen sachgerecht aufgeteilt werden. Die BMF-Arbeitshilfe liegt zum Quellenstand mit Arbeitshilfe und Anleitung vom März 2026 vor. Sie ermöglicht eine typisierte Aufteilung beziehungsweise Plausibilitätsprüfung, ersetzt aber keine verbindliche individuelle Begutachtung jedes Objekts. [6]
Unser fiktiver Kauf besteht aus 250.000 Euro Kaufpreis und 25.000 Euro zugeordneten Erwerbsnebenkosten. Wir setzen voraus, dass davon sachgerecht 220.000 Euro zum Gebäude und 55.000 Euro zum Boden gehören. Das ist eine Modellannahme und keine allgemein erlaubte 80-Prozent-Regel. Ein tatsächliches Berechnungsergebnis der BMF-Arbeitshilfe für diese erfundene Wohnung wird nicht behauptet.
Die gesetzliche lineare Gebäude-AfA richtet sich bei der behandelten Wohnraumvermietung regelmäßig nach der Fertigstellung: nach dem 31. Dezember 2022 drei Prozent, von 1925 bis einschließlich 2022 zwei Prozent und vor 1925 zweieinhalb Prozent. Ein Kauf im Jahr 2026 macht eine Bestandswohnung von 1998 daher nicht automatisch zu einem Drei-Prozent-Fall. Sonderregeln und nachgewiesene abweichende Nutzungsdauern sind gesondert zu prüfen. [5]
Für unser durchgehend zurechenbares und vermietetes Bestandsobjekt von 1998 beträgt die Jahres-AfA 220.000 Euro mal zwei Prozent, also 4.400 Euro. Ausreichendes verbleibendes Abschreibungsvolumen wird vorausgesetzt. Im Anschaffungsjahr kann ein zeitanteiliger Ansatz nötig sein. Neubaualternativen wie degressive oder zusätzliche Abschreibungen unter weiteren Voraussetzungen werden nicht in diesen Bestandsfall übernommen. [5]
Den steuerlichen Jahresüberschuss berechnen
Das Modell verwendet 12.000 Euro Kaltmiete und 2.400 Euro Nebenkostenvorauszahlungen. Bezahlt werden 2.400 Euro Betriebskosten, 600 Euro Verwaltung, 600 Euro sofort abziehbare laufende Erhaltung und 6.000 Euro vermietungsbezogene Zinsen. Die Erhaltung wird ausdrücklich nicht als Anschaffungs- oder Herstellungskosten eingeordnet. Eine verbilligte Überlassung oder Selbstnutzung liegt ebenfalls nicht vor.
| Position | Betrag |
|---|---|
| Kaltmiete und vereinnahmte Nebenkosten | 14.400,00 € |
| Bezahlte Betriebsausgaben | −2.400,00 € |
| Bezahlte Verwaltung | −600,00 € |
| Sofort abziehbare Erhaltung laut Modellannahme | −600,00 € |
| Vermietungsbezogene Schuldzinsen | −6.000,00 € |
| Lineare Gebäude-AfA | −4.400,00 € |
| Steuerliche Einkünfte aus Vermietung | 400,00 € |
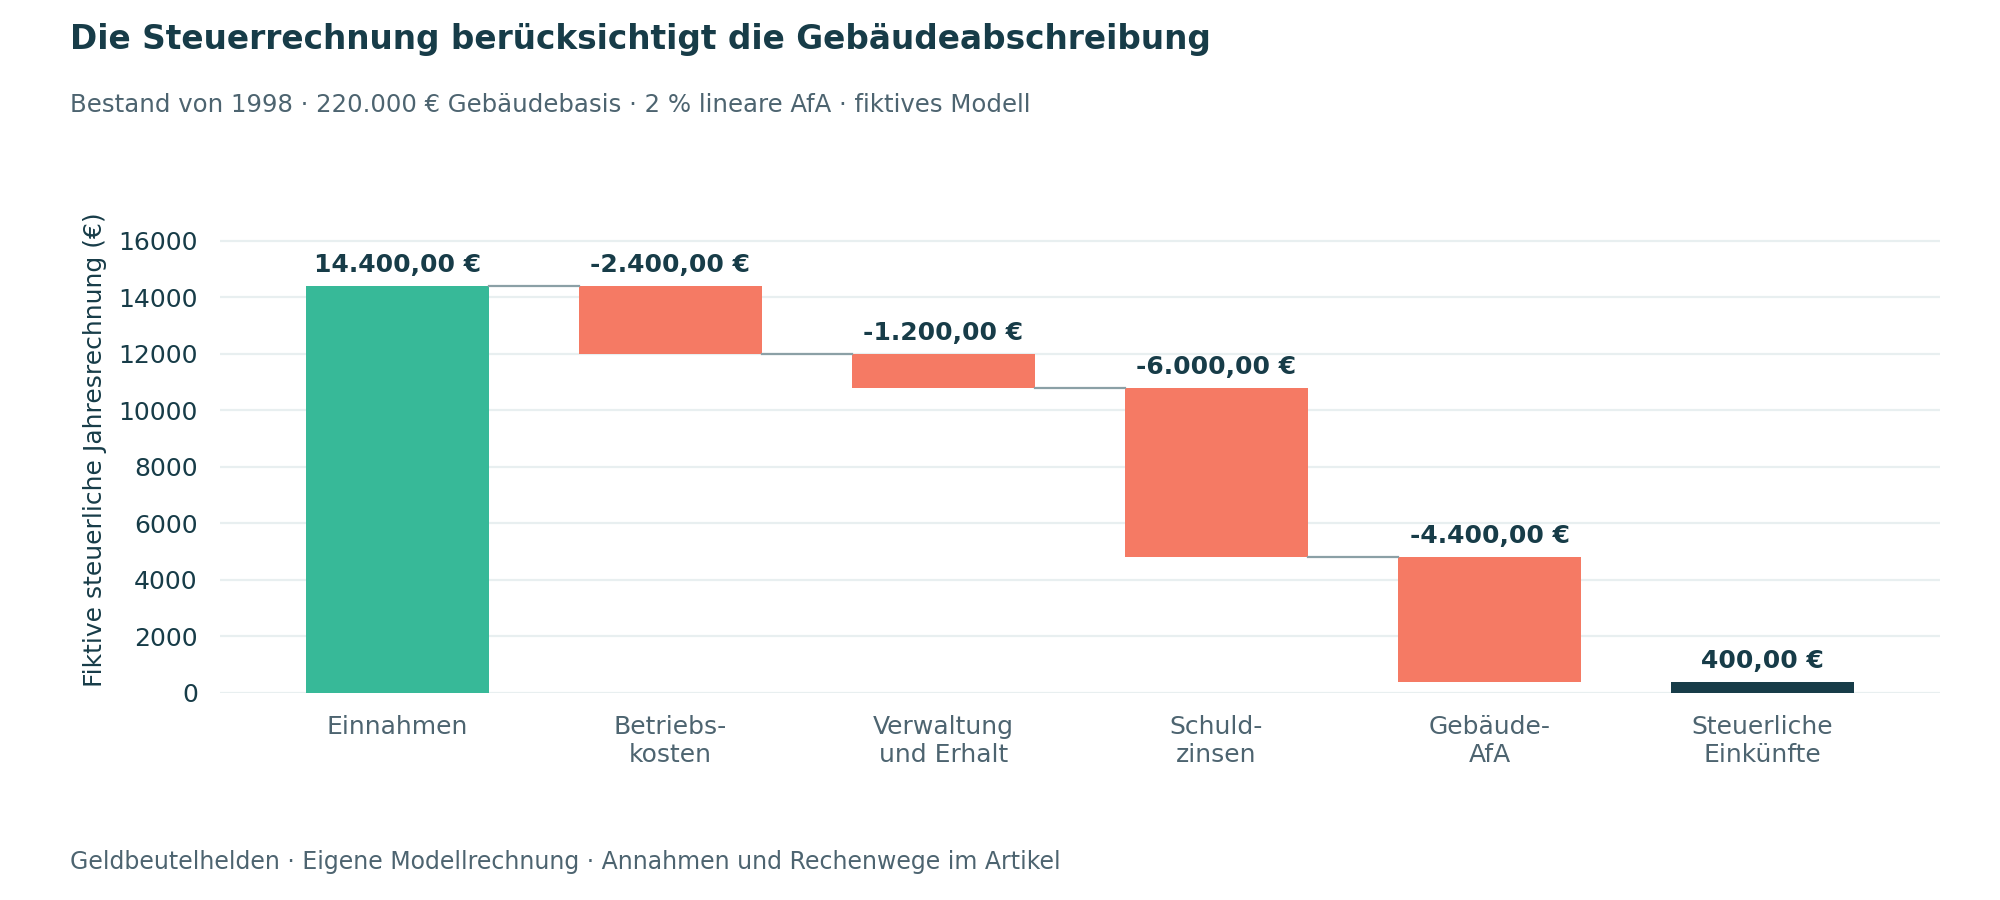
Die zusätzlich bezahlte Tilgung von 3.000 Euro und die auf das eigene Reservekonto gelegten 1.200 Euro ändern diese 400 Euro nicht. In der getrennten Zahlungsrechnung bleiben nach beiden Beträgen 600 Euro frei vor persönlicher Steuer. Die Gebäude-AfA wird dort nicht noch einmal als tatsächliche Auszahlung abgezogen. Artikel 47 stellt beide Rechnungen vollständig nebeneinander.
Erhaltungsrücklage und tatsächliche Verwendung trennen
Bei der WEG-Erhaltungsrücklage reicht die Einzahlung noch nicht für einen Werbungskostenabzug. Der BFH hat im Urteil IX R 19/24 vom 14. Januar 2025 bestätigt, dass erst die Verausgabung für Erhaltungsmaßnahmen den erforderlichen Vermietungszusammenhang begründen kann. Auch dann bleibt zu prüfen, wie die konkrete Maßnahme steuerlich einzuordnen ist. [7]
Die Überweisung auf ein eigenes Rücklagenkonto ist ebenfalls kein bereits bezahlter Handwerkeraufwand. Dokumentiere für die WEG die tatsächliche Verwendung und deinen zugeordneten Anteil. Zähle eine spätere Rücklagenentnahme nicht zusätzlich zur selben Reparaturrechnung als zweiten Aufwand. Ein Wirtschaftsplan allein belegt noch keine ausgeführte und abziehbare Erhaltungsmaßnahme.
Reparaturen von Anschaffungs und Herstellungskosten abgrenzen
Eine als Renovierung bezeichnete Ausgabe ist nicht automatisch sofort abzugsfähig. Besonders zu prüfen sind Instandsetzung und Modernisierung innerhalb von drei Jahren nach Anschaffung. Übersteigen die qualifizierenden Aufwendungen ohne Umsatzsteuer 15 Prozent der Gebäudeanschaffungskosten, können anschaffungsnahe Herstellungskosten vorliegen. Der Bodenanteil gehört nicht in diese Bezugsgröße. [8]
Bei angenommenen Gebäudeanschaffungskosten von 220.000 Euro liegt die Schwelle bei 33.000 Euro. Ein eigenständiges Beispiel mit 34.000 Euro qualifizierenden Nettokosten überschreitet sie. Die Prüfung betrifft die zugehörigen Gesamtkosten und nicht nur die 1.000 Euro über der Grenze. Genau 33.000 Euro wären noch keine Überschreitung. Die Beträge sind frei gewählt und kein konkreter Sanierungsfall. [8]
Jährlich übliche Erhaltungsarbeiten und Erweiterungen werden in dieser Schwellenregel gesondert behandelt. Eine Erweiterung ist dadurch aber nicht automatisch sofort abziehbar. Auch unterhalb von 15 Prozent können aus anderen Gründen Anschaffungs- oder Herstellungskosten entstehen. Das BMF-Schreiben vom 26. Januar 2026 grenzt die Kostenarten neu systematisch ab und ersetzt die früheren Schreiben von 2003 und 2017. [8] [9]
Größerer bereits als Erhaltungsaufwand eingeordneter Aufwand kann unter den Voraussetzungen des § 82b EStDV wahlweise gleichmäßig auf zwei bis fünf Jahre verteilt werden. Das ist eine zeitliche Verteilung und keine Umbenennung von Herstellungskosten. Prüfe vor der Entscheidung auch die Folgen eines späteren Verkaufs oder Endes der Einkünfteerzielung. [10]
Verbilligte Wohnraumvermietung gesondert prüfen
Bei einer auf Dauer angelegten Wohnungsvermietung ab 66 Prozent der ortsüblichen Marktmiete ist die Überlassung grundsätzlich als entgeltlich einzuordnen. Unter 50 Prozent wird in entgeltlichen und unentgeltlichen Teil aufgeteilt. Im Bereich ab 50 bis unter 66 Prozent ist eine Totalüberschussprognose relevant; bei negativem Ergebnis kommt nur anteiliger Werbungskostenabzug in Betracht. [1] [11]
Für den Vergleich werden Kaltmiete und umlagefähige Betriebskosten einbezogen. Die Grenze ist deshalb keine bloße Kaltmietquote und betrifft nicht ausschließlich Verträge mit Angehörigen. Das aktuelle amtliche Merkblatt aus Bayern erläutert die Prüfung. Tatsächliche Verträge, Zahlungen und die übrigen Abzugsvoraussetzungen bleiben zusätzlich erforderlich. [11]
Die persönliche Steuerwirkung aus der gesamten Rechnung bestimmen
Vermietungseinkünfte unterliegen nicht einfach dem pauschalen Steuersatz für Kapitalerträge. Die tarifliche Einkommensteuer knüpft an das gesamte zu versteuernde Einkommen und die persönlichen Veranlagungsbedingungen an. Ermittle die zusätzliche Wirkung daher aus der vollständigen Steuerrechnung mit und ohne Vermietungsergebnis. Ein anerkannter Verlust garantiert weder eine bestimmte Erstattung noch sofortige Liquidität. [12]
Eine nur zur Illustration angenommene zusätzliche Belastung von 30 Prozent auf unsere 400 Euro würde 120 Euro ergeben. Nach entsprechender zusätzlicher Steuerreserve blieben vom freien Geldbetrag 480 Euro jährlich oder 40 Euro monatlich. Das ist keine persönliche Festsetzung; Solidaritätszuschlag, Kirchensteuer und weitere Besonderheiten werden in diesem Beispiel nicht berechnet.
Checkliste für deine Vermietungssteuer
- Vereinnahmte Kaltmiete, Umlagen und Abrechnungssalden je Jahr erfassen.
- Vermietungsbezug und Zahlungszeitpunkt jeder Ausgabe dokumentieren.
- Zinsen und Tilgung getrennt behandeln.
- Gebäudeanteil, Fertigstellung und zeitanteilige AfA nachweisen.
- Rücklagenverwendung und Renovierungen nach ihrer tatsächlichen Art prüfen.
- Verbilligte Vermietung und persönliche Steuerwirkung gesondert beurteilen.
Häufige Fragen zu Vermietungssteuern
Bekomme ich bei jeder heute gekauften Wohnung drei Prozent AfA
Maßgeblich ist bei der gesetzlichen linearen Gebäude-AfA das Fertigstellungsdatum. Unser Bestandsobjekt von 1998 wird im Modell mit zwei Prozent abgeschrieben. Ein späterer Kauf ändert dieses Datum nicht. [5]
Kann ich Tilgung und eigene Rücklage absetzen
Die Tilgung ist keine Schuldzinszahlung. Das Zurücklegen auf ein eigenes Konto bezahlt noch keine Erhaltungsmaßnahme. Für die WEG-Rücklage ist ebenfalls die tatsächliche Verwendung und Kostenart entscheidend. [2] [7]
Sind Reparaturen unter 15 Prozent immer sofort abziehbar
Die Schwelle beantwortet nur einen Teil der Einordnung. Erweiterungen oder andere Anschaffungs- und Herstellungskosten können auch unabhängig davon vorliegen. Die tatsächlichen Maßnahmen und das aktuelle BMF-Schreiben müssen geprüft werden. [8] [9]
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Der Ratgeber behandelt private langfristige Wohnraumvermietung in Deutschland. Sonderfälle wie Ferienvermietung, gewerbliche Tätigkeit oder Auslandsobjekte benötigen eine eigene Prüfung. Die Beispiele sind ausdrücklich fiktiv und enthalten keine Marktpreise, Bankangebote oder persönlichen Kundenfälle. Eine Kaufentscheidung und die steuerliche Behandlung benötigen die tatsächlichen Objektunterlagen, Verträge und persönlichen Voraussetzungen. Künftige Rechtsänderungen sind vor einer späteren Nutzung erneut zu prüfen.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 21 Vermietung und Verpachtung. Geprüft am 14.10.2026.
- ELSTER Finanzverwaltung: Anleitung zur Anlage V für den Veranlagungszeitraum 2025. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 9 Werbungskosten. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 11 Vereinnahmung und Verausgabung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 7 Absetzung für Abnutzung. Geprüft am 14.10.2026.
- Bundesministerium der Finanzen: Arbeitshilfe zur Kaufpreisaufteilung und Anleitung Stand März 2026. Geprüft am 14.10.2026.
- Bundesfinanzhof: Urteil IX R 19/24 vom 14. Januar 2025 zur Erhaltungsrücklage. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 6 insbesondere Absatz 1 Nummer 1a. Geprüft am 14.10.2026.
- Bundesministerium der Finanzen: Schreiben vom 26. Januar 2026 zur Instandsetzung und Modernisierung von Gebäuden. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStDV § 82b Verteilung größeren Erhaltungsaufwands. Geprüft am 14.10.2026.
- Bayerisches Landesamt für Steuern: Merkblatt zur verbilligten Vermietung vom 29. Juli 2025. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 32a Einkommensteuertarif. Geprüft am 14.10.2026.