
Eine vermietete Wohnung kann zusätzliches Einkommen bringen, verlangt aber Kapital und laufende Arbeit. Entscheidend ist, ob nach Eigentümerkosten, Finanzierung und sinnvoller Vorsorge Geld übrig bleibt. Rechne das konkrete Objekt mit seinen Unterlagen und prüfe einen ungünstigen Verlauf. Eine hohe beworbene Mietrendite beantwortet noch nicht, welchen Betrag du monatlich für deinen Haushalt einsetzen kannst.
Die vollständige Anfangsinvestition erfassen
Beginne mit dem Kaufpreis und sämtlichen Kosten, die bis zur nutzbaren Vermietung anfallen. Dazu gehören insbesondere Grunderwerbsteuer, Notar und Grundbuch, gegebenenfalls eine Käuferprovision sowie erforderliche Arbeiten und Ausstattung. Verwende konkrete Abrechnungen oder Angebote. Finanzierungskosten und eine zusätzlich benötigte liquide Reserve sind gesondert zu erfassen, damit kein Betrag zweimal in der Rechnung steht.
Die Grunderwerbsteuer beträgt in Nordrhein-Westfalen zum Quellenstand 6,5 Prozent; andere Länder und besondere Erwerbsvorgänge können abweichen. Bei einer angenommenen steuerlichen Bemessungsgrundlage von 250.000 Euro wären das 16.250 Euro. Die übrigen Zahlen im folgenden Modell sind frei gewählt. Insbesondere zehn Prozent Kaufnebenkosten sind keine allgemeine gesetzliche Pauschale. [1]
| Position | Betrag |
|---|---|
| Kaufpreis | 250.000,00 € |
| Grunderwerbsteuer bei angenommener Bemessungsgrundlage | 16.250,00 € |
| Notar und Grundbuch zusammen angenommen | 3.750,00 € |
| Käuferprovision einschließlich Umsatzsteuer angenommen | 5.000,00 € |
| Gesamtinvestition ohne zusätzliche Liquiditätsreserve | 275.000,00 € |
| Darlehen angenommen | 200.000,00 € |
| Eigenkapital für diese Investition | 75.000,00 € |
Im Beispiel sind keine Arbeiten vor dem Vermietungsbeginn erforderlich. Benötigt dein Objekt zunächst eine neue Elektrik oder andere Maßnahmen, gehören diese Ausgaben und die Zeit ohne Miete zusätzlich in den Plan. Die 75.000 Euro Eigenkapital decken hier nur die Anfangsinvestition. Eine danach verbleibende Reserve ist damit noch nicht finanziert.
Die erzielbare Miete am konkreten Objekt prüfen
Bei einer bereits vermieteten Wohnung prüfst du Vertrag, tatsächliche Zahlungseingänge, vereinbarte Nebenkosten und offene Forderungen. Bei Neuvermietung brauchst du belastbare Vergleichsdaten für Lage, Größe, Zustand und Ausstattung. Ein Angebot im Immobilienportal beweist weder eine erfolgreiche Vermietung noch die rechtliche Zulässigkeit der verlangten Miete. Dokumentiere, worauf deine Annahme beruht.
Die zulässige Miethöhe hängt vom Mietverhältnis und örtlich anwendbaren Regeln ab. In bestimmten angespannten Wohnungsmärkten begrenzt § 556d BGB die Miete bei Mietbeginn. Prüfe die aktuelle Landesverordnung und die für das Objekt einschlägigen Vorschriften. Eine geplante höhere Miete darf deshalb nicht ungeprüft deine Finanzierung tragen. [2]
Nebenkostenvorauszahlungen sind zwar Zahlungseingänge, sollen aber entsprechende Kosten decken. Rechne für die Objektrendite mit der Kaltmiete und den tatsächlich beim Eigentümer verbleibenden Ausgaben. Unser Modell nimmt zwölfmal 1.000 Euro Kaltmiete und zwölfmal 200 Euro Nebenkostenvorauszahlung an. Die 2.400 Euro umlagefähigen Betriebsausgaben werden im selben Jahr vollständig bezahlt und gedeckt.
Bruttorendite und Objektrendite eindeutig definieren
Wir nennen die Jahreskaltmiete geteilt durch den Kaufpreis Bruttomietrendite. Hier ergeben 12.000 Euro geteilt durch 250.000 Euro genau 4,80 Prozent. Diese Kennzahl enthält weder Erwerbsnebenkosten noch Bewirtschaftung, Finanzierung oder Steuern. Sie kann Objekte grob beschreiben, liefert allein aber keine vollständige Kaufentscheidung.
Für unsere Objektrendite ziehen wir von der Kaltmiete 600 Euro bezahlte Verwaltung und 600 Euro tatsächlich bezahlte laufende Erhaltung ab. Es bleiben 10.800 Euro vor Finanzierung und persönlicher Steuer. Bezogen auf die Gesamtinvestition von 275.000 Euro sind das rund 3,93 Prozent. Wir legen diese Definition offen, weil Renditeangaben mit unterschiedlichen Kosten und Bezugsgrößen sonst kaum vergleichbar sind.
Weitere Risiken sind noch nicht in diesem Basisbetrag bezahlt. Die ImmoWertV nennt unter anderem nicht gedeckte Bewirtschaftungskosten und Mietausfallwagnis. Unsere vereinfachte Budgetrechnung ist keine amtliche Verkehrswertermittlung. Ergänze deine Planung um konkrete Risiken, statt die 3,93 Prozent als dauerhaft garantierten Nettoertrag zu behandeln. [3]
Finanzierung und verfügbares Geld getrennt ausweisen
Im vorgegebenen fiktiven Jahreszahlungsplan fallen 6.000 Euro Zinsen und 3.000 Euro Tilgung an. Das sind Budgetannahmen und keine aktuelle Kreditkondition oder vollständig berechnete Annuität. Für dein Objekt entnimmst du beide Größen dem tatsächlichen Zahlungsplan und beachtest die Zinsbindung. Tilgung reduziert die Schuld und zugleich das verfügbare Geld.
Aus den 10.800 Euro Objektüberschuss bleiben nach diesen Zahlungen 1.800 Euro jährlich. Legst du davon vorsorglich 1.200 Euro für künftige Kosten zurück, bleiben 600 Euro vor persönlicher Einkommensteuer frei. Das sind im Monatsdurchschnitt 50 Euro. Die Reservezuführung ist eigenes weiterhin vorhandenes Geld, aber für die Planung gebunden. Sie ist kein bereits bezahlter Handwerkeraufwand.
Die 600 Euro geteilt durch 75.000 Euro Eigenkapital ergeben als reine Zahlungsgröße 0,80 Prozent. Das ist keine vollständige Eigenkapitalrendite: Schuldabbau, Wertentwicklung, Verkaufskosten und Steuerfolgen fehlen. Auch die Tilgung garantiert nicht, dass der Marktwert der Wohnung entsprechend steigt. Halte den verfügbaren Geldbetrag und einen möglichen langfristigen Vermögenseffekt deshalb getrennt.
Leerstand und höhere Zinszahlungen durchspielen
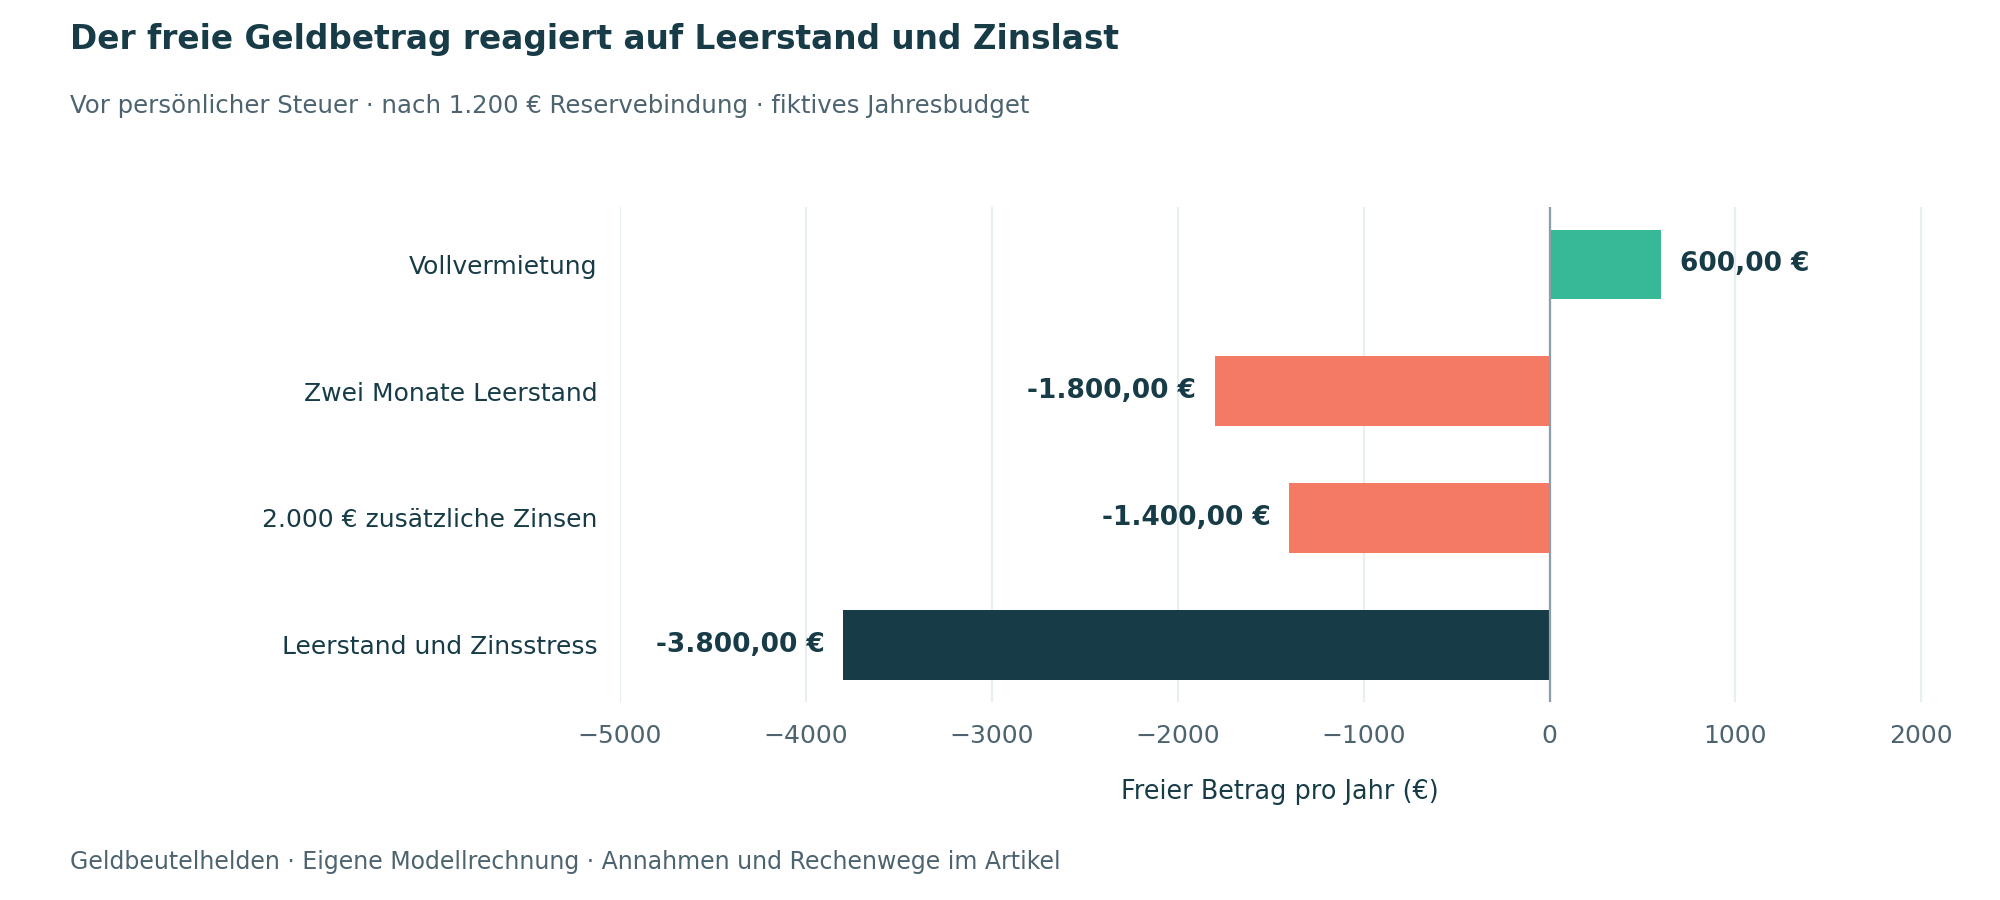
Im Leerstandsszenario bleiben zwei Monate ohne sämtliche Mietzahlungen. Es fehlen 2.000 Euro Kaltmiete und 400 Euro Nebenkostenvorauszahlungen. Wir lassen die jährlichen Betriebsausgaben von 2.400 Euro unverändert; somit sind zusätzlich 400 Euro nicht gedeckt. Verwaltung, Erhaltung, Zinsen, Tilgung und geplante Reservebindung bleiben ebenfalls bestehen. Der freie Jahresbetrag sinkt von 600 auf minus 1.800 Euro.
Ein anderes Szenario erhöht nur die Zinszahlung um 2.000 Euro; dann bleiben minus 1.400 Euro. Bei beiden Belastungen zusammen entstehen minus 3.800 Euro. Zusätzliche Wiedervermietungskosten sind nicht enthalten. Welche Betriebskosten bei Leerstand tatsächlich verbleiben, hängt von Kostenart und Abrechnung ab; die konstante Zahlung ist unsere ausdrücklich fiktive Budgetannahme.
Ein Jahresminus muss durch vorhandenes Geld oder einen tragfähigen laufenden Haushaltsüberschuss gedeckt werden können. Prüfe außerdem die Zahlungstermine: Eine dringende Reparatur im Januar wartet nicht auf spätere Monatsüberschüsse. Die Verbraucherzentrale empfiehlt bei der Finanzierung einen vollständigen Kassensturz und Spielraum für unerwartete Ausgaben. Ein passender Darlehensbetrag ergibt sich aus deiner gesamten Zahlungsfähigkeit. [4]
Objektunterlagen und Gemeinschaftskosten prüfen
Die Vermieterpflicht zur Erhaltung des vertragsgemäßen Zustands gehört in deine Planung. Ein niedriger aktueller Reparaturbetrag sagt wenig über eine alte Heizung oder ein sanierungsbedürftiges Dach. Lass Zustand, absehbare Maßnahmen und Kosten sachkundig beurteilen. Eine Besichtigung und eine rein rechnerische Rendite ersetzen diese Prüfung nicht. [5]
Bei Wohnungseigentum prüfst du zusätzlich Wirtschaftsplan, Jahresabrechnung, Vermögensbericht und beschlossene Zahlungen. § 28 WEG sieht diese Instrumente vor. Die Gemeinschaftsrücklage ist von deiner eigenen verfügbaren Reserve zu unterscheiden. Kläre vor dem Kauf auch bekannte größere Maßnahmen und mögliche Sonderumlagen anhand der Unterlagen des konkreten Objekts. [6]
Checkliste für deine Wohnungskalkulation
- Kaufpreis, Erwerbsnebenkosten, erforderliche Arbeiten und zusätzliche Liquiditätsreserve erfassen.
- Miete durch Vertrag, Zahlungseingänge, Vergleichsdaten und örtliche Regeln begründen.
- Kaltmiete, Betriebskosten und Eigentümerkosten getrennt rechnen.
- Zinsen und Tilgung aus dem tatsächlichen Finanzierungsplan übernehmen.
- Leerstand einschließlich fehlender Nebenkosten und ungünstige Anschlussfinanzierung prüfen.
- Gemeinschaftsunterlagen, Reparaturbedarf und Zahlungstermine vor dem Kauf bewerten.
Häufige Fragen zur Wohnung als Kapitalanlage
Reicht die Bruttomietrendite für einen Kauf
Sie beschreibt nur Kaltmiete im Verhältnis zum Kaufpreis. Für die Entscheidung brauchst du vollständige Investition, Eigentümerkosten, Finanzierung, Steuerfolgen und Risiken. Unser Beispiel zeigt trotz 4,80 Prozent Bruttorendite nur 50 Euro monatlich frei vor persönlicher Steuer.
Ist die Tilgung eine laufende Ersparnis
Tilgung vermindert deine Schuld, wird aber aus vorhandenem Geld bezahlt. Sie steht deshalb nicht gleichzeitig als frei verfügbares Zusatzeinkommen zur Verfügung. Für den langfristigen Vermögenseffekt müssen außerdem Wertentwicklung und sämtliche Kosten berücksichtigt werden.
Kann ich die erwartete Wertsteigerung zur Ratenzahlung einplanen
Eine angenommene Wertsteigerung bezahlt keine laufende Rechnung. Verkäuflichkeit, späterer Preis und Verkaufskosten bleiben unsicher. Die Zahlungsfähigkeit sollte mit tatsächlich zugänglichem Geld und nachvollziehbaren Einnahmen geplant werden.
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Der Ratgeber behandelt private langfristige Wohnraumvermietung in Deutschland. Sonderfälle wie Ferienvermietung, gewerbliche Tätigkeit oder Auslandsobjekte benötigen eine eigene Prüfung. Die Beispiele sind ausdrücklich fiktiv und enthalten keine Marktpreise, Bankangebote oder persönlichen Kundenfälle. Eine Kaufentscheidung und die steuerliche Behandlung benötigen die tatsächlichen Objektunterlagen, Verträge und persönlichen Voraussetzungen. Künftige Rechtsänderungen sind vor einer späteren Nutzung erneut zu prüfen.
- Finanzverwaltung Nordrhein-Westfalen: Grunderwerbsteuer beim Grundstücks oder Immobilienerwerb. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 556d Miethöhe bei Mietbeginn. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: ImmoWertV § 32 Bewirtschaftungskosten. Geprüft am 14.10.2026.
- Verbraucherzentrale: Immobilienfinanzierung häufige Fragen Stand 14. November 2025. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 535 Vermieterpflichten. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: WEG § 28 Wirtschaftsplan Jahresabrechnung Vermögensbericht. Geprüft am 14.10.2026.