
Das Hausgeld einer Eigentumswohnung ist eine Zahlung an die Gemeinschaft und nicht automatisch die Nebenkostenrechnung des Mieters. Es kann umlagefähige Betriebskosten, Verwaltung und die Erhaltungsrücklage enthalten. Wer die gesamte Summe weiterberechnet oder vollständig als laufenden Steueraufwand behandelt, vermischt unterschiedliche Regeln. Ordne jeden Bestandteil nach Kostenart, Vertrag und tatsächlicher Verwendung.
Hausgeld und Betriebskosten erfüllen verschiedene Aufgaben
Die Wohnungseigentümer beschließen auf Grundlage des Wirtschaftsplans Vorschüsse für die Gemeinschaftskosten und vorgesehene Rücklagen. Nach dem Jahr werden Nachschüsse oder Anpassungen auf Basis der Jahresabrechnung beschlossen. Der Vermögensbericht zeigt unter anderem den Stand der Rücklagen. Diese Eigentümerinstrumente regelt § 28 WEG; sie ersetzen keine gesonderte Prüfung der Mieterabrechnung. [4]
Betriebskosten sind nach der BetrKV bestimmte laufende Kosten des Gebäudebetriebs. Verwaltung sowie Instandhaltung und Instandsetzung gehören ausdrücklich nicht dazu. Eine Rechnung wird deshalb nicht allein dadurch umlagefähig, dass sie wiederholt auftaucht oder im Wirtschaftsplan steht. Prüfe Inhalt und Leistungsanteile statt nur die Bezeichnung. [1]
Zum Betriebskostenkatalog gehören beispielsweise Grundsteuer, Wasser, bestimmte Heizkosten, Gebäudereinigung und Gebäudeversicherungen. Der Katalog enthält jeweils Voraussetzungen. Bei Hauswartleistungen müssen etwa Verwaltungs- und Reparaturanteile ausgesondert werden. Eine gemischte Rechnung darf nicht ungeprüft als Ganzes weitergegeben werden. [2]
Den Mietvertrag und den Verteilungsmaßstab prüfen
Eine Übertragung von Betriebskosten auf den Mieter braucht eine entsprechende Vereinbarung. Prüfe, ob dein Vertrag Vorauszahlungen, eine Pauschale oder eingeschlossene Kosten vorsieht. Bei Vorauszahlungen ist jährlich abzurechnen und der Grundsatz der Wirtschaftlichkeit zu beachten. Ein höheres Hausgeld der WEG bedeutet daher nicht automatisch einen zusätzlichen Anspruch in genau dieser Höhe gegen den Mieter. [3]
Auch der Verteilungsmaßstab muss stimmen. Ohne andere Vereinbarung gilt im allgemeinen Wohnraummietrecht grundsätzlich die Wohnfläche; erfasster Verbrauch oder Verursachung ist zu berücksichtigen. Bei vermietetem Wohnungseigentum sieht § 556a Absatz 3 dagegen grundsätzlich den Gemeinschaftsmaßstab vor, sofern dieser billigem Ermessen entspricht. Sonderregeln, insbesondere für Heizkosten, sind zusätzlich zu prüfen. [5]
Die Gemeinschaft verteilt ihre eigenen Kosten grundsätzlich nach den Eigentumsanteilen, kann für bestimmte Kosten aber andere Maßstäbe beschließen. Deine Pflicht gegenüber der WEG und die Berechtigung gegenüber dem Mieter sind deshalb getrennte Fragen. Übernimm nicht einfach jede Eigentümerposition in das Mieterkonto. [6]
Eine fiktive Hausgeldabrechnung aufteilen
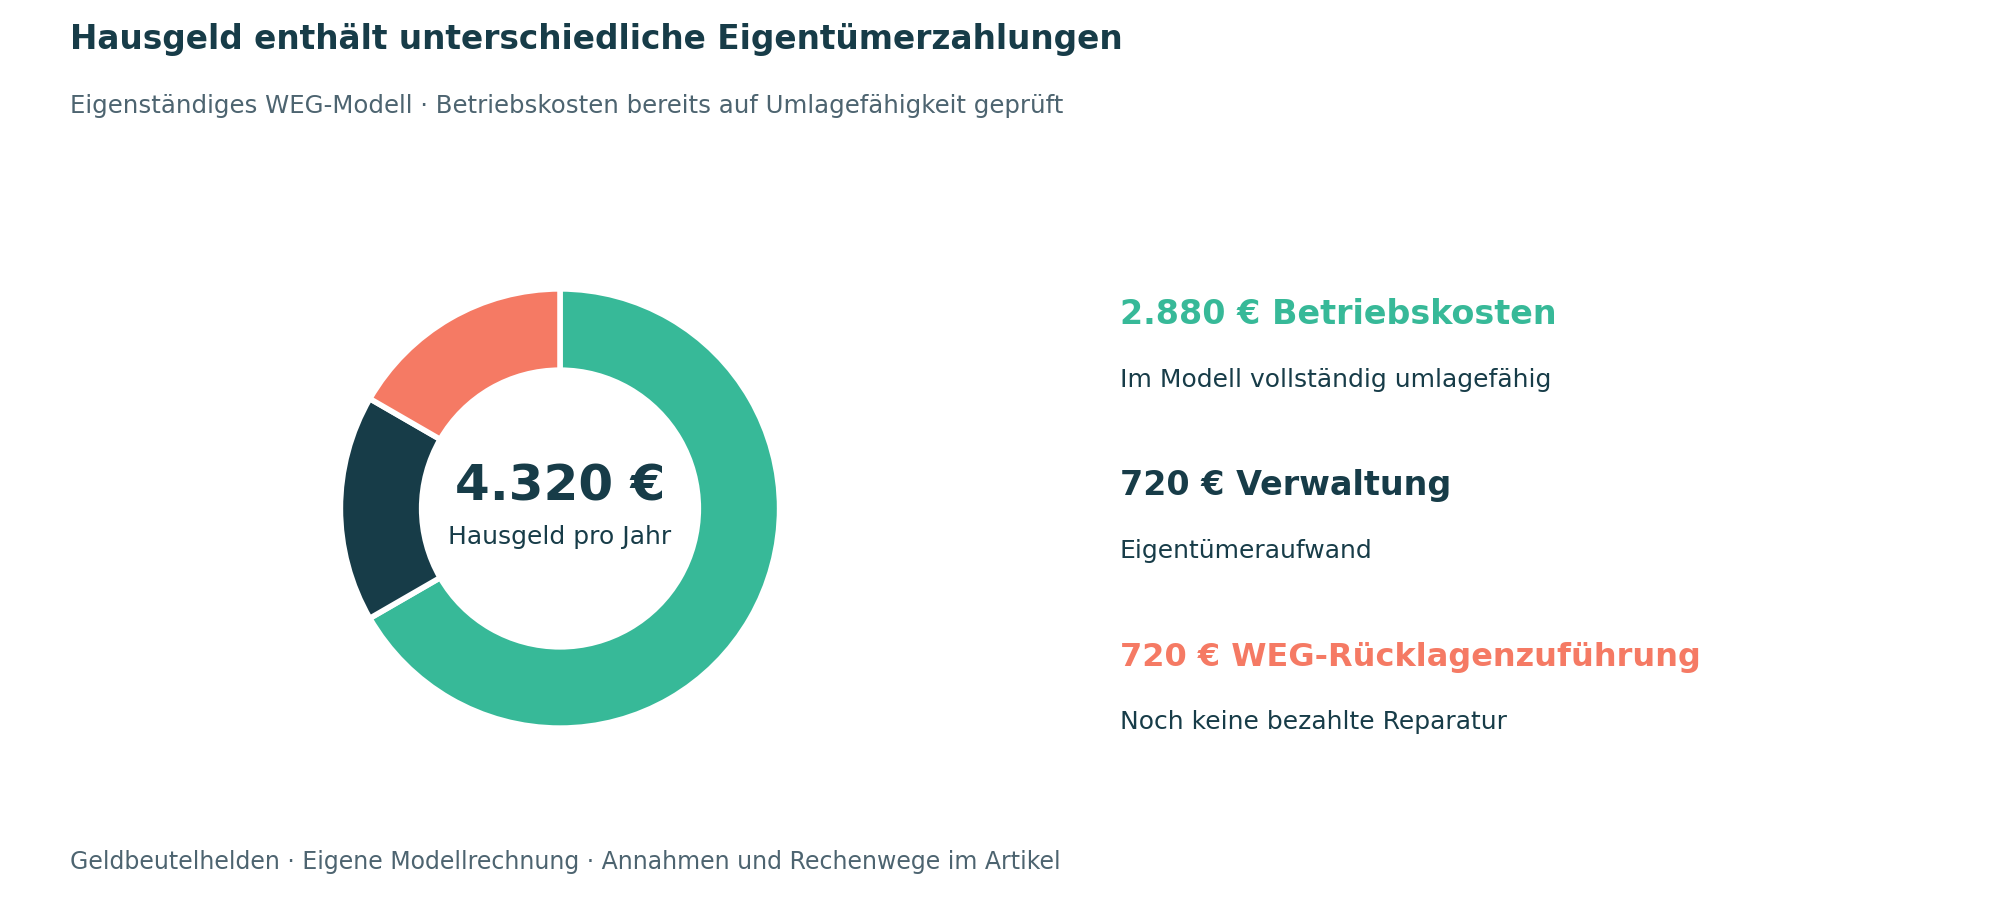
Das folgende Beispiel ist ein eigener WEG-Fall und nicht die Jahresrechnung aus den Artikeln 46 und 47. Das Hausgeld beträgt angenommen 360 Euro monatlich oder 4.320 Euro jährlich. Wir setzen voraus, dass die ausgewiesenen 2.880 Euro Betriebskosten nach Kostenart, Mietvertrag und Verteilung tatsächlich vollständig auf diesen Mieter umlagefähig sind und erstattet werden. Zusätzliche Nachschüsse und Erstattungen gibt es im Modell nicht.
| Bestandteil | Pro Jahr | Durchschnitt pro Monat |
|---|---|---|
| Im Modell umlagefähige Betriebskosten | 2.880,00 € | 240,00 € |
| Verwaltungskosten des Eigentümers | 720,00 € | 60,00 € |
| Zuführung zur WEG-Erhaltungsrücklage | 720,00 € | 60,00 € |
| Gesamtes Hausgeld | 4.320,00 € | 360,00 € |
| Eigentümerzahlung nach angenommener Mietererstattung | 1.440,00 € | 120,00 € |
Nach der angenommenen Erstattung von 2.880 Euro verbleiben 1.440 Euro Eigentümerzahlung. Davon sind 720 Euro Verwaltung tatsächlich verbraucht; weitere 720 Euro wurden der Gemeinschaftsrücklage zugeführt. Die gleiche Liquiditätsbelastung bedeutet somit nicht dieselbe Art von Aufwand. Reparaturen in der Wohnung oder weitere Sonderumlagen sind hier noch nicht berücksichtigt.
Fallen nicht erstattbare Betriebskosten an, erhöht sich deine eigene Belastung zusätzlich. Das kann beispielsweise bei Leerstand oder einem gesetzlich beim Vermieter verbleibenden Kostenanteil geschehen. Das Modell nimmt solche offenen Beträge gerade nicht an. In einer realen Kalkulation müssen sie sichtbar ergänzt und dürfen nicht in den 2.880 Euro vollständig erstatteten Kosten versteckt werden.
Heizkosten und CO2 Kosten gesondert betrachten
Bei den vom CO2KostAufG erfassten Wohngebäuden werden Kohlendioxidkosten grundsätzlich anhand des spezifischen Ausstoßes zwischen Mieter und Vermieter aufgeteilt. Der Vermieteranteil kann nicht einfach als normale Heizkosten vollständig an den Mieter weitergereicht werden. Für den konkreten Abrechnungsfall sind auch Ausnahmen und Nachweise zu prüfen. Die amtliche Fassung enthält außerdem besondere Regeln für bestimmte Heizungsanlagen, deren Anwendbarkeit vom Sachverhalt und Zeitraum abhängt. [7]
Ein gesondertes fiktives Beispiel verwendet 30 Kilogramm CO2 je Quadratmeter Wohnfläche und Jahr sowie insgesamt 300 Euro CO2-Kosten. In der entsprechenden Stufe entfallen nach der Anlage zum Gesetz 60 Prozent auf den Mieter und 40 Prozent auf den Vermieter. Das sind 180 und 120 Euro. Wir setzen den normalen Wohngebäudefall ohne Sonderausnahme voraus. Die 300 Euro sind eine Annahme, kein aktueller Brennstoffpreis. [7]
Dieses CO2-Beispiel wird nicht zusätzlich in die Hausgeldtabelle eingerechnet. Die Tabelle enthält bereits als umlagefähig geprüfte Betriebskosten; darin steckt kein noch abzuziehender Vermieteranteil. Für dein Objekt muss die tatsächliche Heizkostenabrechnung die zutreffende Aufteilung liefern. Ein pauschales Verhältnis für sämtliche Heizkosten wäre falsch.
Rücklagenzuführung und tatsächliche Erhaltung unterscheiden
Die Einzahlung in die WEG-Erhaltungsrücklage wird steuerlich nicht allein durch deinen Zahlungsabfluss zu Werbungskosten. Der BFH hat dies im Urteil IX R 19/24 bestätigt. Erst eine entsprechende Verausgabung für Erhaltungsmaßnahmen kann den erforderlichen Zusammenhang begründen. Ob die Maßnahme sofort abziehbar ist oder anders behandelt wird, muss ebenfalls geprüft werden. [8]
Wenn die Gemeinschaft später aus der Rücklage bezahlt, darf der Betrag nicht zusätzlich zur früheren Einzahlung als zweiter eigener Geldabfluss gezählt werden. Für die Zahlungsplanung zählt die jeweilige tatsächliche Zahlung; für die steuerliche Zuordnung brauchst du die Verwendung und die Art der Maßnahme. Eine detaillierte Abrechnung hilft, beide Sichtweisen getrennt nachzuweisen.
Die Gemeinschaftsrücklage deckt außerdem nicht automatisch alle Kosten deiner vermieteten Wohnung. Prüfe selbst zu tragende Arbeiten, absehbare Maßnahmen und den Inhalt möglicher Sonderumlagen. Deine eigene zugängliche Reserve sollte diese Verpflichtungen berücksichtigen. Ein hoher Rücklagenstand der WEG sagt ohne den geplanten Maßnahmenumfang wenig über den künftigen Finanzierungsbedarf aus.
Fristen und Unterlagen für die Abrechnung sichern
Die Betriebskostenabrechnung muss dem Mieter grundsätzlich innerhalb von zwölf Monaten nach Ende des Abrechnungszeitraums mitgeteilt werden. Danach sind Nachforderungen grundsätzlich ausgeschlossen, soweit nicht die gesetzliche Ausnahme bei fehlendem Vertretenmüssen greift. Plane die Frist eigenständig ein, auch wenn Gemeinschaftsunterlagen verspätet kommen. § 556 BGB regelt außerdem Einwendungen und die Einsicht in Belege. [3]
Lege für jede Position Rechnung, Zahlungsnachweis, Zeitraum, Kostenart und Verteilungsgrundlage ab. Prüfe Gesamtsumme und Wohnungsanteil gegen den Wirtschaftsplan und die tatsächliche Abrechnung. Bei gemischten Leistungen dokumentierst du die Abgrenzung von Reparatur oder Verwaltung. So lassen sich Nachfragen nachvollziehbar beantworten und versehentliche Doppelberechnungen erkennen.
Checkliste für Hausgeld und Vermieterkosten
- Wirtschaftsplan, Jahresabrechnung, beschlossene Zahlungen und Vermögensbericht beschaffen.
- Betriebskosten, Verwaltung, Erhaltung und Rücklagenzuführung getrennt zuordnen.
- Mietvertrag sowie zutreffenden Verteilungsmaßstab je Kostenart prüfen.
- Vermieteranteile und bei Leerstand selbst zu tragende Kosten ergänzen.
- WEG-Rücklagenverwendung für die Steuer gesondert dokumentieren.
- Abrechnungsfrist, Belege und Zahlungssalden eigenständig kontrollieren.
Häufige Fragen zum Hausgeld
Kann der Mieter mein gesamtes Hausgeld übernehmen
Die Zahlung an die WEG enthält verschiedene Bestandteile. Umlagefähig sind nur die rechtlich zulässigen und vereinbarten Betriebskosten nach zutreffender Verteilung. Verwaltung und Rücklagenzuführung werden nicht durch die Hausgeldbezeichnung zu Betriebskosten. [1] [3]
Sind alle Eigentümerzahlungen sofort Werbungskosten
Nein. Insbesondere die WEG-Erhaltungsrücklage löst beim Einzahlen noch keinen entsprechenden Abzug aus. Die spätere Verwendung und steuerliche Art der Maßnahme sind entscheidend. Artikel 50 erläutert die weitere Einordnung. [8]
Sind die 120 Euro Eigentümeranteil aus dem Modell allgemeingültig
Der Betrag entsteht nur aus den dargestellten Annahmen. Tatsächliche Verwaltungskosten, Rücklagen, Sonderumlagen, Leerstand und Vermieteranteile unterscheiden sich. Nutze deshalb die Unterlagen der konkreten Wohnung.
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Der Ratgeber behandelt private langfristige Wohnraumvermietung in Deutschland. Sonderfälle wie Ferienvermietung, gewerbliche Tätigkeit oder Auslandsobjekte benötigen eine eigene Prüfung. Die Beispiele sind ausdrücklich fiktiv und enthalten keine Marktpreise, Bankangebote oder persönlichen Kundenfälle. Eine Kaufentscheidung und die steuerliche Behandlung benötigen die tatsächlichen Objektunterlagen, Verträge und persönlichen Voraussetzungen. Künftige Rechtsänderungen sind vor einer späteren Nutzung erneut zu prüfen.
- Bundesministerium der Justiz und Bundesamt für Justiz: BetrKV § 1 Betriebskosten und ausgeschlossene Kosten. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BetrKV § 2 Betriebskostenkatalog. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 556 Betriebskostenvereinbarung und Abrechnung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: WEG § 28 Wirtschaftsplan Jahresabrechnung Vermögensbericht. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 556a Abrechnungsmaßstab. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: WEG § 16 Nutzungen und Kosten. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: CO2KostAufG insbesondere §§ 5 bis 9 und Anlage in aktueller Fassung. Geprüft am 14.10.2026.
- Bundesfinanzhof: Urteil IX R 19/24 vom 14. Januar 2025 zur Erhaltungsrücklage. Geprüft am 14.10.2026.