
Ein wachsender Kontobetrag und mehr Kaufkraft sind unterschiedliche Ergebnisse. Wiederangelegte Zinsen können selbst weitere Zinsen erwirtschaften. Steuern mindern das dafür verfügbare Geld, und steigende Preise verändern, was du später dafür kaufen kannst. Rechne diese Wirkungen über denselben Zeitraum und halte eigene Einzahlungen vom neu erwirtschafteten Ertrag getrennt.
Nominalen Betrag und Kaufkraft unterscheiden
Der Nominalbetrag ist die Zahl auf deinem Konto. Die Kaufkraft beschreibt, welche Waren und Dienstleistungen dieser Betrag kaufen kann. Die Europäische Zentralbank erläutert den Unterschied zwischen nominalen und realen Zinsen anhand der Preisentwicklung. Eine positive Verzinsung bedeutet deshalb nicht automatisch, dass dein Geld real an Wert gewinnt. [1]
Der Verbraucherpreisindex von Destatis beschreibt die durchschnittliche Preisentwicklung privater Konsumausgaben anhand eines gewichteten Warenkorbs. Deine persönlichen Ausgaben können anders zusammengesetzt sein. Der amtliche persönliche Inflationsrechner macht diese Abweichung sichtbar. Verwende eine veröffentlichte Vorjahresrate außerdem nicht ungeprüft als Prognose für die nächsten zehn Jahre. [2]
Für eine eigene Planung kannst du mehrere klar bezeichnete Preissteigerungsszenarien rechnen. Die hier verwendeten 2,5 Prozent jährlich sind frei angenommen. Sie sind weder die behauptete aktuelle deutsche Inflationsrate noch eine amtliche Vorhersage. Auch der Zinssatz von drei Prozent ist ein fiktiver konstanter Wert und kein konkretes Angebot.
Wann aus Zinsen Zinseszinsen werden
Ohne neue Einzahlungen wachsen 10.000 Euro bei konstant drei Prozent und jährlicher Wiederanlage nach einem Jahr auf 10.300 Euro. Im zweiten Jahr beziehen sich die drei Prozent dann auf 10.300 Euro und ergeben 309 Euro. Nach zehn Jahren stehen ohne Steuern und Kosten 13.439,16 Euro. Würdest du jedes Jahr die 300 Euro Zinsen auf das unveränderte Anfangskapital entnehmen, gäbe es diesen Wiederanlageeffekt nicht.
Neue Sparraten haben jeweils einen eigenen Startzeitpunkt. Eine Zahlung am Ende des zehnten Jahres kann nicht zehn Jahre lang verzinst worden sein. Deshalb darfst du die Summe aller zukünftigen Einzahlungen nicht so behandeln, als wäre sie bereits heute vollständig investiert. Auch jährliche, monatliche und tägliche Zinsmethoden können unterschiedliche Rechenwege verlangen.
Ein Zehnjahresmodell mit monatlichen Einzahlungen
Unser fiktives Modell beginnt mit 10.000 Euro. Am Ende jedes Monats kommen 100 Euro hinzu, unverändert über zehn Jahre. Drei Prozent effektiver Bruttojahreszins werden in einen gleichwertigen Monatszins umgerechnet. Dieser ergibt sich aus der zwölften Wurzel des Jahresfaktors 1,03, vermindert um eins. Die monatlichen Zinsen bleiben zunächst im Modellvermögen.
Am Jahresende wird eine vereinfachte Modellsteuer von 26,375 Prozent auf die positiven Jahreszinsen abgezogen. Der verfügbare Sparer-Pauschbetrag beträgt zunächst null; Kirchensteuer, Auslandssteuer, Verluste und andere persönliche Besonderheiten werden nicht berücksichtigt. Die steuerliche Belastung vermindert anschließend die Basis für künftige Zinsen. Dies ist ein Rechenmodell, keine Abbildung jedes tatsächlichen Bankvertrags.
| Zeit | Einzahlungen gesamt | Ohne Modellsteuer | Nach Modellsteuer | Heutige Kaufkraft |
|---|---|---|---|---|
| 5 Jahre | 16.000,00 € | 18.050,84 € | 17.488,36 € | 15.457,17 € |
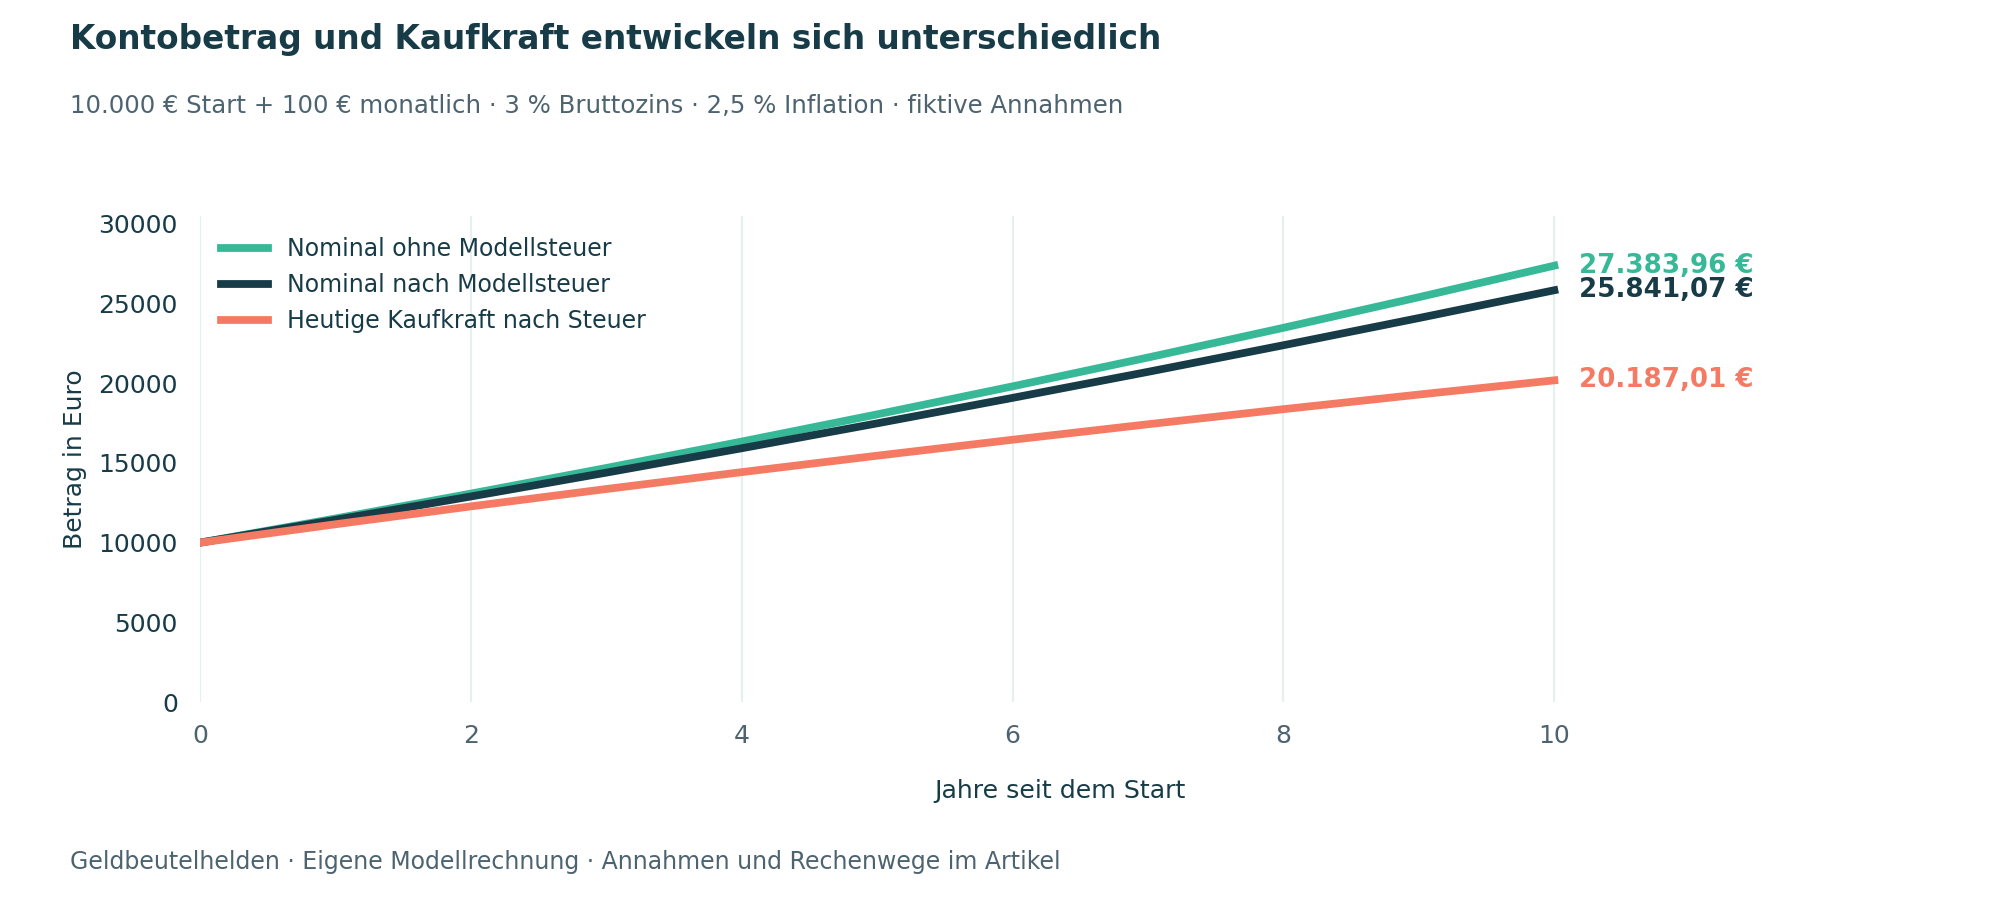
| 10 Jahre | 22.000,00 € | 27.383,96 € | 25.841,07 € | 20.187,01 € |
Nach zehn Jahren bestehen die 25.841,07 Euro aus 22.000 Euro eigenen Einzahlungen plus rechnerischen Bruttozinsen abzüglich insgesamt rund 1.376 Euro Modellsteuer. Die Zinsdifferenz zur steuerfreien Variante beträgt mehr als diese Steuerzahlungen, weil das abgeflossene Geld nicht weiter mitverzinst wird. Eine einmalige Besteuerung nur am Ende wäre ein anderes Modell.
Den späteren Betrag auf heutige Preise umrechnen
Bei konstant 2,5 Prozent Preissteigerung wird der Preisfaktor 1,025 für zehn Jahre miteinander multipliziert. Der spätere Betrag wird durch diesen gesamten Faktor geteilt. Aus 25.841,07 Euro entstehen damit 20.187,01 Euro Kaufkraft auf dem Preisniveau des Startjahres. Dein Konto enthält trotzdem den nominalen Betrag; die Umrechnung zieht keine zusätzliche reale Bankgebühr ab.
Vergleiche diesen Kaufkraftwert nicht einfach mit sämtlichen 22.000 Euro nominalen Einzahlungen und nenne die Differenz einen exakten Realverlust. Die Sparraten wurden zu verschiedenen Zeiten eingezahlt und hatten jeweils ein anderes Preisniveau. Für einen vollständigen realen Renditevergleich müssten auch diese Zahlungszeitpunkte und Werte konsistent umgerechnet werden. Unser Ergebnis beantwortet die Planungsfrage, was der Endbetrag zu heutigen Preisen kaufen könnte.
Ein separates Modell ohne Sparraten verdeutlicht die jährliche Wirkung: Drei Prozent Bruttozins werden bei vollständig ausgeschöpftem Pauschbetrag und dem angenommenen Abzug zu 2,20875 Prozent Nettorendite. Gegen 2,5 Prozent Inflation entspricht der Quotient aus Netto-Wachstumsfaktor und Preisfaktor einer realen Jahresänderung von rund minus 0,284 Prozent. Nach zehn Jahren entsprechen 12.441,73 Euro nominal etwa 9.719,46 Euro heutiger Kaufkraft.
Den verfügbaren Pauschbetrag sinnvoll einbeziehen
Der Sparer-Pauschbetrag beträgt jährlich insgesamt 1.000 Euro beziehungsweise gemeinsam 2.000 Euro bei zusammen veranlagten Ehegatten. Er wird über die entsprechenden Kapitalerträge verteilt, nicht für jede Bank neu gewährt. Im Rechner trägst du nur den Teil ein, der für dieses Modell noch verfügbar sein soll. Andere Zinserträge und relevante Wertpapiererträge können ihn bereits beanspruchen. [3]
Wären in unserem Sparmodell jedes Jahr 1.000 Euro vollständig verfügbar und alle übrigen Annahmen unverändert, blieben die jeweiligen positiven Jahreszinsen in den ersten zehn Jahren darunter. Die Modellsteuer wäre null; nominal ergäben sich 27.383,96 Euro und etwa 21.392,31 Euro heutige Kaufkraft. Der Unterschied folgt aus einer ausdrücklich anderen Steuerannahme und ist keine allgemeine Steuerfreiheit von Sparanlagen.
Die 26,375 Prozent setzen sich vereinfacht aus 25 Prozent Kapitalertragsteuer und 5,5 Prozent Solidaritätszuschlag auf diese Steuer zusammen. Persönliche Voraussetzungen können abweichen. Der Rechner behandelt eine Steuer nur als frei einstellbaren Modellabzug auf positive Jahreszinsen nach dem eingetragenen jährlichen Pauschbetrag; er prüft keinen persönlichen Steueranspruch. [4] [5]
Den Rechner mit eigenen Szenarien nutzen
Auf der verlinkten Kaufkraft-Rechnerseite kannst du Startkapital, monatliche Sparrate, Bruttozins, ganze Jahre, Inflation, Steuerabzug und verfügbaren Pauschbetrag verändern. Die Einzahlungen erfolgen am Monatsende, der Steuerabzug am Jahresende. Zinsen und Inflationsannahme bleiben konstant. Die Eingaben werden im Browser verarbeitet und nicht als Finanzdaten gespeichert oder versendet.
Vergleiche mindestens einen niedrigeren Zins, eine höhere Preissteigerung und eine zeitweise geringere Sparrate. Eine feste nominale Monatsrate von 100 Euro hat bei steigenden Preisen später weniger Kaufkraft. Unser Modell erhöht sie nicht automatisch. Für eine Anpassung müsstest du eine veränderte Sparrate oder mehrere Zeitabschnitte separat rechnen.
Speichere bei einem Vergleich die Annahmen zusammen mit dem Ergebnis. Derselbe Endbetrag kann aus sehr verschiedenen Einzahlungen, Zeiträumen und Steuerbedingungen entstehen und beantwortet dann eine andere Planungsfrage.
Der Rechner berücksichtigt keine Produktgebühren, schwankenden Marktverläufe, automatische Verlustverrechnung, Teilfreistellung oder individuelle Günstigerprüfung. Negative Zinsen sind ein Szenario ohne automatische steuerliche Verlustgutschrift. Ein Aktienportfolio folgt keinem fest vereinbarten Zinsverlauf. Nutze die Zahlen als Rechenhilfe für Annahmen, nicht als Renditeversprechen.
Checkliste für eine nachvollziehbare Sparrechnung
- Startkapital und jede Einzahlung mit ihrem Zeitpunkt erfassen.
- Bruttozins, Gutschrift und Wiederanlage ausdrücklich festlegen.
- Steuerabzug und noch verfügbaren Pauschbetrag getrennt ansetzen.
- Preissteigerung als datierte Messung oder frei gewähltes Szenario kennzeichnen.
- Nominalen Endbetrag und Kaufkraft auf demselben Preisniveau vergleichen.
- Niedrigere Erträge, höhere Preise und geänderte Sparraten durchspielen.
Häufige Fragen zu Zinseszins und Kaufkraft
Verliere ich den Inflationsbetrag direkt auf meinem Konto
Die Kaufkraftrechnung ändert den Kontoauszug nicht. Sie übersetzt den Endbetrag auf ein anderes Preisniveau. Der nominale Kontobetrag und seine Konsummöglichkeiten sind unterschiedliche Größen.
Reicht es Zins minus Inflation zu rechnen
Die Subtraktion ist eine Näherung. Die genaue jährliche Umrechnung vergleicht Netto-Wachstumsfaktor und Preisfaktor. Für mehrere Jahre müssen außerdem Einzahlungen und Steuern zeitlich berücksichtigt werden.
Ist der aktuelle Inflationswert eine sichere Zehnjahresannahme
Ein gemessener Wert beschreibt einen vergangenen Vergleichszeitraum. Künftige Preise und dein persönlicher Warenkorb können abweichen. Rechne unterschiedliche Szenarien statt einer garantierten Fortsetzung. [2]
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Die Darstellung bezieht sich auf private Haushalte in Deutschland und die am Redaktionsdatum geltenden Regeln. Künftige Änderungen sind bei späterer Nutzung erneut zu prüfen. Die Rechenbeispiele sind eigene fiktive Modelle mit offengelegten Annahmen. Sie sind keine Anbieterangebote, persönlichen Kundenfälle oder Zusagen über künftige Erträge. Eine individuelle Anlage, Kredit oder Steuerentscheidung benötigt die eigenen Verträge und persönlichen Voraussetzungen.
- Europäische Zentralbank: Nominale und reale Zinsen erklärt. Geprüft am 14.10.2026.
- Statistisches Bundesamt: Persönlicher Inflationsrechner. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 20 Einkünfte aus Kapitalvermögen. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 32d Gesonderter Steuertarif. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: SolzG § 4 Zuschlagsatz. Geprüft am 14.10.2026.