
Nebenberufliche Selbstständigkeit kann zusätzliche Einnahmen ermöglichen, wenn ein konkretes Angebot gefragt ist und nach Kosten genug übrig bleibt. Beginne mit einer kleinen, klar begrenzten Leistung und kläre vor dem ersten Auftrag die Anmeldung, deinen Arbeitsvertrag und die Versicherung. Für dein Haushaltsbudget zählt der Gewinn nach tatsächlich notwendigen Ausgaben und passenden Rücklagen. Der Rechnungsbetrag allein reicht dafür nicht.
Du trägst als selbstständige Person das Risiko für Nachfrage, Zahlung und Fehler. Urlaub, Krankheit und Akquise sind nicht automatisch bezahlt. Plane deshalb eine Tätigkeit, deren zeitlicher und finanzieller Umfang auch bei schwächerer Nachfrage tragbar bleibt. Eine feste Rücklage für die Familie sollte nicht von noch unbestätigten Kundenaufträgen abhängen.
Eine überschaubare Leistung und echte Nachfrage prüfen
Notiere, für wen du welches Problem löst und was die Kundschaft am Ende erhält. Ein Angebot wie das Ordnen einer vorhandenen Materialliste ist leichter zu prüfen als die allgemeine Aussage, du könntest beim Computer helfen. Sprich mit möglichen Kunden über ihren Bedarf, die bisherigen Lösungen und einen konkreten Leistungsumfang. Eine freundliche Rückmeldung ist noch keine verbindliche Bestellung.
Lege außerdem fest, wie viele Aufträge in deine Woche passen. Berücksichtige Vorbereitung, Wege, Rückfragen und Verwaltung neben der eigentlichen Leistung. Ein kurzer Test mit wenigen bezahlten Aufträgen liefert bessere Planwerte als eine Umsatzerwartung ohne Kundenkontakt. Erfasse auch, warum Angebote nicht angenommen wurden und welche Arbeiten länger als erwartet dauern.
Gewerbe und freiberufliche Tätigkeit unterscheiden
Die steuerliche Einordnung richtet sich nach der tatsächlichen Tätigkeit. Freie Berufe und ein Gewerbebetrieb haben unterschiedliche Anmeldewege; die Bezeichnung Nebengewerbe oder Freelancer entscheidet das nicht. Für ein Gewerbe ist die Anmeldung bei der zuständigen Gemeinde erforderlich. Bei einer freiberuflichen Tätigkeit entfällt diese Gewerbeanmeldung grundsätzlich, die steuerliche Erfassung bleibt jedoch notwendig. Besondere berufliche Zulassungen müssen zusätzlich passen. [1]
Der Fragebogen zur steuerlichen Erfassung ist grundsätzlich unaufgefordert innerhalb eines Monats nach Aufnahme der Tätigkeit elektronisch über ELSTER zu übermitteln. Die Gewerbeanmeldung ersetzt diesen Schritt nicht. Plane die Registrierung und benötigten Angaben rechtzeitig. Eine kleine Tätigkeit kann bereits begonnen haben, bevor die erste größere Rechnung geschrieben wird. [2]
Hauptarbeitgeber und Versicherung einbeziehen
Lies deinen Arbeitsvertrag und gegebenenfalls Tarifregelungen zu Nebentätigkeiten. Kläre verlangte Anzeigen oder Zustimmungen und vermeide Konkurrenz zum Arbeitgeber sowie die Nutzung fremder Kundendaten oder Arbeitsmittel ohne Erlaubnis. Rücksichtnahmepflichten gelten auch bei einem kleinen Nebenerwerb. Eine allgemeine gesetzliche Genehmigungspflicht für jede selbstständige Nebentätigkeit folgt daraus nicht. [3]
Lasse die Krankenkasse beurteilen, wie die Tätigkeit neben deinem Job einzuordnen ist. Zeitlicher Umfang, wirtschaftliche Bedeutung und mögliche Beschäftigte können wichtig sein. Hauptberufliche Selbstständigkeit kann den Versicherungsstatus verändern; bei freiwilliger gesetzlicher Versicherung sind weitere Einnahmen gesondert zu prüfen. Unterstelle deshalb nicht, dass ein Hauptjob jede zusätzliche Beitragsfrage erledigt. [4]
Auch die Rentenversicherung muss zur Tätigkeit passen. Bestimmte Gruppen, etwa selbstständige Lehrkräfte, können versicherungspflichtig sein. Für echte Selbstständige mit im Wesentlichen einem Auftraggeber bestehen ebenfalls besondere Voraussetzungen. Ein Hauptjob schließt solche Pflichten nicht pauschal aus. Kläre den konkreten Fall vor dem Start und berücksichtige einen möglichen Bescheid in der Kalkulation. [8]
Gewinn Umsatzsteuer und persönliche Steuer trennen
Bei selbstständiger Arbeit und Gewerbebetrieb sind für die Einkommensteuer grundsätzlich die Einkünfte in Form des Gewinns maßgeblich. Hauptjob und Nebentätigkeit wirken zusammen auf die persönliche Einkommensermittlung. Der Gewinn ist trotzdem noch nicht identisch mit dem zu versteuernden Einkommen. Auch Gewerbesteuer und weitere Pflichten haben eigene Regeln; die Kleinunternehmergrenze beantwortet diese Fragen nicht. [1] [5]
Seit 2025 gilt für die inländische Kleinunternehmerregelung grundsätzlich: Der maßgebliche Gesamtumsatz im Vorjahr darf 25.000 Euro nicht überschritten haben und im laufenden Jahr 100.000 Euro nicht überschreiten. Bei einer echten Neugründung gilt im ersten Kalenderjahr jedoch die Grenze von 25.000 Euro tatsächlichem Umsatz. Ein unterjähriger Start wird nicht auf zwölf Monate hochgerechnet. Die Grenzen beziehen sich auf den umsatzsteuerlichen Gesamtumsatz, nicht auf deinen Gewinn. [6] [10]
Bereits der ganze Umsatz, der die maßgebliche laufende Grenze überschreitet, fällt aus der Befreiung heraus. Bei wirksamer Kleinunternehmerregelung weist du für die begünstigten Umsätze keine Umsatzsteuer gesondert aus und kannst zugehörige Vorsteuer grundsätzlich nicht abziehen. Mehrere eigene Tätigkeiten sind nicht beliebig getrennte Kleinunternehmen. Ein freiwilliger Verzicht bindet grundsätzlich mindestens fünf Kalenderjahre. [6] [10]
Einnahmen, Betriebsausgaben und Belege müssen nachvollziehbar erfasst werden. Eine Einnahmenüberschussrechnung kommt unter den gesetzlichen Voraussetzungen in Betracht. Größere Anschaffungen, Abschreibung, offene Rechnungen und Umsatzsteuer können Gewinn und Zahlungsüberschuss auseinanderlaufen lassen. Im folgenden einfachen Modell sind alle Rechnungen bezahlt und alle angesetzten Ausgaben gehören unmittelbar zum betrachteten Zeitraum. [9]
Sechs Monate mit allen Kosten durchrechnen
Im fiktiven Modell wird eine kleine Dienstleistung zu 180 Euro je Auftrag angeboten. Die Nachfrage steigt von zwei Aufträgen im ersten Monat über vier, sechs und sechs auf jeweils acht in den letzten beiden Monaten. Insgesamt werden 34 Aufträge bezahlt. Die Kleinunternehmerregelung gilt im Beispiel; alle Beträge sind Endpreise ohne gesondert ausgewiesene Umsatzsteuer und keine aktuellen Marktangebote.
| Position | Betrag |
|---|---|
| 34 bezahlte Aufträge × 180 € | 6.120,00 € |
| Startwerbung und Beratung im ersten Monat | −600,00 € |
| Laufende Betriebskosten 80 € × 6 | −480,00 € |
| Direkte Kosten 12 € × 34 | −408,00 € |
| Betriebsgewinn vor persönlichen Abgaben | 4.632,00 € |
| Frei gewählte Steuerreserve 30 % des Gewinns | −1.389,60 € |
| Frei gewählte Rücklage für persönliche Abgaben | −600,00 € |
| Nach diesen Modellrücklagen verbleibend | 2.642,40 € |
Die Betriebskosten umfassen im Modell die betriebliche Organisation und Absicherung. Die zusätzliche persönliche Rücklage wird getrennt betrachtet und ist keine weitere Betriebsausgabe dieser Rechnung. Die 30 Prozent sind eine frei gewählte Planannahme, kein allgemeiner Einkommensteuersatz. Ein persönlicher Steuer- oder Versicherungsbescheid kann höhere oder niedrigere Beträge ergeben.
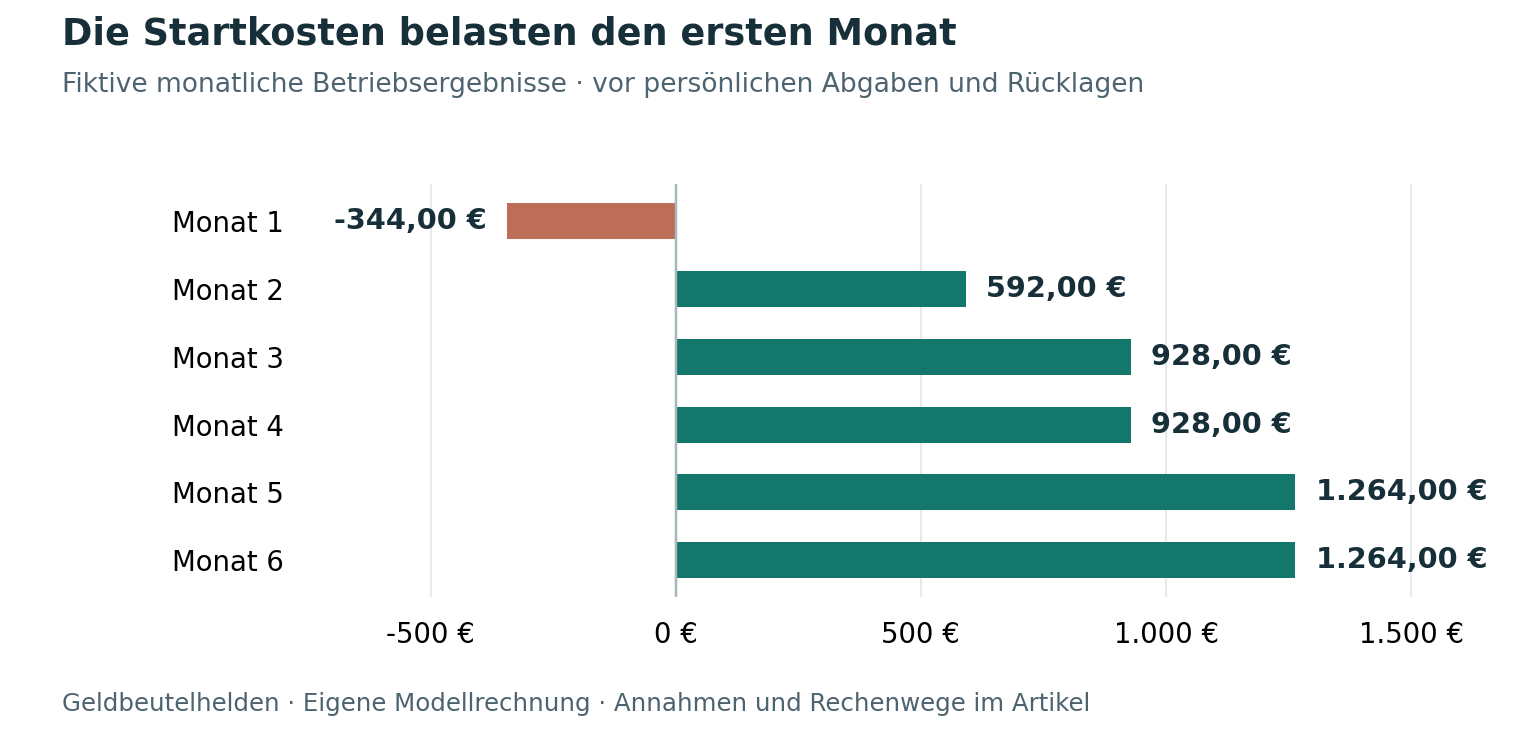
Der erste Monat verursacht durch die Startausgaben einen Verlust von 344 Euro: 360 Euro Einnahmen minus 600 Euro Startkosten, 80 Euro laufende und 24 Euro direkte Kosten. In den folgenden Monaten entstehen 592, 928, 928, 1.264 und 1.264 Euro Betriebsgewinn. Der positive Gesamtbetrag bedeutet deshalb nicht, dass der Start ohne eigenen finanziellen Puffer gelingt.
Für die Zeitrechnung werden zwei Stunden je Auftrag und insgesamt 32 weitere Stunden für Vorbereitung, Akquise und Verwaltung angenommen. Das ergibt 100 Stunden über sechs Monate. Der Betriebsgewinn entspricht rechnerisch 46,32 Euro je insgesamt eingesetzter Stunde; nach den fiktiven Rücklagen sind es rund 26,42 Euro. Beides sind Modellwerte und keine zugesagte Vergütung.
Rechnungen Zahlung und Rücklagen organisieren
Halte für jeden Auftrag Umfang, Preis, Zahlungstermin und erforderliche Unterlagen fest. Trenne Geld für Steuer und mögliche persönliche Beiträge vom laufenden Haushaltsbudget. Prüfe nach einigen Aufträgen, ob Zeit und direkte Kosten noch zum Angebot passen. Eine unbezahlte Rechnung darf in der privaten Planung nicht wie bereits verfügbares Geld behandelt werden.
Bei inländischen Geschäften zwischen Unternehmen ist der Empfang strukturierter E-Rechnungen seit 2025 grundsätzlich auch für Kleinunternehmer erforderlich. Eine gewöhnliche PDF-Datei ist keine strukturierte E-Rechnung. Kleinunternehmer sind von der Pflicht zur Ausstellung solcher E-Rechnungen ausgenommen. Stimme den Weg mit Geschäftskunden ab und bewahre die erforderlichen Rechnungsdaten auf. [7]
Checkliste vor dem ersten Auftrag
- Leistung, Zielgruppe und erreichbare Auftragszahl konkret festlegen.
- Gewerbe oder freie Tätigkeit und erforderliche Zulassungen prüfen.
- Steuerliche Erfassung und passende Umsatzsteuerbehandlung vorbereiten.
- Arbeitsvertrag, Krankenkasse und mögliche Rentenpflicht klären.
- Startausgaben, laufende Kosten und unbezahlte Zeit einrechnen.
- Zahlungsbedingungen, Belege und getrennte Rücklagen organisieren.
Häufige Fragen zur nebenberuflichen Selbstständigkeit
Sind Kleinunternehmer auch von der Einkommensteuer befreit
Die Regelung betrifft die Umsatzsteuer. Der Gewinn aus der Tätigkeit kann weiterhin für die Einkommensteuer relevant sein. Auch persönliche Versicherungsbeiträge müssen eigenständig geprüft werden. [5] [6]
Darf ich im Gründungsjahr mit 100000 Euro Umsatz rechnen
Für eine echte Neugründung ist die maßgebliche Grenze grundsätzlich 25.000 Euro tatsächlicher Gesamtumsatz im ersten Kalenderjahr. Die spätere 100.000-Euro-Grenze ist keine allgemeine Startgrenze. [6]
Wie hoch sollte meine Steuerrücklage sein
Das hängt von deinem gesamten persönlichen Fall ab. Die 30 Prozent im Beispiel erläutern nur die Rechenmethode. Ermittle eine passende Planung mit deinen Einkünften und aktualisiere sie nach Vorauszahlungs- oder Steuerbescheiden.
Wann sollte ich das Angebot wieder verändern
Wenn bezahlte Nachfrage, notwendige Zeit oder verbleibender Gewinn vom Plan abweichen, prüfe Preis und Leistungsumfang. Ein höherer Umsatz durch deutlich mehr unbezahlte Arbeit verbessert dein Haushaltsbudget nicht automatisch.
Quellen und Prüfstand
Die Informationsquellen wurden am 13. Oktober 2026 geprüft. Gesetzliche Beträge sind mit Quellen und Geltungsjahr bezeichnet. Persönliche Kosten und Einkommensszenarien in den Diagrammen sind eigene Modellannahmen. Die Beispiele zeigen keine aktuellen Anbieterpreise und keine zugesagten Verdienste.
- Finanzverwaltung Nordrhein-Westfalen: Existenzgründung und Beendigung. Geprüft am 13.10.2026.
- ELSTER Steuerverwaltungen des Bundes und der Länder: Unternehmen gegründet oder selbständig gemacht. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 241 Bürgerliches Gesetzbuch Pflichten aus dem Schuldverhältnis. Geprüft am 13.10.2026.
- AOK: Hauptberuflich Selbstständige und Sozialversicherungspflicht. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 2 Einkommensteuergesetz Umfang der Besteuerung. Geprüft am 13.10.2026.
- Finanzverwaltung Nordrhein-Westfalen: Kleinunternehmerinnen und Kleinunternehmer. Geprüft am 13.10.2026.
- Bundesministerium der Finanzen: Fragen und Antworten zur Einführung der obligatorischen E-Rechnung zum 1. Januar 2025. Geprüft am 13.10.2026.
- Deutsche Rentenversicherung: Selbstständige. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 4 Einkommensteuergesetz Gewinnbegriff. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 19 Umsatzsteuergesetz Besteuerung der Kleinunternehmer. Geprüft am 13.10.2026.