
Lokale Dienstleistungen können einen verlässlicheren Nebenverdienst ermöglichen, wenn Bedarf, Leistungsumfang und Kosten zusammenpassen. Wähle zunächst eine eng begrenzte Tätigkeit, die du sicher ausführen kannst. Rechne Anfahrt, Material, Versicherung und Monate mit wenigen Aufträgen mit ein. Gerade Gartenarbeiten sollten über ein ganzes Jahr betrachtet werden, damit ein guter Sommermonat nicht als dauerhafter Monatsgewinn erscheint.
Als selbstständige Person verantwortest du Angebot, Ausführung und Abrechnung. Wiederkehrende Kunden können die Planung verbessern, ersetzen aber weder die Anmeldung noch die Prüfung der erlaubten Arbeiten. Die folgende Kalkulation bezieht sich auf einfaches Rasenmähen. Sie lässt sich nicht ungeprüft auf Bauarbeiten, Pflegeleistungen oder handwerkliche Reparaturen übertragen.
Eine überschaubare Leistung und einen erreichbaren Radius wählen
Beschreibe, welche Flächen oder Aufgaben enthalten sind, welche Voraussetzungen vor Ort gelten und wie lange ein typischer Termin dauern darf. Für ein Rasenangebot gehören Zugang, Zustand der Fläche, Gerät, Schnittgut und Wetterregelung in die Abstimmung. Prüfe die Bedingungen vor einer verbindlichen Preiszusage. Eine Fläche mit Hindernissen kann deutlich mehr Zeit brauchen als eine leicht zugängliche Fläche gleicher Größe.
Lege einen Arbeitsradius und realistische Termine neben dem Hauptjob fest. Mehrere nahe gelegene Kunden können Wege verkürzen. Erkundige dich zunächst nach tatsächlichem Bedarf und biete einen klar vereinbarten ersten Termin an. Wiederholungen müssen mit Häufigkeit und Kündigungsbedingungen abgestimmt werden; eine freundliche Anfrage ist noch kein sicherer Saisonauftrag.
Gewerbe und erlaubte Tätigkeiten passend anmelden
Der Beginn eines selbstständigen stehenden Gewerbes ist bei der zuständigen Behörde gleichzeitig anzuzeigen. Beschreibe die tatsächlich angebotenen Leistungen zutreffend und prüfe bei Änderungen, ob weitere Meldungen nötig sind. Auch ein kleiner Nebenerwerb ist nicht allein durch seine Größe von diesen Pflichten ausgenommen. Die steuerliche Erfassung kommt gesondert hinzu. [1]
Einfache Gartenpflege wie Rasenmähen wird in der offiziellen Abgrenzung von Hausmeisterdiensten als Pflegetätigkeit behandelt. Der genaue Schwerpunkt entscheidet jedoch über die Einordnung. Ein allgemeiner Name wie Hausmeisterservice erlaubt nicht automatisch jede Reparatur am Haus. Kläre zusätzliche Leistungen mit den zuständigen Stellen, bevor du sie bewirbst. [3]
Gebäudereinigung ist in Anlage B der Handwerksordnung als zulassungsfreies Handwerk aufgeführt. Zulassungsfrei bedeutet hier keinen allgemeinen Verzicht auf Kammeranzeige oder Eintragung in das entsprechende Verzeichnis. Für zulassungspflichtige Elektro- oder Sanitärarbeiten gelten andere Voraussetzungen. Baumpflege, Pflanzenschutz und sonstige Spezialarbeiten gehören ebenfalls nicht automatisch zum einfachen Rasenangebot. [2]
Selbstständigkeit und Haushaltshilfen als Beschäftigte unterscheiden
Eine tatsächlich selbstständige Tätigkeit ist kein Minijob. Wird die Hilfe dagegen im Rahmen einer abhängigen Beschäftigung für einen privaten Haushalt erbracht, kann unter den Voraussetzungen das Haushaltsscheckverfahren relevant sein. Gartenarbeit gehört grundsätzlich zu typischen Haushaltsarbeiten. Die tatsächliche Zusammenarbeit und die Anmeldung durch den privaten Arbeitgeber müssen zur gewählten Einordnung passen. [4]
Für deinen eigenen Nebenerwerb prüfst du außerdem Arbeitsvertrag und Krankenversicherung. Zeitlicher Umfang und wirtschaftliche Bedeutung der Selbstständigkeit können den Versicherungsstatus beeinflussen. Ein Hauptjob ist keine pauschale Antwort auf jede zusätzliche Beitragsfrage. Die Krankenkasse sollte die konkrete Kombination beurteilen. [10]
Unfallversicherung und Haftung vor der Kalkulation klären
Neue Unternehmen müssen dem zuständigen gesetzlichen Unfallversicherungsträger grundsätzlich innerhalb einer Woche gemeldet werden. Eine Gewerbeanmeldung kann die gesetzliche Meldepflicht unter den vorgesehenen Bedingungen erfüllen. Prüfe trotzdem die zuständige Stelle und die Rückmeldung. Unternehmensanmeldung und persönlicher Versicherungsschutz des Unternehmers sind nicht in allen Branchen dieselbe Frage. [5]
Die SVLFG nennt Unternehmen der Park- und Gartenpflege ausdrücklich als erfasste Unternehmen der landwirtschaftlichen Unfallversicherung. Für diese Tätigkeit ist der gesetzliche Schutz und die Beitragspflicht zu prüfen, auch wenn du allein arbeitest. Verwende keinen allgemeinen Kostenansatz von null mit der Begründung, es gebe keine Beschäftigten. Die tatsächliche Beitragshöhe muss zu deinem Unternehmen geklärt werden. [6]
Für andere Zuständigkeiten können andere Regeln gelten. Die BG BAU beschreibt bei ihren Solo-Unternehmern ohne Beschäftigte eine erforderliche Unternehmensanmeldung und einen grundsätzlich freiwilligen eigenen Unternehmerschutz. Diese Aussage darf deshalb nicht unverändert auf ein Gartenpflegeunternehmen übertragen werden. Zusätzlich sollte eine passende betriebliche Haftpflicht die angebotene Tätigkeit und mögliche Schäden bei Kunden abdecken. [7]
Sechs aktive Monate und zwölf Monate Kosten rechnen
Im fiktiven Jahresmodell gibt es sechs aktive Monate mit je acht bezahlten Terminen. Jeder Termin umfasst zwei Arbeitsstunden vor Ort zu einem angenommenen Endpreis von 40 Euro je Stunde, also 80 Euro. Daraus entstehen 48 Termine und 3.840 Euro Einnahmen im Jahr. Die Kleinunternehmerregelung gilt im Beispiel; alle Preise sind eigene Annahmen ohne gesonderten Umsatzsteuerausweis.
| Position | Jahresbetrag |
|---|---|
| 48 Termine × 2 Stunden × 40 € | 3.840,00 € |
| Direkte Fahrt und Materialkosten 48 × 6 € | −288,00 € |
| Betriebliche Haftpflicht 25 € × 12 | −300,00 € |
| Gesetzliche Unfallversicherung 20 € × 12 | −240,00 € |
| Gerätemiete und externe Wartung 20 € × 12 | −240,00 € |
| Telefon Werbung und Organisation 15 € × 12 | −180,00 € |
| Gewinn vor persönlichen Abgaben | 2.592,00 € |
| Frei gewählte Steuerreserve 30 % | −777,60 € |
| Frei gewählte persönliche Abgabenrücklage | −600,00 € |
| Nach diesen Modellrücklagen verbleibend | 1.214,40 € |
Sämtliche Versicherungs- und Gerätebeträge sind fiktive Kostenansätze, keine Tarife oder behördlichen Beitragsauskünfte. Im Modell werden die Jahresausgaben tatsächlich bezahlt; eine Geräte-Ersatzrücklage wird nicht als Betriebsausgabe verwendet. Eigene Anschaffungen, Abschreibungen und andere Zahlungszeitpunkte brauchen eine passende separate Rechnung. Kosten für zusätzlich nötige Ausstattung sind nicht enthalten.
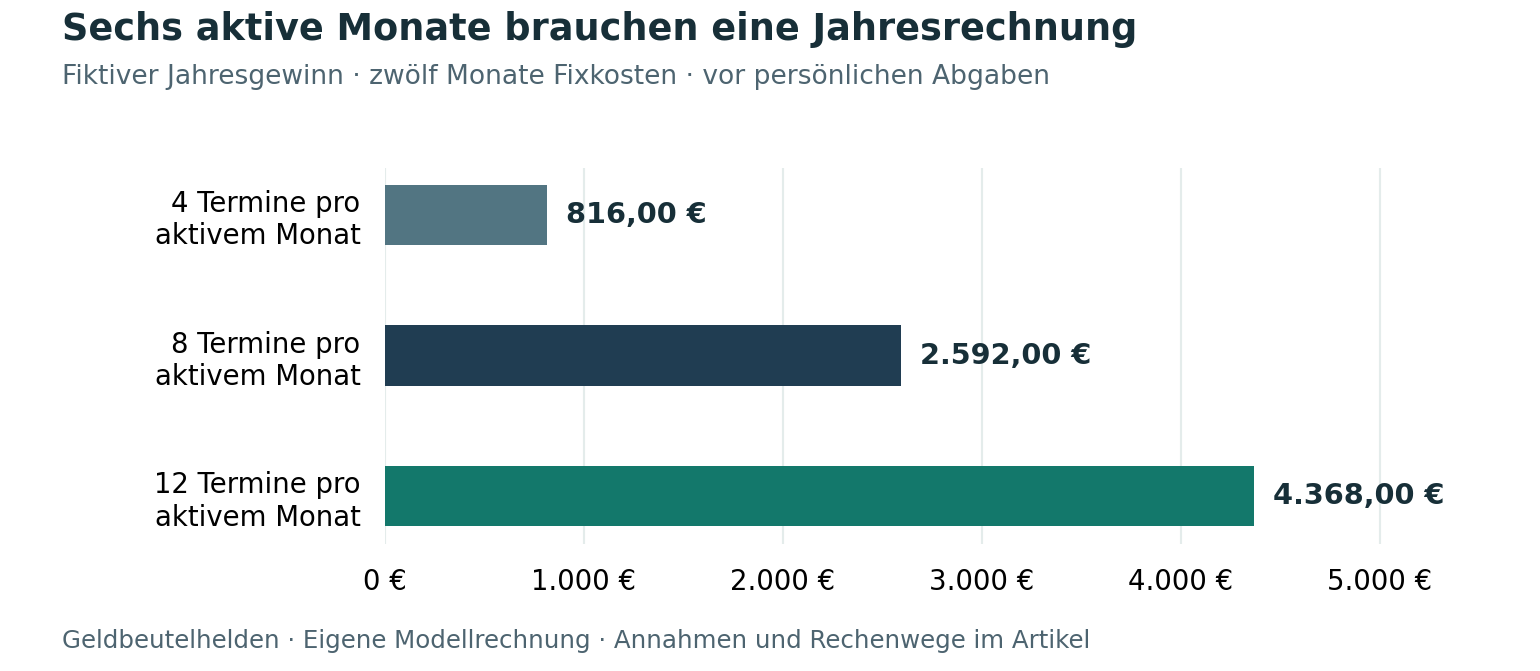
Die laufenden Kosten betragen zusammen 80 Euro pro Monat und fallen im Modell zwölf Monate an. Der Gewinn ist daher 3.840 − 288 − 960 = 2.592 Euro. In einem aktiven Monat beträgt die einfache Betriebsmarge zwar 640 − 48 − 80 = 512 Euro. Zwölfmal 512 Euro wären trotzdem die falsche Jahresplanung, weil nur sechs Monate mit Einnahmen angesetzt sind.
Für die Zeitrechnung werden 96 Stunden vor Ort, 36 Stunden Wege, zwölf Stunden jährliche Verwaltung und sechs Stunden eigene Gerätepflege angesetzt. Insgesamt sind es 150 Stunden im Jahr. Der Betriebsgewinn entspricht 17,28 Euro je Gesamtstunde. Nach der frei gewählten Steuerreserve und persönlichen Rücklage bleiben im Modell rund 8,10 Euro je Stunde. Das ist keine tatsächliche Nettoabrechnung und kein arbeitsrechtlicher Stundenlohn.
Weniger Aufträge und längere Wege mitprüfen
Bei vier statt acht Terminen je aktivem Monat entstehen nur 1.920 Euro Einnahmen. Mit 144 Euro direkten und denselben 960 Euro Jahresfixkosten bleiben 816 Euro vor persönlichen Abgaben. Bei zwölf Terminen sind es 5.760 − 432 − 960 = 4.368 Euro. Die Grafik hält Preis, Termindauer und Kostenstruktur gleich, damit die Wirkung der Nachfrage erkennbar bleibt.
Längere Wege verringern zusätzlich den Gewinn je eingesetzter Stunde und können weitere Fahrtkosten verursachen. Rechne deshalb mit tatsächlichen Strecken und Zeitfenstern. Ausfälle durch Wetter oder Krankheit sind nicht automatisch bezahlt. Passe Radius, Mindestumfang und Termine an die tatsächliche Nachfrage an, bevor du zusätzliche laufende Verträge oder Geräte finanzierst.
Rechnung und möglichen Kundenvorteil nachvollziehbar darstellen
Haushaltsnahe Dienstleistungen können für den privaten Kunden unter den Voraussetzungen des § 35a Absatz 2 EStG eine Steuerermäßigung von 20 Prozent der begünstigten Aufwendungen ermöglichen, höchstens 4.000 Euro jährlich. Voraussetzung sind insbesondere eine Rechnung und Zahlung auf ein Konto des Leistungserbringers sowie die weiteren gesetzlichen Bedingungen. Das ist ein möglicher Kundenvorteil und kein unmittelbarer Rabatt auf deine Rechnung. [8]
Trenne die Angaben zu Leistung, berechneten Fahrt- oder Maschinenkosten und Material nachvollziehbar. Gartenpflege kann zu den begünstigten Leistungen gehören. Neu beschaffte Pflanzen und gewöhnliche Materialkosten sind grundsätzlich gesondert zu behandeln; für Verbrauchsmittel bestehen besondere Regeln. Barzahlung erfüllt die erforderliche Kontozahlung nicht. Ein pauschales Versprechen, jeder Kunde erhalte sicher 20 Prozent zurück, wäre deshalb falsch. [9]
Vereinbare vollständigen Preis, Umfang, Zahlungsfrist und den Umgang mit Wetter, Zugang und Zusatzaufgaben. Halte den ausgeführten Termin fest und stelle eine passende Rechnung aus. Ein Kunde, der mehr als die vereinbarte Fläche bearbeiten lassen möchte, braucht eine klare Ergänzung. Prüfe regelmäßig, ob die tatsächlich benötigte Zeit noch zu deinem Preis passt.
Checkliste für den Start mit lokalen Dienstleistungen
- Eine konkrete Leistung mit Grenzen und erreichbarem Radius wählen.
- Gewerbe, steuerliche Erfassung und mögliche Handwerksanforderungen klären.
- Beschäftigung oder Selbstständigkeit nach tatsächlicher Zusammenarbeit beurteilen.
- Unfallversicherung und passende Betriebshaftpflicht vorab prüfen.
- Fahrten, Vorbereitung, Geräte und saisonfreie Monate einrechnen.
- Leistungsumfang, Wetterregeln, Preis und Rechnung klar vereinbaren.
Häufige Fragen zu lokalen Dienstleistungen im Nebenerwerb
Kann ich mit Hausmeisterservice beliebige Reparaturen anbieten
Der Angebotsname ersetzt keine Prüfung der Tätigkeit. Für einzelne Handwerke und Spezialarbeiten gelten besondere Voraussetzungen. Auch zulassungsfreie Handwerke können Anzeige und Eintragung erfordern. [2] [3]
Entfallen Unfallversicherungsbeiträge wenn ich allein arbeite
Das lässt sich nicht allgemein sagen. Park- und Gartenpflege fällt nach den Angaben der SVLFG in deren erfassten Unternehmensbereich. Zuständigkeit, eigener Schutz und tatsächliche Beiträge müssen zur Tätigkeit geprüft werden. [5] [6]
Warum ist der Jahresgewinn nicht zwölfmal der Sommergewinn
Im Beispiel gibt es nur sechs aktive Monate, aber zwölf Monate Fixkosten. Die Jahresrechnung bildet diese beiden Zeiträume ab. Ein guter einzelner Monat ist keine belastbare Ganzjahresprognose.
Darf der Kunde den möglichen Steuervorteil sofort abziehen
Er schuldet den vereinbarten Rechnungsbetrag. Ein möglicher Steuervorteil wird nach seinen persönlichen Voraussetzungen und den gesetzlichen Regeln beurteilt. Rechnung und Kontozahlung müssen korrekt sein. [8] [9]
Quellen und Prüfstand
Die Informationsquellen wurden am 13. Oktober 2026 geprüft. Gesetzliche Beträge sind mit Quellen und Geltungsjahr bezeichnet. Persönliche Kosten und Einkommensszenarien in den Diagrammen sind eigene Modellannahmen. Die Beispiele zeigen keine aktuellen Anbieterpreise und keine zugesagten Verdienste.
- Bundesministerium der Justiz und Bundesamt für Justiz: GewO § 14 Anzeigepflicht. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: Handwerksordnung §§ 18 und 19 sowie Anlagen A und B. Geprüft am 13.10.2026.
- IHK Schleswig Holstein: Hausmeisterdienste Merkblatt Stand 1. Oktober 2025. Geprüft am 13.10.2026.
- Minijob Zentrale Deutsche Rentenversicherung Knappschaft Bahn See: Der Minijob als Haushaltshilfe. Geprüft am 13.10.2026.
- Deutsche Gesetzliche Unfallversicherung: Ein neues Unternehmen anmelden. Geprüft am 13.10.2026.
- Sozialversicherung für Landwirtschaft Forsten und Gartenbau: Versicherungsschutz für Unternehmen bei der landwirtschaftlichen Berufsgenossenschaft. Geprüft am 13.10.2026.
- BG BAU: Informationen für die Unternehmensgründung. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 35a Steuerermäßigung für haushaltsnahe Dienstleistungen. Geprüft am 13.10.2026.
- Bundesministerium der Finanzen: EStH 2025 Anhang 27b II Anwendungsschreiben zu § 35a. Geprüft am 13.10.2026.
- AOK: Hauptberuflich Selbstständige und Sozialversicherungspflicht. Geprüft am 13.10.2026.