
Gebrauchte Dinge zu verkaufen kann Platz schaffen und kurzfristig Geld im Haushaltsbudget freisetzen. Entscheidend ist, was nach Gebühren, Verpackung und Versand tatsächlich übrig bleibt. Der Verkauf bereits vorhandenen Eigentums ist jedoch kein dauerhaft wiederholbarer Nebenverdienst. Ursprüngliche Anschaffungskosten und der bisherige Gebrauch gehören zu einer vollständigen wirtschaftlichen Einordnung.
Private Verkäufe, steuerpflichtige Veräußerungsgewinne, gewerblicher Handel und Plattformmeldungen sind unterschiedliche Fragen. Eine Meldung an das Bundeszentralamt für Steuern erzeugt nicht automatisch eine neue Steuer. Ebenso gibt es keine allgemeine Zusage, dass jeder Verkauf unter einer bestimmten Zahl steuerfrei oder rein privat bleibt. [2] [6]
Geeignete Gegenstände und realistische Preise auswählen
Beginne mit Dingen, die dir gehören und die du nicht mehr benötigst. Prüfe Zustand, Vollständigkeit und Aufwand für Übergabe oder Versand. Ein schweres Möbelstück kann trotz eines guten Preises mehr Organisation erfordern als mehrere leicht versendbare Gegenstände. Verkaufe nicht vorschnell Dinge, deren Ersatz du anschließend teuer beschaffen musst.
Vergleiche möglichst tatsächlich ähnliche Gegenstände nach Alter, Zustand und Zubehör. Angezeigte Wunschpreise beweisen keinen erzielten Verkaufspreis. Setze dir einen Preisrahmen und einen Termin für eine erneute Bewertung. Der richtige Betrag hängt auch davon ab, ob dir ein schneller Verkauf oder der mögliche Höchsterlös wichtiger ist.
Beschreibe bekannte Schäden und Einschränkungen vollständig. Fotografiere den tatsächlichen Gegenstand, relevante Gebrauchsspuren und vorhandenes Zubehör. Entferne persönliche Daten, bevor du Geräte weitergibst, und prüfe, welche Konten oder Zugriffsrechte noch verbunden sind. Sachliche Angaben vermeiden spätere Streitigkeiten besser als pauschale Zustandsversprechen.
Verfügbares Geld nach Verkaufskosten rechnen
Das fiktive Beispiel umfasst fünf gewöhnliche gebrauchte Haushaltsgegenstände. Es wird kein Handel mit zum Weiterverkauf gekaufter Ware betrieben. Für Fahrrad, Regal, Kinderwagen, Kinderkleidung und ein Lampenpaket werden zusammen 615 Euro bezahlt. Die früheren Anschaffungskosten werden für die separate wirtschaftliche Betrachtung mit insgesamt 1.200 Euro angenommen.
| Gegenstand | Bezahlter Verkaufspreis |
|---|---|
| Fahrrad | 230 € |
| Regal | 80 € |
| Kinderwagen | 150 € |
| Kinderkleidung | 55 € |
| Lampenpaket | 100 € |
| Verkaufserlöse insgesamt | 615 € |
Angenommen werden 22 Euro Plattformgebühren, zwölf Euro Verpackung und 28 Euro selbst getragenes Porto. Das sind frei gewählte Modellwerte und keine aktuellen Konditionen eines Anbieters. Der verfügbare Betrag beträgt 615 − 22 − 12 − 28 = 553 Euro. Vom Käufer zusätzlich bezahltes Porto müsste als eigener Betrag korrekt mitgerechnet werden.
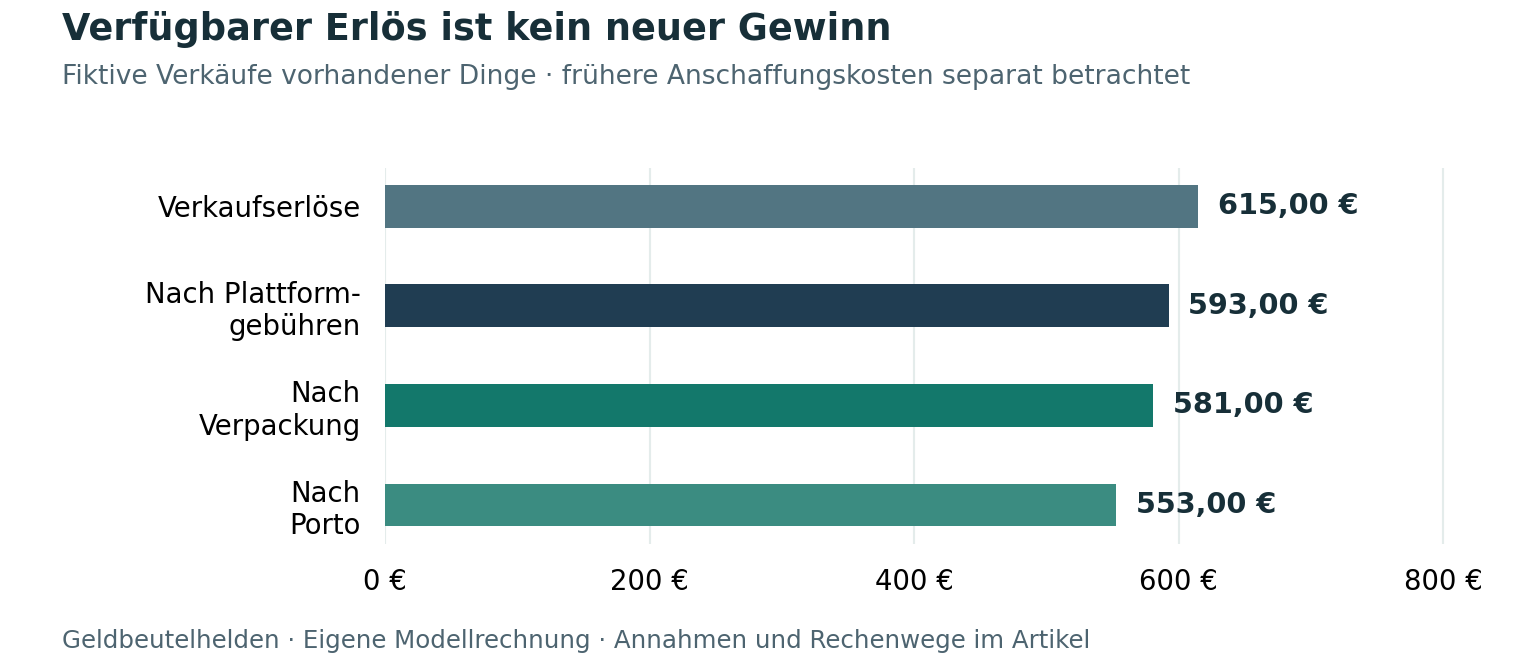
Gegenüber 1.200 Euro ursprünglichen Anschaffungskosten sind 553 Euro nach Verkaufskosten eine wirtschaftliche Differenz von minus 647 Euro. Die Gegenstände wurden allerdings vorher genutzt. Die 553 Euro machen einen Teil vorhandenen Eigentums wieder zu verfügbarem Geld; sie sind kein neuer wirtschaftlicher Gewinn von 553 Euro. Bei ausgenommenen Gebrauchsgütern folgt daraus auch kein steuerlich abziehbarer Veräußerungsverlust.
Nimm für Inserate, Nachrichten, Verpackung und Übergaben zusätzlich deine tatsächliche Zeit auf. Im Beispiel werden dafür sechs Stunden angenommen. 553 ÷ 6 ergibt rund 92,17 Euro freigesetztes Geld je eingesetzter Verkaufsstunde. Dieser Wert enthält den Verkauf schon vorhandener Vermögensgegenstände und ist deshalb weder ein Arbeitslohn noch ein nachhaltig erzielbarer Stundensatz.
Versenden oder abholen lassen: Was bleibt dir übrig?
Ein höherer Verkaufspreis führt nicht immer zu mehr verfügbarem Geld. Dieses eigene Beispiel vergleicht zwei fiktive Privatverkäufe desselben Gegenstands. Gebühren und Versand sind frei gewählte Beträge, keine aktuellen Plattform- oder Paketpreise. Die frühere Anschaffung und persönliche Arbeitszeit sind nicht eingerechnet.
| Position | Versand | Abholung |
|---|---|---|
| Erhaltener Verkaufspreis inklusive etwaiger Versandzahlung | 50 € | 45 € |
| Selbst bezahlter Versand | −6 € | 0 € |
| Verpackung | −2 € | 0 € |
| Angenommene Gebühren | −3 € | 0 € |
| Verfügbarer Erlös nach diesen Kosten | 39 € | 45 € |
Die Abholung lässt in diesem Modell 6 Euro mehr übrig. Kläre vorher, wer den Versand bezahlt, und zähle eine bereits im erhaltenen Gesamtbetrag enthaltene Versandzahlung nicht doppelt. Vergleiche zusätzlich Zeitaufwand, Transportmöglichkeit und sichere Zahlungsabwicklung. Der verfügbare Erlös ist keine Aussage über einen steuerlichen Gewinn.
Private Verkäufe und gewerblichen Handel abgrenzen
Wer planmäßig Waren einkauft und regelmäßig mit Gewinnerzielungsabsicht wieder verkauft, kann einen Gewerbebetrieb ausüben. Für die Einordnung zählen die tatsächlichen Umstände. Eine feste Zahl von Inseraten oder ein bestimmter Plattformumsatz ist keine allgemeine Grenze zwischen privatem Eigentumsverkauf und Gewerbe. Auch ein Konto mit der Bezeichnung privat ersetzt diese Prüfung nicht. [2]
Regelmäßiger Handel kann Anmeldung, steuerliche Pflichten und zusätzliche Anforderungen gegenüber Kunden auslösen. Wer seine eigenen gebrauchten Haushaltsgegenstände gelegentlich abgibt, befindet sich in einer anderen Ausgangslage als jemand, der Ware gezielt für Verkäufe beschafft. Dokumentiere daher auch Herkunft und Anschaffung der Dinge, wenn die Einordnung später nachvollzogen werden muss.
Steuerliche Gewinne bei anderen Gegenständen prüfen
§ 23 EStG nimmt Gegenstände des täglichen Gebrauchs von der dort geregelten Besteuerung anderer privater Wirtschaftsgüter aus. Bei anderen Gegenständen können Verkäufe innerhalb der maßgeblichen Frist, häufig eines Jahres, hingegen relevant sein. Anschaffung, Art des Gegenstands und besondere gesetzliche Regeln sind mitzuprüfen. Eine Sammlermünze ist nicht ohne Weiteres wie gebrauchte Alltagskleidung einzuordnen. [1]
Für den insgesamt im Kalenderjahr erzielten Gewinn aus den erfassten privaten Veräußerungsgeschäften gilt 2026 die Freigrenze von 1.000 Euro: Er bleibt steuerfrei, wenn er darunter liegt. Bei Erreichen der Grenze entfällt diese Befreiung; es handelt sich nicht um einen Freibetrag, bei dem nur der überschießende Euro betrachtet wird. Diese Grenze betrifft solche Gewinne und ist keine allgemeine Verkaufserlösgrenze. [1]
Plattformmeldungen unabhängig von der Steuer verstehen
Bei erfassten Plattformen verlangt die Freistellung für Warenverkäufe nach dem aktuellen PStTG weniger als 30 relevante Fälle und insgesamt weniger als 2.000 Euro Vergütung auf derselben Plattform im Meldezeitraum. Beide Grenzen müssen unterschritten sein. Bei 30 Fällen oder genau 2.000 Euro greift diese Ausnahme nach dem Gesetzeswortlaut nicht. Das BMF-Anwendungsschreiben bestätigt die gemeinsame Prüfung beider Bedingungen. [3] [6]
| Fälle | PStTG Vergütung | Einordnung |
|---|---|---|
| 29 | 1.999,99 € | Beide Grenzen unterschritten |
| 29 | 2.000,00 € | Vergütungsgrenze nicht unterschritten |
| 30 | 300,00 € | Fallzahl nicht unterschritten |
Die Vergütung nach PStTG ist gesetzlich definiert. Vom Plattformbetreiber einbehaltene oder erhobene Gebühren, Provisionen oder Steuern werden dabei berücksichtigt. Deine ursprünglichen Anschaffungskosten werden dafür nicht wie bei einer Gewinnrechnung abgezogen. Der Betrag für die Meldeschwelle kann sich deshalb von einem Inseratspreis und vom verfügbaren Geld nach deinen eigenen Versandkosten unterscheiden. [4]
Meldepflichtige Plattformen übermitteln unter anderem die vorgesehenen Identitätsdaten, Vergütungen, Fallzahlen und Plattformgebühren. Kontrolliere deine Auswertung und bewahre Belege auf. Die Meldung ist ein Informationsverfahren; ob eine Steuerpflicht besteht, richtet sich weiterhin nach dem einschlägigen Steuerrecht. Das PStTG schafft selbst keinen neuen Steuertatbestand. [5] [6]
Mängelrechte und sichere Zahlung beachten
Auch bei privaten Kaufverträgen können Mängelrechte bestehen. Ein Privatverkauf beseitigt sie nicht automatisch; ein wirksamer Ausschluss muss zur konkreten Vereinbarung passen. Die Aussage keine Rücknahme ist kein verlässlicher Ersatz für eine rechtlich passende Regelung der Sachmängelhaftung. Ein Ausschluss schützt insbesondere nicht bei arglistig verschwiegenen Mängeln oder einer übernommenen Beschaffenheitsgarantie. [7] [8]
Rufe Plattform und Zahlungsdienst selbst über die bekannte App oder Adresse auf. Öffne keine fremden Zahlungslinks und gib Zugangsdaten nicht auf einer zugesandten Seite ein. Die Polizeiliche Kriminalprävention beschreibt solche Konto- und Zahlungsdienstmissbrauchsfälle. Verwende geeigneten Kontoschutz und prüfe tatsächlich eingegangene Zahlungen; ein Screenshot ist dafür kein sicherer Nachweis. [9]
Für Kleinanzeigen erläutert das offizielle Help Center, wie echte Zahlungsabläufe im vorgesehenen Nachrichtenverlauf erkennbar sind und welche fremden Links oder QR-Codes bei Phishing verwendet werden. Prüfe den Ablauf direkt im Dienst, bevor du Daten eingibst oder Ware verschickst. Bei Abholung sollten Gegenstand, Preis und Zahlungsweise vor der Übergabe klar vereinbart sein. [10]
Checkliste für einen privaten Verkauf
- Eigentum, Zustand, bekannte Mängel und vollständiges Zubehör prüfen.
- Preis, Plattformkosten, Verpackung, Versand und Übergabe kalkulieren.
- Persönliche Gerätedaten und verknüpfte Zugänge entfernen.
- Private Verwendung, Herkunft und Anschaffung nachvollziehbar halten.
- Meldeschwellen und steuerliche Einordnung getrennt betrachten.
- Zahlung direkt prüfen und Nachrichten sowie Belege aufbewahren.
Häufige Fragen zum Verkauf gebrauchter Dinge
Muss ich nach einer Plattformmeldung automatisch Steuern zahlen
Die Meldung allein entscheidet das nicht. Art der Verkäufe, mögliche Gewinne und die geltenden Steuerregeln bleiben maßgeblich. Sie ist auch keine automatisch festgesetzte Steuerrechnung. [6]
Darf ich die 2000 Euro als steuerfreien Gewinn behandeln
Diese Zahl gehört zur beschriebenen Melderegel. Für bestimmte private Veräußerungsgewinne gelten andere Regeln, einschließlich der 1.000-Euro-Freigrenze. Verkaufspreis, Meldungsvergütung und steuerlicher Gewinn sind unterschiedliche Größen.
Ist das freigesetzte Geld ein neues Einkommen
Es ist verfügbar gewordenes Geld aus vorhandenem Eigentum. Im Beispiel stehen 553 Euro Erlös nach Kosten früheren Anschaffungsausgaben von 1.200 Euro gegenüber. Die Verkäufe lassen sich nicht dauerhaft ohne weiteres Eigentum wiederholen.
Reicht die Angabe keine Rücknahme
Sie beantwortet die Sachmängelhaftung nicht umfassend. Beschreibe den Gegenstand ehrlich und prüfe eine passende Vereinbarung. Arglist und übernommene Garantien sind gesondert zu beachten. [7] [8]
Quellen und Prüfstand
Die Informationsquellen wurden am 13. Oktober 2026 geprüft. Gesetzliche Beträge sind mit Quellen und Geltungsjahr bezeichnet. Persönliche Kosten und Einkommensszenarien in den Diagrammen sind eigene Modellannahmen. Die Beispiele zeigen keine aktuellen Anbieterpreise und keine zugesagten Verdienste.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 23 Private Veräußerungsgeschäfte. Geprüft am 22.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 15 Einkünfte aus Gewerbebetrieb. Geprüft am 22.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: PStTG § 4 Nutzer und Anbieter. Geprüft am 22.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: PStTG § 5 Relevante Tätigkeit und Vergütung. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: PStTG § 14 Meldepflichtige Informationen. Geprüft am 13.10.2026.
- Bundesministerium der Finanzen: BMF Schreiben vom 2. Februar 2023 Anwendungsfragen zum Plattformen Steuertransparenzgesetz. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 437 Rechte des Käufers bei Mängeln. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 444 Haftungsausschluss. Geprüft am 13.10.2026.
- Polizeiliche Kriminalprävention der Länder und des Bundes: Online Betrug durch Konto oder Zahlungsdienstmissbrauch. Geprüft am 13.10.2026.
- Kleinanzeigen Help Center: FAQ Häufige Fragen zu Phishing bei Kleinanzeigen. Geprüft am 13.10.2026.