
Ein tragfähiges Freelance Angebot beschreibt ein Problem, eine klar begrenzte Leistung und einen nachvollziehbaren Preis. Beginne mit etwas, das du bereits verlässlich leisten kannst. Kalkuliere anschließend alle Arbeitsstunden, einschließlich der Zeit für Akquise und Verwaltung. Ein hoher Rechnungsstundensatz kann bei wenig bezahlter Arbeit trotzdem einen niedrigen Monatsgewinn ergeben.
Dieser Ratgeber richtet sich an Menschen, die eine vorhandene Fähigkeit neben dem Hauptjob anbieten möchten. Die Rechenwerte sind frei gewählte Beispiele. Sie zeigen, wie du ein Angebot prüfst; sie sind keine Honorarempfehlung für eine Branche. Anmeldung, Umsatzsteuer und persönliche Absicherung müssen zur tatsächlichen Tätigkeit passen.
Von einer Fähigkeit zu einem konkreten Kundenproblem kommen
Schreibe auf, welche Aufgaben du sicher erledigst und für wen diese Aufgaben schwierig oder zeitaufwendig sind. Aus Kenntnissen in Tabellenkalkulation könnte beispielsweise das Ordnen einer Materialliste für einen kleinen Betrieb werden. Entscheidend ist das gewünschte Ergebnis: eine verständliche Übersicht, mit der der Kunde im Alltag arbeiten kann. Der Name eines Programms allein erklärt den Nutzen noch nicht.
Prüfe mit möglichen Kunden, welche Daten vorhanden sind, was bisher nicht funktioniert und wie das Ergebnis genutzt werden soll. Vergleiche ähnliche Leistungen mit ähnlichem Umfang. Die eigene Kostendeckung und die Zahlungsbereitschaft der Kundschaft sind verschiedene Fragen. Ein kalkulierter Mindestpreis lässt sich nicht allein deshalb am Markt durchsetzen, weil du ihn benötigst. [4]
Wähle für den ersten Auftrag eine Aufgabe mit überschaubaren Daten und wenigen Abhängigkeiten. Dokumentiere vor und nach der Bearbeitung, ob die vereinbarte Verbesserung erreicht wurde. Eine Zeitersparnis oder ein Mehrumsatz sollte nur als Ergebnis genannt werden, wenn du ihn nachvollziehbar feststellen kannst. Verwende keine erfundenen Kundenbewertungen, um Erfahrung vorzutäuschen.
Freelancerstatus und tatsächliche Selbstständigkeit klären
Freelancer bedeutet zunächst freie Mitarbeit und ist keine automatische steuerliche Einordnung als Freiberufler. § 18 EStG nennt bestimmte Tätigkeiten und Berufe. Andere Leistungen können ein Gewerbe sein, auch wenn sie digital vom eigenen Schreibtisch erbracht werden. Kläre die konkrete Tätigkeit und erforderliche Anmeldung, bevor du dein Angebot dauerhaft vermarktest. [1]
Für den sozialversicherungsrechtlichen Status zählt das Gesamtbild der tatsächlich gelebten Zusammenarbeit. Weisungsbindung und Eingliederung in die Organisation des Kunden können für eine Beschäftigung sprechen. Die Überschrift Honorarvertrag und eine Rechnung schaffen allein keine Selbstständigkeit. Bei Zweifeln kann die Clearingstelle der Deutschen Rentenversicherung den Erwerbsstatus prüfen, unter den Voraussetzungen auch vor dem Start. [2] [3]
Davon zu unterscheiden ist eine mögliche Rentenversicherungspflicht einer tatsächlich selbstständigen Person. Wer auf Dauer im Wesentlichen für einen Auftraggeber arbeitet und regelmäßig keinen entsprechend versicherungspflichtigen Arbeitnehmer beschäftigt, kann unter die besondere Regelung fallen. Ein einzelner Auftrag macht dich weder automatisch zum Scheinselbstständigen noch beantwortet er die Beitragsfrage vollständig. [11]
Abrechenbare Stunden und gesamte Arbeitszeit unterscheiden
Plane zuerst die insgesamt verfügbare Zeit. Davon gehen Gespräche, Angebote, Rechnungen, fachliche Vorbereitung und gegebenenfalls Weiterbildung ab. Auch Krankheit, Urlaub und eine schwache Nachfrage beeinflussen die Zahl bezahlter Stunden. Rechne diese Aufgaben in die Planung ein, statt jede freie Stunde als verkaufbar anzusetzen. [5]
Im eigenen Monatsmodell stehen 20 Arbeitsstunden zur Verfügung. Bei zehn bezahlten Stunden sind 50 Prozent abrechenbar. Angenommen werden 120 Euro Betriebskosten und ein gewünschter Betriebsgewinn von 480 Euro vor persönlichen Abgaben. Der erforderliche Umsatz beträgt damit 600 Euro. Geteilt durch zehn bezahlte Stunden ergibt das rechnerisch 60 Euro je Stunde.
| Position | 6 bezahlte Stunden | 10 bezahlte Stunden | 12 bezahlte Stunden |
|---|---|---|---|
| Abrechenbarer Anteil | 30 % | 50 % | 60 % |
| Umsatz zu 60 € je Stunde | 360 € | 600 € | 720 € |
| Betriebskosten im Modell | 120 € | 120 € | 120 € |
| Gewinn vor persönlichen Abgaben | 240 € | 480 € | 600 € |
| Gewinn je Gesamtstunde | 12 € | 24 € | 30 € |
Die Betriebskosten bleiben in diesem vereinfachten Vergleich konstant. Bei einer echten Kalkulation können einzelne Ausgaben mit der Auftragszahl steigen. Die unbezahlte Zeit ist im Gesamtaufwand enthalten, wird aber nicht zusätzlich als fiktive Geldzahlung abgezogen. Der verbleibende Gewinn muss auch persönliche Steuern und mögliche Versicherungsbeiträge tragen.
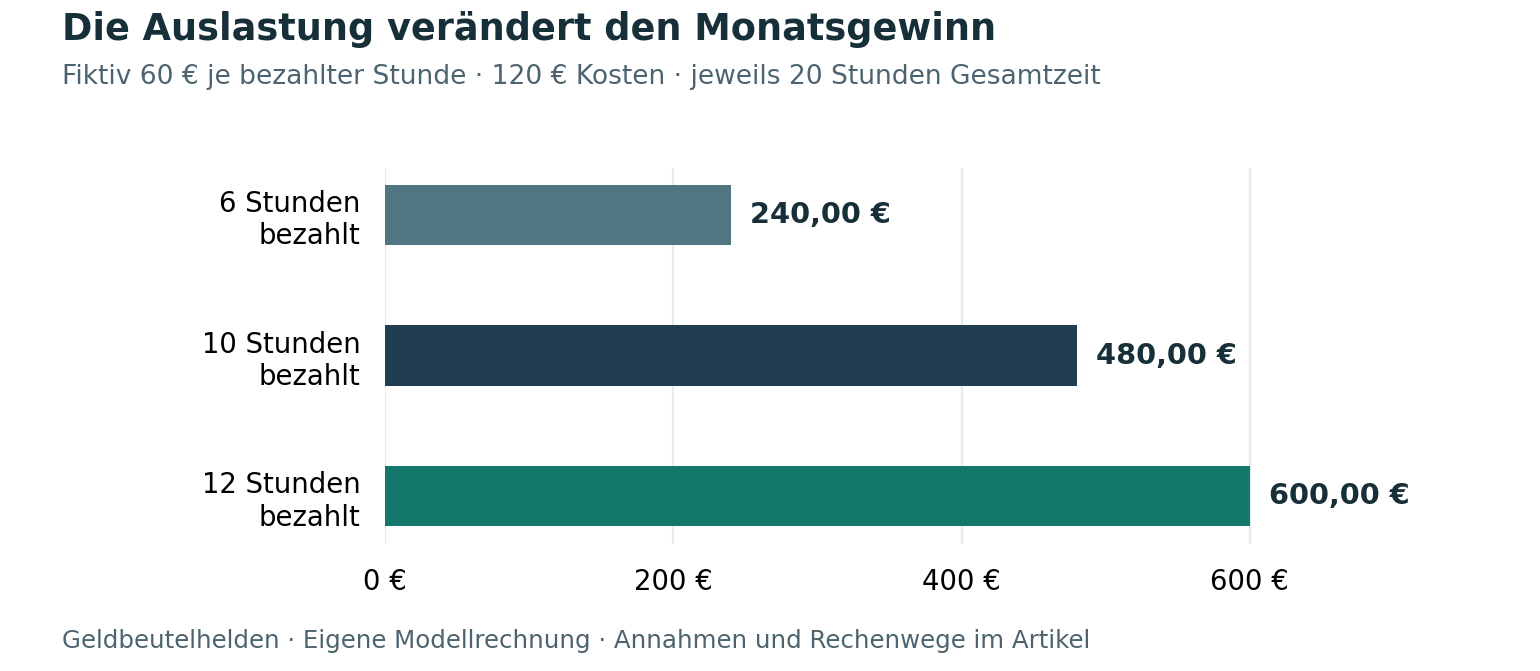
Im mittleren Szenario würde eine frei gewählte Steuerreserve von 30 Prozent des Gewinns 144 Euro betragen. Nach einer weiteren fiktiven persönlichen Beitragsrücklage von 60 Euro bleiben 276 Euro Planungsspielraum. Das entspricht 13,80 Euro je insgesamt eingesetzter Stunde. Die Rücklagen sind keine Abrechnung der tatsächlichen Einkommensteuer oder Sozialversicherung.
Ein erstes Angebot mit klaren Grenzen formulieren
Die folgende fiktive Angebotsvorlage beschreibt eine Materialübersicht für einen kleinen Betrieb. Sie setzt einen gültigen Kleinunternehmerstatus für die betreffende Leistung voraus. Der Gesamtpreis beträgt 420 Euro ohne gesondert ausgewiesene Umsatzsteuer. Er ist ein eigener Modellpreis und keine Empfehlung, dass jede vergleichbare Leistung für diesen Betrag angeboten werden sollte. [10]
Projekt und Ergebnis: Ich ordne eine vom Kunden bereitgestellte Materialliste mit höchstens 500 Zeilen aus einer Datei. Geliefert wird eine Excel-Datei mit einheitlichen Bezeichnungen, Filtermöglichkeit und einem Blatt mit Nutzungshinweisen. Daten werden nicht aus weiteren Systemen zusammengeführt; eine laufende Pflege oder steuerliche Prüfung ist nicht Bestandteil des Auftrags.
Ablauf und Umfang: Nach Eingang der vereinbarten Daten folgt ein kurzes Startgespräch. Die erste Fassung wird innerhalb von zehn Werktagen geliefert. Eine Korrekturrunde zu den vereinbarten Anforderungen ist enthalten, wenn Rückmeldungen innerhalb von sieben Tagen zusammengefasst eingehen. Zusätzliche Datenquellen, weitere Auswertungen oder spätere Änderungen werden gesondert angeboten.
Preis und Zahlung: Der vereinbarte Gesamtpreis beträgt 420 Euro. Die Zahlung erfolgt innerhalb von 14 Tagen nach Abnahme und Eingang der Rechnung. Benötigte Nutzungsrechte, Umgang mit Kundendaten und der konkrete Abnahmeablauf werden vor Beauftragung festgehalten. Ein Auftrag entsteht erst nach Annahme des Angebots; eine neue fachliche Anfrage erweitert ihn nicht automatisch.
Ob rechtlich ein bestimmtes Werk oder eine Dienstleistung geschuldet wird, hängt von der Vereinbarung und ihrer Umsetzung ab. Ein Werkvertrag bezieht sich auf ein versprochenes Ergebnis, ein Dienstvertrag auf vereinbarte Dienste. Beschreibe deshalb nachvollziehbar, was geliefert wird und wie es geprüft werden kann. Eine wirtschaftliche Umsatzsteigerung des Kunden ist dadurch nicht automatisch zugesagt. [6] [7]
Kundengewinnung und Auftragsabwicklung klein beginnen
Nutze passende bestehende Kontakte, Empfehlungen oder geeignete Plattformen und erkläre deine konkrete Leistung. Prüfe die jeweiligen Regeln für Ansprache und Vermittlung. Ein selbst erstelltes Muster mit neutralen Daten kann zeigen, was du lieferst. Für den ersten Auftrag sind ein erreichbarer Ansprechpartner und vollständige Eingangsdaten oft wichtiger als ein aufwendiges eigenes Portal.
Erfasse nach jedem Auftrag sämtliche Stunden und Kosten. Wird die enthaltene Korrekturrunde regelmäßig überschritten, passe Umfang und Preis an. Vereinbare für größere Projekte passende Zahlungsabschnitte und dokumentiere die Leistung. Ein möglicher Vorschuss oder eine Teilzahlung braucht klare Bedingungen; ein Angebot sollte darüber keine unbesprochenen Annahmen enthalten.
Rechnungen und Preisangaben zum Steuerstatus passend machen
Eine Kleinunternehmerrechnung benötigt die vorgesehenen Pflichtangaben und einen Hinweis auf die Steuerbefreiung. Führe den vereinbarten Rechnungsbetrag eindeutig auf. Die Umsatzsteuerbehandlung darf nicht erst bei der Rechnung überraschend vom angenommenen Angebot abweichen. Bei einer anderen steuerlichen Einordnung muss auch die Preisangabe entsprechend angepasst werden. [8]
Seit 2025 ist der Empfang strukturierter E-Rechnungen bei den erfassten inländischen Unternehmensgeschäften grundsätzlich erforderlich. Für die Ausstellung besteht 2026 eine allgemeine Übergangsregelung; eine sonstige elektronische Rechnung wie ein PDF braucht dabei grundsätzlich die Zustimmung des Empfängers. Für Kleinunternehmer gilt eine eigene Ausstellungsausnahme. Ein PDF und eine strukturierte E-Rechnung sind unterschiedliche Formate. [9]
Checkliste für das erste Freelance Angebot
- Ein konkretes Kundenproblem und ein prüfbares Ergebnis wählen.
- Steuerliche Tätigkeit und gelebten Erwerbsstatus klären.
- Alle Arbeitsstunden und realistisch bezahlbare Auslastung kalkulieren.
- Preis, Umfang, Daten, Termine und Korrekturen schriftlich vereinbaren.
- Zahlungsweg und Rechnungsformat vor der Beauftragung abstimmen.
- Nach dem Auftrag tatsächliche Zeit und verbleibenden Gewinn auswerten.
Häufige Fragen zu Freelance Angeboten
Wie finde ich meinen ersten Stundensatz
Teile benötigten Umsatz durch realistisch abrechenbare Stunden und prüfe anschließend Bedarf und Zahlungsbereitschaft. Ein Mindestpreis aus deiner Kostenrechnung ist kein Beleg für einen tatsächlich erreichbaren Marktpreis.
Kann ich jede Arbeitsstunde abrechnen
Nur die vereinbart abrechenbare Leistung wird bezahlt. Akquise und Verwaltung müssen dennoch finanziert werden. Im Monatsmodell stehen zehn bezahlten Stunden zehn weitere Arbeitsstunden gegenüber.
Ist ein Festpreis immer besser
Ein Festpreis hilft bei klar begrenztem Umfang. Unklare Daten, zusätzliche Wünsche oder mehrere unbesprochene Korrekturen können ihn unrentabel machen. Entscheidend sind die tatsächliche Aufgabe und ihre Grenzen.
Bin ich als Freelancer automatisch Freiberufler
Die tatsächliche Tätigkeit und gegebenenfalls Qualifikation bestimmen die steuerliche Einordnung. Freie Mitarbeit ist keine allgemeine Befreiung von einer Gewerbeanmeldung oder anderen Pflichten. [1]
Quellen und Prüfstand
Die Informationsquellen wurden am 13. Oktober 2026 geprüft. Gesetzliche Beträge sind mit Quellen und Geltungsjahr bezeichnet. Persönliche Kosten und Einkommensszenarien in den Diagrammen sind eigene Modellannahmen. Die Beispiele zeigen keine aktuellen Anbieterpreise und keine zugesagten Verdienste.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 18 Einkommensteuergesetz Freiberufliche und sonstige selbstständige Arbeit. Geprüft am 13.10.2026.
- Deutsche Rentenversicherung: Selbstständig oder abhängig beschäftigt Scheinselbstständigkeit erkennen. Geprüft am 13.10.2026.
- Deutsche Rentenversicherung: Das Statusfeststellungsverfahren. Geprüft am 13.10.2026.
- Bundesministerium für Wirtschaft und Energie: Finden Sie Ihren Preis. Geprüft am 13.10.2026.
- Gründerplattform mit Unterstützung der KfW: Stundensatz berechnen Was ist meine Arbeit wert. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 631 Bürgerliches Gesetzbuch Vertragstypische Pflichten beim Werkvertrag. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 611 Bürgerliches Gesetzbuch Vertragstypische Pflichten beim Dienstvertrag. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 34a Umsatzsteuer-Durchführungsverordnung Rechnungen von Kleinunternehmern. Geprüft am 13.10.2026.
- Bundesministerium der Finanzen: Fragen und Antworten zur Einführung der obligatorischen E-Rechnung zum 1. Januar 2025. Geprüft am 13.10.2026.
- Finanzverwaltung Nordrhein-Westfalen: Kleinunternehmerinnen und Kleinunternehmer. Geprüft am 13.10.2026.
- Deutsche Rentenversicherung: Selbständige mit nur einem Auftraggeber. Geprüft am 13.10.2026.