
Nachhilfe oder Unterricht kann zu einem Nebenverdienst werden, wenn du das Fach sicher beherrschst, passende Lernziele setzt und genügend Zeit für Vorbereitung hast. Kalkuliere den gesamten Aufwand und mögliche Ausfälle. Besonders wichtig ist die Prüfung einer möglichen Rentenversicherungspflicht: Ein Hauptjob erledigt diese Frage für selbstständige Lehrkräfte nicht automatisch.
Beginne mit einer klaren Zielgruppe, etwa einem bestimmten Schulfach und einer Klassenstufe. Eine gute Erklärung im eigenen Beruf ist noch kein Nachweis, dass du jedes Fach oder jede Prüfung unterrichten kannst. Beschreibe deshalb konkret, welche Inhalte du anbietest und wie du den Lernfortschritt feststellst. Eine bestimmte Schulnote oder bestandene Prüfung sollte nicht als garantierter Erfolg verkauft werden.
Unterrichtseinheit Lernziel und Vorbereitung festlegen
Lege fest, ob eine Einheit 45, 60 oder mehr Minuten dauert und ob sie einzeln oder in einer Gruppe stattfindet. Ein Preis pro Unterrichtsstunde lässt sich ohne diese Angabe schlecht vergleichen. Kläre vorab vorhandene Materialien, den Lernstand und das konkrete Ziel. Für eine Lerngruppe zählen neben den Einnahmen auch zusätzlicher Organisationsaufwand und unterschiedliche Bedürfnisse.
Plane Vorbereitung, Nachbereitung, Material, Rückfragen und gegebenenfalls Wege mit ein. Onlineunterricht spart Fahrten, verlangt aber geeignete Technik und eine funktionierende Lernumgebung. Eine unverbindliche Kennenlernsitzung kann helfen, Bedarf und Arbeitsweise zu prüfen. Vereinbare vorab, ob und zu welchem Preis sie stattfindet.
Private Nachhilfe anmelden und Schwarzarbeit vermeiden
Bezahlte Nachhilfe ist nicht allein deshalb Schwarzarbeit, weil sie privat vereinbart oder bar bezahlt wird. Das Schwarzarbeitsbekämpfungsgesetz knüpft unter anderem an die Verletzung steuerlicher oder sozialversicherungsrechtlicher Pflichten an. Eine regelmäßige Tätigkeit zum Nebenverdienst solltest du deshalb nicht pauschal wie eine unverbindliche Gefälligkeit behandeln. Dokumentiere Einnahmen und Ausgaben und kläre die für deine tatsächliche Tätigkeit geltenden Pflichten. [11]
Wer eine freiberufliche Tätigkeit aufnimmt, muss dies dem zuständigen Finanzamt mitteilen. Selbstständig ausgeübter Unterricht ist in § 18 EStG als freiberufliche Tätigkeit genannt. Der umsatzsteuerliche Begriff Kleinunternehmer ersetzt die steuerliche Erfassung nicht. Ob du dagegen für ein Institut abhängig beschäftigt bist und ob selbstständiger Unterricht Rentenversicherungspflicht auslöst, sind zusätzlich zu prüfen. [1] [4] [7] [12]
Beschäftigung und selbstständigen Unterricht unterscheiden
Eine selbstständig ausgeübte unterrichtende Tätigkeit zählt einkommensteuerlich grundsätzlich zu den freien Berufen nach § 18 EStG. Maßgeblich bleibt die tatsächliche Leistung. Die Bezeichnung Kleinunternehmer beschreibt dagegen einen umsatzsteuerlichen Status. Steuerliche Erfassung und eine mögliche Einkommensteuerpflicht bestehen auch bei kleinen oder nur vorübergehenden Unterrichtseinnahmen. [1]
Wer für ein Nachhilfeinstitut arbeitet, muss zusätzlich den tatsächlichen Erwerbsstatus klären. Vorgaben, Eingliederung und die gelebte Zusammenarbeit können für eine Beschäftigung sprechen. Ein Honorarvertrag allein beantwortet das nicht. Die Statusprüfung der Deutschen Rentenversicherung ist von der Beitragsprüfung einer tatsächlich selbstständigen Lehrkraft zu unterscheiden. [7]
Für bestimmte Lehrtätigkeiten gilt derzeit die Übergangsregelung des § 127 SGB IV bis zum 31. Dezember 2027. Bei erfüllten Voraussetzungen tritt Beschäftigungsversicherung erst ab dem 1. Januar 2028 ein. Erforderlich sind insbesondere die übereinstimmende Annahme von Selbstständigkeit beim Vertragsschluss und die vorgesehene Zustimmung. Die Rentenpflicht als selbstständige Lehrkraft bleibt dabei zu prüfen. [8]
Mögliche Rentenversicherungspflicht früh klären
Der sozialversicherungsrechtliche Lehrerbegriff erfasst auch Nachhilfe. Selbstständige Lehrkräfte können bei mehr als geringfügiger Tätigkeit rentenversicherungspflichtig sein, wenn sie regelmäßig keinen entsprechend qualifizierenden versicherungspflichtigen Arbeitnehmer beschäftigen. Mehrere eigene Schüler und ein rentenversicherter Hauptjob schaffen allein keine allgemeine Ausnahme. Prüfe deshalb die tatsächliche Tätigkeit mit der Deutschen Rentenversicherung. [4]
Für eine geringfügige selbstständige Tätigkeit beträgt die maßgebliche Grenze des regelmäßigen Arbeitseinkommens 2026 grundsätzlich 603 Euro monatlich. Arbeitseinkommen meint hier den steuerrechtlichen Gewinn, nicht den Umsatz. Mehrere Tätigkeiten können zusammen zu beurteilen sein. Ein einzelner schwacher Monat entscheidet daher nicht automatisch über die Einordnung. Für künstlerischen Unterricht können zusätzliche Regeln, etwa zur Künstlersozialversicherung, wichtig sein. [5]
Versicherungspflichtige selbstständige Lehrkräfte müssen sich grundsätzlich innerhalb von drei Monaten nach Beginn der versicherungspflichtigen Tätigkeit melden. Bei einer zunächst versicherungsfreien geringfügigen Tätigkeit beginnt diese Frist erst mit Eintritt der Pflicht. Bei unklarer Einordnung solltest du die Prüfung früh anstoßen. Die tatsächliche Beitragsbemessung ist nicht pauschal ein Prozentsatz jeder Unterrichtsrechnung. [6]
Umsatzsteuerbefreiung und Kleinunternehmerregelung prüfen
Die Umsatzsteuerbefreiung für Unterricht ist seit der Neuregelung zum 1. Januar 2025 anhand der Voraussetzungen des § 4 Nr. 21 UStG zu prüfen. Bei Privatlehrern sind unter anderem die persönliche, eigenverantwortliche Leistung auf eigene Rechnung und geeigneter Schul- oder Hochschulunterricht relevant. Lehrleistungen an ein Institut werden nach einem anderen Teil dieser Vorschrift beurteilt. Nicht jede Freizeitveranstaltung oder jedes Coaching ist befreit. [2]
Wenn die Unterrichtsleistung nicht bereits danach steuerfrei ist, kann eine wirksame Kleinunternehmerregelung Bedeutung haben. Bei einer echten Neugründung gilt grundsätzlich die Grenze von 25.000 Euro maßgeblichem tatsächlichem Gesamtumsatz im ersten Kalenderjahr, nicht die spätere laufende Grenze von 100.000 Euro. Nach § 4 Nr. 21 befreite Umsätze sind bei diesem Gesamtumsatz gesondert zu behandeln. Kläre die richtige Grundlage, bevor du Rechnungen ausstellst. [3]
Unterricht und verfügbaren Planungsspielraum rechnen
Im fiktiven Monatsmodell finden 24 bezahlte Einheiten zu je 45 Minuten und 35 Euro statt. Das ergibt 840 Euro Einnahmen und 18 Stunden Unterricht. Angenommen werden sechs Stunden Vorbereitung, drei Stunden Organisation und drei Stunden Wege, insgesamt 30 Stunden. Weitere Betriebsaufwendungen betragen zusammen 90 Euro; sämtliche Preise und Kosten sind eigene Annahmen.
| Position | Vollständiger Plan | Vier unbezahlte Absagen |
|---|---|---|
| Bezahlte Einheiten | 24 | 20 |
| Einnahmen zu 35 € je Einheit | 840 € | 700 € |
| Betriebsausgaben im Modell | 90 € | 90 € |
| Gewinn vor persönlichen Abgaben | 750 € | 610 € |
| Frei gewählte Sozialabgabenrücklage | 200 € | 200 € |
| Frei gewählte Steuerreserve 30 % | 225 € | 183 € |
| Verbleibender Planungsspielraum | 325 € | 227 € |
Die 90 Euro umfassen im Modell 40 Euro Vermittlung und Organisation, 20 Euro Material und 30 Euro betriebliche Fahrtkosten. Es wird eine rechtmäßig umsatzsteuerfreie Leistung angenommen. Persönliche Sozialabgaben werden erst nach dem Betriebsgewinn als frei gewählte Rücklage berücksichtigt. Die 200 Euro sind kein angenommener gesetzlicher Mindestbeitrag und keine Zusage, dass dieser Betrag ausreicht.
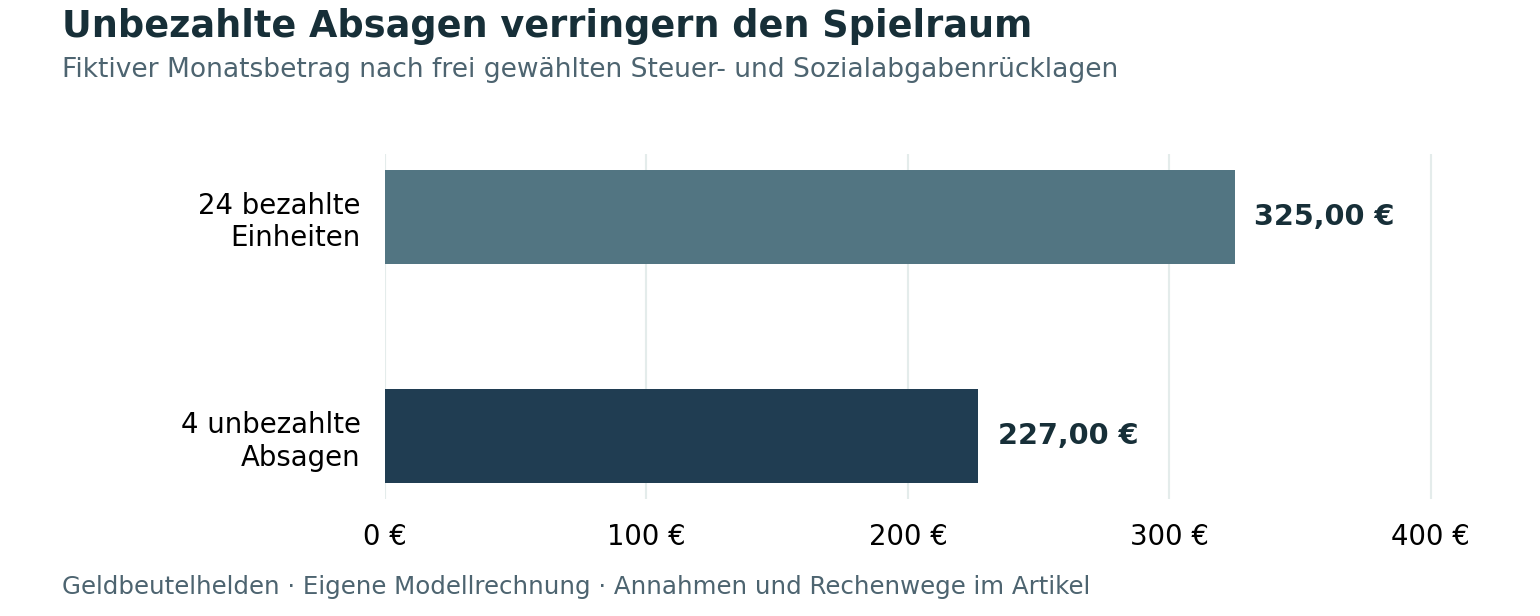
Auch die 30 Prozent Steuerreserve sind eine Planannahme und keine persönliche Steuerberechnung. Tatsächliche Rentenbeiträge, weitere Versicherungsfragen und der Einkommensteuerbescheid können den Spielraum verändern. Im vollständigen Modell ergeben 325 ÷ 30 rund 10,83 Euro nach diesen Rücklagen je eingeplanter Gesamtstunde. Der Preis von 35 Euro pro Einheit ist damit keine persönliche Nettovergütung.
Für den zweiten Fall werden vier kurzfristige Absagen ohne Vergütungsanspruch angenommen. Die Betriebsausgaben und die Sozialabgabenrücklage bleiben vereinfachend gleich. Das geplante Zeitbudget von 30 Stunden enthält in diesem Fall auch freigehaltene, nicht neu belegte Zeit. Tatsächlich geleistete Arbeitsstunden sind davon getrennt zu erfassen. Werden Kosten oder Beiträge anders festgesetzt, muss die Rechnung angepasst werden.
Terminregeln und Elternkommunikation vereinbaren
Halte Dauer, Ort, Preis, Zahlungsweise und Terminplanung vor dem Beginn fest. Vereinbare verständlich, wie rechtzeitige Absagen, kurzfristige Ausfälle und eigene Krankheit behandelt werden. Ob eine ausgefallene Einheit bezahlt werden muss, hängt von den tatsächlichen Vereinbarungen und gesetzlichen Bedingungen ab. Das Rechenbeispiel unterstellt ausdrücklich unbezahlte Absagen.
Bei minderjährigen Schülern sollten Vertrag, Bezahlung und wesentliche Terminregeln mit den Sorgeberechtigten geklärt werden. Minderjährige können kostenpflichtige Verpflichtungen nicht pauschal ohne die erforderliche Zustimmung übernehmen. Vereinbare außerdem, wer Rückmeldungen erhält und welche Lernziele geprüft werden. Ein Lerngespräch sollte konkrete nächste Schritte benennen, ohne eine sichere Notenverbesserung zu versprechen. [9]
Lerndaten schützen und Fortschritt nachvollziehbar machen
Erfasse nur benötigte Kontakt- und Lerndaten, erkläre deren Verwendung und schütze sie vor fremdem Zugriff. Schülerbilder, Notenlisten und Gesprächsaufzeichnungen gehören nicht unkontrolliert in öffentliche Gruppen oder fremde KI-Dienste. Für Aufzeichnungen und zusätzliche Verwendungen müssen die rechtlichen Voraussetzungen gesondert passen. Die Datenschutz-Grundverordnung verlangt unter anderem Zweckbindung, Datenminimierung und eine geeignete Rechtsgrundlage. [10]
Dokumentiere den fachlichen Fortschritt knapp: Welche Aufgabe gelingt selbstständig, wo wird noch Unterstützung benötigt und was ist bis zum nächsten Termin zu üben? Verwende diese Rückmeldung auch zur Prüfung deines Zeitaufwands. Wenn Vorbereitung regelmäßig länger dauert als kalkuliert, sind Gruppengröße, Fachumfang oder Preis neu zu bewerten.
Checkliste vor dem ersten Unterricht
- Fach, Zielgruppe, Lernziel und Dauer jeder Einheit klar beschreiben.
- Anmeldung, Steuerstatus und gegebenenfalls Institutsvertrag prüfen.
- Mögliche Rentenpflicht und notwendige Meldungen früh klären.
- Vorbereitung, Organisation, Fahrt und Ausfälle einrechnen.
- Preis, Zahlung und Terminregeln mit den richtigen Vertragspartnern vereinbaren.
- Benötigte Lerndaten und nachvollziehbare Fortschrittskontrolle festlegen.
Häufige Fragen zu Nachhilfe als Nebenverdienst
Reichen 35 Euro pro Unterrichtseinheit als guter Verdienst
Das hängt von Dauer, bezahlter Nachfrage, Vorbereitung, Kosten und Abgaben ab. Eine 45-Minuten-Einheit verursacht im Modell insgesamt mehr Zeit. Der Beispielpreis ist kein aktueller Marktvergleich.
Bin ich mit einem Hauptjob von der Rentenpflicht befreit
Ein Hauptjob schafft keine pauschale Ausnahme für selbstständige Lehrkräfte. Tätigkeit, regelmäßiger Gewinn und weitere Voraussetzungen sind gesondert zu prüfen. [4] [5]
Ist Nachhilfe grundsätzlich umsatzsteuerfrei
Die einschlägigen Voraussetzungen müssen zur Leistung passen. Schulunterricht, Institutsleistungen und ein Hobbykurs sind nicht automatisch identisch zu behandeln. Eine Kleinunternehmerregelung ist eine zusätzliche, getrennt zu prüfende Frage. [2] [3]
Darf ich unbezahlte Absagen einfach ignorieren
Sie verändern den Monatsgewinn und können geplante Zeit ungenutzt lassen. Rechne mit realistischen Ausfällen und halte die tatsächlich vereinbarten Terminregeln fest.
Quellen und Prüfstand
Die Informationsquellen wurden am 13. Oktober 2026 geprüft. Gesetzliche Beträge sind mit Quellen und Geltungsjahr bezeichnet. Persönliche Kosten und Einkommensszenarien in den Diagrammen sind eigene Modellannahmen. Die Beispiele zeigen keine aktuellen Anbieterpreise und keine zugesagten Verdienste. Am 21. Oktober 2026 wurden Titel und Kurzantwort ergänzt; zusätzliche Quellenprüfungen sind am jeweiligen Einzelnachweis datiert.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 18 EStG Einkünfte aus selbständiger Arbeit. Geprüft am 13.10.2026.
- Bundesministerium der Finanzen: Umsatzsteuerbefreiung für unmittelbar dem Schul- und Bildungszweck dienende Leistungen BMF Schreiben vom 24. Oktober 2025. Geprüft am 13.10.2026.
- Bundesministerium der Finanzen: Neufassung des § 19 UStG und Sonderregelung für Kleinunternehmer BMF Schreiben vom 18. März 2025. Geprüft am 13.10.2026.
- Deutsche Rentenversicherung: Selbstständige in Bildung und Pflege und Möglichkeiten der Beitragszahlung. Geprüft am 13.10.2026.
- Deutsche Rentenversicherung: Selbstständig wie die Rentenversicherung Sie schützt Ausgabe 2026. Geprüft am 13.10.2026.
- Deutsche Rentenversicherung rvRecht: § 190a SGB VI Meldepflicht von versicherungspflichtigen selbständig Tätigen. Geprüft am 13.10.2026.
- Deutsche Rentenversicherung: Selbstständig oder abhängig beschäftigt Scheinselbstständigkeit erkennen. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 127 SGB IV Übergangsregelung für Lehrtätigkeiten. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 107 BGB Einwilligung des gesetzlichen Vertreters. Geprüft am 13.10.2026.
- Bundesministerium der Finanzen Amtliches AO Handbuch: Datenschutz Grundverordnung insbesondere Artikel 5 6 und 13. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: SchwarzArbG § 1: steuerliche und sozialversicherungsrechtliche Pflichten. Geprüft am 21.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: AO § 138: Anzeige einer freiberuflichen Tätigkeit. Geprüft am 21.10.2026.