
Eine ungenutzte Garage oder ein freier Stellplatz kann zusätzliche Zahlungseingänge bringen. Ob davon ein brauchbarer Überschuss bleibt, hängt von Nachfrage, Kosten, Leerstand und steuerlicher Behandlung ab. Prüfe zunächst, ob du die Fläche tatsächlich zum gewünschten Zweck überlassen darfst. Erst danach lohnt sich die Rechnung mit einer realistisch erzielbaren Miete.
Nutzungsrecht und Nachfrage vor einem Inserat klären
Beschreibe das Angebot so, dass Interessenten es beurteilen können. Wichtig sind Lage, Zufahrt, Stellfläche, Durchfahrtshöhe, Öffnungsbreite, Zugang und gegebenenfalls Strom. Teste, ob ein übliches Fahrzeug tatsächlich passt und ob der Zugang dauerhaft möglich ist. Ein abgeschlossener Garagenraum, ein Außenstellplatz und ein Platz in einer Sammelgarage sind wirtschaftlich und praktisch unterschiedliche Angebote.
Prüfe Eigentums- und Nutzungsrechte, Teilungserklärung, Gemeinschaftsregeln und die genehmigte Nutzung. Eine Garage sollte nicht pauschal als frei nutzbares Lager, Werkstatt oder Wohnraum angeboten werden. Bei gemieteten Flächen ist außerdem die Erlaubnis zur Weitervermietung zu klären. Lasse bestehende Beschränkungen vor dem Inserat durch die zuständige Stelle oder Verwaltung erläutern, statt allein aus der leeren Fläche auf eine zulässige Nutzung zu schließen.
Vergleiche anschließend wirklich ähnliche Angebote in erreichbarer Umgebung. Notiere Abmessungen, Zugang, Ausstattung, Laufzeit und ausgewiesene Endpreise. Ein Inserat zeigt zunächst einen verlangten Preis und keine bereits erzielte Miete. Beziehe deshalb Standzeiten, mögliche Preisnachlässe und den Aufwand für einen neuen Vertrag ein. Das folgende Modell verwendet ausdrücklich erfundene Werte, keine aktuellen Marktmieten.
Vertragliche Verbindung zur Wohnung gesondert prüfen
Im Vertrag sollten Fläche, Nutzungszweck, Beginn, Entgelt, enthaltene Kosten und Schlüssel klar bezeichnet sein. Kläre Stromabrechnung, Pflege, Schäden, Laufzeit, Kündigung und Rückgabe. Bei einer gemeinsam vermieteten Wohnung kann die Garage rechtlich Teil eines einheitlichen Mietverhältnisses sein. Dann lässt sie sich grundsätzlich nicht beliebig einzeln kündigen.
Der BGH hat im Urteil VIII ZR 251/10 erläutert, dass bei getrennt abgeschlossenen Wohnungs- und Garagenverträgen eine widerlegbare Vermutung für ihre Selbstständigkeit spricht. Der Parteiwille und weitere Umstände bleiben wichtig. Zwei Dokumente allein garantieren deshalb keine unabhängige Kündigung. Für selbstständige Flächen oder Räume sind zudem die passende Nutzungsart und gesetzliche beziehungsweise vertragliche Fristen zu prüfen. [1] [2]
Dokumentiere Zustand, Schlüssel und gegebenenfalls Zählerstand bei Übergabe und Rückgabe. Besprich, ob weitere Fahrzeuge, Gegenstände oder gefährliche Stoffe ausgeschlossen sind. Regelungen sollten zur genehmigten Nutzung passen. Versicherungsschutz und die Überlassung an Dritte benötigen ebenfalls einen Abgleich mit dem bestehenden Vertrag; eine fehlende Rückfrage darf nicht als bestätigte Deckung dargestellt werden.
Die Umsatzsteuer vor der Preisvereinbarung einordnen
Die selbstständige Vermietung von Plätzen zum Abstellen von Fahrzeugen ist ausdrücklich von der allgemeinen Grundstücksvermietungsbefreiung ausgenommen. Greift keine andere Befreiung, gilt grundsätzlich der Regelsteuersatz von 19 Prozent. Eine private Vermögensverwaltung bei der Einkommensteuer bedeutet daher nicht automatisch Umsatzsteuerfreiheit. [3] [4]
Als eng verbundene Nebenleistung kann eine Stellplatzvermietung die Umsatzsteuerfreiheit einer Wohnungsvermietung teilen. Zu prüfen sind insbesondere derselbe Vermieter und Mieter, räumlicher Zusammenhang und ein einheitlicher wirtschaftlicher Vorgang. Der BFH hat dies im Verfahren V R 41/19 behandelt. Getrennte zivilrechtliche Vertragsunterlagen entscheiden diese steuerliche Frage nicht allein. [5]
Die Kleinunternehmerbefreiung ist ein weiterer möglicher Fall. Seit 2025 gelten grundsätzlich höchstens 25.000 Euro relevanter Gesamtumsatz im Vorjahr und höchstens 100.000 Euro im laufenden Jahr. Bei Neugründung ist im Gründungsjahr die Grenze von 25.000 Euro maßgeblich. Bereits der Umsatz, mit dem die laufende maßgebliche Grenze überschritten wird, kann die Befreiung verlassen. Ein Verzicht und seine Bindung sind ebenfalls zu prüfen. [6]
Die Grenzen gelten für das umsatzsteuerliche Unternehmen und nicht für jede Garage einzeln. Andere selbstständige Tätigkeiten können mitzählen; zugleich enthält das Gesetz Ausnahmen für bestimmte steuerfreie Umsätze. Kleinunternehmer weisen bei ihren befreiten Umsätzen keine Umsatzsteuer gesondert aus und haben grundsätzlich keinen Vorsteuerabzug. Verwende deshalb für ihre Kostenrechnung die tatsächlich zu zahlenden Beträge einschließlich nicht abziehbarer Steuer. [6] [7]
Soll ein Endpreis von 90 Euro bei Regelbesteuerung bereits 19 Prozent Umsatzsteuer enthalten, verbleiben rechnerisch rund 75,63 Euro Nettoentgelt und 14,37 Euro Steuer. Einfach 19 Prozent von 90 Euro abzuziehen wäre falsch. Welche Umsatzsteuer aus Eingangsrechnungen abziehbar ist, muss dann zusätzlich geprüft werden. Das nachfolgende Jahresmodell verwendet dagegen die ausdrücklich vorausgesetzte Kleinunternehmerbefreiung. [4] [6]
Den Jahresüberschuss mit Leerstand rechnen
Im fiktiven Beispiel ist die Garage bereits vorhanden und schuldenfrei. Die vereinbarte Zahlung beträgt 90 Euro je tatsächlich bezahltem Vermietungsmonat. Die Kleinunternehmerbefreiung gilt im Modell tatsächlich; weitere relevante Umsätze oder ein bindender Verzicht stehen ihr nicht entgegen. Es werden keine weiteren Kostenbeiträge und keine Kaution als Einnahme gerechnet.
Im betrachteten Jahr werden 120 Euro objektbezogene laufende Kosten und 90 Euro Erhaltungsarbeiten bezahlt. Beide Beträge bleiben auch in den Leerstandsszenarien unverändert. Bei zehn bezahlten Monaten gehen 900 Euro ein; nach 210 Euro Ausgaben bleiben 690 Euro vor persönlicher Einkommensteuer. Die beiden weiteren Fälle ändern nur die Zahl der bezahlten Monate. Zusätzliche Neuvermietungs- oder Ausfallkosten sind nicht eingerechnet.
| Bezahlte Monate | Mieteingänge | Bezahlte Ausgaben | Geldüberschuss |
|---|---|---|---|
| Zwölf Monate | 1.080,00 € | 210,00 € | 870,00 € |
| Zehn Monate | 900,00 € | 210,00 € | 690,00 € |
| Acht Monate | 720,00 € | 210,00 € | 510,00 € |
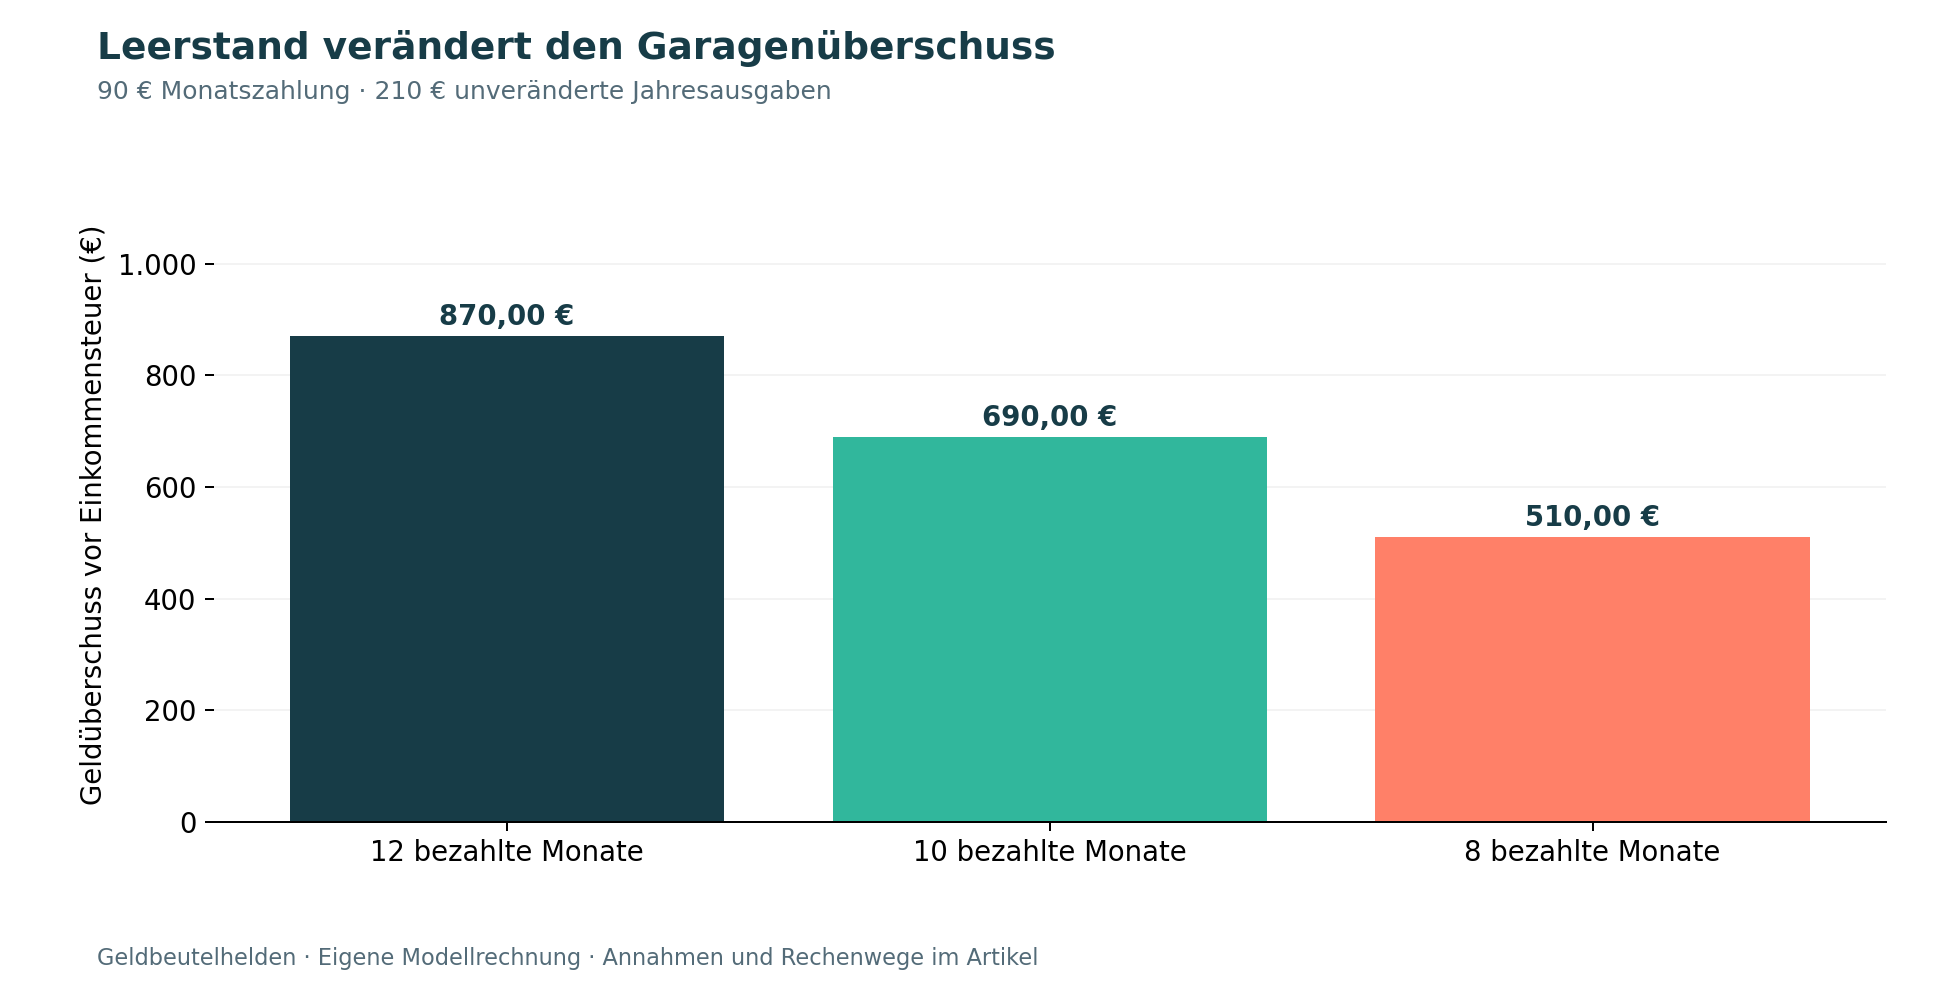
Die 690 Euro im mittleren Fall entsprechen im Jahresdurchschnitt 57,50 Euro pro Monat. Die tatsächlichen Zahlungstermine können davon abweichen. Prüfe, ob laufende Rechnungen auch bei leerer Garage bezahlt werden können. Wird eine größere Reparatur notwendig, kann der Jahresüberschuss deutlich niedriger ausfallen oder negativ werden.
Zeit Kapitalbindung und Einkommensteuer zusätzlich berücksichtigen
Für Auswahl, Inserat, Rückfragen, Vertragsverwaltung und Übergabe seien zusätzlich zwölf Stunden eigener Aufwand im Jahr erforderlich. Ein rein persönlicher Zeitwert von 20 Euro je Stunde entspräche 240 Euro. Nach dieser wirtschaftlichen Bewertung blieben vom mittleren Überschuss noch 450 Euro. Diese Bewertung ist kein weiterer Geldabfluss und kein steuerlich abziehbarer eigener Lohn.
Normale private Garagenvermietung führt grundsätzlich zu Einkünften aus Vermietung und Verpachtung. Für das steuerliche Ergebnis sind zulässige Werbungskosten und gegebenenfalls Abschreibung gesondert zu ermitteln. Der Geldüberschuss aus der Tabelle ist deshalb nicht automatisch der steuerpflichtige Betrag. Der verlinkte Steuerartikel erläutert Zinsen, Tilgung, Abschreibung und Rücklagen ausführlicher. [8] [9]
Eine vorhandene Garage bindet weiterhin Vermögen. Ein neuer Mieteingang ohne aktuellen Kaufpreis ist kein Beleg für eine unbegrenzt hohe Rendite. Für eine Kaufentscheidung brauchst du Investition, Nebenkosten, Finanzierung, langfristige Erhaltung und spätere Verkaufsannahmen. Ebenso darf eine auf das eigene Konto gelegte Reparaturreserve nicht mit einer bereits bezahlten Rechnung verwechselt werden.
Checkliste für die Vermietung eines Stellplatzes
- Nutzungsrecht, zulässigen Zweck und Zugang vor dem Inserat klären.
- Passende Vergleichsangebote mit Ausstattung und Endpreis erfassen.
- Vertragliche Verbindung zur Wohnung und Kündigungsmöglichkeiten prüfen.
- Umsatzsteuerstatus und mögliche Kleinunternehmerbefreiung bestimmen.
- Bezahlte Monate, laufende Ausgaben und größere Reparaturen rechnen.
- Übergabe, Schlüssel, Belege und tatsächlichen Zeitaufwand dokumentieren.
Häufige Fragen zur Garagenvermietung
Sind langfristig vermietete Garagen automatisch umsatzsteuerfrei
Die eigenständige Fahrzeugabstellplatzvermietung ist von der allgemeinen Grundstücksbefreiung ausgenommen. Eine passende Nebenleistung oder Kleinunternehmerbefreiung kann zu einem anderen Ergebnis führen und muss konkret geprüft werden. [3] [5] [6]
Gilt die Kleinunternehmergrenze für jeden Stellplatz einzeln
Maßgeblich ist der relevante Gesamtumsatz des umsatzsteuerlichen Unternehmens. Teile den Umsatz nicht künstlich nach Garagen oder Plattformen auf. [6] [7]
Sind 690 Euro im Modell die Kapitalrendite der Garage
Es ist der Jahresgeldüberschuss nach den angenommenen Ausgaben. Kaufpreis, gebundenes Vermögen, Steuern und langfristiger Wertverlauf wurden damit nicht zu einer Rendite zusammengeführt.
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Der Ratgeber behandelt gewöhnliche private Vermietung einer vorhandenen Garage oder eines Stellplatzes in Deutschland. Alle Miet- und Kostenwerte sind fiktiv. Vertragliche Verbindung zur Wohnung und umsatzsteuerliche Nebenleistung sind getrennte Prüfungen. Das Modell setzt eine tatsächlich passende Kleinunternehmerbefreiung voraus und stellt keine objektbezogene Rechts- oder Steuerfreigabe dar.
- Bundesgerichtshof: Pressemitteilung 161 von 2011 zu VIII ZR 251/10. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 580a Kündigungsfristen. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: UStG § 4 Nummer 12 Steuerbefreiungen. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: UStG § 12 Steuersätze. Geprüft am 14.10.2026.
- Bundesfinanzhof: Urteil V R 41/19 vom 10. Dezember 2020. Geprüft am 14.10.2026.
- Finanzverwaltung Hessen: Kleinunternehmer Neuregelung ab 2025. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: UStG § 2 Unternehmer und Unternehmen. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 21 Vermietung und Verpachtung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 9 Werbungskosten. Geprüft am 14.10.2026.