
Eine Ferienwohnung kann hohe Zahlungen pro Nacht erzielen und trotzdem einen überschaubaren Überschuss hinterlassen. Zwischen Buchung und verfügbarem Geld stehen Leerzeiten, Plattformkosten, Reinigung, laufende Objektkosten und Arbeit. Prüfe zuerst, ob die geplante Vermietung am Standort erlaubt ist. Rechne anschließend mit bezahlten Nächten und vollständigen Kosten statt mit dem besten sichtbaren Saisonpreis.
Zulässigkeit vor dem ersten öffentlichen Inserat prüfen
Erkundige dich bei der zuständigen Gemeinde nach Zweckentfremdungsregeln, Registrierung, gegebenenfalls Nutzungsänderung und örtlichen Abgaben. Eigentums- oder Mietvertrag, Gemeinschaftsregeln und Versicherungsschutz benötigen einen weiteren Abgleich. Die Zustimmung einer Plattform ersetzt diese Prüfungen nicht. Auch eine Registrierungsnummer ist nicht automatisch eine umfassende baurechtliche Genehmigung.
Berlin zeigt, wie unterschiedlich die Verfahren sein können. Für die kurzzeitige Vermietung einer selbstgenutzten ganzen Haupt- oder Nebenwohnung ist dort grundsätzlich eine Zweckentfremdungsgenehmigung zu prüfen. Bei der selbstgenutzten Nebenwohnung nennt das ServicePortal höchstens 90 Vermietungstage jährlich als Voraussetzung. Die spezielle Ausnahme für maximal 49 Prozent der tatsächlich selbstgenutzten Hauptwohnung ist ebenfalls örtlich geregelt. [1]
Eine Registrierungsnummer muss in Berlin gesondert beachtet werden, auch beim beschriebenen genehmigungsfreien Fall innerhalb der Hauptwohnung. Die örtlichen 90 Tage oder 49 Prozent sind keine bundesweite Vermietungserlaubnis. Kläre Genehmigung und Registrierung jeweils vor dem Anbieten. Das spätere Rechenmodell behandelt ein anderes, als zulässig vorausgesetztes Ferienobjekt und erteilt keine Freigabe für eine Berliner Nebenwohnung. [1] [2]
Die EU-Verordnung 2024/1028 gilt seit 20. Mai 2026 und schafft einen Rahmen für Registrierung und den Austausch von Plattformdaten. Die Bundesnetzagentur erläutert, dass örtliche Registrierungsverfahren maßgeblich bleiben. Eine Datenmeldung oder technische Plattformprüfung schafft weder eine allgemeine Genehmigung noch eine deutschlandweit einheitliche Zahl erlaubter Nächte. [3]
Bezahlte Nächte und wirklichen Durchschnittspreis verwenden
Notiere zuerst die tatsächlich angebotenen Nächte. Betriebsferien, notwendige Arbeiten und private Nutzung können die verfügbare Zahl reduzieren. Bezahlte Nächte geteilt durch angebotene Nächte ergeben die dafür definierte Auslastung. Ein Verhältnis zu 365 Tagen beantwortet eine andere Frage. Stornierungen, Preisnachlässe und saisonale Unterschiede müssen im erwarteten Durchschnittspreis berücksichtigt sein.
Das fiktive Modellobjekt ist ein schuldenfreies eigenes Apartment ohne private Nutzung. Alle nötigen Erlaubnisse werden vorausgesetzt. Es wird an 280 Nächten angeboten und im Basisfall an 120 Nächten bezahlt gebucht. Das entspricht rund 42,9 Prozent der angebotenen Nächte. Der gewichtete Endpreis beträgt 120 Euro je bezahlter Nacht; eine zusätzliche Reinigungszahlung des Gastes gibt es im Modell nicht.
Die Kleinunternehmerbefreiung gilt im Modell tatsächlich. Es entsteht daher keine gesonderte Unterkunftsumsatzsteuer auf die 120 Euro. Örtliche Übernachtungsabgaben werden am fiktiven Modellstandort nicht angesetzt; am tatsächlichen Standort sind sie nach der dortigen Regelung zusätzlich zu berücksichtigen. Die vorgegebenen Preise sind keine Marktdaten und keine Aussage, dass eine reale Wohnung 120 Euro oder die angenommene Belegung erzielen wird.
Plattform Reinigung und laufende Ausgaben vollständig rechnen
Vier Nächte je Aufenthalt ergeben im Basisfall 30 Buchungen. Jede Reinigung einschließlich Wäsche kostet tatsächlich 75 Euro, also 2.250 Euro im Jahr. Die vollständigen Plattformkosten werden mit zwölf Prozent der Gastzahlungen angesetzt, insgesamt 1.728 Euro. Dieser fiktive Gesamtansatz enthält bereits eine gegebenenfalls vom Gastgeber zu tragende Steuer auf die Plattformleistung; sie wird nicht nochmals addiert.
Für Energie und Verbrauchsmaterial werden acht Euro je bezahlter Nacht angesetzt, insgesamt 960 Euro. Hinzu kommen tatsächlich bezahlte jährliche Objekt- und Verwaltungskosten von 2.600 Euro und Erhaltungsarbeiten beziehungsweise kleinere Ersatzkäufe von 800 Euro. Beide Jahresposten bleiben in den späteren Belegungsszenarien gleich. Größere Erneuerungen, Anschaffung und Kapitalbindung werden damit nicht vollständig erfasst.
| Position | Jahresbetrag |
|---|---|
| Gastzahlungen 120 Nächte mal 120 Euro | 14.400,00 € |
| Vollständige Plattformkosten | −1.728,00 € |
| 30 Reinigungen einschließlich Wäsche | −2.250,00 € |
| Variable Energie und Verbrauchskosten | −960,00 € |
| Bezahlte Objekt- und Verwaltungskosten | −2.600,00 € |
| Bezahlte Erhaltung und kleinere Ersatzkäufe | −800,00 € |
| Geldüberschuss vor persönlicher Einkommensteuer | 6.062,00 € |
| Separater angenommener Zeitwert 135 Stunden mal 20 Euro | −2.700,00 € |
| Verbleibend nach persönlicher Zeitbewertung | 3.362,00 € |
Die Auszahlung einer Plattform kann bereits um Gebühren gekürzt sein. Erfasse für eine nachvollziehbare Rechnung trotzdem Gastzahlungen und die Gebühren getrennt. Andernfalls würde eine nochmalige Subtraktion derselben Kosten den Überschuss fälschlich reduzieren. Entsprechendes gilt für Reinigungsentgelte oder Abgaben, die bereits in einer anderen Kostenposition enthalten sind.
Eigene Arbeit und unterschiedliche Belegung bewerten
Im Basisjahr fallen für Nachrichten, Anreiseorganisation und Verwaltung je Buchung zwei Stunden an. Zusammen mit 75 Stunden allgemeiner Arbeit sind das 135 Stunden. Ein angenommener persönlicher Zeitwert von 20 Euro je Stunde ergibt 2.700 Euro. Er zeigt, wie du den Nutzen neben deiner verfügbaren Zeit beurteilen könntest; er ist kein tatsächlich ausgezahlter Lohn und kein frei abziehbarer steuerlicher Eigenlohn.
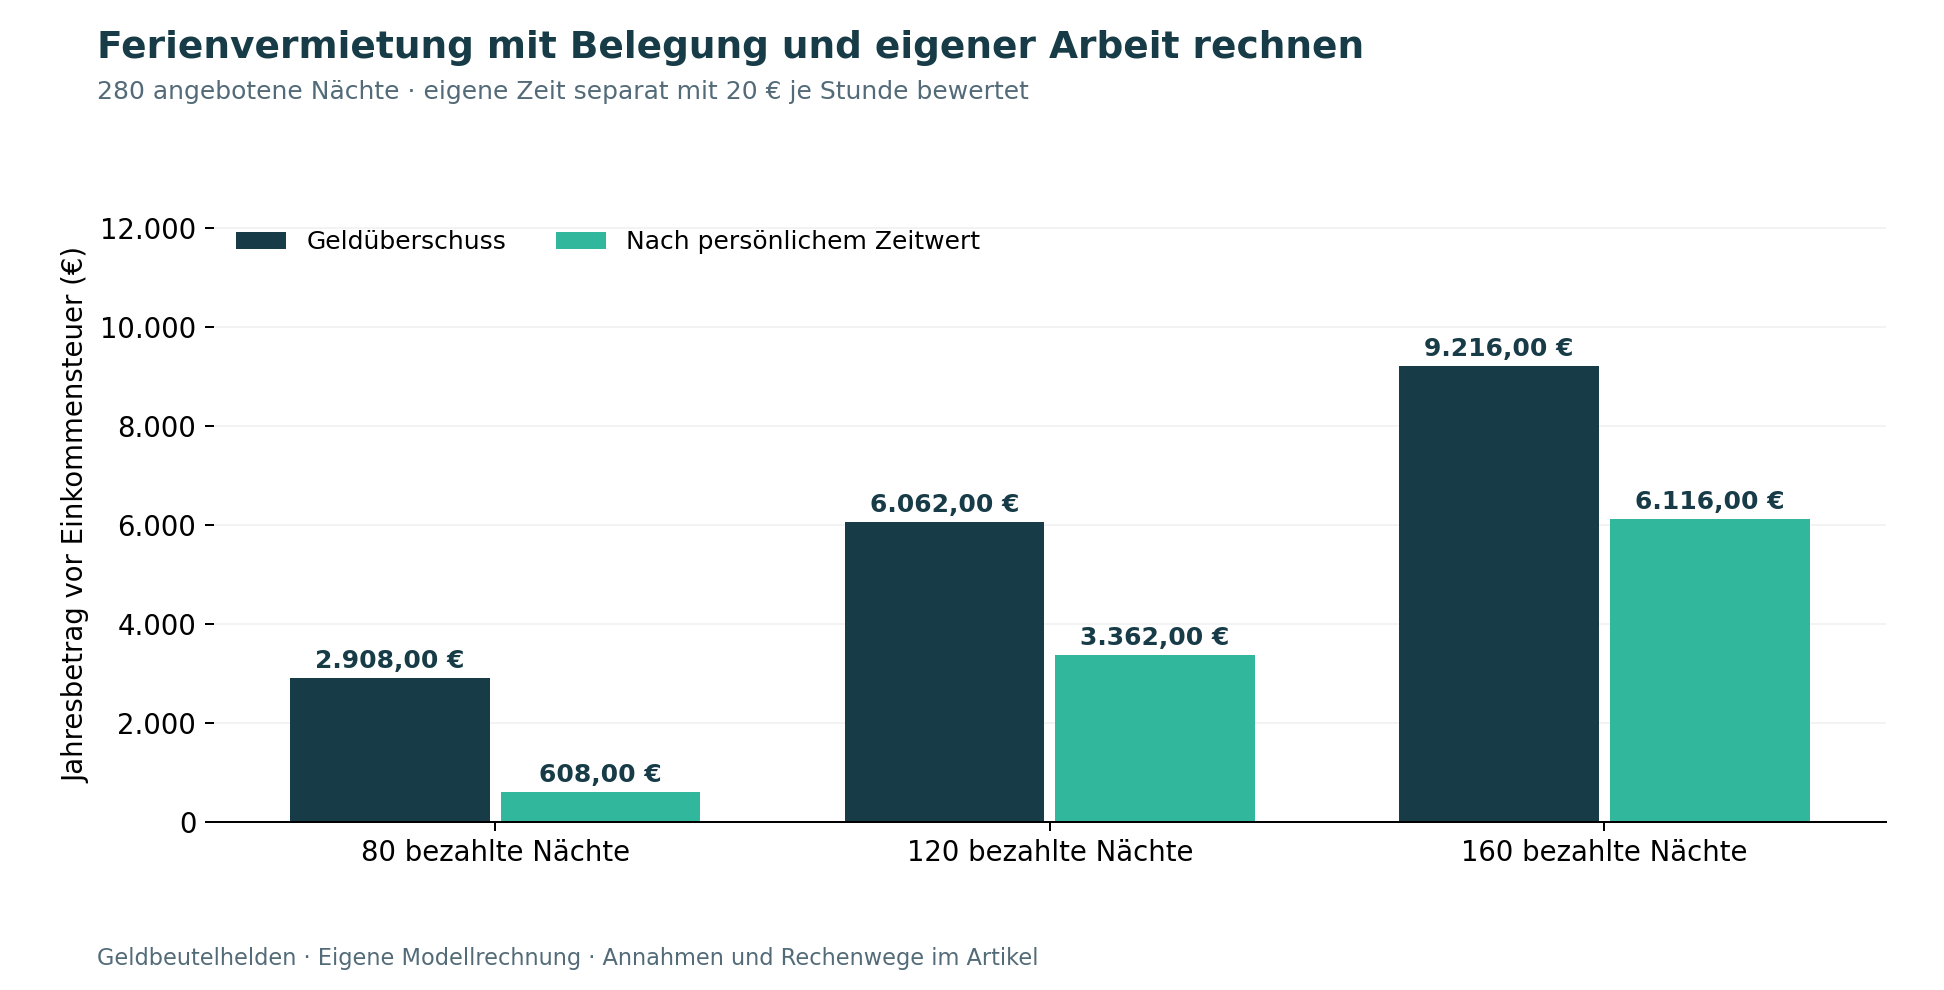
Bei 80 bezahlten Nächten gibt es unter derselben Vier-Nächte-Annahme 20 Buchungen. Der Geldüberschuss sinkt auf 2.908 Euro; nach 115 Stunden zu 20 Euro bleiben wirtschaftlich 608 Euro. Bei 160 bezahlten Nächten und 40 Buchungen sind es 9.216 Euro Geldüberschuss und nach 155 Stunden 6.116 Euro. Die angebotenen 280 Nächte sowie Jahresfixkosten bleiben gleich. Das sind Szenarien, keine Absatzprognosen.
Ein höherer Aufwand je Buchung, Reparatur oder zusätzliches Fremdpersonal verändert diese Rechnung. Prüfe vor einer Entscheidung auch die Rendite des gebundenen Kapitals und eine Alternative wie langfristige Vermietung. Ein schuldenfreies Objekt hat weiterhin einen Wert und kann größere Erneuerungen benötigen. Die 6.062 Euro allein beantworten deshalb keine vollständige Investitionsfrage.
Einkommensteuer und Umsatzsteuer getrennt bestimmen
Ferienvermietung ist nicht automatisch ein Gewerbebetrieb. Ins Gewicht fallende besondere Leistungen oder eine einem Beherbergungsbetrieb vergleichbare Organisation können die Einordnung ändern. Maßgeblich ist die Gesamtsituation. Auch Verluste sind nicht pauschal mit Gehalt verrechenbar; private Nutzung, Vermietungszeiten und die Überschusserzielungsabsicht benötigen eine Prüfung. Der BFH hat den Vergleich der ortsüblichen Vermietungszeit 2025 weiter konkretisiert. [4] [5]
Kurzfristige Beherbergung ist grundsätzlich von der üblichen Umsatzsteuerbefreiung dauerhafter Wohnraumvermietung ausgenommen. Bei Regelbesteuerung sind die unmittelbar zur Unterkunft gehörenden Leistungen grundsätzlich mit sieben Prozent zu beurteilen. Weitere Leistungen müssen getrennt eingeordnet werden. Seit 2026 sind auch bestimmte Verpflegungsleistungen außer Getränken nach einer eigenen Vorschrift wieder begünstigt; pauschal sämtliche Extras mit 19 Prozent zu behandeln wäre daher ungenau. [6] [7]
Eine passende Kleinunternehmerbefreiung betrifft die eigenen Umsätze und ersetzt keine Einkommensteuerprüfung. Die Umsatzgrenzen gelten für das relevante Gesamtunternehmen, nicht je Ferienwohnung. Insbesondere ausländische B2B-Plattformleistungen können unter § 13b UStG zusätzliche Steuer beim Gastgeber auslösen. Diese Verpflichtung kann auch Kleinunternehmer treffen, für die grundsätzlich kein entsprechender Vorsteuerabzug möglich ist. Prüfe die konkrete Rechnung und leistende Gesellschaft. [8] [9] [10]
Checkliste vor dem Start einer Ferienvermietung
- Örtliche Erlaubnis, Registrierung, Nutzung und Abgaben vor dem Inserat prüfen.
- Angebotene Nächte von tatsächlich bezahlten Nächten unterscheiden.
- Gewichteten Endpreis und vollständige Plattformkosten erfassen.
- Reinigung, Energie, Objektkosten und Erhaltung einplanen.
- Eigene Stunden und notwendige Vertretung gesondert bewerten.
- Steuerstatus, Plattformrechnungen, Kapitalbindung und größere Erneuerungen prüfen.
Häufige Fragen zur Ferienvermietung
Sind 120 gebuchte Nächte im Modell 120 Buchungen
Bei vier Nächten je Aufenthalt sind es 30 Buchungen. Kosten pro Aufenthalt und Kosten pro Nacht müssen deshalb getrennt gerechnet werden.
Macht eine Registrierungsnummer jede Ferienvermietung zulässig
Sie ersetzt die jeweils erforderliche Genehmigung und baurechtliche Prüfung nicht. Verfahren und Regeln hängen vom tatsächlichen Ort und Objekt ab. [1] [2] [3]
Sind die 6062 Euro im Basisfall mein steuerlicher Gewinn
Es ist ein vereinfachter Geldüberschuss vor persönlicher Einkommensteuer. Zulässige Abschreibungen, steuerliche Kostenzuordnung und weitere persönliche Voraussetzungen sind gesondert zu bestimmen. Der Zeitwert eigener Arbeit ist ebenfalls eine andere Größe. [4]
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Das Ferienwohnungsmodell ist fiktiv und setzt ein tatsächlich zulässiges, schuldenfreies eigenes Objekt ohne Eigennutzung sowie eine passende Kleinunternehmerbefreiung voraus. Es ist kein Angebot und keine Belegungsprognose. Die genannten Berliner Regeln gelten ausschließlich für den beschriebenen Berliner Fall. Örtliche Zulässigkeit, Abgaben, steuerliche Einordnung und persönliche Voraussetzungen sind für jeden tatsächlichen Standort gesondert zu prüfen.
- Land Berlin ServicePortal: Genehmigung zur Ferienwohnungsvermietung einer Haupt- oder Nebenwohnung. Geprüft am 14.10.2026.
- Land Berlin ServicePortal: Registrierungsnummer zur Ferienwohnungsvermietung beantragen. Geprüft am 14.10.2026.
- Bundesnetzagentur: Kurzzeitvermietung Registrierung und Datenaustausch. Geprüft am 14.10.2026.
- Bundesfinanzhof: Urteil IV R 10/18 vom 28. Mai 2020. Geprüft am 14.10.2026.
- Bundesfinanzhof: Urteil IX R 23/24 vom 12. August 2025. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: UStG § 4 Nummer 12 Steuerbefreiungen. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: UStG § 12 Absatz 2 Nummern 11 und 15 Steuersätze. Geprüft am 14.10.2026.
- Finanzverwaltung Hessen: Kleinunternehmer Neuregelung ab 2025. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: UStG § 13b Leistungsempfänger als Steuerschuldner. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: UStG § 15 Vorsteuerabzug. Geprüft am 14.10.2026.