
Ein freies Zimmer kann helfen, die eigenen Wohnkosten zu tragen. Dafür brauchst du eine passende Erlaubnis und eine Person, mit der die gemeinsame Nutzung funktioniert. Entscheidend sind der tatsächlich verbleibende Zahlungsbedarf und die Verantwortung aus dem Hauptmietvertrag. Die gesamte Untermietzahlung lässt sich deshalb nicht einfach als zusätzlich frei verfügbares Einkommen einplanen.
Die Erlaubnis vor einer Untervermietung klären
Nach § 540 BGB darf der Mieter den Gebrauch der Wohnung grundsätzlich nicht ohne Vermietererlaubnis an Dritte überlassen. Teile dem Vermieter die gewünschte Person, Räume, Zeitraum und Nutzungsart mit und dokumentiere die Entscheidung. Ein denkbarer Anspruch auf Zustimmung ersetzt eine noch nicht erteilte Erlaubnis nicht. Eigenmächtiges Vermieten kann das Hauptmietverhältnis gefährden. [1]
§ 553 BGB betrifft ein nach Vertragsschluss entstandenes berechtigtes Interesse an der Überlassung eines Teils des Wohnraums. Unter seinen Voraussetzungen kann ein Erlaubnisanspruch bestehen. Ein wichtiger Grund in der Person des Dritten, Überbelegung oder sonstige Unzumutbarkeit können entgegenstehen. Nur unter den gesetzlichen Voraussetzungen kann eine angemessene Mieterhöhung zur Bedingung gemacht werden; ein automatischer Zuschlag für jedes Zimmer folgt daraus nicht. [2]
Unterscheide Teiluntervermietung von der vollständigen Überlassung der Wohnung. Der gleiche gesetzliche Anspruch lässt sich nicht pauschal auf jeden Fall übertragen. Auch ein möbliertes Zimmer in der selbst bewohnten Wohnung kann besonderen Regeln unterliegen. Verwende deshalb keinen beliebigen Vertrag mit einer für alle Fälle behaupteten Kündigungsfrist.
Die aktuelle Grenze für eine Gewinnerzielung beachten
Der Bundesgerichtshof hat am 28. Januar 2026 im Verfahren VIII ZR 228/23 die Grenze konkretisiert. Kostenentlastung kann ein berechtigtes Interesse begründen. Eine über die Deckung eigener wohnungsbezogener Aufwendungen hinausgehende Gewinnerzielung ist davon nicht umfasst. Für diese gewinnbringende Untervermietung besteht daher kein gesetzlicher Anspruch auf Erlaubnis nach § 553 BGB. [3]
Diese Aussage ist von deiner Steuerrechnung zu trennen. Ein positives steuerliches Ergebnis bedeutet nicht automatisch, dass nach dem mietrechtlichen Maßstab über die eigenen Wohnkosten hinaus verdient wird. Umgekehrt macht eine Vermietererlaubnis Einnahmen nicht steuerfrei. Die Miethöhe, konkrete Vereinbarungen und mögliche mietrechtliche Grenzen müssen unabhängig von einer Rechentabelle geprüft werden. [3] [5]
Eine allgemeine Untervermietungserlaubnis deckt außerdem nicht ohne Weiteres die tageweise Überlassung an Touristen. Das hat der BGH im Verfahren VIII ZR 210/13 erläutert. Dieser Artikel betrachtet eine längerfristige Zimmervermietung zum Wohnen. Feriengäste und wechselnde Kurzzeitbuchungen gehören in eine gesonderte Prüfung, einschließlich örtlicher Regeln. [4]
Den tatsächlichen Vorteil im Wohnbudget rechnen
Unser fiktives Modell setzt eine tatsächlich erlaubte, längerfristige Teiluntervermietung und eine für den Fall geprüfte Mietvereinbarung voraus. Die bisherige Zahlung an den Hauptvermieter beträgt monatlich 800 Euro Kaltmiete plus 200 Euro Betriebskosten, zusammen 1.000 Euro. Der Untermieter zahlt 400 Euro Miete und 100 Euro Kostenbeitrag, also 500 Euro. Zusätzlich werden tatsächlich 20 Euro im Monat für der Untervermietung zugeordnete Ausgaben bezahlt.
Für das volle Modelljahr gehen alle zwölf Zahlungen ein. Es gibt keinen Leerstand, keine offenen Forderungen und keine abweichende Nebenkostenabrechnung. Für die Steuerrechnung seien nach einer nachvollziehbaren Flächen-, Nutzungs- und Zeitaufteilung 400 Euro der eigenen monatlichen Miet- und Betriebskosten der vermieteten Nutzung zurechenbar. Diese 40 Prozent sind eine Modellannahme, kein gesetzlicher Pauschalschlüssel. Die zusätzlichen 20 Euro werden als abziehbar vorausgesetzt.
| Position | Monat | Volles Jahr |
|---|---|---|
| Zahlungen an den Hauptvermieter | 1.000,00 € | 12.000,00 € |
| Untermietzahlungen einschließlich Kostenbeitrag | 500,00 € | 6.000,00 € |
| Zusätzlich bezahlte Ausgaben | 20,00 € | 240,00 € |
| Entlastung gegenüber Wohnen ohne Untervermietung | 480,00 € | 5.760,00 € |
| Verbleibender eigener Zahlungsbedarf | 520,00 € | 6.240,00 € |
| Zurechenbare eigene Kosten für die Steuerrechnung | 400,00 € | 4.800,00 € |
| Vereinfachte steuerliche Einkünfte | 80,00 € | 960,00 € |
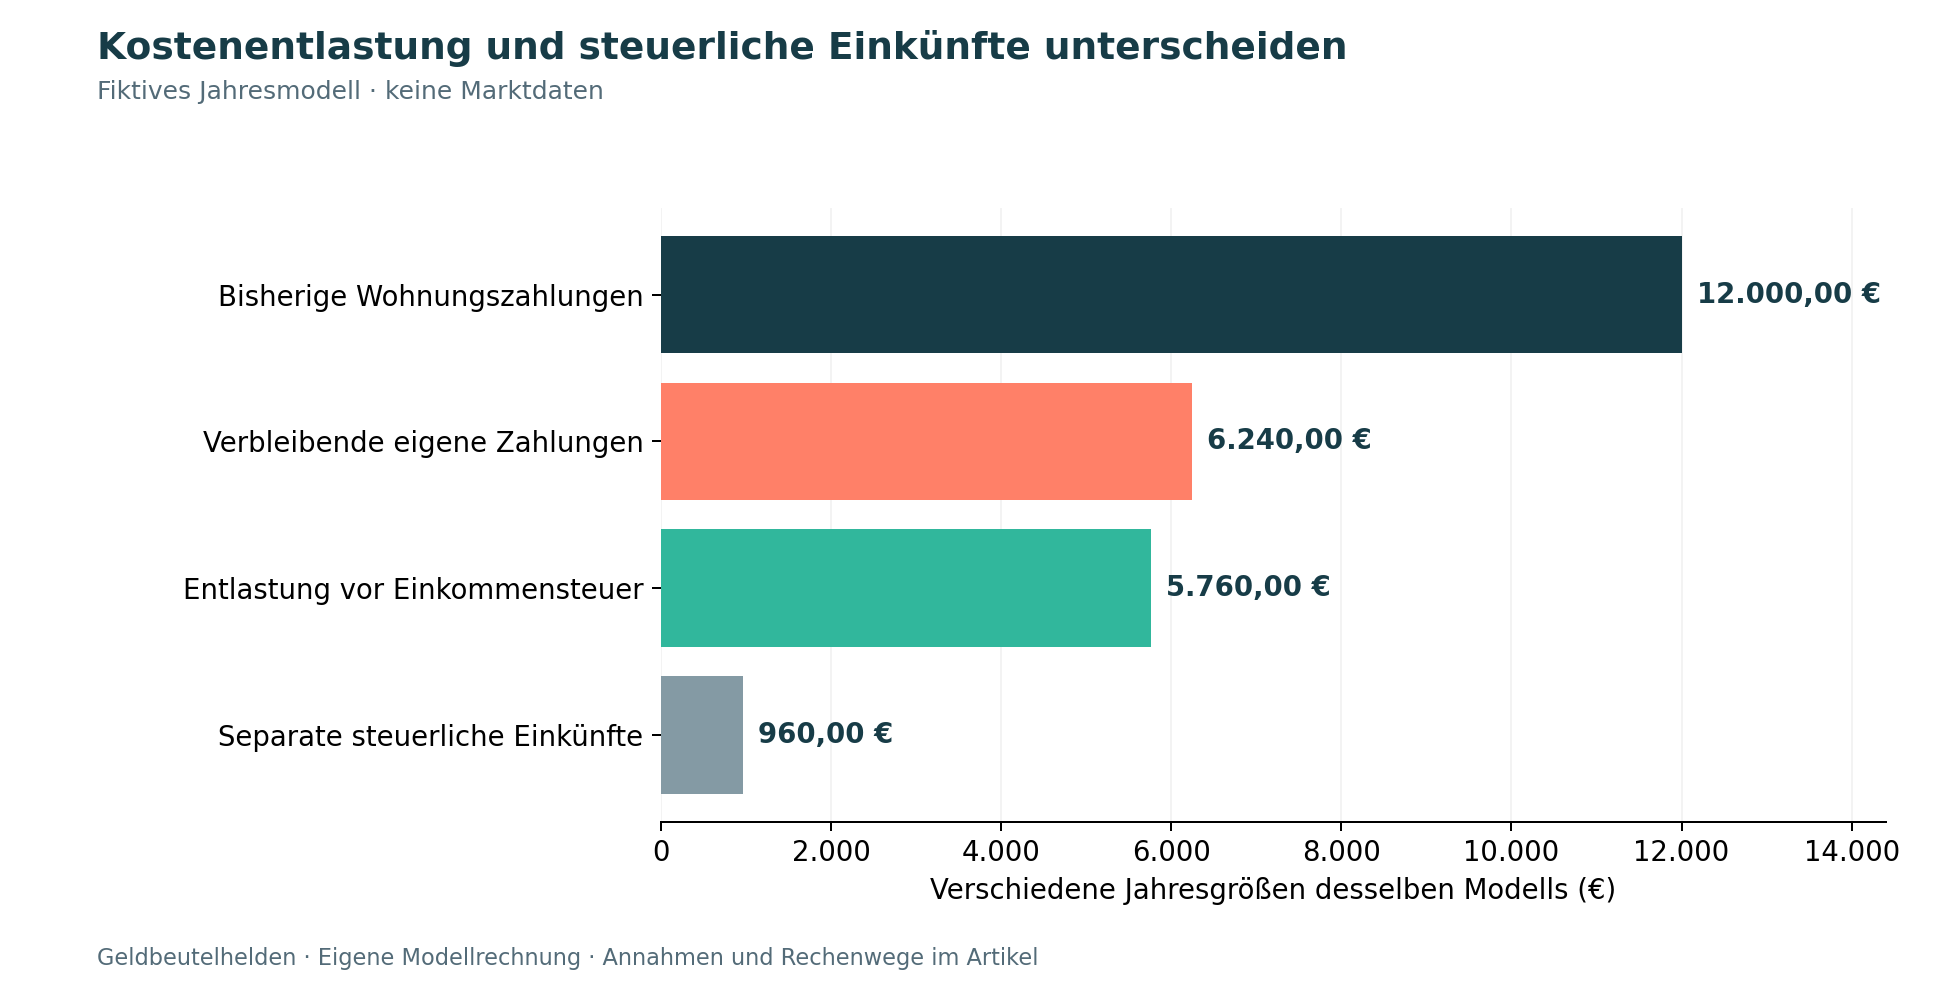
Die Budgetentlastung ergibt sich aus 500 Euro Eingang minus 20 Euro zusätzlichen Ausgaben. Der verbleibende Zahlungsbedarf ist 1.000 plus 20 minus 500, also 520 Euro. Für die Steuerrechnung werden dagegen nur die vorausgesetzten zurechenbaren Kosten von 400 Euro und die zusätzlichen 20 Euro abgezogen. So entstehen im Modell 80 Euro monatlich beziehungsweise 960 Euro jährlich steuerliche Einkünfte.
Die Tabelle zeigt Zahlungen vor der persönlichen Einkommensteuer. Welche zusätzliche Steuer aus den 960 Euro entsteht, hängt vom vollständigen persönlichen Steuerfall ab. Ein eigener Zeitaufwand für die Auswahl, Abrechnung oder Konfliktklärung ist außerdem nicht einfach ein frei erfundener steuerlicher Eigenlohn. Berücksichtige ihn für deine Entscheidung als tatsächliche zeitliche Belastung.
Einnahmen und Kosten für die Steuer zuordnen
Einnahmen aus einer gewöhnlichen Untervermietung gehören grundsätzlich zu Vermietung und Verpachtung. Abziehbare Werbungskosten müssen mit der vermieteten Nutzung wirtschaftlich zusammenhängen. Der privat genutzte Anteil deiner eigenen Wohnung lässt sich nicht allein durch einen Untervertrag vollständig absetzen. Direkt zuordenbare Kosten, Gemeinschaftsflächen, tatsächliche Nutzung und vermietete Zeiträume benötigen eine begründete Aufteilung. [5] [6]
Die derzeit verlinkte ELSTER-Ausfüllhilfe für 2025 ordnet die Untervermietung gemieteter Räume der Anlage V-Sonstige zu. Bei Zimmern in eigener Immobilie kann eine andere Zuordnung gelten. Verwende für die spätere Abgabe die Hilfe des tatsächlich zutreffenden Veranlagungsjahrs. Eine veraltete Zeilennummer ist kein zuverlässiger Ersatz für die aktuelle Formularhilfe. [7]
Plane regelmäßige Untermietzahlungen nicht mit einem pauschalen Mietfreibetrag. Die Verwaltungsregel für Einnahmen bis 520 Euro betrifft einen engen jährlichen Sonderfall vorübergehender Vermietung ansonsten selbst genutzten Wohnraums. Sie ist weder ein monatlicher Freibetrag noch ein allgemeiner Abzug bei fortlaufender Untervermietung. Das Modell mit 6.000 Euro Jahreseinnahmen setzt diese Vereinfachung nicht an. [8]
Verantwortung und gemeinsames Wohnen einplanen
Der Hauptmietvertrag läuft weiter. Du musst die vereinbarte Miete auch dann zahlen, wenn die Untermietzahlung ausbleibt. Nach § 540 Absatz 2 BGB bleibt auch ein Verschulden des Dritten bei der Nutzung zurechenbar. Besprich deshalb Zahlungstermine, Mitnutzung, Reinigung, Ruhe, Gäste, Schlüssel und den Umgang mit Schäden. Dokumentiere Zimmerzustand und Inventar bei der Übergabe. [1]
Kläre die Wohnungsgeberbestätigung und Meldepflicht für den konkreten Aufenthalt. Wohnungsgeber kann bei Untervermietung der Hauptmieter sein; er ist nicht zwingend Eigentümer. Für bereits im Inland gemeldete Personen kann bei einem weiteren Aufenthalt von höchstens sechs Monaten eine gesetzliche Ausnahme greifen. Dauer und persönliche Situation sind daher zu prüfen, statt jedem kurzen Aufenthalt die gleiche Anmeldungspflicht zuzuordnen. [9] [10]
Teste deine Zahlungsfähigkeit auch für einen Monat ohne Untermiete. Im Modell müssten dann weiterhin 1.000 Euro an den Hauptvermieter fließen. Eine kurzfristig ausfallende Zahlung ist kein Grund, die eigene Miete einzustellen. Die monatlichen 480 Euro Entlastung sind deshalb ein Durchschnitt unter den angenommenen Bedingungen und keine garantierte Einnahme.
Checkliste für eine längerfristige Zimmeruntervermietung
- Teiluntervermietung und berechtigtes Interesse konkret beschreiben.
- Vermietererlaubnis vor Überlassung einholen und dokumentieren.
- Passenden Vertrag und die zulässige Miethöhe prüfen.
- Privatsphäre, Nutzung, Kostenbeiträge und Verantwortung besprechen.
- Entlastung und steuerliches Ergebnis getrennt rechnen.
- Zahlungsausfall, Übergabe, Meldepflicht und Belegaufbewahrung einplanen.
Häufige Fragen zur Zimmeruntervermietung
Sind die eingehenden 500 Euro im Modell zusätzliches Einkommen
Es sind Zahlungseingänge. Davon gehen 20 Euro zusätzliche Ausgaben ab; deine eigene Mietzahlung bleibt bestehen. Die Budgetentlastung beträgt 480 Euro, während steuerlich im vereinfachten Modell 80 Euro Einkünfte pro Monat verbleiben.
Kann ich die gesamten eigenen Wohnkosten steuerlich abziehen
Ordne nur die mit der vermieteten Nutzung zusammenhängenden Aufwendungen zu. Die angenommene Quote im Beispiel muss für eine echte Wohnung durch eine sachgerechte Aufteilung ersetzt werden. [6] [7]
Ersetzt ein Inserat auf einer Plattform die Vermietererlaubnis
Eine Plattformfreigabe erteilt keine mietrechtliche Erlaubnis. Entscheidend bleiben Hauptmietvertrag, konkrete Zustimmung und die anwendbaren Regeln. [1] [2]
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Der Ratgeber behandelt längerfristige Teiluntervermietung gemieteten Wohnraums in Deutschland. Rechenwerte und Aufteilung sind fiktiv; der Modellpreis wird nicht als allgemein rechtlich zulässig freigegeben. Eine tatsächliche Erlaubnis, der passende Vertrag und die persönliche Steuerzuordnung sind gesondert zu prüfen. Die ausdrücklich datierte ELSTER-Ausfüllhilfe betrifft das Veranlagungsjahr 2025. Am 21. Oktober 2026 wurden Titel und Kurzantwort ergänzt; zusätzliche Quellenprüfungen sind am jeweiligen Einzelnachweis datiert.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 540 Gebrauchsüberlassung an Dritte. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 553 Gestattung der Gebrauchsüberlassung an Dritte. Geprüft am 14.10.2026.
- Bundesgerichtshof: Pressemitteilung 024 von 2026 zu VIII ZR 228/23 vom 28. Januar 2026. Geprüft am 14.10.2026.
- Bundesgerichtshof: Pressemitteilung Nr. 4/2014 zum Urteil VIII ZR 210/13 vom 8. Januar 2014. Geprüft am 18.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 21 Vermietung und Verpachtung. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 9 Werbungskosten. Geprüft am 14.10.2026.
- ELSTER Finanzverwaltung: Ausfüllhilfe zur Einkommensteuererklärung 2025 Anlage V und V-Sonstige. Geprüft am 14.10.2026.
- Bundesministerium der Finanzen: Einkommensteuer-Hinweise 2025 R 21.2 Absatz 1. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BMG § 19 Mitwirkung des Wohnungsgebers. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: BMG § 27 Ausnahmen von der Meldepflicht. Geprüft am 14.10.2026.