
Eine Anleihe ist eine Schuldverschreibung. Du stellst einem Emittenten Geld zur Verfügung und erhältst die vertraglich vorgesehenen Zahlungen, sofern er seine Verpflichtungen erfüllt. Für die Bewertung zählen nicht nur die sichtbaren Zinsen: Kaufpreis, verbleibende Laufzeit, Bonität, Vertragsbedingungen und ein möglicher Verkauf vor Fälligkeit bestimmen das Ergebnis.
Die Begriffe vor dem Kauf auseinanderhalten
Der Emittent ist der Schuldner, beispielsweise ein Staat oder Unternehmen. Der Nennwert ist der Betrag, auf den sich ein fest vereinbarter Kupon gewöhnlich bezieht. Bei einfachen festverzinslichen Anleihen nennt der Vertrag außerdem Zinstermine und Rückzahlung. Bundesanleihen sehen beispielsweise jährliche feste Kupons und eine Rückzahlung zum Nennwert am Ende vor. Andere Anleihearten können abweichende Regeln haben. [1]
Börsenkurse werden häufig in Prozent des Nennwerts angegeben. Ein Kurs von 95 bedeutet bei 1.000 Euro Nennwert einen Kurswert von 950 Euro; bei 105 sind es 1.050 Euro. Hinzukommen können Stückzinsen und Gebühren. Das Geld, das du tatsächlich einsetzt, kann somit vom Nennwert und vom reinen Kurswert abweichen. Ein hoher Kupon allein verrät diesen Einsatz nicht.
Prüfe die konkrete ISIN und die Anleihebedingungen. Eine normale festverzinsliche Euroanleihe unterscheidet sich von einer variabel verzinsten, nachrangigen, kündbaren oder strukturierten Schuldverschreibung. Auch die Währung muss zu deiner Planung passen. Ein fremder Währungsertrag kann durch eine ungünstige Wechselkursentwicklung in Euro teilweise oder vollständig aufgezehrt werden.
Kupon und Rendite anhand derselben Zahlungen vergleichen
Unser fiktives Modell betrachtet eine einfache Anleihe mit 100 Euro Nennwert und drei Prozent jährlichem Kupon. Du kaufst unmittelbar nach einem Kupontermin, sodass keine Stückzinsen anfallen. Nach einem Jahr erhältst du drei Euro, nach zwei Jahren weitere drei Euro plus 100 Euro Rückzahlung. Gebühren, Steuern und Zahlungsausfälle werden ausgeschlossen. Nur der Kaufpreis ändert sich.
| Kaufpreis | Kupon pro Jahr | Jährlicher interner Zinsfuß | Nominaler Gesamtüberschuss |
|---|---|---|---|
| 95,00 € | 3,00 € | ca. 5,716 % | 11,00 € |
| 100,00 € | 3,00 € | 3,000 % | 6,00 € |
| 105,00 € | 3,00 € | ca. 0,482 % | 1,00 € |
Der interne Zinsfuß r löst die Gleichung Kaufpreis = 3/(1+r) + 103/(1+r)². Die Grafik verwendet die daraus berechneten Werte. Beim Kauf zu 95 kommt zur Verzinsung die spätere Rückzahlung von fünf Euro mehr als dem Kaufpreis hinzu. Beim Kauf zu 105 gleicht die Rückzahlung fünf Euro des Kuponertrags wieder aus. In allen Varianten bleiben die jährlichen drei Euro Kupon identisch.
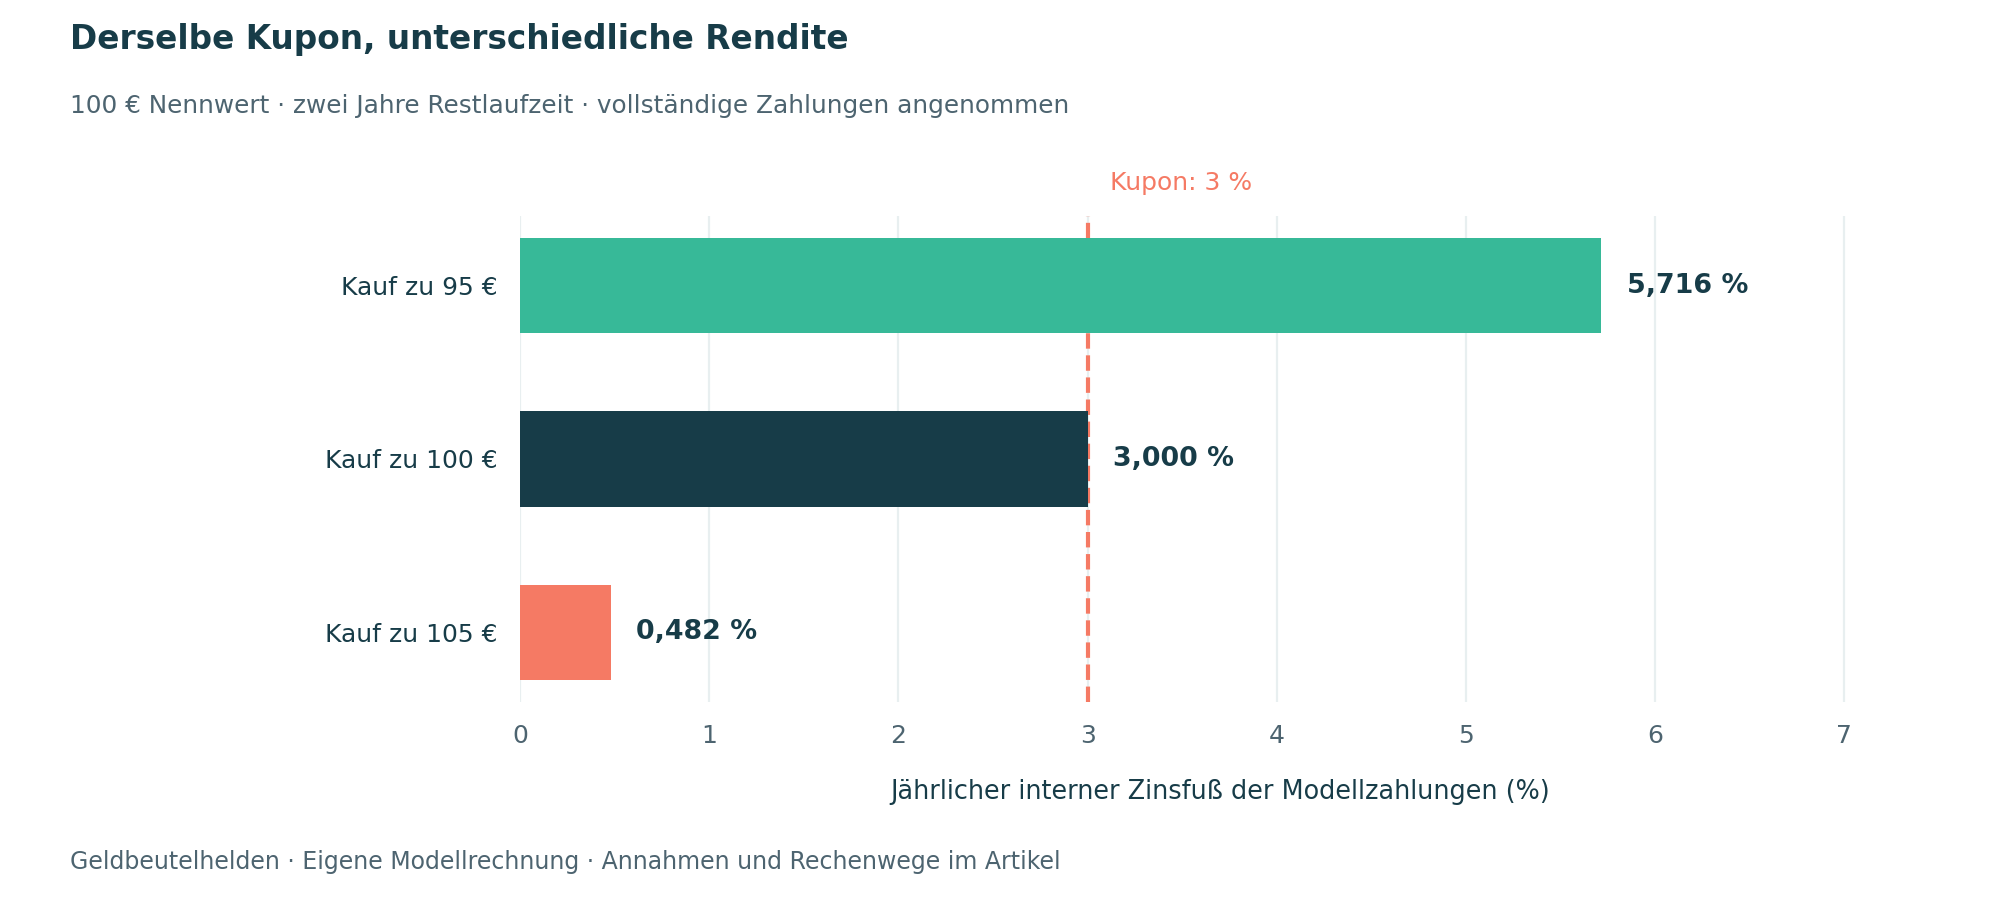
Der Gesamtüberschuss von elf, sechs oder einem Euro ist keine jährliche Prozentangabe. Der interne Zinsfuß berücksichtigt die unterschiedlichen Zahlungstermine. Er beschreibt hier die ausdrücklich angenommenen Cashflows, keine sichere Zukunftsperformance. Was du mit dem nach einem Jahr erhaltenen Kupon machst, ist eine eigene Entscheidung; die Tabelle behauptet keine bestimmte Wiederanlage dieses Geldes.
Stückzinsen und vollständigen Kaufaufwand einbeziehen
Beim Kauf zwischen zwei Zinsterminen erhält der Verkäufer bei einer üblichen Kuponanleihe zusätzlich die seit dem letzten Termin aufgelaufenen Stückzinsen. Du bekommst dafür beim nächsten Kupontermin grundsätzlich den vorgesehenen vollständigen Kupon. Diese Verrechnung ist keine zusätzliche Gratisrendite. Die genaue Berechnung folgt der Zinsmethode und den Terminen der jeweiligen Anleihe. Die Finanzagentur weist Stückzinsen, Kurs und Rendite in ihren Bundeswertpapier-Factsheets getrennt aus. [2] [6]
Ein eigenes vereinfachtes Beispiel: 1.000 Euro Nennwert zu einem Kurs von 98 ergeben 980 Euro Kurswert. Angenommene Stückzinsen von 15 Euro und fünf Euro Orderkosten erhöhen deinen Geldaufwand auf 1.000 Euro. Bei einem Vergleich mit Festgeld muss dieser gesamte Einsatz in die Rechnung. Die Beträge sind fiktiv und keine Abrechnung eines bestimmten Wertpapiers.
Prüfe auch Mindeststückelung, Verkaufskosten und Handelsspanne. Ein scheinbar kleiner fester Gebührenbetrag kann bei einem kleinen Kauf einen erheblichen Anteil des erwarteten Ertrags verbrauchen. Eine angezeigte Rendite berücksichtigt persönliche Depotgebühren oder individuelle Orderpreise nicht zwangsläufig. Nutze sie als Ausgangspunkt und ergänze deine tatsächlichen Bedingungen.
Laufzeit und möglichen Verkauf zusammen planen
Bei einem bestehenden Wertpapier zählt die Restlaufzeit bis zur Rückzahlung, nicht allein seine ursprüngliche Emissionslaufzeit. Muss dein Geld in zwei Jahren für einen festen Zweck verfügbar sein, passt eine Rückzahlung in zehn Jahren nicht allein deshalb, weil du die Anleihe vorher verkaufen kannst. Ein Verkauf hängt vom dann erzielbaren Kurs und der Handelbarkeit ab.
Bei einfachen festverzinslichen Anleihen bewegen sich Kurse grundsätzlich gegenläufig zu Änderungen des vergleichbaren Marktzinses: Steigt dieser, werden ältere niedrig verzinste Zahlungen weniger attraktiv. Wie stark der Kurs reagiert, hängt unter anderem von den Zahlungsterminen und der Restlaufzeit ab. Ein fester Kupon verhindert solche zwischenzeitlichen Wertverluste nicht. [1]
Ein fiktiver Verkauf zeigt die Folge: Du kaufst zu 100 Euro, erhältst nach einem Jahr drei Euro Kupon und verkaufst unmittelbar danach für 90 Euro. Zusammen fließen 93 Euro zurück; dein Ergebnis beträgt minus sieben Euro vor Kosten und Steuern. Die nominelle Verzinsung war positiv, das persönliche Gesamtergebnis trotzdem negativ. Der Kurs von 90 ist eine Modellannahme und keine Prognose für eine bestimmte Zinsbewegung.
Bonität und Vertragsrang prüfen
Bonität beschreibt die Fähigkeit und Bereitschaft des Schuldners, seine Verpflichtungen zu erfüllen. Ein höherer Renditeaufschlag kann eine Entschädigung für zusätzliches Risiko sein. Die Bundesbank erläutert, wie Zweifel an der staatlichen Zahlungsfähigkeit mit höheren Staatsanleiherenditen und Belastungen für Banken zusammenhängen. Eine hohe Rendite ist daher kein kostenloser Vorteil. [3]
Prüfe aktuelle Emittenteninformationen, Verschuldung, Zahlungsbedingungen und den Rang der Forderung. Ratings können die Prüfung ergänzen, sind aber Einschätzungen und keine Zahlungsversprechen. Bei einer nachrangigen Forderung kann die Position im Insolvenzfall schlechter sein. Eine vom Emittenten mögliche Kündigung kann die erwartete Laufzeit verkürzen; dann ist eine Rendite bis zur regulären Fälligkeit allein unvollständig.
Auch die Rückzahlung von 100 Prozent ist eine Vertragsregel und hängt von der Erfüllung ab. Bei einem Ausfall können Zinsen und Kapital ganz oder teilweise fehlen. Ein Korb verschiedener Emittenten verteilt Risiken, beseitigt sie aber nicht. Für einen Betrag, den du zwingend zu einem festen Termin brauchst, gehört ein möglicher Zahlungsausfall deshalb ausdrücklich in die Entscheidung.
Dokumentiere vor einem Kauf drei getrennte Fälle: vollständige Zahlung bis zur Fälligkeit, Verkauf zum ungünstigen Kurs und Ausfall des Schuldners. Für die beiden letzten Fälle gibt es ohne weitere Annahmen keinen verlässlichen Endbetrag. Eine Modellrechnung unter vollständiger Vertragserfüllung darf deshalb nicht alle Risiken ersetzen. Überprüfe außerdem, ob ein großer Teil deiner Anlagen bereits vom selben Unternehmen oder Staat abhängt.
Einzelanleihe, Fonds und Steuern unterscheiden
Ein gewöhnlicher fortlaufender Anleihe-ETF hält mehrere Wertpapiere und ersetzt sie nach seinen Indexregeln. Er muss nicht zu dem Rückzahlungstermin enden, den du aus einer einzelnen enthaltenen Anleihe abliest. Produkte mit Zieltermin haben wiederum eigene Regeln. Übertrage die Rückzahlungslogik unseres Einzelanleihemodells deshalb nicht auf jeden Fonds.
Kupons und relevante Veräußerungsgewinne gehören grundsätzlich zu den privaten Kapitalerträgen. Der jährliche Sparer-Pauschbetrag beträgt 1.000 Euro beziehungsweise gemeinsam 2.000 Euro bei zusammen veranlagten Ehegatten. Ein Verlust kann eigene steuerliche Regeln und Verrechnungsmöglichkeiten haben. Unsere Zahlen stehen bewusst vor Steuern; eine Kuponzahlung ist nicht automatisch in voller Höhe für deine Ausgaben verfügbar. [4] [5]
Checkliste vor einem Anleihekauf
- Geldbedarf mit Restlaufzeit und möglichem Verkauf abgleichen.
- ISIN, Währung, Emittent, Rang und Kündigungsrechte lesen.
- Kupon, Kaufpreis und Rendite bis zum passenden Termin auseinanderhalten.
- Stückzinsen, Order, Spread und Depotkosten zum Einsatz addieren.
- Zinsänderungen, fehlende Käufer und Zahlungsausfall berücksichtigen.
- Auszahlungstermine, Steuerabzüge und geplante Verwendung der Kupons erfassen.
Häufige Fragen zu Anleihen
Bekomme ich bei drei Prozent Kupon drei Prozent Rendite?
Das hängt unter anderem vom Kaufpreis, den Kosten und der Restlaufzeit ab. Unser Modell zeigt trotz identischem Kupon sehr unterschiedliche jährliche Zinsfüße.
Vermeide ich alle Risiken durch Halten bis zur Fälligkeit?
Du vermeidest damit einen freiwilligen Verkauf zum zwischenzeitlichen Börsenkurs. Bonitäts-, Währungs- und Kaufkraftrisiken bleiben bestehen. Zudem musst du das Geld bis zur Fälligkeit entbehren können.
Ist eine hohe Anleiherendite ein sicheres Zusatzeinkommen?
Ein höherer Ertrag kann höhere Risiken vergüten. Plane nur vertraglich nachvollziehbare Zahlungen und berücksichtige Kosten, Steuern und mögliche Ausfälle. Die Rückzahlung deines eigenen Kapitals ist kein neues Einkommen.
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Gesetzliche Werte gelten für die genannten Jahre; für spätere Jahre sind neue amtliche Veröffentlichungen zu prüfen. Rechenbeispiele sind eigene, ausdrücklich fiktive Modelle. Ihre Preise, Renditen und Kosten sind keine Prognosen oder zugesagten Einnahmen. Die Erläuterungen beziehen sich auf Privatvermögen in Deutschland und ersetzen keine Prüfung der persönlichen Anlage und Steuersituation.
- Deutsche Finanzagentur: Bundesanleihen verstehen: Zahlungen, Handel und Kursentwicklung. Geprüft am 14.10.2026.
- Deutsche Finanzagentur: Factsheet der Bundesanleihe mit ISIN DE 000 BU 27022. Geprüft am 14.10.2026.
- Deutsche Bundesbank: Gefährdet Deutschland seinen Ruf als sicherer Hafen?. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 20 Einkünfte aus Kapitalvermögen. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 32d Gesonderter Steuertarif. Geprüft am 14.10.2026.
- Bundesministerium der Finanzen / Deutsche Finanzagentur: Kreditaufnahmebericht des Bundes 2025, Abschnitt 1.4.2.1. Geprüft am 14.10.2026.