
Dein Auto kostet mehr als den Betrag an der Tankstelle und die monatliche Kreditrate. Für eine Kaufentscheidung brauchst du die gesamten Kosten über die geplante Nutzungsdauer. Für dein Haushaltsbudget brauchst du zusätzlich die Zeitpunkte der Zahlungen. Mit beiden Blickwinkeln erkennst du, ob ein Fahrzeug bezahlbar ist und welche Veränderung dir tatsächlich Geld spart.
Die Zahlen in diesem Artikel sind frei gewählte Bruttowerte für ein Privatfahrzeug in Deutschland. Sie sind keine aktuellen Marktangebote und keine Durchschnittskosten einer bestimmten Fahrzeugklasse. Die Modellrechnung unterstellt einen Barkauf, vier Jahre Nutzung und einen angenommenen späteren Verkauf. Steuernachlässe, Förderungen, Kreditzinsen und Erträge einer alternativen Geldanlage sind nicht eingerechnet.
Welche Kosten in die Rechnung gehören
- Wertverlust aus Kaufpreis und erwartbarem Verkaufserlös.
- Versicherung, Kraftfahrzeugsteuer und sonstige feste Verträge.
- Kraftstoff oder Strom nach deinem tatsächlichen Verbrauch.
- Wartung, Reparaturen, Reifen und Untersuchungen.
- Parken, Garage und weitere für deine Nutzung nötige Kosten.
- Finanzierungszinsen und zusätzliche Gebühren, falls sie anfallen.
Der ADAC berücksichtigt für seine Autokostenvergleiche unter anderem Wertverlust, Betrieb, Fixkosten, Werkstatt und Reifen. Standardisierte Vergleiche erleichtern die Orientierung; deine eigene Haltedauer und Nutzung können davon abweichen. [1]
Den Wertverlust über denselben Zeitraum rechnen
Der rechnerische Wertverlust ist der Kaufpreis abzüglich des späteren Verkaufserlöses. Kaufst du ein Auto im Beispiel für 20.000 Euro und verkaufst es nach vier Jahren für 12.000 Euro, kostet dich der Wertverlust insgesamt 8.000 Euro. Gleichmäßig auf den Vergleichszeitraum verteilt sind das 2.000 Euro pro Jahr. Die tatsächliche Wertentwicklung muss nicht jedes Jahr gleich verlaufen.
Der Verkaufserlös ist vor dem Verkauf eine Annahme. Zustand, Laufleistung, Nachfrage und Reparaturbedarf beeinflussen das Ergebnis. Rechne deshalb mit mehreren möglichen Erlösen. Bei nur 10.000 Euro wären es 2.500 Euro jährlicher Wertverlust; bei 14.000 Euro 1.500 Euro. Gegenüber dem Mittelfall verschiebt sich dein Monatswert jeweils um rund 41,67 Euro.
Wenn du dein vorhandenes Auto weiter nutzen oder jetzt verkaufen willst, ist sein heutiger erzielbarer Wert die richtige Ausgangsgröße für diesen neuen Zeitraum. Der Kaufpreis von vor vielen Jahren ist bereits ausgegeben. Für die aktuelle Entscheidung zählt, auf welchen Verkaufserlös du heute verzichtest und welcher Wert nach der weiteren Nutzung voraussichtlich verbleibt.
Wie stark verändert der spätere Verkaufspreis die Monatskosten?
Der Verkaufserlös ist eine Annahme. Deshalb rechnen wir dasselbe Auto über vier Jahre zusätzlich mit 10.000 und 14.000 Euro statt 12.000 Euro Verkaufserlös. Kaufpreis, Jahreskilometer, Kraftstoff und alle anderen Kosten bleiben gleich. Die drei Beträge sind frei gewählte Szenarien und keine Restwertprognosen.
| Angenommener Verkaufserlös | Wirtschaftliche Jahreskosten | Durchschnitt pro Monat |
|---|---|---|
| 10.000 € | 5.994,00 € | 499,50 € |
| 12.000 € | 5.494,00 € | 457,83 € |
| 14.000 € | 4.994,00 € | 416,17 € |
2.000 Euro weniger Verkaufserlös erhöhen die Kosten bei vier Jahren Nutzung um 500 Euro jährlich oder rund 41,67 Euro monatlich. Prüfe deshalb einen vorsichtigen Verkaufserlös, bevor du nur kleine Unterschiede beim Spritpreis vergleichst.
Kreditrate und Kosten auseinanderhalten
Eine Kreditrate kann Tilgung und Zinsen enthalten. Die Tilgung reduziert deine Schuld; sie ist nicht zusätzlich zum gesamten Wertverlust ein zweiter Verbrauch desselben Kaufpreises. In einer wirtschaftlichen Kostenrechnung stehen grundsätzlich Wertverlust und Finanzierungskosten. Im Zahlungsplan stehen dagegen Anzahlung, Raten und gegebenenfalls Schlussrate.
Eine fiktive Monatsrate von 300 Euro mit 260 Euro Tilgung und 40 Euro Zinsen bedeutet daher 300 Euro Geldabfluss, aber nicht 300 Euro zusätzliche Kosten neben dem schon berechneten Fahrzeugwertverlust. Wenn du beides als Kosten addierst, zählst du einen Teil doppelt. Trage Raten in den Zahlungsplan und den tatsächlichen Zinsaufwand in die Kostenrechnung ein.
Beim Leasing ersetzen die Nutzungsentgelte in dieser Betrachtung den eigenen Kauf samt späterem Verkauf; die Monatsrate enthält aber nicht automatisch alle Leistungen. [6] Eine zu Beginn gezahlte Sonderzahlung, Bereitstellung oder Rückgabekosten müssen in den gemeinsamen Zeitraum einfließen. Den ausführlichen Vergleich behandelt unser eigener Leasing-Kauf-Artikel.
Die laufenden Kosten realistisch sammeln
Nimm die Jahresprämie aus der Versicherung und den Steuerbetrag aus deinem Bescheid. Die Kraftfahrzeugsteuer hängt unter anderem von Fahrzeugart, Erstzulassung, Antrieb, Hubraum und CO₂-Prüfwert ab. [2] Übertrage für einen vorhandenen Pkw den festgesetzten Betrag und rechne bei einem geplanten Fahrzeug mit dessen konkreten Merkmalen.
Wartung und Reparaturen fallen ungleichmäßig an. Nutze den Wartungsplan, die nächsten fälligen Arbeiten und vorhandene Rechnungen. Ein Durchschnittsbetrag ist für das Budget hilfreich, aber keine Zusage einer Werkstatt. Hole bei größeren bekannten Arbeiten einen passenden Leistungs- und Preisvergleich ein. [3] Bezeichne unbekannte Reparaturen ausdrücklich als Planwert.
Bei Reifen unterscheiden sich Kauf, Montage und saisonaler Radservice. Einlagerung und Zusatzleistungen können gesondert berechnet werden. [4] Prüfe, welche Beträge schon in deinem Wartungspaket enthalten sind. Für eine Hauptuntersuchung verteilst du den Preis auf den tatsächlich passenden Zeitraum bis zur nächsten Fälligkeit; ein Jahresplanwert ist keine Behauptung über ein jährliches Untersuchungsintervall.
Ein vollständiges Modell für vier Jahre
Unser Modellauto fährt 12.000 km pro Jahr. Es verbraucht angenommene 6,5 Liter pro 100 km. Bei einem angenommenen Kraftstoffpreis von 1,80 Euro pro Liter ergeben sich 12.000 ÷ 100 × 6,5 = 780 Liter und 1.404 Euro im Jahr. Dazu kommen die folgenden frei gewählten Kosten.
| Kostenposition | Jahresbetrag | Rechnung oder Annahme |
|---|---|---|
| Wertverlust | 2.000,00 € | (20.000 € − 12.000 €) ÷ 4 |
| Kraftstoff | 1.404,00 € | 780 Liter × 1,80 € |
| Versicherung | 780,00 € | Fiktiver Jahresbeitrag |
| Kraftfahrzeugsteuer | 180,00 € | Fiktiver Bescheidbetrag |
| Wartung und Reparaturen | 600,00 € | Planwert ohne Reifenersatz |
| Reifen und zugehöriger Service | 200,00 € | Mehrjährig gemittelter Planwert |
| Hauptuntersuchung | 90,00 € | Auf ein Jahr verteilter Planwert |
| Parken | 240,00 € | 20 € pro Monat |
| Gesamtkosten | 5.494,00 € | Summe aller Positionen |
| Durchschnitt pro Monat | 457,83 € | 5.494 € ÷ 12 |
| Durchschnitt pro Kilometer | 45,78 ct | 5.494 € ÷ 12.000 km |
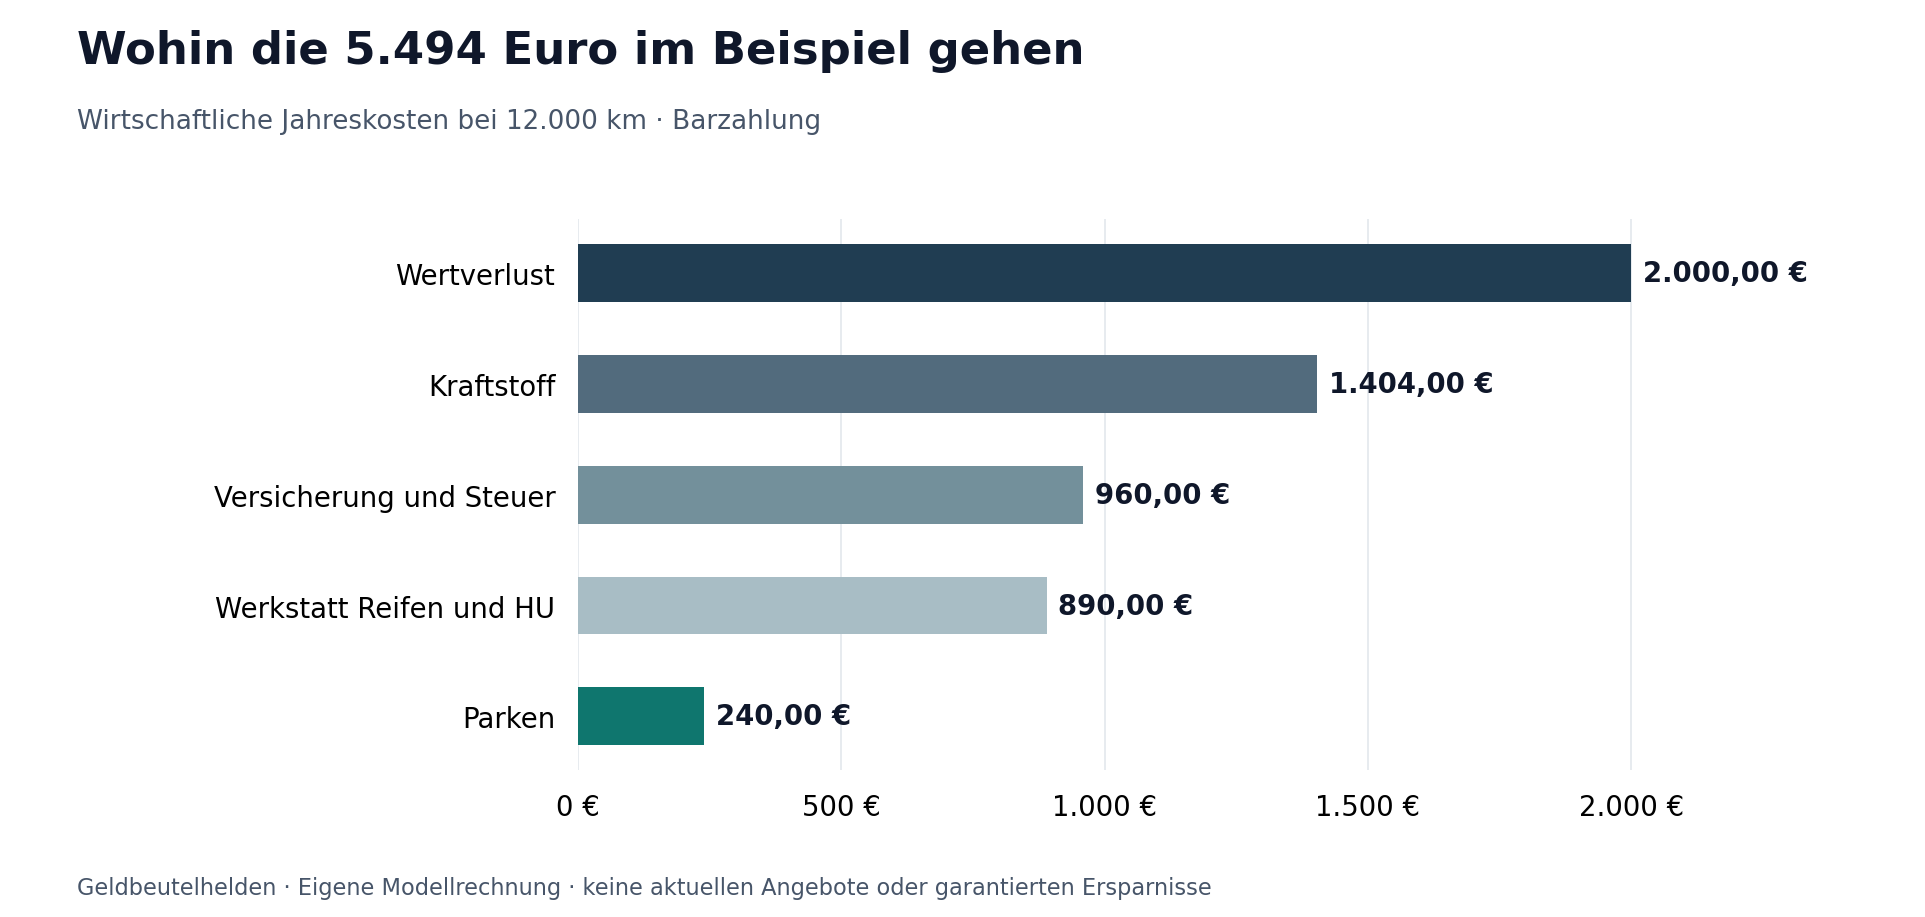
Über vier Jahre entstehen in diesem Modell 21.976 Euro Kosten. Du kannst das auch als Geldflüsse über den vollständigen Zeitraum rechnen: 20.000 Euro Kaufpreis plus 13.976 Euro laufende Ausgaben minus 12.000 Euro Verkaufserlös = 21.976 Euro. Der Wertverlust wird dabei nicht noch einmal hinzugefügt.
Die laufenden Ausgaben ohne den Kauf und ohne den späteren Verkauf betragen 3.494 Euro im Jahr, entsprechend durchschnittlich 291,17 Euro pro Monat. Sie sind kleiner als die wirtschaftlichen Gesamtkosten von 457,83 Euro, weil der Wertverlust keinen monatlichen Rechnungsbetrag erzeugt. Für einen späteren Ersatzkauf kann eine zusätzliche Rücklage sinnvoll sein.
Was mehr oder weniger Kilometer verändern
Kosten pro Kilometer sind ein Quotient. Im nächsten vereinfachten Beispiel bleiben die übrigen Jahrespositionen von zusammen 4.090 Euro unverändert. Nur die Kraftstoffkosten steigen mit der Fahrstrecke. In der Realität können unter anderem Verschleiß, Versicherung und Verkaufserlös ebenfalls reagieren; die Tabelle isoliert bewusst nur einen Effekt.
| Kilometer pro Jahr | Kraftstoffkosten | Gesamtkosten | Kosten je Kilometer |
|---|---|---|---|
| 6.000 km | 702,00 € | 4.792,00 € | 79,87 ct |
| 12.000 km | 1.404,00 € | 5.494,00 € | 45,78 ct |
| 18.000 km | 2.106,00 € | 6.196,00 € | 34,42 ct |
Mehr zu fahren senkt hier die durchschnittlichen Kosten je Kilometer, erhöht aber deine gesamten Jahresausgaben. Zusätzliche unnötige Fahrten sind deshalb kein Sparhebel. Umgekehrt spart eine einzelne vermiedene Fahrt zunächst die tatsächlich vermeidbaren Kosten. Den unveränderten Jahresbeitrag der Versicherung kannst du nicht bei jeder Fahrt erneut als eingesparten Betrag zählen.
Für die Entscheidung, ein Auto vollständig abzugeben, zählt dagegen eine umfassendere Rechnung. Dann können auch Versicherung, Steuer, Parkvertrag und ein Teil des Wertverlusts entfallen. Gegenrechnen musst du die Kosten für tatsächlich benötigte Alternativen wie öffentlichen Verkehr, Mietwagen oder gelegentliche Fahrdienste. Stelle dafür dieselben Mobilitätsbedürfnisse und denselben Zeitraum gegenüber.
Benzin Diesel und Strom fair vergleichen
Dein gemessener Verbrauch ist für die Budgetplanung besonders nützlich. Fahrweise, Strecke, Beladung und Fahrzeugzustand beeinflussen ihn. [5] Eine einzelne sehr günstige Fahrt ist daher keine sichere Jahresprognose. Sammle mehrere repräsentative Abrechnungen und Fahrstrecken.
Eine eigene elektrische Vergleichsrechnung: Bei 15.000 km und angenommenen 18 kWh pro 100 km, gemessen einschließlich Ladeverlusten am Strombezug, werden 2.700 kWh benötigt. Bei 0,30 Euro pro kWh kostet die Energie 810 Euro; bei 0,65 Euro 1.755 Euro. Ein Benziner mit 6,5 Litern pro 100 km und 1,80 Euro pro Liter kostet auf derselben Strecke ebenfalls 1.755 Euro Kraftstoff.
Diese Zahlen vergleichen ausschließlich die Energie. Kaufpreis, Wertverlust, Versicherung, Steuer, Ladeeinrichtung und Werkstatt können anders ausfallen. Eine günstigere Kilowattstunde macht nicht jedes Elektroauto insgesamt günstiger. Eigener Solarstrom hat ebenfalls eine alternative Verwendung; seinen Wert solltest du in einer vollständigen Rechnung nicht automatisch mit null ansetzen.
Welche Sparhebel meist die größte Prüfung verdienen
- Fahrzeuggröße und Anschaffung vor einem Kauf am tatsächlichen Bedarf ausrichten.
- Erwarteten Verkaufserlös mit einem ungünstigeren Szenario gegenprüfen.
- Versicherung bei gleichem Schutz und realistischen Fahrdaten vergleichen.
- Bekannte Wartung und Reifen als vollständige Leistungen vergleichen.
- Verbrauch beobachten und unnötige Fahrten oder Dachaufbauten reduzieren.
- Parken, Garage und einen möglichen Zweitwagen anhand ihrer Nutzung prüfen.
Ein günstigerer Kauf kann den Wertverlust stärker verändern als eine kleine Differenz beim Spritpreis. Im eigenen Beispiel spart ein um 2.000 Euro niedrigerer Kaufpreis bei unverändertem späterem Verkaufserlös über vier Jahre insgesamt 2.000 Euro. Das ist eine reine Szenarioannahme; ein tatsächlich anderes Fahrzeug kann auch einen anderen Verkaufserlös und andere laufende Kosten haben.
Prüfe Maßnahmen in einer Reihenfolge, die zu deiner Situation passt. Wer ein zuverlässiges vorhandenes Auto hat, muss für eine kleinere Verbrauchsersparnis nicht sofort neu kaufen. Wer gerade ohnehin ein Fahrzeug sucht, kann dagegen schon vor Vertragsschluss Größe, Antrieb und Nutzungsmodell vergleichen. Der Zeitpunkt einer Entscheidung verändert, welche Beträge noch vermeidbar sind.
Häufige Fragen zu den Pkw Kosten
Ist mein Auto abbezahlt und deshalb günstig
Die Finanzierung kann beendet sein, während weiter Wertverlust, Versicherung, Steuer und Betriebskosten entstehen. Für die weitere Nutzung zählt der heutige Wert und nicht erneut der ursprüngliche Kaufpreis.
Kann ich Kreditrate und Wertverlust zusammen addieren
Die vollständige Rate enthält meist Tilgung. Führe einen Zahlungsplan und eine Kostenrechnung getrennt, damit der Kaufpreisanteil nicht doppelt gezählt wird.
Wie zuverlässig ist ein späterer Verkaufserlös
Vor dem Verkauf ist er eine Annahme. Nutze passende Vergleichsfahrzeuge und mindestens ein ungünstigeres Szenario. Dokumentiere Laufleistung, Zustand und Zeitraum.
Warum sind wenige Kilometer je Kilometer so teuer
Feste und teilweise feste Jahreskosten verteilen sich auf weniger Kilometer. Das bedeutet nicht, dass zusätzliche Fahrten insgesamt Geld sparen.
Wie viel sollte ich für Reparaturen zurücklegen
Nutze Wartungsplan, Fahrzeugalter, bekannte Arbeiten und frühere Rechnungen. Eine Modellpauschale aus einem Artikel ersetzt diese persönliche Planung nicht.
Deine Checkliste für die Kostenrechnung
- Vergleichszeitraum und erwartete Jahreskilometer festlegen.
- Kaufpreis oder heutigen Wert sowie spätere Erlösszenarien notieren.
- Alle laufenden Positionen ohne doppelte Paketleistungen sammeln.
- Wirtschaftliche Kosten und Zahlungszeitpunkte getrennt rechnen.
- Monatsbetrag und Kilometerwert nur für denselben Zeitraum bilden.
- Eine passende Sparmaßnahme auswählen und ihren tatsächlichen Vorteil nachhalten.
Quellen und weiterführende Informationen
Quellenstand ist der 13. Oktober 2026. Die Tabellen und die Grafik sind eigene Modellrechnungen. Die verlinkten Informationsseiten enthalten keine Affiliate-Tracking-URLs.
- ADAC: Autokosten und Berechnungsgrundlagen. Geprüft am 22.10.2026.
- Bundesportal und Zollverwaltung: Kraftfahrzeugsteuer und ihre Berechnungsmerkmale. Geprüft am 13.10.2026.
- ADAC: Geeignete Werkstatt und Herstellervorgaben. Geprüft am 13.10.2026.
- ADAC: Kosten von Radwechsel und Einlagerung. Geprüft am 13.10.2026.
- ADAC: Kraftstoffverbrauch im Alltag reduzieren. Geprüft am 13.10.2026.
- ADAC: Kosten und Vertragsarten beim Leasing. Geprüft am 13.10.2026.