
Ob Leasing oder Kauf günstiger ist, lässt sich erst mit einem vollständigen Vergleich beantworten. Du brauchst dasselbe Fahrzeug oder einen bewusst vergleichbaren Bedarf, denselben Zeitraum und dieselbe Fahrleistung. Danach rechnest du alle Zahlungen und einen möglichen Verkaufserlös ein. Zusätzlich prüfst du, welche Risiken und vertraglichen Bindungen du übernehmen willst.
Der Artikel betrachtet private Pkw-Nutzung in Deutschland. Die Bruttowerte sind frei gewählte Modellannahmen, keine aktuellen Händlerangebote. Im Beispiel werden 48 Monate, 12.000 km pro Jahr und dieselbe notwendige Ausstattung verglichen. Individuelle Steuern, Förderungen, Kapitalerträge und unterschiedliche Finanzierungsrisiken sind nicht eingerechnet.
Die Grundlage für einen fairen Vergleich
- Leasingart und geplante Kilometer klar festlegen.
- Beim Leasing Rate, Sonderzahlung, Bereitstellung und Rückgabe einbeziehen.
- Beim Kauf Gesamtkaufpreis und mehrere spätere Verkaufserlöse rechnen.
- Gleiche laufende Leistungen auf beiden Seiten ergänzen.
- Finanzierungskosten und Zahlungszeitpunkte gesondert prüfen.
- Vertragsbindung und finanzielle Reserve in die Entscheidung aufnehmen.
Welche Leasingart du vor dir hast
Beim Kilometerleasing wird eine Fahrleistung vereinbart. Mehrkilometer kosten den vertraglich festgelegten Betrag; Minderkilometer werden nur nach den vereinbarten Regeln berücksichtigt. Das allgemeine Marktwertrisiko trägt dabei grundsätzlich der Leasinggeber. Beim Restwertleasing kann ein niedrigerer späterer Erlös dagegen zu einer zusätzlichen Belastung des Kunden führen. [1]
Prüfe außerdem ein mögliches Andienungsrecht: Der Leasinggeber kann unter bestimmten Vertragsbedingungen einen Kauf verlangen, ohne dass du umgekehrt automatisch ein Kaufrecht erhältst. [3] Eine niedrige Rate mit einer späteren Verpflichtung ist deshalb ein anderes Angebot als ein Kilometervertrag mit geplanter Rückgabe.
Unsere Vergleichsrechnung nutzt ausschließlich ein Kilometerleasing ohne Kaufpflicht. Normale Nutzung ist darin berücksichtigt. Mehrkilometer, übermäßige Abnutzung, fehlendes Zubehör oder nicht erfüllte Wartungsvorgaben können trotzdem zusätzliche Kosten auslösen. [2] Der Vertrag beschreibt, welche Pflichten du übernimmst.
Leasingkosten über die gesamte Laufzeit rechnen
Die Formel lautet: Monatsrate × Monate + Sonderzahlung + Bereitstellung + Zulassung + weitere notwendige Vertragskosten. Ein Vertragspaket kann Versicherungen oder Wartung bereits enthalten. Ergänze diese Leistungen dann nicht erneut. Wenn die Vergleichsvariante sie selbst bezahlen muss, gehört dort der entsprechende Betrag hinzu.
Im Modell beträgt die beworbene Monatsrate 239 Euro. Über 48 Monate sind das 11.472 Euro. Eine Sonderzahlung von 1.800 Euro, Bereitstellung von 1.200 Euro und Zulassung von 180 Euro erhöhen die Anschaffungs- beziehungsweise Nutzungskosten auf 14.652 Euro. Das entspricht 305,25 Euro im Monat vor den hier separat gerechneten laufenden Kosten.
Ein Leasingfaktor kann bei der ersten Sortierung helfen, ersetzt aber diesen Gesamtbetrag nicht. Listenpreis, Sonderzahlung, Laufzeit und Kilometer müssen zum Vergleich passen. Eine scheinbar sehr niedrige Rate für 5.000 km jährlich kann für deinen Bedarf von 12.000 km ein unpassendes Angebot sein. Fordere zuerst die tatsächlich benötigte Variante an.
Kaufpreis und späteren Verkauf gegenüberstellen
Beim Barkauf rechnest du alle Anschaffungskosten und ziehst den erwarteten Verkaufserlös am Ende desselben Zeitraums ab. Im Modell beträgt der reine Fahrzeugpreis 30.000 Euro. Bereitstellung und Zulassung kosten wie beim Leasing zusätzlich 1.200 und 180 Euro. Der gesamte Anfangsbetrag beträgt damit 31.380 Euro.
Bei einem angenommenen Verkaufserlös von 18.000 Euro nach vier Jahren verbleiben 13.380 Euro für Erwerb und Wertverlust einschließlich der einmaligen Anschaffungspositionen. Der Verkaufserlös ist eine unsichere Annahme. Verwende einen ungünstigen, mittleren und günstigen Fall, statt einen zukünftigen Preis als garantiert zu behandeln.
| Position | Barkauf | Kilometerleasing |
|---|---|---|
| Fahrzeugpreis | 30.000,00 € | Kein eigener Kauf |
| 48 Monatsraten | — | 11.472,00 € |
| Sonderzahlung | — | 1.800,00 € |
| Bereitstellung | 1.200,00 € | 1.200,00 € |
| Zulassung | 180,00 € | 180,00 € |
| Angenommener Verkaufserlös | −18.000,00 € | 0,00 € |
| Kosten vor laufendem Betrieb | 13.380,00 € | 14.652,00 € |
| Durchschnitt vor laufendem Betrieb | 278,75 €/Monat | 305,25 €/Monat |
Ein vollständiger Autokostenvergleich enthält zusätzlich Versicherung, Steuer, Energie, Werkstatt und Reifen. [4] Diese Beträge können zwischen Angeboten abweichen. Ein Leasingvertrag mit Servicepaket darf daher nicht mit einem Kauf verglichen werden, bei dem die Wartung schlicht fehlt.
Laufende Kosten in beiden Varianten ergänzen
Für unser Modell unterstellen wir auf beiden Seiten jährlich 900 Euro Versicherung, 180 Euro Steuer, 720 Euro Wartung und Reifen sowie 1.404 Euro Kraftstoff. Zusammen sind das 3.204 Euro pro Jahr und 12.816 Euro in vier Jahren. Parken und weitere individuell gleiche Kosten sind hier nicht angesetzt; sie können ergänzt werden.
| Position | Barkauf | Kilometerleasing |
|---|---|---|
| Kosten vor laufendem Betrieb | 13.380,00 € | 14.652,00 € |
| Laufender Betrieb über vier Jahre | 12.816,00 € | 12.816,00 € |
| Gesamtkosten | 26.196,00 € | 27.468,00 € |
| Durchschnitt pro Monat | 545,75 € | 572,25 € |
| Differenz im Modell | 1.272,00 € günstiger | 1.272,00 € teurer |
Der Barkauf ist im mittleren Modellfall 1.272 Euro günstiger, entsprechend 26,50 Euro pro Monat. Das ist keine allgemeine Aussage zugunsten des Kaufs. Ein anderer Preis, ein Servicepaket, Finanzierung oder ein abweichender Verkaufserlös kann das Ergebnis umdrehen.
Wie der spätere Verkauf das Ergebnis verändert
| Verkaufserlös nach vier Jahren | Gesamtkosten Barkauf | Vergleich mit 27.468 € Leasing |
|---|---|---|
| 15.000,00 € | 29.196,00 € | Leasing ist 1.728,00 € günstiger |
| 18.000,00 € | 26.196,00 € | Barkauf ist 1.272,00 € günstiger |
| 21.000,00 € | 23.196,00 € | Barkauf ist 4.272,00 € günstiger |
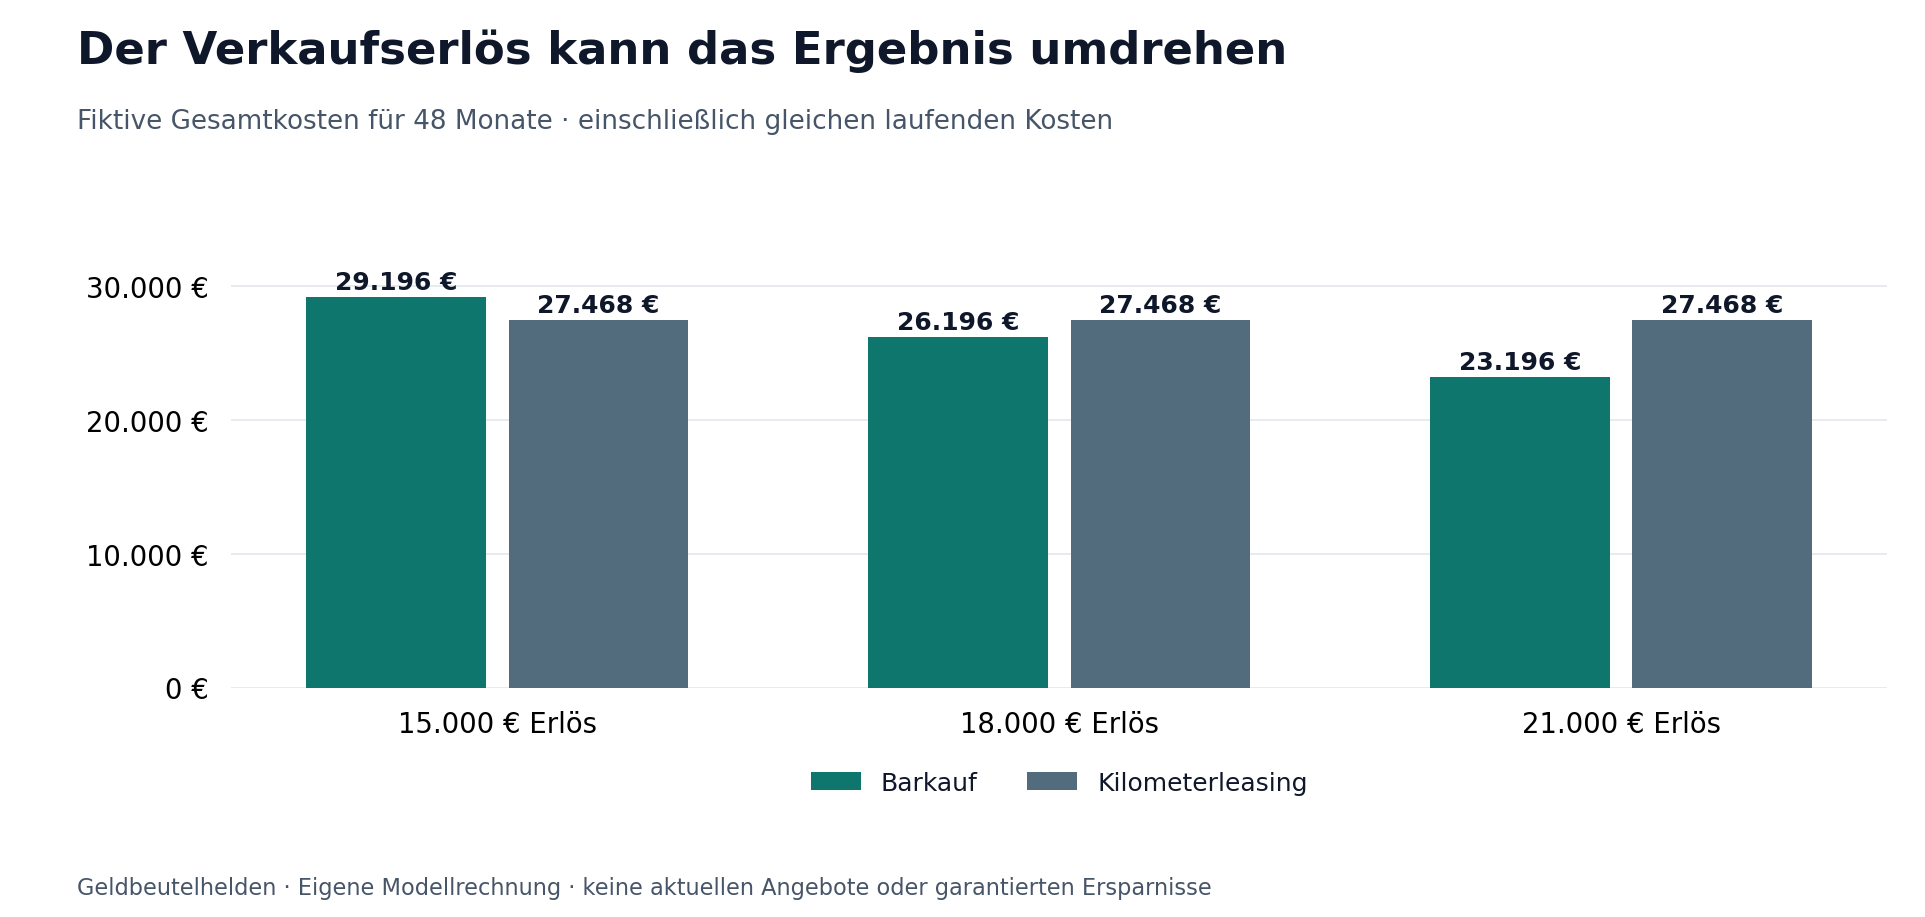
Bei einem Verkaufserlös von 16.728 Euro sind beide Varianten im Modell gleich teuer: 31.380 Euro Anschaffung plus 12.816 Euro Betrieb minus 16.728 Euro Erlös = 27.468 Euro. Dieser rechnerische Schnittpunkt gilt nur für die genannten Angebote, ohne zusätzliche Leasingkosten und ohne Finanzierung.
Rechne den ungünstigen Fall besonders sorgfältig, wenn dein monatlicher Spielraum klein ist. Beim Kauf brauchst du das Geld zu Beginn und später einen geeigneten Verkauf. Beim Leasing fallen ein möglicher Eigenanteil zu Beginn, laufende Raten und die vertragliche Bindung an. Beide Modelle können also trotz ähnlicher durchschnittlicher Kosten unterschiedliche Zahlungsrisiken haben.
Was eine Finanzierung zusätzlich verändert
Bei einer Finanzierung erwirbst du das Fahrzeug über einen Kredit, statt lediglich die befristete Nutzung zu bezahlen. Zinsen und Vertragskosten gehören in den Kaufvergleich. [5] Die vollständige Kreditrate darf nicht zusätzlich zum bereits gerechneten Kaufpreisverlust als weiterer Kostenblock behandelt werden.
Angenommen, ein passender Kredit verursacht über vier Jahre insgesamt 2.000 Euro zusätzliche Finanzierungskosten. Dann steigen die 26.196 Euro des mittleren Kaufszenarios auf 28.196 Euro. Unter dieser Modellannahme wäre das Leasing um 728 Euro günstiger. Die 2.000 Euro sind ein frei gewählter Gesamtbetrag, kein aktuelles Zinsangebot.
Prüfe bei einem echten Kredit Anzahlung, Gesamtkreditbetrag, Effektivzins, Gesamtrückzahlung und eine mögliche Schlussrate. Eine kleine Monatsrate mit hoher Schlusszahlung verschiebt den Geldbedarf. Du brauchst dafür eine Rücklage, einen passenden Verkauf oder eine neue Finanzierung; deren Konditionen stehen heute nicht automatisch fest.
Der effektive Jahreszins ist die gesetzlich vorgesehene Preisangabe für ein Verbraucherdarlehen. [6] Vergleiche ihn zusammen mit Kreditbetrag und Laufzeit. Gesonderte optionale Zusatzprodukte und eine Schlussrate müssen in deiner vollständigen Eurosumme ebenfalls nachvollziehbar sein. [5]
Auch beim Barkauf kann das gebundene Geld eine andere Verwendung haben. In unserer einfachen Rechnung sind entgangene Nettoerträge und der Wert einer größeren verfügbaren Reserve nicht beziffert. Wenn du sie ergänzen willst, rechne mit einer begründeten Annahme und derselben Methode für beide Varianten. Einen ungewissen Anlagegewinn solltest du dabei nicht wie eine sichere Kreditzinsersparnis behandeln.
Mehrkilometer und Rückgabe vorher planen
Ein eigenes Kilometerbeispiel: Die Rückgabe liegt 2.400 km über dem vereinbarten Umfang. Der Vertrag berechnet angenommen 0,12 Euro pro Mehrkilometer, ohne Freigrenze in diesem Fall. Dann entstehen 288 Euro zusätzlich. Die tatsächliche Toleranz und Minderkilometervergütung musst du deinem Vertrag entnehmen. [1]
Mehr Nutzung kann gleichzeitig den Verkaufserlös eines gekauften Fahrzeugs und Verschleißkosten verändern. Wenn du das gesamte Leasing-Kauf-Ergebnis für eine höhere Fahrleistung neu berechnest, ändere deshalb beide Seiten. Nur die Leasingnachzahlung hinzuzufügen und alle Kaufannahmen unverändert zu lassen, wäre nicht immer ein fairer Vergleich.
Bei der Rückgabe muss das Fahrzeug nicht im Neuzustand sein. Normale alters- und laufleistungsbezogene Gebrauchsspuren sind von übermäßiger Abnutzung zu unterscheiden. Dokumentiere Zustand und Zubehör, sichere Wartungsunterlagen und prüfe das Rückgabeprotokoll vor einer Unterschrift. [2]
Hole vor einer freiwilligen Reparatur ein konkretes Angebot ein und kläre, ob die Arbeit nach den Rückgabebedingungen erforderlich ist. Ein Reparaturpreis und eine behauptete Wertminderung sind unterschiedliche Größen. Ein vorschnell gekauftes Komplettpaket kann mehr kosten als der tatsächlich relevante Schaden.
Welche Variante zu deiner Nutzung passt
Leasing kann zu einer gut planbaren Fahrleistung und regelmäßiger Fahrzeugerneuerung passen. Kauf kann bei längerer Nutzung und dem Wunsch nach eigener Verfügung sinnvoll sein. Die passende Wahl hängt von Gesamtkosten, Reserve, Nutzungsänderungen und Vertragsbedingungen ab. Privates Leasing erzeugt zudem nicht automatisch einen steuerlichen Vorteil. [3]
Prüfe mögliche Veränderungen: weniger Einkommen, Umzug, deutlich mehr Kilometer oder eine längere Nutzungsdauer. Ein Kauf lässt sich verkaufen, allerdings zu einem unsicheren Preis. Ein Leasingvertrag kann meist nicht beliebig vorzeitig beendet werden. [1] Eine längere Kaufnutzung braucht wiederum eine neue Rechnung mit späterem Erlös und möglichen Reparaturen.
Häufige Fragen zu Leasing und Kauf
Ist Leasing ohne Sonderzahlung automatisch günstig
Nein. Rechne sämtliche Raten und zusätzlichen Kosten über den benötigten Zeitraum. Eine fehlende Sonderzahlung kann durch eine höhere Rate ausgeglichen werden.
Warum wird beim Kauf der Verkaufserlös abgezogen
Weil dir am Ende noch ein verwertbares Fahrzeug gehört. Ohne diesen Erlös würde der Vergleich so rechnen, als sei es nach vier Jahren wertlos.
Trage ich beim Kilometerleasing kein Risiko
Das allgemeine Marktwertrisiko ist anders verteilt. Mehrkilometer, Zustand, Wartungspflichten und Vertragsbindung bleiben für deine Entscheidung relevant. [1]
Kann ich jeden Kilometerleasingvertrag 14 Tage widerrufen
Ein gesetzliches Widerrufsrecht darfst du bei Kilometerleasing nicht allgemein voraussetzen. Prüfe, ob der Vertrag ein freiwilliges Recht einräumt. [1]
Was ist beim Leasingfaktor besonders wichtig
Gleiche Laufzeit, Kilometer und Kostenbestandteile. Der Faktor ist eine erste Kennzahl; die vollständige Eurosumme und Leistungen bleiben die Entscheidungsgrundlage.
Deine Checkliste vor dem Fahrzeugvertrag
- Vergleichsauto, Zeitraum und Kilometer festlegen.
- Alle Leasingkosten einschließlich Einmalzahlungen sammeln.
- Kaufpreis und drei plausible Verkaufserlöse rechnen.
- Betrieb und Service auf beiden Seiten vollständig ergänzen.
- Finanzierung und Zahlungsreserve prüfen.
- Rückgabe, Mehrkilometer, Bindung und ein etwaiges freiwilliges Widerrufsrecht lesen.
Quellen und weiterführende Informationen
Quellenstand ist der 13. Oktober 2026. Sämtliche Angebotswerte und die Grafik sind eigene Modellannahmen. Informationslinks enthalten keine Affiliate-Tracking-URLs.
- ADAC: Leasingarten, Kilometer und Vertragsbedingungen. Geprüft am 13.10.2026.
- ADAC: Rückgabe eines Leasingfahrzeugs. Geprüft am 13.10.2026.
- Verbraucherportal Bayern und Verbraucherzentrale Bayern: Leasingvarianten und ihre Risiken. Geprüft am 13.10.2026.
- ADAC: Gesamtkosten eines Autos. Geprüft am 13.10.2026.
- Verbraucherportal Bayern und Verbraucherzentrale Bayern: Autofinanzierung und Schlussraten vergleichen. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: PAngV Paragraf 16 Effektiver Jahreszins. Geprüft am 13.10.2026.