
Für einen regulären Kfz-Versicherungswechsel zählen dein Vertragsablauf und die vereinbarte Kündigungsfrist. Der 30. November passt zu einem Ablauf am Jahresende und einem Monat Kündigungsfrist. Prüfe danach Angebote mit denselben Leistungen, Fahrern, Kilometern und Selbstbeteiligungen. So erkennst du, ob ein kleinerer Jahresbeitrag zu deinem Bedarf passt. [1] [7]
Ein günstigerer Kfz-Tarif kann deine jährlichen Fixkosten spürbar reduzieren. Entscheidend ist, dass du für denselben Bedarf vergleichst: Fahrerkreis, Kilometer, Selbstbeteiligung und Leistungen müssen zusammenpassen. Eine kleinere Prämie hilft wenig, wenn du im Schadenfall deutlich mehr selbst tragen musst oder einen benötigten Schutz verlierst. Die folgenden Angebote sind frei erfundene Bruttowerte und keine aktuellen Versichererpreise.
Dieser Ratgeber richtet sich an private Pkw-Halter in Deutschland. Im Oktober 2026 ist ein guter Zeitpunkt, Verträge mit Ablauf zum Jahresende zu prüfen. Bei anderen Vertragsjahren musst du den individuellen Termin verwenden. Die konkrete Police und Versicherungsbedingungen bleiben die Grundlage für Kündigung und Deckung.
So gehst du beim Versicherungsvergleich vor
- Vertragsablauf und Kündigungsfrist aus der Police notieren.
- Den angekündigten Beitrag für das nächste Versicherungsjahr verwenden.
- Angebote mit identischen Fahrzeug-, Fahrer- und Leistungsdaten anfordern.
- Jahresprämie, Zahlungsweise und Selbstbeteiligung getrennt vergleichen.
- Die übertragbare Schadenfreiheits-Einstufung vor dem Wechsel klären.
- Den neuen Schutz verbindlich bestätigen lassen und den Übergang lückenlos planen.
Welche Kündigungsfrist gilt für deine Kfz-Versicherung?
| Deine Situation | Was für die Frist zählt | Dein nächster Schritt |
|---|---|---|
| Ablauf am 31.12.2026 und ein Monat Kündigungsfrist | Zugang der Kündigung spätestens am 30.11.2026. | Ablauf und Frist in der Police bestätigen. Einen passenden neuen Vertrag rechtzeitig verbindlich klären. |
| Dein Versicherungsjahr endet unterjährig | Der vereinbarte Ablauf und die Kündigungsfrist deiner Police. | Persönlichen Termin notieren. Den 30. November nicht ungeprüft übernehmen. |
| Prämienerhöhung aufgrund einer Anpassungsklausel ohne entsprechende Mehrleistung | Nach § 40 VVG ein Monat ab Zugang der Mitteilung; Wirkung frühestens ab der Erhöhung. | Mitteilung, Zugangsdatum und Voraussetzungen prüfen. Den Anlass bei einer Sonderkündigung nennen. |
Für die ordentliche Kündigung liefert deine Police den konkreten Termin. § 11 VVG regelt unter anderem den Rahmen der vereinbarten Kündigungsfrist; für eine Prämienanpassung gelten die Voraussetzungen aus § 40 VVG. Bei unklarer Vertragslage hilft eine individuelle fachliche Einordnung. [7] [3]
Mit deinen Unterlagen weiterarbeiten
- Kostenlose Kfz-Checkliste und Vergleichsblatt ausfüllen
- Versicherung, Wertverlust und laufende Autokosten zusammenrechnen
- Den Kfz-Vergleich mit deinen Anforderungen öffnen
Bei einem Vertrag mit Ablauf zum 31. Dezember und einem Monat Kündigungsfrist muss die Kündigung bis zum 30. November beim Versicherer eingehen. 2026 fällt dieser Tag auf einen Montag. Manche Verträge enden unterjährig; dann gilt ein anderer Termin. Prüfe Ablaufdatum und Frist in deiner Police. [1]
Das Absendedatum allein ist kein Zugangsnachweis. Wähle einen von deinem Versicherer angebotenen und vertraglich zulässigen Weg, speichere die Erklärung und die Eingangsbestätigung. Warte bei einem geplanten Wechsel nicht bis zum letzten Abend. Eine rechtzeitig geklärte Rückfrage zu Vertrag oder Einstufung ist hilfreicher als eine hektische Kündigung kurz vor Ablauf. [6]
Nach einer Prämienerhöhung ohne entsprechende Erweiterung des Versicherungsschutzes sieht Paragraf 40 VVG ein Kündigungsrecht innerhalb eines Monats nach Zugang der Mitteilung vor. Die Kündigung wirkt frühestens zum Zeitpunkt der Erhöhung. [3] Auch eine spätere Mitteilung im Dezember kann deshalb relevant sein. [4]
Eine höhere Rechnung beweist allein noch nicht, dass dieser Fall vorliegt. Geänderte Fahrer, mehr Kilometer oder ein gemeldeter Schaden können eine andere Grundlage haben. Lies die Begründung und gegebenenfalls den Vergleichsbeitrag. Nutze in einer Sonderkündigung den passenden Anlass und sichere das Zugangsdatum der Mitteilung. So kannst du die Frist begründet berechnen.
Welchen Schutz du vergleichst
Die Kfz-Haftpflicht schützt bei versicherten Schäden, die du anderen zufügst. Teilkasko deckt bestimmte Schäden am eigenen Fahrzeug, etwa durch Diebstahl, Glasbruch oder vereinbarte Naturereignisse. Vollkasko umfasst zusätzlich insbesondere selbst verursachte Unfallschäden und Vandalismus im vereinbarten Umfang. Die Bedingungen und Ausschlüsse unterscheiden sich. [2]
| Prüffeld | Was du abgleichst |
|---|---|
| Haftpflicht | Deckungssummen und Begrenzungen je geschädigter Person |
| Teilkasko und Vollkasko | Versicherte Ereignisse, Ausschlüsse und Selbstbeteiligung |
| Tier- und Folgeschäden | Welche Tiere und welche Folgeschäden erfasst sind |
| Entschädigung | Regeln zu Neu- oder Kaufpreis und deren Dauer |
| Werkstattwahl | Freie Wahl oder vertragliche Werkstattbindung |
| Fahrzeugvertrag | Anforderungen aus Leasing oder Finanzierung |
| Zusatzleistungen | Benötigte Hilfe und mögliche doppelte Absicherung |
Vergleichsportale zeigen eine Auswahl und können Provisionen für Abschlüsse erhalten. Ergänze den Vergleich bei Bedarf durch direkte Anbieterangebote und prüfe die Versicherungsbedingungen. [1] Eine Platzierung im Portal beantwortet noch nicht, welches Angebot zu deinen festgelegten Anforderungen passt.
Erstelle zuerst deine Mindestanforderungen. Ein finanziertes oder geleastes Auto kann Vorgaben zum Kaskoschutz haben. Bei einem Elektroauto solltest du außerdem konkret lesen, welche Schäden an Akku, Ladezubehör und bei bestimmten Bedienungsfehlern erfasst sind. Aus dem Namen eines Tarifpakets lässt sich das nicht zuverlässig ableiten. Frage zu unklaren Punkten nach und bewahre die schriftliche Antwort auf.
Ein älteres Fahrzeug braucht nicht automatisch dieselbe Deckung wie ein teurer Neuwagen. Entscheidend ist auch, ob du nach einem größeren Schaden einen Ersatz finanzieren könntest. Ein Wechsel von Vollkasko zu Teilkasko ist eine Änderung des übernommenen Risikos. Bezeichne den kleineren Beitrag deshalb nicht als Ersparnis bei unverändertem Schutz.
Welche Angaben den Beitrag beeinflussen
Zu wichtigen Tarifmerkmalen zählen Fahrzeugtyp, Region, Schadenverlauf, Fahrer, Jahresfahrleistung, Nutzung und Selbstbeteiligung. Rabatte setzen voraus, dass die angegebenen Bedingungen tatsächlich erfüllt sind. [2] Nutze für alle Angebote dieselben realistischen Angaben und korrigiere Änderungen beim Versicherer.
Schätze Kilometer anhand des Tachostands und deiner geplanten Nutzung. Zehn Monate mit 9.000 km ergeben bei ähnlicher Nutzung etwa 10.800 km pro Jahr. Ein künftig längerer Arbeitsweg oder regelmäßige zusätzliche Fahrten gehören in die Prognose. Eine niedrigere Eingabe macht den Tarif im Vergleich zwar billiger, ändert aber deine tatsächlichen Fahrten nicht.
Auch der Fahrerkreis muss zu deinem Alltag passen. Wenn dein Partner oder ein weiterer regelmäßiger Fahrer das Auto nutzt, brauchst du dafür die passende Vereinbarung. Vergleiche zusätzlich die Kosten unterschiedlicher Zahlweisen. Bei identischen Bedingungen kann ein eigener Tarifwechsel beim bisherigen Versicherer ebenfalls einen Vorteil bringen. [1]
Ein Preisvergleich bei gleichem Schutz
| Position | Bisheriger Vertrag | Tarif A | Tarif B |
|---|---|---|---|
| Beitrag im nächsten Versicherungsjahr | 960,00 € | 780,00 € | 690,00 € |
| Teilkasko Selbstbeteiligung | 150,00 € | 150,00 € | 300,00 € |
| Vollkasko Selbstbeteiligung | 500,00 € | 500,00 € | 1.000,00 € |
| Zahlweise in dieser Zeile | Jährlich | Jährlich | Jährlich |
| Beitragsdifferenz zum bisherigen Vertrag | — | 180,00 € | 270,00 € |
| Vergleich bei gleicher Selbstbeteiligung | Ausgangswert | Ja | Nein |
Für die Modellrechnung nehmen wir bei A außerdem gleiche sonstige Leistungen an. Dann beträgt der Beitragsvorteil 960 − 780 = 180 Euro im Jahr oder durchschnittlich 15 Euro pro Monat. Tarif B ist günstiger, verlangt aber höhere Selbstbeteiligungen. Seine Differenz von 270 Euro enthält eine Änderung des Risikos und ist daher kein reiner Preisvorteil.
Angenommen, Tarif A kostet bei monatlicher Zahlung 69 Euro. Zwölf Zahlungen ergeben 828 Euro statt 780 Euro. Gegenüber dem bisherigen Jahresbeitrag bleiben 132 Euro Ersparnis. Die bequemere Zahlung kostet in diesem Beispiel 48 Euro zusätzlich. Für den Vergleich zählt die Summe; für dein Budget zählt außerdem, ob du den Jahresbetrag zum Fälligkeitstag verfügbar hast.
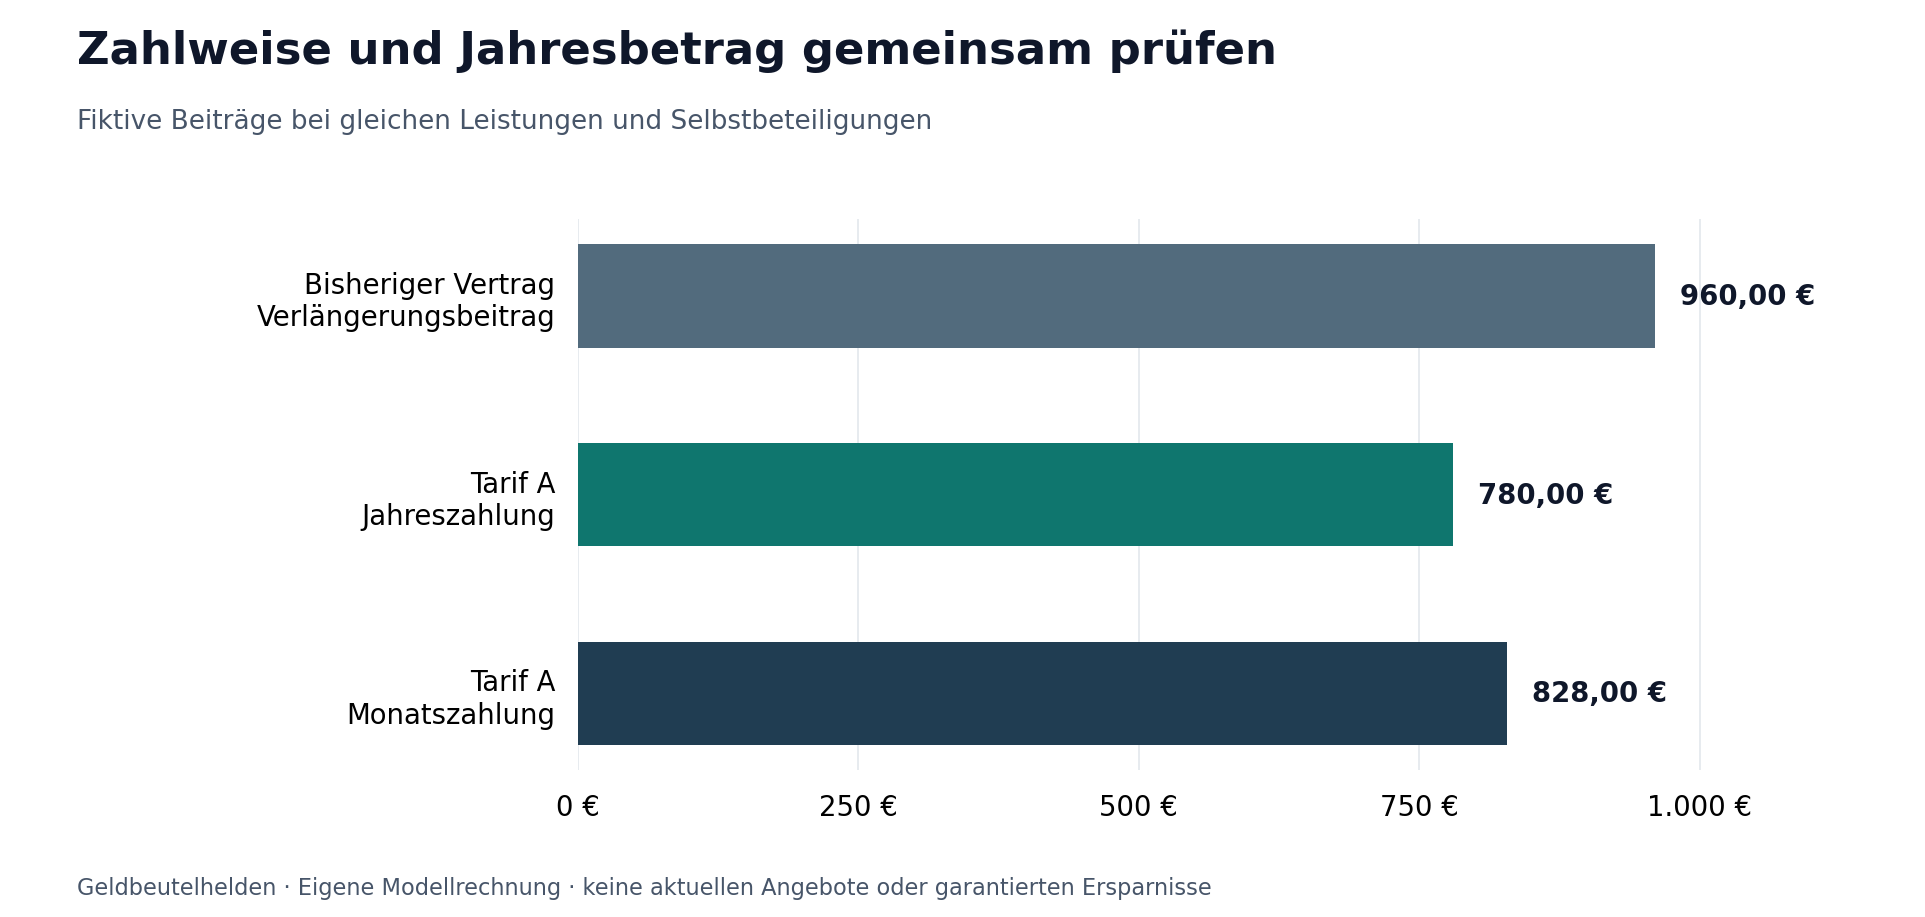
Lege für einen Jahresbeitrag von 780 Euro rechnerisch 65 Euro im Monat zurück. Beginnt die Ansparphase erst kurz vor der Fälligkeit, reichen die ersten wenigen Monatsbeträge dafür nicht aus. Dann brauchst du eine Anfangsreserve oder die für dich tragbare Zahlungsweise. Eine günstige Jahreszahlung sollte nicht dazu führen, dass du den Betrag über einen teuren Dispokredit finanzieren musst.
Was eine höhere Selbstbeteiligung kostet
Vergleichen wir A und B nur als vereinfachtes Vollkasko-Szenario: B spart 90 Euro Beitrag pro Jahr, erhöht die Selbstbeteiligung aber um 500 Euro. Ohne einen entsprechenden Schaden gleichen rund 5,6 Jahre Beitragsvorteil diesen zusätzlichen Eigenanteil aus. Das ist eine Belastungsrechnung, keine Vorhersage deiner Schadenwahrscheinlichkeit.
Tritt innerhalb von drei Jahren genau ein gedeckter Vollkaskoschaden oberhalb von 1.000 Euro ein, spart B im Modell 270 Euro Beiträge, verlangt jedoch 500 Euro mehr Selbstbeteiligung. Unter diesen vereinfachten Bedingungen kostet B insgesamt 230 Euro mehr. Rückstufungen, unterschiedliche Leistungen und weitere Schäden sind dabei nicht berücksichtigt.
Prüfe vor einer höheren Selbstbeteiligung, ob du den vereinbarten Betrag kurzfristig bezahlen kannst. Vergleiche auch Teilkasko und Vollkasko getrennt. Bei mehreren Schäden kann der Eigenanteil mehrfach anfallen. Ein hohes Guthaben im Haushaltsbudget ist eine andere Ausgangslage als ein Konto ohne Reserve.
Schadenfreiheitsklasse und Rabattschutz klären
Eine beim bisherigen Anbieter sichtbare Einstufung kann eine interne Sonderregel enthalten. Rabattschutz nach einem Schaden wird beim Wechsel nicht automatisch übernommen. Lass dir bestätigen, welchen Schadenverlauf und welche Einstufung der alte Versicherer meldet, und hole darauf basierend das neue Angebot ein. [1]
Vergleiche außerdem die Rückstufungstabellen. Ein ähnlicher heutiger Beitrag kann nach einem regulierten Schaden zu unterschiedlichen Beiträgen führen. Das ist besonders relevant, wenn ein Angebot nur mit einer zunächst günstigen Einstufung attraktiv wirkt. Ein noch ungeklärter Wechsel der Klasse gehört als offene Annahme in deine Vergleichsliste.
Telematik mit erreichbarem Bonus berechnen
Telematik-Tarife bewerten Fahrdaten, beispielsweise Tempo, Beschleunigung oder Bremsverhalten. Die beworbenen Rabatte sind häufig Höchstwerte. Prüfe Datennutzung, Bedingungen und mögliche Zusatzkosten. [5] Die maximale Ersparnis ist kein sicherer Rabatt auf deinen gesamten Vertrag.
Ein hypothetisches Beispiel: Nur 400 Euro Beitragsanteil sind bonusfähig, der maximale Bonus beträgt 25 Prozent. Dann sind höchstens 100 Euro möglich. Erreichst du zehn Prozent, sind es 40 Euro. Fallen zusätzlich 24 Euro jährliche Gerätekosten an, bleiben 16 Euro Vorteil. Würdest du die 25 Prozent auf den gesamten Beitrag von 780 Euro rechnen, wäre das Ergebnis in diesem Beispiel falsch.
Den Wechsel verbindlich vorbereiten
- Vergleich mit identischen Daten und dokumentierten Mindestleistungen erstellen.
- Schadenfreiheitsangaben und tatsächlichen Endtermin klären.
- Das passende neue Angebot beantragen und verbindliche Annahme sowie Beginn prüfen.
- Alten Vertrag fristgerecht kündigen und Bestätigung sichern.
- Übergang zwischen Ende und Beginn der Haftpflichtdeckung kontrollieren.
- Die neue Police, Einstufung und erste Beitragsrechnung mit dem Angebot abgleichen.
Die Haftpflichtdeckung darf beim weiter genutzten Fahrzeug nicht unterbrochen werden. [2] Ein gespeicherter Vergleich und eine Versicherungszusage helfen dir, spätere Abweichungen einzugrenzen. Ein noch offener Onlineantrag ist dabei eine andere Situation als ein vom Versicherer angenommener Vertrag.
Häufige Fragen zum Kfz Versicherungswechsel
Muss jeder bis zum 30 November kündigen
Dieser Termin passt zu Verträgen mit Ablauf zum Jahresende und einem Monat Kündigungsfrist. Unterjährige Verträge haben einen anderen Ablauf. Verwende deine Police. [1]
Ist Teilkasko immer günstiger als Vollkasko
Das lässt sich für deinen Vertrag nicht pauschal sagen. Fordere beide Varianten mit passenden Angaben an und prüfe ihre unterschiedlichen Leistungen, Selbstbeteiligungen und Einstufungen.
Kann ich eine Beitragserhöhung auch im Dezember nutzen
Wenn die Voraussetzungen der Sonderkündigung vorliegen, zählt die Monatsfrist nach Zugang der Mitteilung. Der normale Novembertermin schließt dieses Recht nicht aus. [3]
Darf ich Jahreskilometer besonders niedrig ansetzen
Die Angaben müssen zur erwarteten Nutzung passen. Kläre deutliche Änderungen und die vertraglichen Meldepflichten mit deinem Versicherer. Ein unpassender Rabatt kann spätere Nachteile auslösen. [2]
Warum erscheint die neue Schadenfreiheitsklasse schlechter
Der alte Tarif kann interne Vergünstigungen enthalten. Vergleiche den gemeldeten Schadenverlauf mit den Unterlagen und lass dir die neue Einstufung erläutern. [1]
Deine Checkliste für den Herbst 2026
- Ablauf und Kündigungsfrist prüfen.
- Beitrag für das nächste Jahr und bestätigte Einstufung notieren.
- Schutz und Selbstbeteiligung vor dem Preis festlegen.
- Jährliche und monatliche Gesamtsumme vergleichen.
- Neuen Beginn und Annahme vor der Umstellung sichern.
- Police und Rechnung nach dem Wechsel kontrollieren.
Quellen und weiterführende Informationen
Quellenstand ist der 13. Oktober 2026. Beiträge und Rechenfälle sind eigene Modellannahmen. Die Informationslinks enthalten keine Affiliate-Tracking-URLs.
- Verbraucherzentrale: Kfz-Versicherungswechsel und Beitragsvergleich. Geprüft am 19.10.2026.
- Verbraucherzentrale: Schutz und Tarifmerkmale der Kfz-Versicherung. Geprüft am 19.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: VVG Paragraf 40 Kündigung bei Prämienerhöhung. Geprüft am 19.10.2026.
- Verbraucherzentrale: Besondere Kündigung bei Beitragserhöhung. Geprüft am 19.10.2026.
- Verbraucherzentrale: Telematik und die Bewertung von Fahrdaten. Geprüft am 13.10.2026.
- Verbraucherzentrale: Versicherungsverträge kündigen und Fristen prüfen. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: VVG § 11 Verlängerung und Kündigung. Geprüft am 19.10.2026.
- ADAC Autoversicherung: Kfz-Versicherung wechseln – Ratgeber des Versicherers. Geprüft am 19.10.2026.