
Versicherungen sollten zuerst Schäden abdecken, die deine finanzielle Existenz gefährden können. Danach prüfst du, ob die konkreten Leistungen zur Lebenssituation passen und ob vergleichbarer Schutz günstiger erhältlich ist. Eine Beitragsersparnis hilft wenig, wenn eine wichtige Leistung verloren geht. Dieser Artikel bietet einen Ablauf für die Bestandsprüfung und zwei nachvollziehbare Kostenmodelle.
Der Bedarf kann sich durch einen neuen Job, Zusammenzug, Kinder, Immobilienkauf oder veränderte Rücklagen verschieben. Ein jährlicher Blick auf den Bestand und eine zusätzliche Prüfung bei solchen Veränderungen helfen, Lücken und Überschneidungen zu erkennen. Eine allgemeine Liste ersetzt dabei nicht die Bedingungen deiner Policen.
Pflichtschutz und große Risiken zuerst prüfen
Gesetzlich erforderlicher Schutz muss erfüllt bleiben. In Deutschland gehört dazu grundsätzlich die Absicherung im Krankenversicherungssystem; nicht jeder Mensch ist deshalb in der gesetzlichen Krankenversicherung pflichtversichert. Für Mitglieder der GKV kommt die soziale Pflegeversicherung hinzu. Ein Wechsel zwischen Systemen ist eine eigene Entscheidung und kein schneller Sparschritt dieses Artikels. [2]
Bei freiwilligen Policen fragt die Verbraucherzentrale nach Schäden, die finanziell nicht selbst getragen werden können. Eine private Haftpflicht kann beispielsweise hohe berechtigte Ansprüche anderer Menschen abdecken. Wer auf Erwerbseinkommen angewiesen ist, sollte den Verlust der Arbeitskraft prüfen. Die konkrete Absicherung hängt von Voraussetzungen und Vertragsleistungen ab. [1] [3]
Weitere Risiken entstehen aus dem Haushalt. Finanzielle Abhängigkeit von Angehörigen oder ein gemeinsamer Kredit können eine Risikolebensversicherung relevant machen. Bei Hausrat zählt, ob du einen großen Verlust der Einrichtung aus eigenen Mitteln ersetzen könntest. Eigentümer müssen außerdem Gebäuderisiken betrachten. Eine Unfallversicherung ist kein gleichwertiger Ersatz für eine Berufsunfähigkeitsversicherung. [1] [3]
Für überschaubare Schäden kann eine verfügbare Rücklage eine Alternative sein. Entscheidend ist, ob der konkrete Verlust tragbar wäre und ob andere wichtige Leistungen an der Police hängen. Eine Geräteversicherung pauschal zu kündigen wäre deshalb zu einfach. Falls du sie streichst, übernimmst du die bisher versicherten Risiken künftig selbst.
Den Bestand und die Leistungen erfassen
Lege für jede Police Vertrag, Produktinformation, aktuelle Beitragsmitteilung und Nachträge zusammen. Notiere versicherte Personen und Gegenstände, Versicherungssummen, Laufzeit, Selbstbeteiligung und besondere Ausschlüsse. Bei Einkommensschutz gehören auch die versicherte Leistung, die Leistungsdauer und vereinbarte Anpassungsmöglichkeiten dazu.
- Welche finanziellen Folgen soll diese Versicherung abfangen?
- Sind die betroffenen Personen und Risiken tatsächlich eingeschlossen?
- Welche Wartezeiten, Ausschlüsse und Voraussetzungen gelten?
- Wie hoch wäre die eigene Zahlung bei einem konkreten Schaden?
- Welcher Jahresbeitrag entsteht bei der gewählten Zahlungsweise?
Prüfe beim Zusammenzug, ob eine vorhandene Police eine Partnerperson mitversichern kann und welche Bedingungen dafür gelten. Zwei Verträge bedeuten nicht automatisch eine doppelte Entschädigung. Vergleiche die Leistungen, bevor eine vermeintliche Doppelversicherung beendet wird. Eine schriftliche Bestätigung der vorgesehenen Mitversicherung macht die Entscheidung nachvollziehbar.
Eine Beitragstabelle allein beschreibt den Schutz nicht. Zwei Angebote können dieselbe Überschrift tragen und sich bei wichtigen Ausschlüssen unterscheiden. Lege vor der Suche deine benötigten Mindestleistungen fest. So verhinderst du, dass ein attraktiver Preis die spätere Auswahl der Anforderungen bestimmt.
Beiträge nur auf gleicher Grundlage vergleichen
Nutze für jede Anfrage dieselben Angaben zu Personen, Risiken und Nutzung. Vergleiche Versicherungssummen, Selbstbeteiligung, Leistungsumfang, Laufzeit und Zahlungsweise. Ein Portal liefert eine Auswahl seiner berücksichtigten Angebote; es beweist keine vollständige Marktübersicht. Halte Preis, Datum und zugrunde liegende Bedingungen zusammen fest.
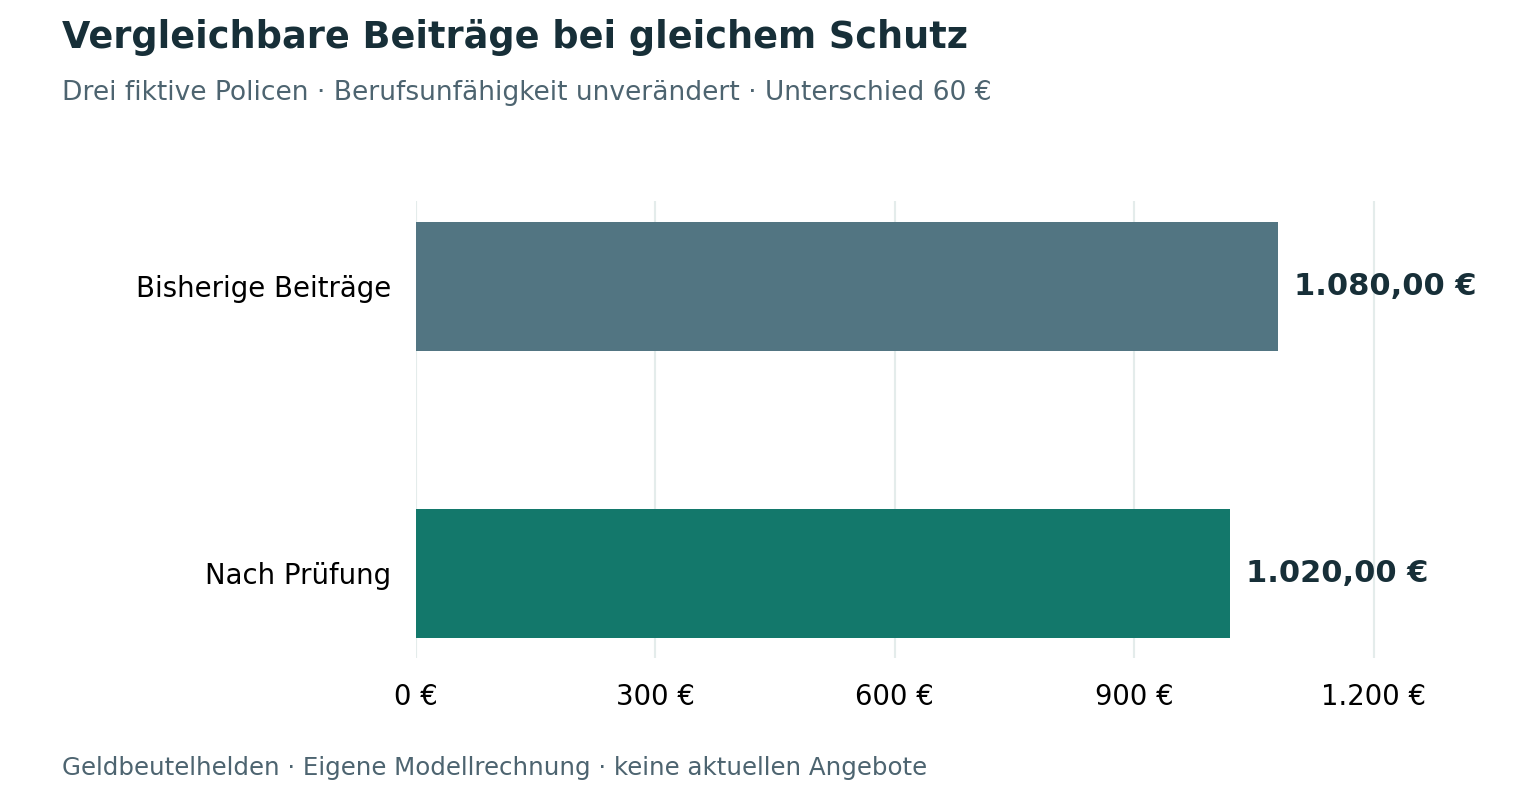
Das folgende Beispiel ist fiktiv und betrifft einen Haushalt mit drei bereits als passend bewerteten Policen. Für Haftpflicht und Hausrat werden identische Modellleistungen und Selbstbeteiligungen angenommen. Der bestehende Berufsunfähigkeitsschutz wird nach Prüfung unverändert fortgeführt. Alle Jahresbeiträge enthalten die Modellzahlungen vollständig; Wechselkosten werden mit null angesetzt.
| Versicherung | Bisher pro Jahr | Nach Prüfung |
|---|---|---|
| Private Haftpflicht | 120,00 € | 96,00 € |
| Hausrat | 240,00 € | 204,00 € |
| Berufsunfähigkeit unverändert | 720,00 € | 720,00 € |
| Gesamt | 1.080,00 € | 1.020,00 € |
Die Haftpflicht wird im Modell 24 Euro, die Hausratversicherung 36 Euro günstiger. Zusammen sind das 60 Euro jährlich oder durchschnittlich fünf Euro monatlich. Die Ersparnis ist relativ klein, weil der Einkommensschutz unverändert bleibt. Das kann eine sachgerechte Entscheidung sein; eine Prüfung muss nicht bei jeder Police zu einem Wechsel führen.
Angenommen, zusätzlich wird eine Gerätepolice für 108 Euro jährlich beendet, weil ihr konkretes Risiko aus Rücklagen tragbar ist. Dann sinken die Zahlungen weiter, aber der Schutz ändert sich. Die 108 Euro gehören deshalb in eine getrennte Entscheidung. Sie dürfen nicht als Preisvorteil bei identischem Versicherungsschutz dargestellt werden.
Die Selbstbeteiligung als eigenes Risiko rechnen
Eine Selbstbeteiligung ist der Teil eines gedeckten Schadens, den du nach den Vertragsregeln selbst zahlst. Mit höherer Selbstbeteiligung kann ein Beitrag sinken. Entscheidend ist, ob du die eigene Zahlung jederzeit tragen könntest und ob der geänderte Vertrag ansonsten passt. Prüfe außerdem, ob die Beteiligung je Schaden, je Jahr oder für besondere Leistungen gilt.
Ein fiktiver Tarif kostet mit null Euro Selbstbeteiligung 25 Euro mehr pro Jahr als ein sonst identischer Tarif mit 150 Euro Selbstbeteiligung je Schaden. Bei genau einem gedeckten Schaden von 300 Euro im selben Jahr zahlst du in der zweiten Variante 150 Euro selbst. Nach den gesparten 25 Euro Beitrag bleiben in diesem Fall 125 Euro zusätzliche Belastung.
Ohne Schaden sparst du in diesem vereinfachten Einzeljahr 25 Euro. Bei mehreren Schäden kann die eigene Belastung höher werden. Die Rechnung sagt nichts über deine Schadenswahrscheinlichkeit aus. Ein höherer Selbstbehalt ist daher eine Änderung der Risikoverteilung und kein sicherer jährlicher Gewinn. Plane die mögliche Zahlung in den verfügbaren Rücklagen ein.
Arbeitskraft und Gesundheitsangaben sorgfältig behandeln
Beim Berufsunfähigkeitsschutz zählen versicherte Rente, Laufzeit und die konkreten Leistungsvoraussetzungen. Die gesetzliche Erwerbsminderungsrente und eine private Berufsunfähigkeitsleistung sind nicht dasselbe. Prüfe, welche laufenden Ausgaben im Fall eines längeren Einkommensausfalls gedeckt werden müssten und welche anderen verlässlichen Einnahmen vorhanden wären. [3] [7]
Ein neuer Versicherer kann einen Antrag ablehnen, einen Zuschlag verlangen oder Risiken ausschließen. Das günstigere Werbebeispiel ist deshalb noch kein verbindlich erhältlicher Anschlussvertrag. Eine sorgfältige Prüfung des neuen Vertrags und seiner Annahme sollte abgeschlossen sein, bevor bestehender wichtiger Schutz endet. Dazu gehören tatsächlicher Versicherungsbeginn und mögliche zeitliche Lücken. [3] [7]
Beantworte die konkret gestellten Gesundheits- und Risikofragen vollständig und wahrheitsgemäß. § 19 VVG knüpft an bekannte gefahrerhebliche Umstände an, nach denen der Versicherer in Textform gefragt hat. Nutze bei Bedarf die eigenen medizinischen Unterlagen, statt Zeiträume zu schätzen. Falsche oder unvollständige Angaben können je nach Voraussetzungen Rücktritt, Kündigung oder Vertragsänderung auslösen. [4]
Bei Vorerkrankungen kann eine fachlich begleitete Risikovoranfrage sinnvoll sein. Sie dient der Einschätzung möglicher Annahmebedingungen und ist keine Deckungszusage. Für einen solchen Fall zählt die Qualität der Vertragsprüfung stärker als ein einfacher Beitragsvergleich. Eine vorhandene Unfallpolice oder eine kleine Sparrate ersetzt fehlenden Einkommensschutz nicht automatisch. [3] [7]
Kündigungen nach den konkreten Bedingungen planen
Das Versicherungsjahr muss nicht am 31. Dezember enden. Prüfe Ablauf und Kündigungsfrist der konkreten Police sowie den erforderlichen Zugang beim Versicherer. Die allgemeinen Regeln des VVG sind durch besondere Vertragsarten und gesetzliche Vorschriften ergänzt. Die Kündigungsregeln gewöhnlicher Abos lassen sich nicht pauschal auf Versicherungen übertragen. [4] [5]
Eine Beitragserhöhung ohne entsprechenden Mehrschutz kann ein Sonderkündigungsrecht auslösen. Anlass, Sparte und Frist sind jedoch entscheidend; nicht jede Dynamik oder jede höhere Zahlung erlaubt denselben Ausstieg. Die Mitteilung und die Vertragsbedingungen müssen zusammen gelesen werden. Für den Kfz-Wechsel findest du einen eigenen ausführlichen Artikel mit den passenden Terminen und Leistungen. [6]
Bei Lebens- und Rentenversicherungen können Kündigung, Rückkaufswert und spätere Wiederbeschaffung des Schutzes weitreichende Folgen haben. Auch die Krankenversicherung verlangt eine eigene Prüfung. Behandle solche Verträge getrennt, statt sie in einer schnellen Kündigungsrunde zu streichen. Dokumentiere für jeden tatsächlich geplanten Wechsel Annahme, Beginn, Ende und mögliche Überschneidung.
Checkliste für deine jährliche Versicherungsprüfung
- Lebenssituation und finanziell nicht tragbare Schäden zuerst festhalten.
- Pflichtschutz und wichtige Leistungen auf mögliche Lücken prüfen.
- Aktuelle Police, Nachträge und Jahresbeiträge zusammentragen.
- Angebote bei gleichen Risiken, Leistungen und Selbstbeteiligungen vergleichen.
- Preisvorteile und Änderungen des Schutzes getrennt dokumentieren.
- Neuen wichtigen Schutz verbindlich prüfen, bevor alter Schutz endet.
- Kündigungszugang, Vertragsende und Zahlungsplan sichern.
Häufige Fragen zum Versicherungsbedarf
Welche Versicherung kann ich sofort streichen
Das lässt sich ohne Lebenssituation und Bedingungen nicht seriös festlegen. Prüfe den möglichen Verlust, deine Rücklagen, gesetzliche oder vertragliche Pflichten und die Leistungen der Police. Ein gestrichener Vertrag verlagert das Risiko zu dir.
Ist der günstigste Beitrag die beste Wahl
Der Beitrag ist ein Teil der Entscheidung. Versicherungssummen, Ausschlüsse, Selbstbeteiligung und Leistungsvoraussetzungen müssen zum Bedarf passen. Vergleiche zunächst passenden Schutz und anschließend dessen Preis.
Kann ich alle Versicherungen monatlich kündigen
Es gibt keine allgemeine solche Regel. Vertragsart, Versicherungsjahr und tatsächliche Frist bestimmen die ordentliche Kündigung. Besondere Kündigungsrechte haben eigene Voraussetzungen. [4] [5]
Zählen gekündigte Policen als Ersparnis bei gleichem Schutz
Nein. Niedrigere Zahlungen können für dein Budget sinnvoll sein, gehen dann aber mit eigener Risikotragung einher. Im Beispiel sind nur die 60 Euro aus vergleichbaren Beiträgen ein Preisvorteil bei identischem Modellschutz.
Quellen und Prüfstand
Die Informationsquellen wurden am 13. Oktober 2026 geprüft. Die Geldbeträge und Diagramme sind eigene, fiktive Modellrechnungen. Sie zeigen keine aktuellen Marktangebote und keine zugesagte Ersparnis.
- Verbraucherzentrale: Welche Versicherung brauche ich?. Geprüft am 13.10.2026.
- Bundesministerium für Gesundheit: Gesetzliche Krankenversicherung (GKV). Geprüft am 13.10.2026.
- Verbraucherzentrale: Berufsunfähigkeit: Wie Sie sich gegen Verlust des Einkommens absichern. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz: Versicherungsvertragsgesetz – insbesondere §§ 11 und 19. Geprüft am 13.10.2026.
- Verbraucherzentrale: Versicherungsvertrag kündigen: Wann das klappt und wie Sie vorgehen. Geprüft am 13.10.2026.
- Verbraucherzentrale: Versicherung wegen Beitragserhöhung, Verkauf oder Umzug kündigen – so geht's. Geprüft am 13.10.2026.
- Bund der Versicherten e. V.: Infoblatt Erwerbs- und Berufsunfähigkeitsversicherung. Geprüft am 13.10.2026.