
Photovoltaik kann den Strombezug aus dem Netz senken und zusätzliche Einspeiseerlöse bringen. Für eine belastbare Entscheidung brauchst du beide Größen, sämtliche Anfangskosten und die laufenden Mehrkosten. Die selbst verbrauchte Kilowattstunde spart eine Zahlung; die eingespeiste Kilowattstunde kann einen Geldeingang auslösen. Beide Wirkungen sind wertvoll, dürfen aber nicht als derselbe Erlös doppelt gezählt werden.
Angebot und tatsächlichen Strombedarf zusammen betrachten
Erfasse Module, Wechselrichter, Montage, elektrische Arbeiten, Zählerschrank, Anmeldung und weitere nötige Anfangskosten aus einem vollständigen Angebot. Dachzustand, Statik, Ausrichtung und Verschattung bestimmen, welche Anlage technisch sinnvoll ist. Eine spätere Dachsanierung oder ein zusätzlicher Speicher braucht ein eigenes Budget. Ein günstiger Preis je Kilowatt Leistung beschreibt diese Folgekosten nicht vollständig.
Vergleiche eine standortbezogene Ertragsberechnung mit deinem zeitlichen Strombedarf. Eigenverbrauchsanteil ist der selbst genutzte Anteil der PV-Erzeugung. Autarkiegrad ist dagegen der durch PV gedeckte Anteil deines gesamten Stromverbrauchs. Aus einer Jahresstromrechnung allein folgt noch nicht, wie viel Solarstrom tatsächlich zeitgleich gebraucht werden kann. Größere Verbraucher und ihre Betriebszeiten sind dafür relevant.
Den Tarif nach Inbetriebnahme und Anlagenart prüfen
Die Bundesnetzagentur nennt für eine neue Dachanlage bis zehn Kilowatt mit Teileinspeisung und Inbetriebnahme vom 1. August bis 31. Dezember 2026 eine feste Einspeisevergütung von 7,70 Cent je Kilowattstunde. Das entspricht 0,077 Euro. Dieser Wert ist nicht der anzulegende Wert einer Marktprämie und nicht der Volleinspeisetarif. Für spätere neue Inbetriebnahmen muss die dann geltende Regelung erneut geprüft werden. [1]
Die gesetzliche Förderdauer ist grundsätzlich auf zwanzig Jahre angelegt. Bei gesetzlich festgelegtem anzulegendem Wert wird der Zeitraum bis zum entsprechenden Kalenderjahresende verlängert. Für die beschriebene Inbetriebnahme 2026 ist damit regelmäßig das Inbetriebnahmejahr plus zwanzig volle Kalenderjahre gemeint. Das garantiert keine jährliche Strommenge und beseitigt gesetzliche Nullvergütungszeiten nicht. [2]
Negative Preise und technische Begrenzungen einbeziehen
Für bestimmte neue Anlagen reduziert § 51 EEG die Vergütung in Zeiträumen negativer Spotmarktpreise auf null. Bei einer Anlage unter 100 Kilowatt gilt die entsprechende Ausnahme bis zum Ablauf des Kalenderjahrs, in dem ein intelligentes Messsystem eingebaut wird. Für unsere 8-kWp-Neuanlage mit Einbau 2026 beginnt diese Nullvergütungswirkung daher regulär erst 2027. Alte Bestandsanlagen und weitere Ausnahmen benötigen ihre eigene Prüfung. [3]
Die gesetzliche Verlängerung nach § 51a EEG kann später einen Ausgleich über zusätzliche Förderzeit bewirken. Sie ist keine sofortige Auszahlung für den aktuellen Jahresausfall. Unser Budgetmodell setzt dafür keinen gegenwärtigen Geldbetrag an. Eine vollständige langfristige Rechnung müsste spätere Zeitpunkte und Erträge zusätzlich bewerten. [4]
Auch die technische Übergangsregel ist wichtig. Bei der beschriebenen Neuanlage muss die maximale Netzeinspeiseleistung vor intelligenter Messung, Steuerung und erfolgreichem Ansteuerbarkeitstest auf 60 Prozent begrenzt werden. Bei 8 Kilowatt sind das 4,8 Kilowatt am Netzanschlusspunkt. Daraus folgt keine pauschale Kürzung der Jahresenergie um 40 Prozent. Leistung inKilowatt und Energiemenge inKilowattstunden sind unterschiedliche Größen. [5]
Netzanschluss und Marktstammdatenregister sind getrennte Schritte. Kläre technische Anforderungen frühzeitig mit Fachbetrieb und Netzbetreiber. Die neue Anlage muss grundsätzlich innerhalb eines Monats nach Inbetriebnahme im Register erfasst werden. Die Registrierung ersetzt den normalen Netzanschlussprozess der Dachanlage nicht. [6] [7]
Ein vollständiges Modelljahr getrennt vom Startjahr rechnen
Wir nehmen eine 8-kWp-Anlage ohne Speicher für insgesamt 12.000 Euro einschließlich aller angenommenen Anfangskosten an. Sie geht im genannten Tarifzeitraum 2026 in Betrieb und wird ohne Darlehen bezahlt. Einkommensteuerbefreiung für die passende Anlage und die Kleinunternehmerbefreiung für den laufenden Umsatz werden im Beispiel als tatsächlich anwendbar vorausgesetzt. Die Modellwerte sind kein Angebot und keine steuerliche Freigabe.
Betrachtet wird ein späteres volles Betriebsjahr nach Ablauf des iMSys-Einbaujahrs mit vollständig eingerichteter Mess- und Steuertechnik. Die Jahreserzeugung von 8.000 Kilowattstunden ist bereits nach allen angenommenen Anlagen- und Abregelverlusten angesetzt. Das ist keine Dachprognose und nicht der Ertrag der verbleibenden Monate 2026. Davon werden 30 Prozent, also 2.400 Kilowattstunden, direkt für vorhandenen Verbrauch genutzt.
Der vermiedene variable Bezugspreis beträgt angenommene 32 Cent je Kilowattstunde. Der Grundpreis bleibt im Modell bestehen. Von 5.600 Kilowattstunden Export werden 600 Kilowattstunden frei als unvergütete Sensitivitätsmenge angesetzt. Es bleiben 5.000 vergütete Kilowattstunden. Die 600 Kilowattstunden sind keine Vorhersage negativer Preisstunden; dafür wären zeitlich aufgelöste tatsächliche Einspeise- und Preisdaten nötig.
Zusätzlich werden 150 Euro Wartungs- und Versicherungsausgaben sowie 100 Euro ausdrücklich angenommene Mehrkosten für Messung und Steuerung gegenüber dem bisherigen Haushalt bezahlt. Diese 100 Euro sind eine fiktive Vertragsdifferenz und keine aus gesetzlichen Preisobergrenzen abgeleitete allgemeine Mehrkostenpauschale. Ersetze sie durch den tatsächlichen Unterschied zum bestehenden Vertrag und zähle bisherige Messkosten nicht nochmals. [8]
| Position | Berechnung | Jahresbetrag |
|---|---|---|
| Vermiedener variabler Netzbezug | 2.400 kWh mal 0,32 Euro | 768,00 € |
| Vergütete Einspeisung | 5.000 kWh mal 0,077 Euro | 385,00 € |
| Wartung und Versicherung | Angenommene zusätzliche Ausgaben | −150,00 € |
| Messung und Steuerung | Angenommene Vertragsmehrkosten | −100,00 € |
| Budgetvorteil vor Finanzierung und größeren Erneuerungen | 768 plus 385 minus 250 | 903,00 € |
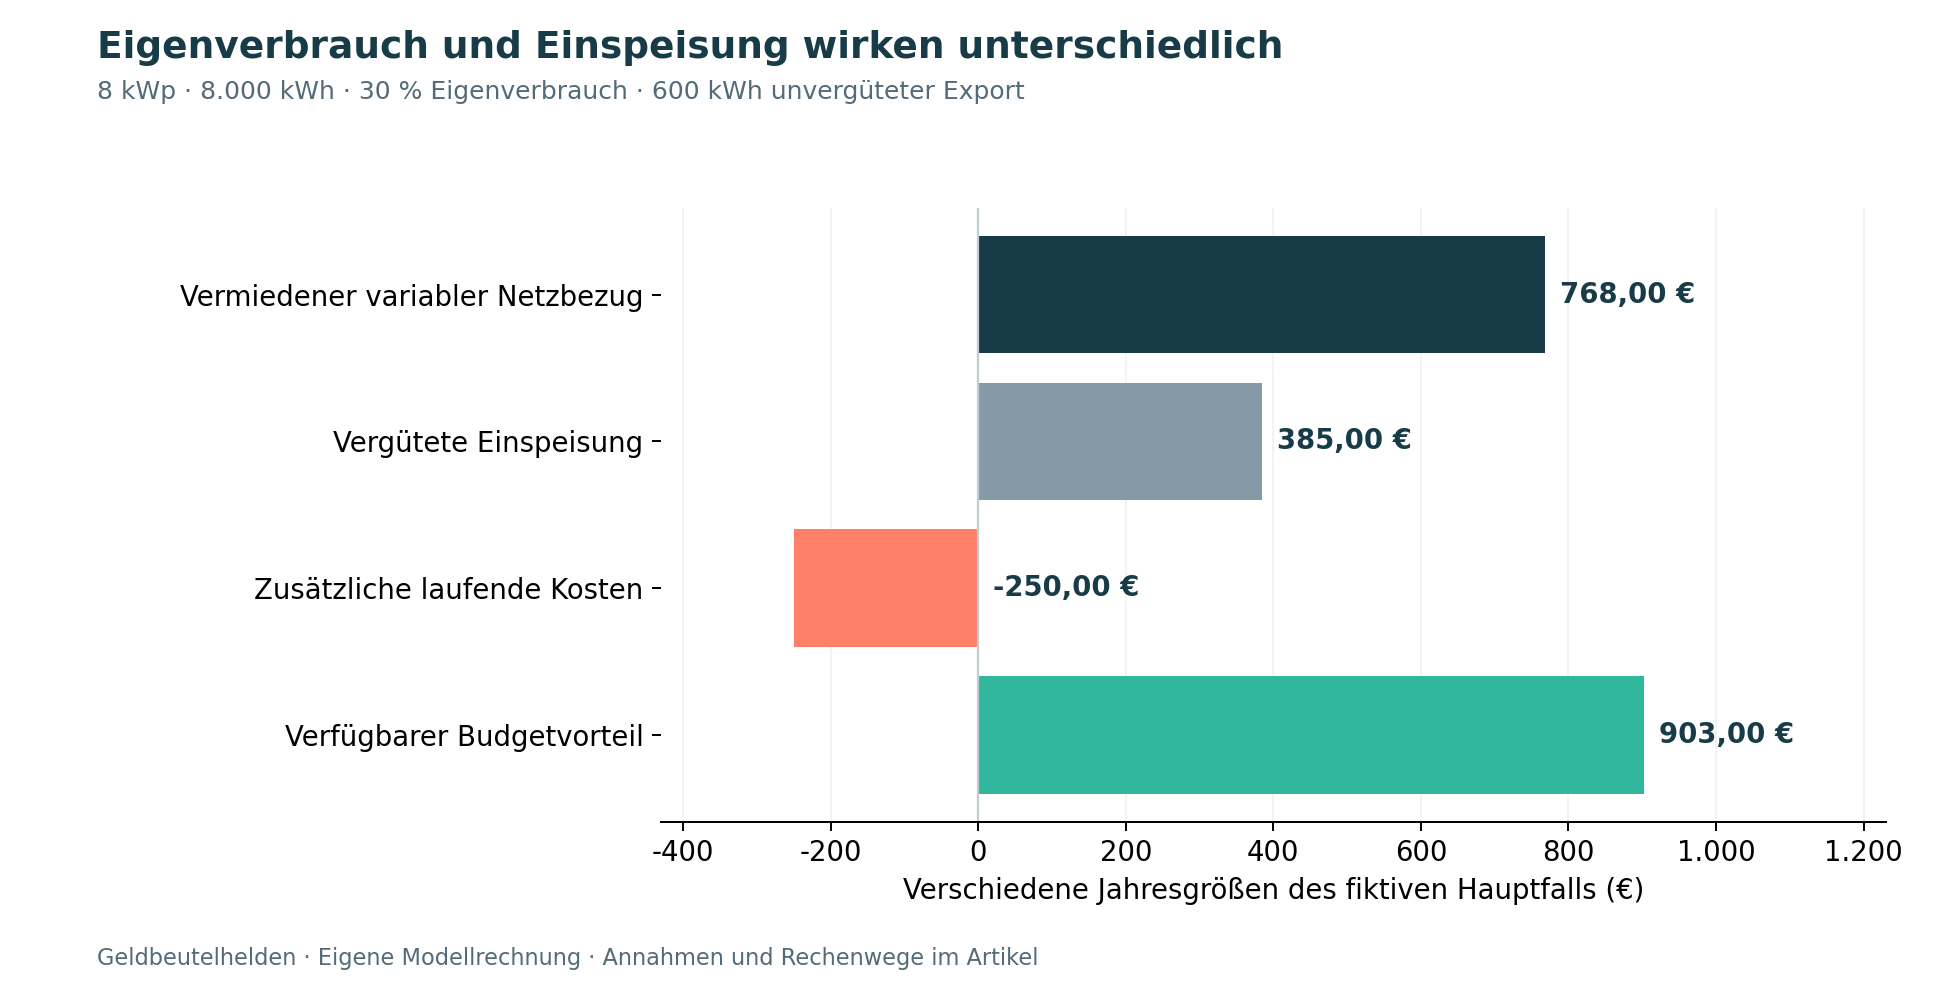
Nur 385 Euro sind im Hauptfall Einspeiseerlös. Die 768 Euro sind ersparte Strombezugsausgaben und kein zweiter Verkauf desselben Stroms. Nach den 250 Euro laufenden Mehrkosten verbessert sich das Jahresbudget unter diesen Voraussetzungen um 903 Euro. Ein Wechselrichterersatz, außerordentliche Reparaturen und zusätzliche Rücklagenbindung sind in dieser Jahressumme nicht enthalten.
Eigenverbrauch und einfache Rückflussrechnung vorsichtig vergleichen
Ohne die frei gesetzten 600 unvergüteten Exportkilowattstunden wären im selben 30-Prozent-Fall 5600 Kilowattstunden vergütet. Der Einspeiseerlös läge bei 431,20 Euro und der Budgetvorteil bei 949,20 Euro. Die Differenz von 46,20 Euro zeigt nur die Wirkung dieser einen Mengenannahme. Sie ist kein allgemeiner jährlicher Verlustwert für alle Anlagen.
Eine zweite Variante verschiebt 1200 zuvor vergütet exportierte Kilowattstunden in bereits vorhandene zeitgleiche Lasten. Der direkte Eigenverbrauch steigt damit auf 45 Prozent. Die unvergüteten 600 Exportkilowattstunden bleiben im Modell gleich. Ohne zusätzliche Speicher- oder Gerätekosten ergeben sich 1152 Euro ersparter Bezug, 292,60 Euro Einspeiseerlös und nach 250 Euro Kosten 1194,60 Euro Budgetvorteil. Die technische Realisierbarkeit muss das tatsächliche Lastprofil belegen.
Die einfache Division 12.000 durch 903 ergibt rund 13,29 Jahre. Beim zweiten Fall wären es rund 10,05 Jahre. Diese statische Rückflussrechnung hält alle Modelljahre unverändert und berücksichtigt weder Abzinsung noch Startteiljahr, Alterung, größere Ersatzinvestitionen oder die Alternative für das gebundene Geld. Sie ist keine Rendite und keine zugesagte Amortisationszeit. Für eine Investitionsentscheidung ergänze eine realistische mehrjährige Zahlungsrechnung.
Steuererleichterungen und Förderkredit richtig zuordnen
Für geeignete Gebäudesolaranlagen enthält § 3 Nummer 72 EStG eine Einkommensteuerbefreiung. Die aktuelle Grenze beträgt höchstens 30 kWp je Wohn- oder Gewerbeeinheit und insgesamt 100 kWp je Steuerpflichtigem oder Mitunternehmerschaft. Die 100 kWp sind eine Freigrenze. Die vereinheitlichte Einheitenregel gilt erstmals für Anlagen, die nach dem 31. Dezember 2024 angeschafft, in Betrieb genommen oder erweitert werden; ältere unveränderte Anlagen sind gesondert zu prüfen. [9] [10]
Der Umsatzsteuersatz von null Prozent betrifft geeignete Lieferungen und Installationen nach § 12 Absatz 3 UStG. Er macht nicht sämtliche späteren Leistungen, Wartung oder laufenden Stromumsätze automatisch steuerfrei. Der Umsatzsteuerstatus des Betreibers, insbesondere eine passende Kleinunternehmerbefreiung, ist eine getrennte Frage. Prüfe deshalb sowohl die Anschaffungsrechnung als auch die spätere Abrechnung. [11] [12]
KfW 270 ist ein rückzahlbarer Förderkredit für geeignete Vorhaben und kein Zuschuss. Privatpersonen müssen nach der Produktregel einen Teil des erzeugten Stroms einspeisen oder verkaufen. Der Antrag läuft über einen Finanzierungspartner und muss vor Vorhabensbeginn erfolgen; die aktuelle KfW-Hilfe nennt dabei bereits den rechtlich bindenden Kaufvertrag. Ziehe einen Kredit nicht als geschenkte Förderung vom Kaufpreis ab. Zinsen und Rückzahlung gehören in die zusätzliche Finanzierungsrechnung. [13]
Checkliste vor einer Photovoltaikbestellung
- Dachprüfung und sämtliche Anfangskosten aus dem vollständigen Angebot erfassen.
- Ertrag und vorhandenen zeitlichen Strombedarf gemeinsam prüfen.
- Tarif nach tatsächlicher Inbetriebnahme und Anlagenart bestimmen.
- Technische Anforderungen Registrierung und Messkosten klären.
- Eigenverbrauch Export und unvergütete Mengen getrennt rechnen.
- Steuerstatus und mögliche Förderung vor einem bindenden Auftrag prüfen.
Häufige Fragen zur Photovoltaikrechnung
Sind 30 Prozent Eigenverbrauch zugleich 30 Prozent Autarkie
Der Eigenverbrauchsanteil bezieht sich auf die PV-Erzeugung. Der Autarkiegrad bezieht sich auf den gesamten Strombedarf. Ohne beide Energiemengen lässt sich die eine Größe nicht aus der anderen ableiten.
Gilt der verwendete Tarif auch für eine neue Anlage 2027
Der Quellenstand benennt den Zeitraum 1. August bis 31. Dezember 2026. Für eine spätere neue Inbetriebnahme muss die dann geltende Förderung geprüft werden. Das Modell betrachtet eine bereits 2026 in Betrieb genommene Anlage. [1]
Ist ein Förderkredit zusätzliche Einnahme ohne Rückzahlung
Der Kredit finanziert die Investition und muss nach seinen Bedingungen zurückgezahlt werden. Er wird nicht gleichzeitig als Zuschuss und als zusätzliche Einnahme des Betriebsjahrs gezählt. [13]
Quellen und Prüfstand
Die Quellen wurden am 14. Oktober 2026 geprüft. Das Modell einer privaten 8-kWp-Dachanlage ohne Speicher ist fiktiv. Der verlinkte Tarif gilt für die bezeichnete Teileinspeisung und Inbetriebnahme vom 1. August bis 31. Dezember 2026. Das spätere volle Betriebsjahr ist keine Preis- oder Ertragsprognose. Anlagenbedingungen, technische Anforderungen, tatsächliche Mehrkosten und Steuerstatus müssen anhand des konkreten Angebots geprüft werden. Förderkredit und Zuschuss sind getrennte Größen.
- Bundesnetzagentur: EEG-Förderung und Fördersätze für Solaranlagen. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EEG § 25 Beginn und Dauer des Anspruchs. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EEG § 51 Verringerung des Zahlungsanspruchs bei negativen Preisen. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EEG § 51a Verlängerung des Vergütungszeitraums. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EEG § 9 Technische Vorgaben. Geprüft am 14.10.2026.
- Bundesnetzagentur: Netzanschluss von Erneuerbare-Energien-Anlagen. Geprüft am 14.10.2026.
- Bundesnetzagentur Marktstammdatenregister: Registrierung und Fristen. Geprüft am 14.10.2026.
- Bundesnetzagentur: Messeinrichtungen und intelligente Messsysteme. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 3 Nummer 72 Steuerfreie Einnahmen. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG § 52 Absatz 6 Übergangsvorschrift. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: UStG § 12 Absatz 3 Nullsteuersatz. Geprüft am 14.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: UStG § 19 Besteuerung der Kleinunternehmer. Geprüft am 14.10.2026.
- KfW: Erneuerbare Energien Standard 270. Geprüft am 14.10.2026.