
Die Rechnung für eine Reparatur oder regelmäßige Wohnungsreinigung kann auch nach der Zahlung noch steuerlich relevant sein. § 35a EStG ermöglicht für bestimmte Arbeiten im Haushalt eine direkte Einkommensteuerermäßigung. Entscheidend sind die Leistungsart, begünstigte Kosten und passende Nachweise. Einfach 20 Prozent der kompletten Rechnung als sichere Erstattung einzuplanen, führt häufig zu einer zu hohen Erwartung. [1]
Steuerermäßigung und Kostenabzug unterscheiden
Der Bonus mindert bei erfüllten Voraussetzungen die tarifliche Einkommensteuer nach vorgehenden sonstigen Steuerermäßigungen. Er senkt nicht bloß das zu versteuernde Einkommen. Deshalb wird der begünstigte Betrag mit 20 Prozent gerechnet und nicht zusätzlich mit deinem persönlichen Grenzsteuersatz multipliziert. Die tatsächliche Wirkung hängt außerdem davon ab, wie viel Einkommensteuer noch ermäßigt werden kann. [1]
Drei getrennte Jahresgrenzen beachten
| Kategorie | Anteil | Höchstens |
|---|---|---|
| Angemeldeter Minijob im Privathaushalt | 20 % | 510,00 € |
| Andere haushaltsnahe Beschäftigung und Dienstleistungen | 20 % | 4.000,00 € |
| Handwerker für Renovierung Erhaltung Modernisierung | 20 % | 1.200,00 € |
Für den maximalen Handwerkerbonus sind damit 6.000 Euro begünstigte Kosten erforderlich; bei haushaltsnahen Dienstleistungen sind es 20.000 Euro. Diese Grenzen gelten jährlich, nicht für jede Rechnung neu. Eine Leistung darf nicht mehrfach auf verschiedene Kategorien verteilt werden, nur um Höchstbeträge zu vervielfachen. Ein gemeinsamer Haushalt verdoppelt die Grenzen nicht automatisch durch zwei Personen. [1]
Arbeitskosten von Material trennen
Bei Handwerksbetrieben und Dienstleistungsunternehmen zählen grundsätzlich Arbeitskosten, Fahrtkosten und Maschinenkosten einschließlich der darauf entfallenden Umsatzsteuer. Material und gelieferte Waren gehören nicht dazu. Lasse die begünstigten Anteile deshalb in der Rechnung nachvollziehbar ausweisen. Die eigene Arbeitszeit beim Selbermachen hat keinen ansetzbaren Rechnungswert. Auch ein selbst gekaufter Farbeimer wird dadurch nicht zu steuerlich begünstigtem Arbeitslohn. [2] [6]
Typische haushaltsnahe Dienstleistungen sind Wohnungsreinigung oder laufende Gartenpflege. Handwerkerleistungen betreffen etwa geeignete Reparaturen, Wartung und Renovierung. Der Haushalt muss in der EU oder im Europäischen Wirtschaftsraum liegen. Für Arbeiten im Rahmen eines Neubaus bis zur Fertigstellung des Haushalts gelten Ausschlüsse. Prüfe deshalb die konkrete Tätigkeit statt nur die Berufsbezeichnung des Unternehmens. [2]
Ein vollständiges Beispiel mit zwei Leistungsarten
Unser fiktiver bestehender, selbstgenutzter Haushalt lässt eine geeignete Reparatur ausführen und beauftragt unabhängig davon eine Wohnungsreinigung. Die Handwerkerrechnung enthält 3.000 Euro netto Arbeitskosten, Fahrtkosten und Maschinenkosten sowie 2.000 Euro netto Material. Im Modell fallen jeweils 19 Prozent Umsatzsteuer an. Die Reinigung kostet 2.400 Euro brutto ohne Materialanteil. Alle Beträge werden im selben Jahr auf die jeweiligen Unternehmerkonten gezahlt.
| Posten | Brutto | Ermäßigung |
|---|---|---|
| Handwerker Arbeitskosten Fahrtkosten und Maschinenkosten | 3.570,00 € | 714,00 € |
| Handwerkermaterial | 2.380,00 € | 0,00 € |
| Getrennte haushaltsnahe Reinigung | 2.400,00 € | 480,00 € |
| Gesamte Zahlung und mögliche Entlastung | 8.350,00 € | 1.194,00 € |
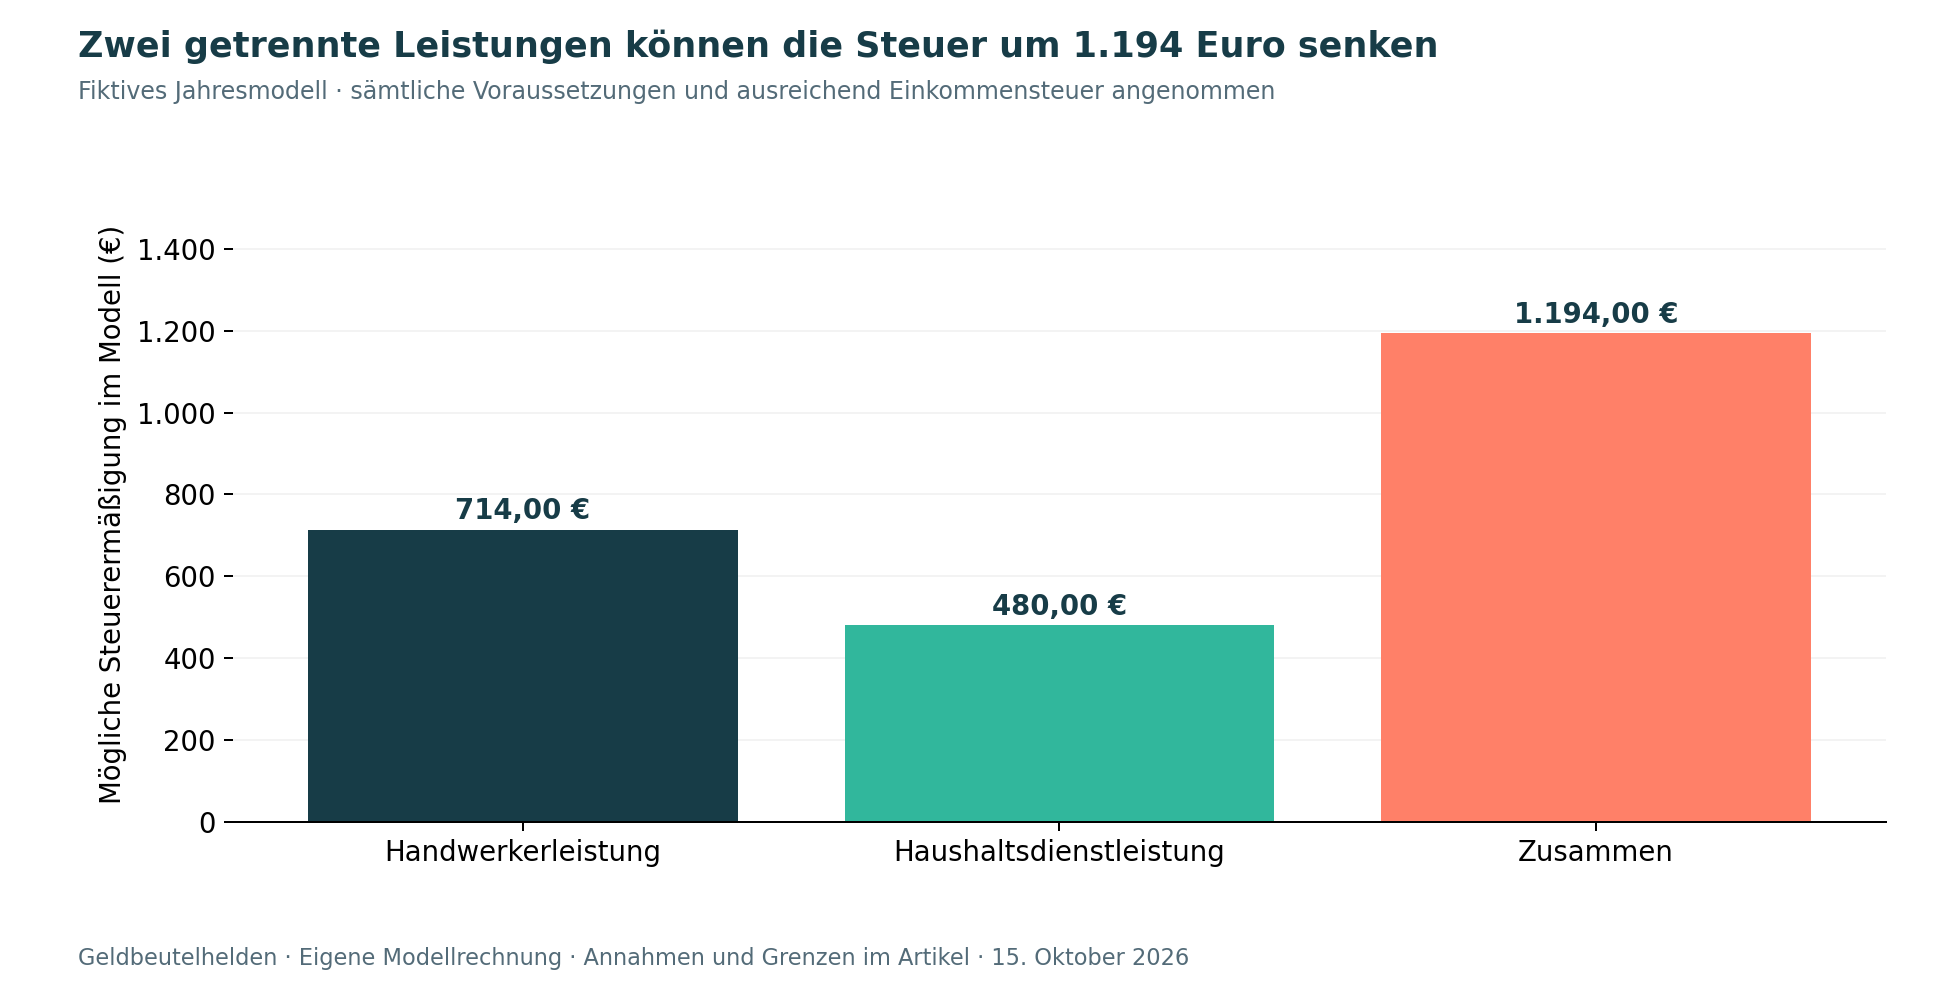
Die Handwerkerrechnung beträgt 5.950 Euro. Davon sind nur 3.570 Euro begünstigt: 20 Prozent ergeben 714 Euro. Die getrennte Reinigung bringt rechnerisch 480 Euro aus 20 Prozent von 2.400 Euro. Zusammen sind das 1.194 Euro. Bei voller steuerlicher Nutzbarkeit bleiben von den 8.350 Euro Ausgaben wirtschaftlich 7.156 Euro selbst zu tragen. Die Rechnung ist ein Modell und kein Angebot für echte Arbeiten.
Unterstellt sind freie Jahresgrenzen, keine Erstattungen, keine öffentliche Förderung und keine anderweitige steuerliche Berücksichtigung. Nach anderen Steuerermäßigungen stehen mindestens 1.194 Euro tarifliche Einkommensteuer zur Verfügung. Blieben nur 1.000 Euro, wäre die nutzbare Minderung auf höchstens 1.000 Euro begrenzt. Die übrigen 194 Euro ließen sich nicht in ein anderes Jahr übertragen. Ein vorhandener Lohnsteuerabzug kann dennoch zu einer Erstattung zu viel gezahlter Steuer führen. [5]
Rechnung Kontozahlung und Erklärung sichern
Für beauftragte Dienstleistungsunternehmen und Handwerker brauchst du eine Rechnung und Zahlung auf das Konto des Leistungserbringers. Überweisung oder Lastschrift schaffen einen Banknachweis. Barzahlungen und entsprechende Teilzahlungen erfüllen diese Voraussetzung nicht. Bewahre Rechnung und Zahlungsbeleg auf und trage die geeigneten Kosten in der Anlage Haushaltsnahe Aufwendungen ein. Grundsätzlich ist das Zahlungsjahr relevant; die Belege werden regelmäßig erst auf Anforderung vorgelegt. [2]
Ein angemeldeter echter Minijob im Haushalt ist eine wichtige Ausnahme vom pauschalen Barzahlungsverbot. Dort kann auch bar ausgezahlter Lohn steuerlich berücksichtigt werden. Maßgeblich sind die ordnungsgemäße Anmeldung und die Finanzamtsbescheinigung der Minijob Zentrale. Das Haushaltsscheckverfahren ist jedoch kein Ersatz für die Rechnung eines selbstständigen Handwerksbetriebs. Auch hier bleibt der eigene Jahresdeckel von 510 Euro maßgeblich. [4]
Führe eine einfache Jahresliste mit Rechnungsdatum, Zahlungsdatum, Leistungsart, begünstigtem Betrag und bereits erhaltenen Erstattungen. Bewahre den vollständigen Beleg auf, auch wenn du nur den Arbeitsanteil einträgst. So kannst du deine Angaben später mit dem Steuerbescheid vergleichen und eine Rückfrage beantworten, ohne einzelne Rechnungen erneut beim Unternehmen anfordern zu müssen.
Auch als Mieter passende Nebenkosten prüfen
Eigentum ist keine allgemeine Voraussetzung. In der Betriebskostenabrechnung können etwa selbst getragene Anteile für Treppenhausreinigung, Winterdienst, Gartenpflege oder geeignete Wartung enthalten sein. Die gesamte Nebenkostensumme ist deshalb noch nicht begünstigt. Erforderlich ist eine nachvollziehbare Zuordnung der passenden Leistungsarten und Arbeitskosten zu deinem eigenen Anteil. [6]
Nach dem Bundesfinanzhof müssen Mieter den Vertrag mit dem Dienstleister nicht selbst abgeschlossen haben. Eine geeignete Abrechnung oder Bescheinigung kann den Nachweis regelmäßig ermöglichen, wenn die wesentlichen Angaben zu Rechnung und unbarer Zahlung enthalten sind. Bei begründeten Zweifeln darf das Finanzamt weitere Unterlagen verlangen. Frage die Hausverwaltung daher nach einer brauchbaren Aufschlüsselung statt den Gesamtbetrag zu schätzen. [3]
Doppelte Förderung derselben Ausgabe vermeiden
Aufwendungen, die bereits Betriebsausgaben oder Werbungskosten sind, können nicht nochmals nach § 35a angesetzt werden. Auch andere steuerliche Berücksichtigungen oder Erstattungen müssen geprüft werden. Ein vermietetes Objekt und der eigene Haushalt sind deshalb nicht gleich zu behandeln. Ordne jede Rechnung zuerst ihrer tatsächlichen Nutzung und Kostenart zu. [1]
Besonders wichtig bei Sanierung: Für eine öffentlich durch zinsverbilligtes Darlehen oder steuerfreien Zuschuss geförderte einzelne Handwerkermaßnahme ist § 35a insgesamt ausgeschlossen. Es reicht nicht, nur den Zuschuss abzuziehen und den Eigenanteil zusätzlich anzusetzen. Eigenständige andere ungeförderte Maßnahmen können dagegen gesondert begünstigt sein. Ein normaler Bankkredit allein ist nicht automatisch eine solche öffentliche Förderung. [5]
§ 35c EStG ist ein eigener alternativer Weg für bestimmte energetische Maßnahmen am eigenen selbst bewohnten älteren Gebäude. Unter weiteren Anforderungen kann er über drei Jahre wirken und geeignete Materialkosten einschließen. Für dieselbe Maßnahme ist er jedoch kein Zusatzbonus neben § 35a oder einer öffentlichen Förderung. Vergleiche die Wege vor dem Auftrag einschließlich verfügbarer Steuerlast, Fristen und technischer Nachweise. [7]
Häufige Fragen zum Steuerbonus
Muss ich für die Ermäßigung Eigentümer sein
Nein. Auch Mieter können geeignete selbst getragene Leistungen berücksichtigen. Entscheidend sind Haushalt, Kostenanteil, Leistungsart und Nachweise. [3] [6]
Sind 20 Prozent vom Gesamtpreis immer richtig
Nein. Material kann ausgeschlossen sein, Höchstbeträge können bereits verbraucht sein und die verbleibende Einkommensteuer kann die Wirkung begrenzen. Rechne deshalb mit der passenden Kostenbasis und prüfe jede Voraussetzung.
Deine Checkliste vor der Steuererklärung
- Rechnungen und Nebenkostenunterlagen sammeln.
- Leistungsart und eigenen Haushalt zuordnen.
- Arbeitskosten Fahrtkosten und Maschinenkosten einschließlich zugehöriger Umsatzsteuer trennen.
- Unternehmerrechnungen unbar zahlen und Belege sichern.
- Öffentliche Förderung Erstattungen und andere Abzüge prüfen.
- Jahresgrenzen und tatsächlich nutzbare Einkommensteuer kontrollieren.
Quellen und Prüfstand
Quellenstand 15. Oktober 2026. Der Artikel erklärt § 35a EStG mit einem eigenen vereinfachten Jahresmodell und grenzt § 35c ab. Er berechnet keinen individuellen Steuerbescheid. Sonderfälle und die konkrete Veranlagung sind gesondert zu prüfen.
- Bundesministerium der Justiz und Bundesamt für Justiz: EStG Gesamttext insbesondere § 35a. Geprüft am 15.10.2026.
- Finanzverwaltung Nordrhein Westfalen: Haushaltsnahe Leistungen und Handwerker. Geprüft am 15.10.2026.
- Bundesfinanzhof: Urteil VI R 24 20 vom 20 April 2023. Geprüft am 15.10.2026.
- Minijob Zentrale: Barzahlung bei angemeldeter Haushaltshilfe. Geprüft am 15.10.2026.
- Bundesministerium der Finanzen: Anwendungsschreiben zu § 35a insbesondere Randziffern 23 24 und 56. Geprüft am 15.10.2026.
- Landesamt für Steuern Niedersachsen: Fragen zu haushaltsnahen Leistungen. Geprüft am 15.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 35c EStG Energetische Maßnahmen. Geprüft am 15.10.2026.