Die private Haftpflichtversicherung betrifft berechtigte Schadenersatzansprüche anderer und die Abwehr unberechtigter Ansprüche. Der mögliche Schaden kann wesentlich größer sein als der Jahresbeitrag. Für Familien ist deshalb wichtig, wer mitversichert ist und welche Situationen tatsächlich erfasst sind. Ein vertrauter Produktname allein beantwortet das nicht. [1]
Erst Personen und Risiken erfassen
Schreibe auf, welche Erwachsenen und Kinder im Haushalt leben. Notiere auch Ausbildung, gegebenenfalls einen Auszug und die betreuten Tiere. Eine bestehende Police kann sich durch eine neue Lebenssituation als unpassend erweisen. Gehe jedoch nicht davon aus, dass jede Änderung zwingend einen neuen Vertrag benötigt. Zuerst gehört der vorhandene Schutz geprüft.
Bei einer gemeinsamen Police müssen die Personen die vereinbarten Voraussetzungen erfüllen. Ein zusammenlebendes Paar ist nicht allein deshalb automatisch in jedem Vertrag ausreichend erfasst. Für volljährige Kinder können Ausbildung und persönliche Lebenssituation wichtig sein. Kläre solche Punkte anhand der Bedingungen statt einer allgemeinen Altersannahme. [1]
Kinder: Haftung und Versicherung sind unterschiedliche Fragen
Kinder unter sieben Jahren sind grundsätzlich deliktunfähig. Für bestimmte Unfälle im Straßenverkehr bestehen besondere Regeln bis zum zehnten Geburtstag. Ob Eltern wegen einer verletzten Aufsichtspflicht haften, ist eine eigene Frage. Eine Deckung für Schäden deliktunfähiger Kinder muss im Vertrag passend geregelt sein. [1]
Ein alltägliches Missgeschick ist nicht automatisch ein versicherter Haftpflichtschaden. Wird euer eigener Blumentopf beschädigt, betrifft das zunächst eure eigene Sache. Das Titelbild zeigt eine solche fiktive Alltagspanne und keine zugesagte Versicherungsleistung. Bevor du einen Schaden meldest oder ersetzt, kläre Eigentum, Beteiligte und den tatsächlichen Ablauf.
Haustiere unterscheiden
Für übliche zahme Kleintiere wie Katzen ist das private Haftpflichtrisiko häufig in der Privathaftpflicht erfasst. Für eigene Hunde und Pferde braucht es grundsätzlich eine gesonderte Prüfung der Tierhalterhaftpflicht. Eine Tierkranken- oder OP-Versicherung ersetzt diesen Schutz nicht. [2]
Bei Hunden unterscheiden sich gesetzliche Vorgaben nach Bundesland und weiteren Merkmalen. Prüfe deshalb zusätzlich die konkrete Haltung und gegebenenfalls lokale Anforderungen. Relevant können auch Mietsachschäden und das Hüten durch andere Personen sein. Ein Hund im Haushalt macht eine separate Katzenpolice nicht automatisch notwendig. [2]
Doppelverträge erst nach einem Leistungsvergleich betrachten
Für das Modell nehmen wir ausdrücklich an, dass beide Erwachsenen in einem passenden gemeinsamen Vertrag gleichwertig geschützt wären. Die folgenden Jahresbeiträge sind frei erfunden. Eine tatsächliche Familienpolice kann andere Personen, Ausschlüsse und Leistungen umfassen.
| Konstellation | Angenommener Jahresbeitrag |
|---|---|
| Bisheriger Einzelvertrag A | 63 € |
| Bisheriger Einzelvertrag B | 72 € |
| Beide Einzelverträge zusammen | 135 € |
| Passender Familienvertrag im Modell | 84 € |
| Rechnerischer Unterschied pro Jahr | 51 € |
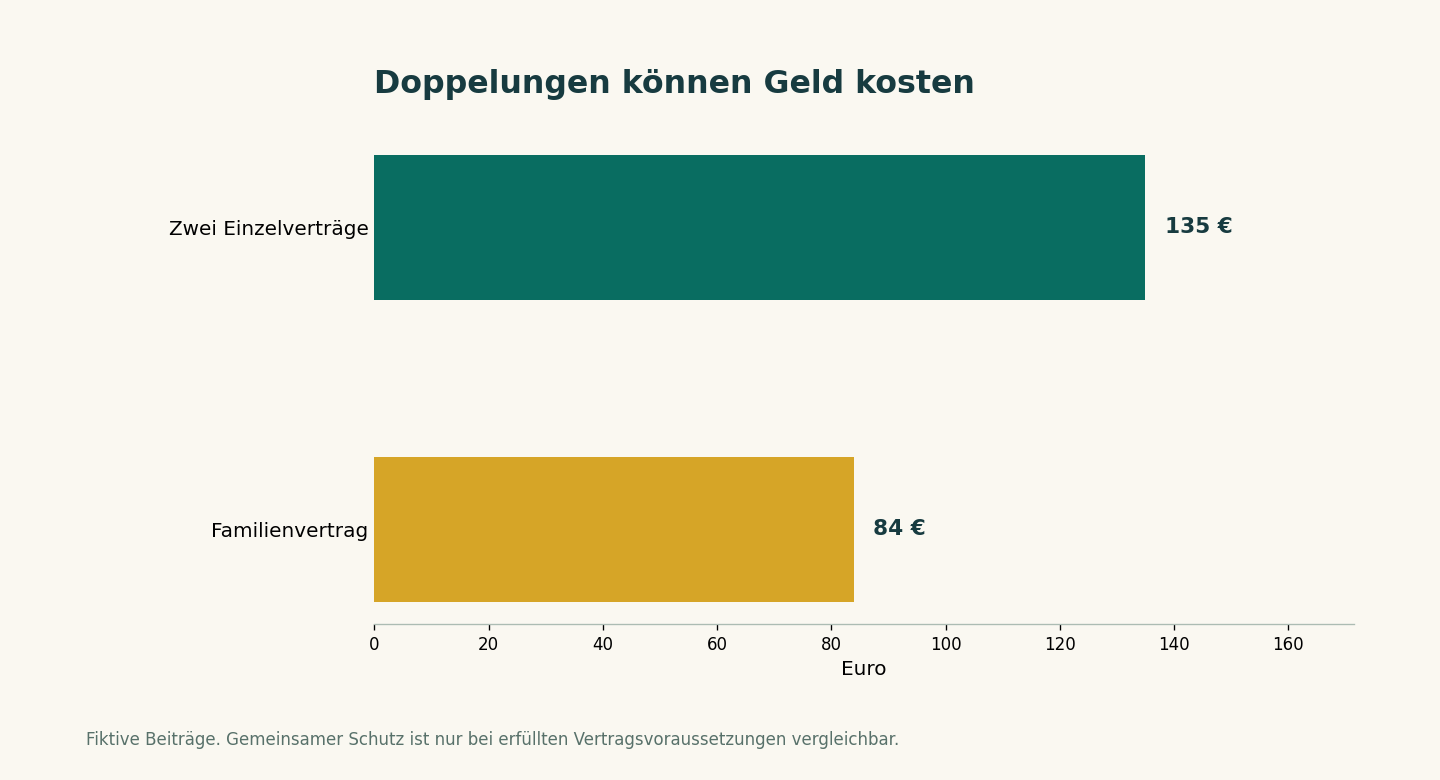
Der Unterschied beträgt 63 + 72 − 84 = 51 Euro im Jahr. Über fünf Jahre wären das bei unveränderten Beiträgen und Bedingungen 255 Euro. Diese Rechnung ist keine Empfehlung, einen konkreten Vertrag zu kündigen. Ein verlorener wichtiger Leistungsbaustein kann den Beitragsvorteil weit überwiegen. Erst wenn der neue Schutz und sein Beginn verbindlich geklärt sind, lässt sich eine Doppelung geordnet beseitigen.
Welche Unterlagen du vergleichst
Lege Versicherungsschein, aktuelle Bedingungen, letzten Nachtrag und Beitragsrechnung nebeneinander. Markiere versicherte Personen, Geltungsbereich, Selbstbehalt und wichtige Erweiterungen. Prüfe insbesondere die für euren Alltag relevanten Mietsachen, Schlüssel oder fremden geliehenen Gegenstände, ohne aus einer allgemeinen Überschrift einen Leistungsumfang abzuleiten.
Bei Unklarheiten hilft eine schriftliche Rückfrage mit einer konkret beschriebenen Situation. Eine Antwort zu einem anderen Haushalt ersetzt keine Bestätigung für euren eigenen Fall. Bewahre erhaltene Auskünfte zusammen mit den Vertragsunterlagen auf. Bei komplexen Haftungsfragen kann eine unabhängige fachliche Beratung sinnvoll sein.
Was zusätzlich wichtig sein kann
Privathaftpflicht schützt nicht vor allen finanziellen Lebensrisiken. Wenn laufende Ausgaben vom Erwerbseinkommen abhängen, gehört dessen Ausfall gesondert betrachtet. Wenn Menschen auf eure Versorgung angewiesen sind, ist auch die Absicherung im Todesfall eine eigene Frage. Eine Hausratversicherung betrifft andere Risiken an eigenen Sachen. [3]
Für die Reihenfolge ist die finanzielle Tragweite entscheidend. Kleine Schäden, die aus einer eigenen Reserve bezahlbar wären, rechtfertigen nicht automatisch weitere Policen. Der Versicherungscheck stellt solche allgemeinen Prüfpunkte zusammen. Er prüft keine bestehenden Verträge und nennt keinen persönlich geeigneten Tarif.
Deine Checkliste
- Versicherte Erwachsene, Kinder und Ausbildungssituationen dokumentieren.
- Bei jüngeren Kindern die Regeln zu Deliktunfähigkeit und Aufsicht unterscheiden.
- Katze, Hund und Pferd nicht derselben Versicherungsart zuordnen.
- Eigene Schäden und Ansprüche anderer auseinanderhalten.
- Beiträge nur bei vergleichbarem Leistungsumfang gegenüberstellen.
- Bestehenden Schutz erst nach geklärtem Anschluss und den Kündigungsregeln ändern.
Häufige Frage: Haftet man für alles, was das Kind beschädigt?
Nein. Haftung hängt von den konkreten Umständen ab. Auch eine Familienhaftpflicht bedeutet keine pauschale Zahlung für jedes Missgeschick. Prüfe die gesetzliche Verantwortlichkeit und den Vertrag getrennt.
Quellen und Prüfstand
Quellenstand: 15. Oktober 2026. Die Zahlenbeispiele sind eigene fiktive Modelle und keine aktuellen Angebote. Prüfe vor deiner Entscheidung die Originalbedingungen und den dann geltenden Stand.
- Verbraucherzentrale: Private Haftpflichtversicherung. Geprüft am 15.10.2026.
- Verbraucherzentrale: Haftpflichtversicherung für Haustiere. Geprüft am 15.10.2026.
- Verbraucherzentrale: Welche Versicherung brauche ich?. Geprüft am 15.10.2026.