
Prüfe Kinderzuschlag und Wohngeld zusammen, wenn dein Einkommen zwar für dich selbst reicht, das Familienbudget mit Kindern aber knapp bleibt. Beide Leistungen können sich ergänzen. Ein positiver Online-Check ist dabei nur der erste Schritt: Kinderzuschlag beantragst du bei der Familienkasse, Wohngeld bei der zuständigen Wohngeldbehörde. Du brauchst zwei Entscheidungen. [1]
Wer Kinderzuschlag erhalten kann
Der Kinderzuschlag, kurz KiZ, kommt für unverheiratete beziehungsweise nicht verpartnerte Kinder unter 25 Jahren in Betracht, die in deinem Haushalt leben. Für das Kind muss ein Kindergeldanspruch oder eine gesetzlich gleichgestellte Leistung bestehen. Außerdem müssen Einkommen, Bedarf und Vermögen die gesetzlichen Voraussetzungen erfüllen. Dass ein Kind noch keine 25 ist, begründet für sich allein keinen Anspruch. [2]
Für Elternpaare gilt eine Mindesteinkommensgrenze von 900 Euro monatlich, für Alleinerziehende von 600 Euro. Bei Erwerbseinkommen ist dafür grundsätzlich der Bruttobetrag maßgeblich; Kindergeld, Wohngeld und Kinderzuschlag werden zur Erfüllung dieser Mindestgrenze nicht einfach hinzugerechnet. Oberhalb der Mindestgrenze gibt es keine einzige bundesweit passende Lohnobergrenze für alle Familien. Haushaltsgröße, Wohnkosten und Einkommensart beeinflussen das Ergebnis. [2]
Stand Oktober 2026 beträgt der KiZ höchstens 297 Euro je Kind und Monat. Darin ist der Sofortzuschlag bereits enthalten. Für zwei Kinder wären somit höchstens 594 Euro möglich. Eigenes Einkommen des Kindes und bestimmte über den Elternbedarf hinausgehende Elterneinkünfte können den Betrag mindern. Der Höchstbetrag gehört daher nicht automatisch als Einnahme in deinen Haushaltsplan. [1] [2]
Warum Wohngeld die Prüfung verändern kann
Im Regelfall müssen Einkommen, Kindergeld, Kinderzuschlag und gegebenenfalls Wohngeld zusammen den gesetzlichen Familienbedarf decken, sodass keine Hilfebedürftigkeit nach SGB II besteht. Die Familienkasse berücksichtigt dafür bewilligtes oder unter bestimmten Voraussetzungen voraussichtlich zustehendes Wohngeld. Ohne die Wohnkostenprüfung kann ein eigener Überschlag daher zu früh negativ ausfallen. [2]
Es gibt einen erweiterten Zugang bei einer verbleibenden Lücke von höchstens 100 Euro. Dafür gelten zusätzliche Voraussetzungen, insbesondere Erwerbseinkommensabzüge von mindestens 100 Euro und grundsätzlich kein beantragter oder bezogener SGB-II- oder SGB-XII-Leistungsbezug eines Mitglieds der Bedarfsgemeinschaft. Diese Ausnahme sollte die Familienkasse prüfen. Eine beliebige private Budgetlücke unter 100 Euro erfüllt die Regel nicht. [2]
Die Bedarfsermittlung der Behörde ist außerdem etwas anderes als deine tatsächliche Haushaltsrechnung. Kreditraten, freiwillige Sparraten oder einzelne hohe Alltagsausgaben erhöhen den gesetzlichen KiZ-Bedarf nicht automatisch. Dein Budget zeigt, ob du mit den Zahlungen auskommst; der Bescheid beantwortet, ob und in welcher Höhe eine Leistung zusteht.
KiZ Lotse und Wohngeldrechner sinnvoll nutzen
Der offizielle KiZ-Lotse führt durch Angaben zu Kindern, Grundsicherungsbezug, Einkommen und Miete. Er prüft, ob ein Anspruch in Betracht kommen könnte. Er berechnet ausdrücklich keinen individuellen KiZ-Auszahlungsbetrag. Notiere daher das Prüfergebnis als Hinweis für den Antrag und verwandle es nicht in eine vermeintlich berechnete Geldsumme. [3]
Den Wohngeld-Plus-Rechner des Bundes nutzt du ergänzend mit denselben zutreffenden Haushaltsverhältnissen. Die beiden Verfahren haben unterschiedliche Einkommensbegriffe und Zeiträume. Übernimm nicht ungeprüft einen bereinigten KiZ-Wert in ein Feld für Wohngeld-Bruttoeinnahmen. Sichere jeweils die Eingaben, das Datum und die verwendete Rechenfassung. Verbindlich entscheiden die zuständigen Behörden. [3] [4]
Ein bedingtes Budget für eine Familie mit zwei Kindern
Unser frei gewähltes Beispiel unterstellt zwei anspruchsberechtigte Kinder, 2.100 Euro monatlichen Nettolohn und 518 Euro Kindergeld. Das Kindergeld ergibt sich aus zweimal 259 Euro im Jahr 2026. Zusätzlich nehmen wir ausschließlich für die Budgetplanung Bescheide über insgesamt 350 Euro KiZ und 250 Euro Wohngeld im betrachteten Monat an. Diese beiden Beträge wurden aus dem Nettolohn nicht als Anspruch errechnet. [5]
| Position | Betrag |
|---|---|
| Angenommener Nettolohn | 2.100,00 € |
| Kindergeld für zwei Kinder | 518,00 € |
| Bisherige Zahlungseingänge | 2.618,00 € |
| Nur angenommen bewilligter Kinderzuschlag | 350,00 € |
| Nur angenommen bewilligtes Wohngeld | 250,00 € |
| Zahlungseingänge bei diesen Bewilligungen | 3.218,00 € |
| Private Ausgabenannahme | −3.150,00 € |
| Verbleibender Planbetrag | 68,00 € |
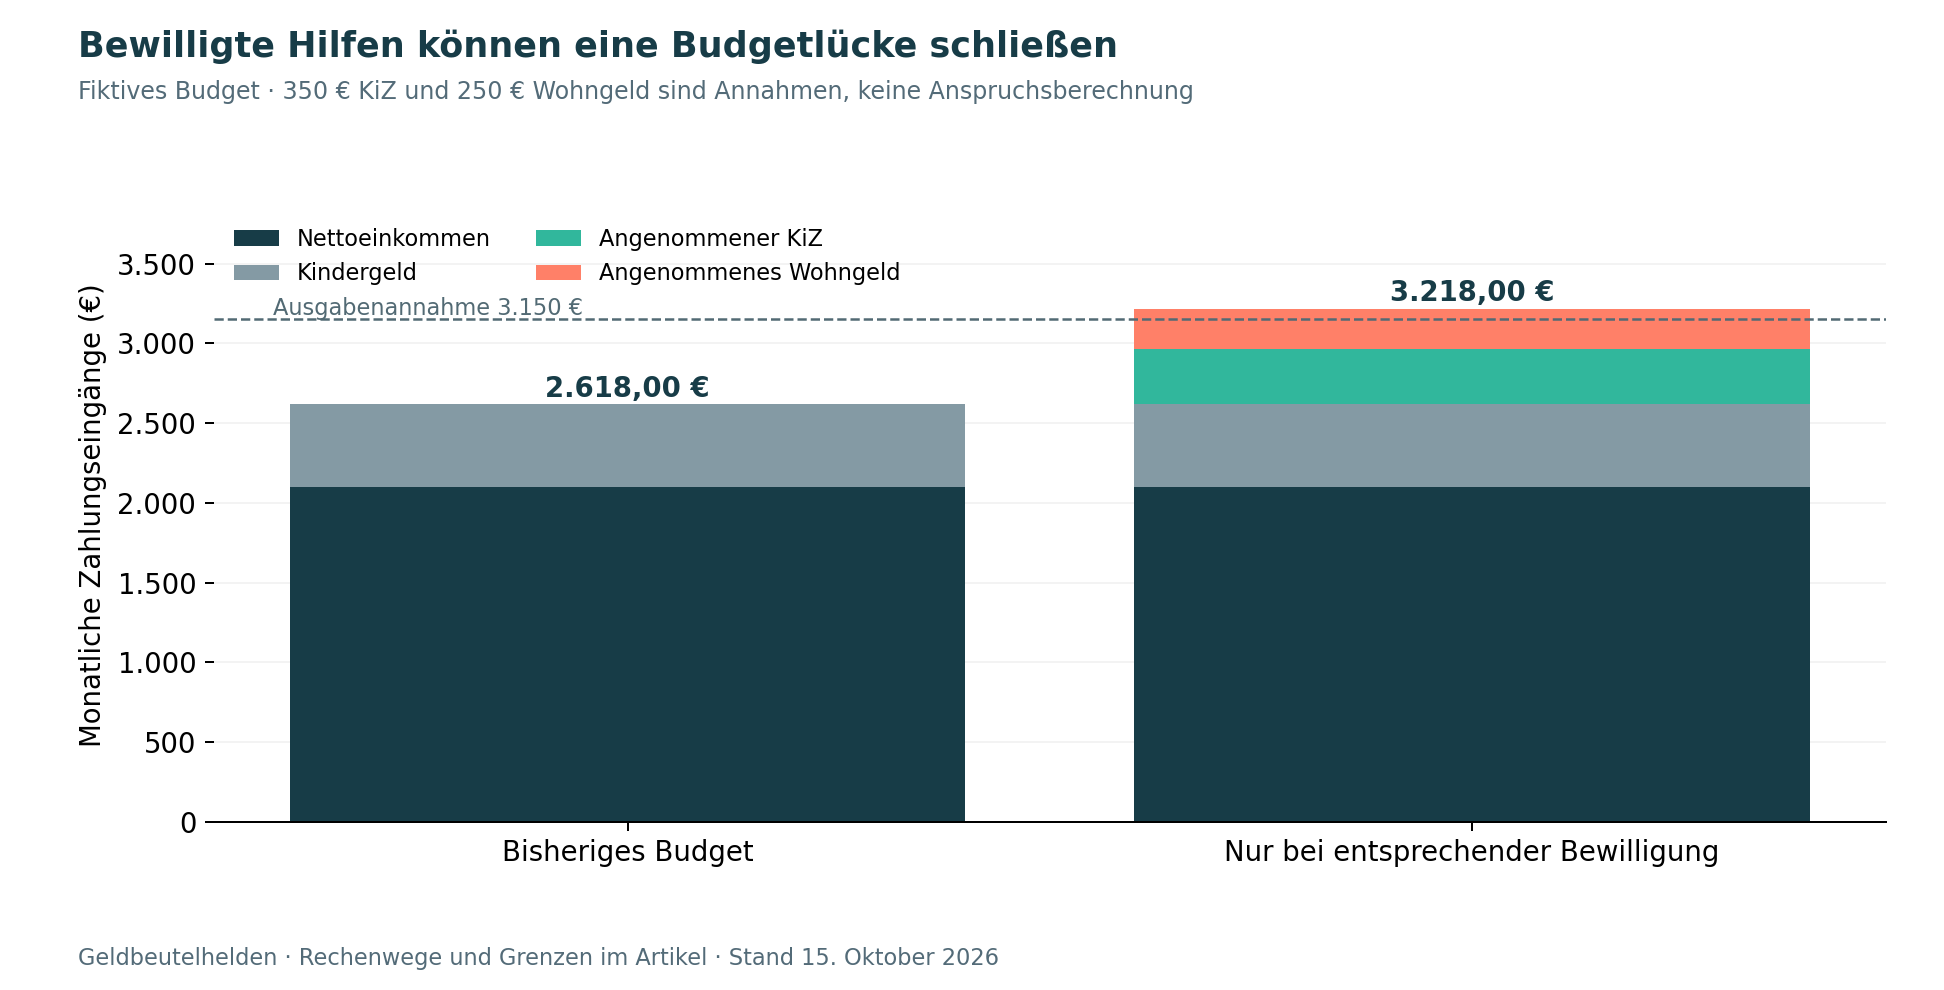
Ohne die angenommenen zusätzlichen Leistungen fehlen in diesem privaten Budget 532 Euro. Mit ihnen bleiben 68 Euro. Die monatliche Veränderung beträgt 600 Euro. Würden beide Beträge für dieselben sechs Monate unverändert bewilligt und ausgezahlt, wären es zusammen 3.600 Euro. Daraus folgt weder ein zukünftiger Jahresanspruch noch ein Anspruch auf genau diese Beträge. Bei Ablehnung oder geringerem Bescheid muss die Familie den Plan anpassen.
Auch ein bewilligter Betrag muss rechtzeitig verfügbar sein. Bis zur ersten Auszahlung können Rechnungen früher fällig werden. Halte diese Übergangszeit im Zahlungsplan fest. Wenn der laufende Lebensunterhalt nicht gedeckt ist, kläre die passende existenzsichernde Leistung zeitnah mit der zuständigen Stelle, statt auf einen noch ungewissen KiZ- oder Wohngeldbescheid zu vertrauen.
Zeiträume und Nachweise richtig zuordnen
KiZ wird grundsätzlich für sechs Monate bewilligt. Für das anzurechnende Einkommen ist regelmäßig der Durchschnitt der sechs Monate vor Beginn des Bewilligungszeitraums maßgeblich. Beginnt dieser beispielsweise im Oktober 2026, bereite die Einkommensnachweise von April bis September 2026 vor. Bei Mietern werden die laufenden Wohn- und Heizkosten des ersten Bewilligungsmonats zugrunde gelegt; für selbst genutztes Eigentum gelten andere Ermittlungsregeln. [2]
Gewöhnliche Änderungen von Einkommen oder Wohnkosten lösen innerhalb des laufenden KiZ-Zeitraums grundsätzlich keine laufende Neuberechnung aus. Änderungen der Zusammensetzung der Bedarfsgemeinschaft und des gesetzlichen Höchstbetrags sind besonders geregelt. Lies die Mitteilungshinweise deines Bescheids. Wohngeld hat eigene Änderungsregeln; eine Mitteilung an die Familienkasse ersetzt eine erforderliche Nachricht an die Wohngeldbehörde nicht. [2] [4]
Für den KiZ gelten zudem eigene Regeln zur Berücksichtigung erheblichen Vermögens. Übertrage die neuen altersabhängigen SGB-II-Vermögensfreibeträge deshalb nicht pauschal auf den Kinderzuschlag. Der aktuelle § 6a BKGG nennt stattdessen 40.000 Euro für die berechtigte Person und 15.000 Euro für jedes weitere Mitglied der Bedarfsgemeinschaft als einschlägige Schwellen für die Vermögensprüfung. [2]
Welche Unterlagen brauchst du für den Kinderzuschlag-Antrag?
Diese Übersicht hilft beim Vorbereiten. Welche Anlagen und Nachweise im Einzelfall nötig sind, ergibt sich aus dem offiziellen Antrag und den Rückfragen der Familienkasse. Einkommenszeitraum und Wohnsituation müssen zu deinem Bewilligungszeitraum passen. [1] [8]
| Bereich | Was du vorbereitest |
|---|---|
| Haushalt und Kinder | Antrag sowie die geforderten Anlagen zu Kind und Antragsteller beziehungsweise Partner |
| Einkommen | Passende Einkommensnachweise; für Selbstständige das dafür vorgesehene Formular |
| Wohnkosten | Nachweise zu deinen Wohnkosten entsprechend der Wohnsituation und den Vorgaben des Antrags |
| Vermögen | Die verlangten Angaben und gegebenenfalls die gesonderte Vermögensanlage |
- Amtliche Formulare und Ausfüllhinweise der Familienkasse
- Wohngeld-Antrag getrennt vorbereiten
- Bildung und Teilhabe für Kinder prüfen
Zwei Anträge vorbereiten und weitere Hilfen prüfen
KiZ beginnt grundsätzlich frühestens im Antragsmonat, nicht beliebig rückwirkend für frühere Monate. Nutze den direkten Antrag der Familienkasse und reiche benötigte Nachweise nach den Vorgaben ein. Für Wohngeld stellst du separat einen Antrag bei der örtlichen Behörde. Gib jeweils an, welche andere Leistung schon beantragt oder bewilligt wurde, und bewahre Bescheide sowie Eingangsbestätigungen auf. [2] [6]
Bei KiZ oder Wohngeld können für Kinder zusätzlich Leistungen für Bildung und Teilhabe in Betracht kommen, etwa für Schulausflüge, gemeinsames Mittagessen oder Teilhabeangebote. Auch eine Befreiung beziehungsweise Übernahme von Kita-Elternbeiträgen kann möglich sein. Diese Entlastung erhältst du nicht in jedem Fall automatisch mit derselben Überweisung. Kläre Antrag und Nachweise bei der örtlich zuständigen Stelle. [7]
Häufige Fragen zum Kinderzuschlag
Bekomme ich immer 297 Euro pro Kind
Nein. Das ist der aktuelle Höchstbetrag einschließlich Sofortzuschlag. Das individuelle Ergebnis hängt von den gesetzlichen Anrechnungen ab. [1] [2]
Reicht ein positives Ergebnis des KiZ Lotsen
Es ersetzt keinen Antrag und keinen Bescheid. Der Lotse gibt auch keinen individuellen Auszahlungsbetrag aus. [3]
Kann ich zusätzlich volle Grundsicherung addieren
Eine solche pauschale Addition ist falsch. KiZ soll zusammen mit Einkommen und gegebenenfalls Wohngeld Hilfebedürftigkeit vermeiden. Sonderfälle und ein später entstehender Bedarf müssen mit den Stellen abgestimmt werden. [2]
Deine Checkliste für die gemeinsame Prüfung
- Kinder, Kindergeldanspruch und Haushaltsverhältnisse erfassen.
- Einkommensnachweise für den richtigen Sechsmonatszeitraum sammeln.
- KiZ-Lotse und offiziellen Wohngeldrechner nutzen.
- Anträge separat und rechtzeitig einreichen.
- Bescheide vergleichen und nur bestätigte Beträge fest verplanen.
- Bildung und Teilhabe sowie mögliche Kitaentlastung zusätzlich anfragen.
Quellen und Prüfstand
Quellenprüfung am 15. Oktober 2026. Der KiZ-Höchstbetrag ist vom individuellen Anspruch getrennt. Das Familienbudget verwendet ausdrücklich angenommene Bescheide; weder KiZ-Lotse noch Wohngeldrechner wurden als Auszahlungsrechner für diese Musterfamilie ausgegeben. Zuständige Stellen entscheiden im Einzelfall.
- Bundesagentur für Arbeit: Kinderzuschlag Anspruch Höhe und Dauer. Geprüft am 22.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 6a BKGG Kinderzuschlag. Geprüft am 22.10.2026.
- Bundesagentur für Arbeit: KiZ Lotse Anspruch auf Kinderzuschlag prüfen. Geprüft am 15.10.2026.
- Bundesministerium für Wohnen Stadtentwicklung und Bauwesen: Wohngeld Plus Rechner ab 1 Januar 2025. Geprüft am 15.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 66 EStG Kindergeldhöhe. Geprüft am 15.10.2026.
- Bundesagentur für Arbeit: Kinderzuschlag beantragen. Geprüft am 15.10.2026.
- Bundesministerium für Bildung Familie Senioren Frauen und Jugend: Kinderzuschlag und Leistungen für Bildung und Teilhabe. Geprüft am 15.10.2026.
- Bundesagentur für Arbeit: Kinderzuschlag: Merkblätter und Formulare. Geprüft am 22.10.2026.