
Ein Girokonto passt, wenn es die benötigten Zahlungen zuverlässig ermöglicht und seine vollständigen Kosten zu deiner Nutzung passen. Die Grundgebühr allein reicht als Vergleich nicht aus. Karten, Bargeld, Zusatzleistungen und Sollzinsen können das Ergebnis verändern. Dieser Artikel zeigt zwei fiktive Nutzungsprofile und einen Ablauf für den Wechsel ohne vermeidbare Zahlungsprobleme.
Lege vor der Suche fest, was du tatsächlich brauchst: digitale Bedienung oder Filiale, bestimmte Karten, Bargeldeinzahlungen, Auslandszahlungen und Hilfen beim Kontozugang. Ein Konto mit mehr Service kann trotz Grundgebühr günstiger sein als ein vermeintlich kostenloses Angebot mit vielen Einzelentgelten.
Die bisherigen Jahreskosten ermitteln
Nutze die kostenlose Entgeltaufstellung deiner Bank. Nach § 10 Zahlungskontengesetz wird sie mindestens jährlich und bei Vertragsende bereitgestellt. Sie zeigt die angefallenen Kontodienstentgelte und gegebenenfalls relevante Zinsen. Ergänze Konto- und Kartenabrechnungen, wenn benötigte Leistungen separat abgerechnet werden. [6]
Trenne laufende Kosten von einmaligen Sonderfällen. Eine Ersatzkarte, ein neues TAN-Gerät oder eine ungewöhnliche Überweisung kann den vergangenen Zeitraum verzerren. Für die künftige Kostenrechnung zählt die erwartete Nutzung. Notiere deshalb sowohl die tatsächlich gezahlten Beträge als auch die Mengen, etwa Anzahl und Höhe deiner Abhebungen.
- Kontoführung und entgeltpflichtige Buchungen erfassen.
- Nur tatsächlich benötigte Karten samt Jahres- und Ersatzkosten aufnehmen.
- Bargeld, Einzahlungen und beleghafte Aufträge nach Nutzung prüfen.
- Zusatzleistungen, mögliche Fremdwährungsentgelte und Sollzinsen ergänzen.
- Freikontingente berücksichtigen und keine Position doppelt zählen.
Kontoführungs- und Kartengebühren sind nicht allein wegen ihrer Bezeichnung unzulässig. Manche anderen Entgelte können rechtlich problematisch sein. Prüfe auffällige Buchungen gezielt anhand der konkreten Leistung und Rechtslage. Ein möglicher Rückforderungsanspruch ist eine andere Frage als die Auswahl eines neuen Kontos; rechne eine ungewisse Erstattung nicht als verfügbares Wechselbudget. [4]
Karten und Bedingungen richtig vergleichen
Eine kostenlose Kontoführung kann an Alter, qualifizierten Zahlungseingang oder besondere Nutzung gebunden sein. Geldeingang und Gehaltseingang sind nicht automatisch gleichbedeutend. Ob eigene Umbuchungen zählen und ob die Grenze pro Monat erreicht werden muss, ergibt sich aus den Bedingungen. Prüfe einen möglichen Entgeltmonat auch bei Urlaub, Jobwechsel oder unregelmäßigem Einkommen. [2]
Girocard und andere Debitkarten belasten das zugehörige Konto grundsätzlich zeitnah. Eine Visa- oder Mastercard mit dem Aufdruck Debit ist deshalb keine klassische Kreditkarte. Für eine Kreditkarte mit späterer Abrechnung gelten eigene Regeln; eine Teilzahlungsfunktion kann zusätzliche Zinsen verursachen. Prüfe besonders bei Mietwagen oder Hotelkautionen, welche Karte akzeptiert wird. [3]
Beim Bargeld zählen Karte, Automatennetz, Freikontingent, Mindestbetrag und mögliche Entgelte des Automatenbetreibers. Eine Aussage wie „kostenlos abheben“ muss zu deinem tatsächlichen Verhalten passen. Kontrolliere ebenfalls, wie Einzahlungen oder persönliche Betreuung verfügbar sind. Für die Entscheidung kann ein erreichbarer Service wichtiger sein als ein kleiner theoretischer Preisvorteil. [2]
Den neutralen Kontenvergleich zur Vorauswahl nutzen
Der BaFin-Kontenvergleich bietet eine kostenfreie, neutrale Übersicht über gemeldete Giro- und Basiskonten. Du kannst Leistungen und Bedingungen anhand deiner Anforderungen filtern. Die Angaben stammen von den Anbietern und werden dort unverändert veröffentlicht. Eine Aufnahme bedeutet weder eine persönliche Empfehlung noch ein Gütesiegel der BaFin. [1]
Öffne bei interessanten Ergebnissen anschließend die aktuellen Entgeltinformationen, das Preis- und Leistungsverzeichnis und die Kontobedingungen des jeweiligen Anbieters. Speichere den Stand deines Vergleichs. Das schützt vor einem Unterschied zwischen einer übernommenen Übersicht und dem tatsächlich abgeschlossenen Angebot. Der Vergleich ersetzt keine Prüfung der eigenen Karten- oder Bargeldanforderungen.
Zwei Nutzungsprofile vollständig durchrechnen
Die folgenden Konten sind erfunden. Online kostet bei erfüllter Bedingung null Euro Kontoführung, sonst fünf Euro für den betreffenden Monat. Eine zusätzlich benötigte Girocard kostet zwölf Euro jährlich; eine weitere Debitkarte ist bereits enthalten. Eine gebührenpflichtige Modellabhebung kostet vier Euro, eine Einzahlung drei Euro und ein Papierauftrag zwei Euro.
Das fiktive Filialkonto kostet 5,50 Euro monatlich. Seine Girocard und alle in den beiden Profilen benötigten Abhebungen, Einzahlungen und Papieraufträge sind im Modell enthalten. Fremdautomatenentgelte, Auslandseinsatz und Sollzinsen sind in beiden Profilen null. Diese Annahmen müssen für ein echtes Konto durch dessen tatsächliche Bedingungen ersetzt werden.
| Nutzung und Kosten | Onlinekonto | Filialkonto |
|---|---|---|
| Digitales Profil Kontoführung | 0 € | 66 € |
| Digitales Profil benötigte Girocard | 12 € | enthalten |
| Digitales Profil weitere Entgelte | 0 € | enthalten |
| Gesamt digitales Profil | 12 € | 66 € |
| Bargeldprofil sechs Entgeltmonate | 6 × 5 € = 30 € | 66 € |
| Bargeldprofil benötigte Girocard | 12 € | enthalten |
| Bargeldprofil 24 kostenpflichtige Abhebungen | 24 × 4 € = 96 € | enthalten |
| Bargeldprofil 12 Einzahlungen | 12 × 3 € = 36 € | enthalten |
| Bargeldprofil 12 Papieraufträge | 12 × 2 € = 24 € | enthalten |
| Gesamt Bargeldprofil | 198 € | 66 € |
Im digitalen Profil ist die Bedingung für kostenlose Führung ganzjährig erfüllt. Die zusätzlich benötigte Girocard bleibt kostenpflichtig; alle sonstigen benötigten Leistungen sind kostenlos. Das Onlinekonto spart gegenüber dem Filialmodell 54 Euro jährlich. Im zweiten Profil wird die Bedingung in sechs Monaten verfehlt und die genannten Leistungen werden zusätzlich berechnet. Dort kostet Online 132 Euro mehr.
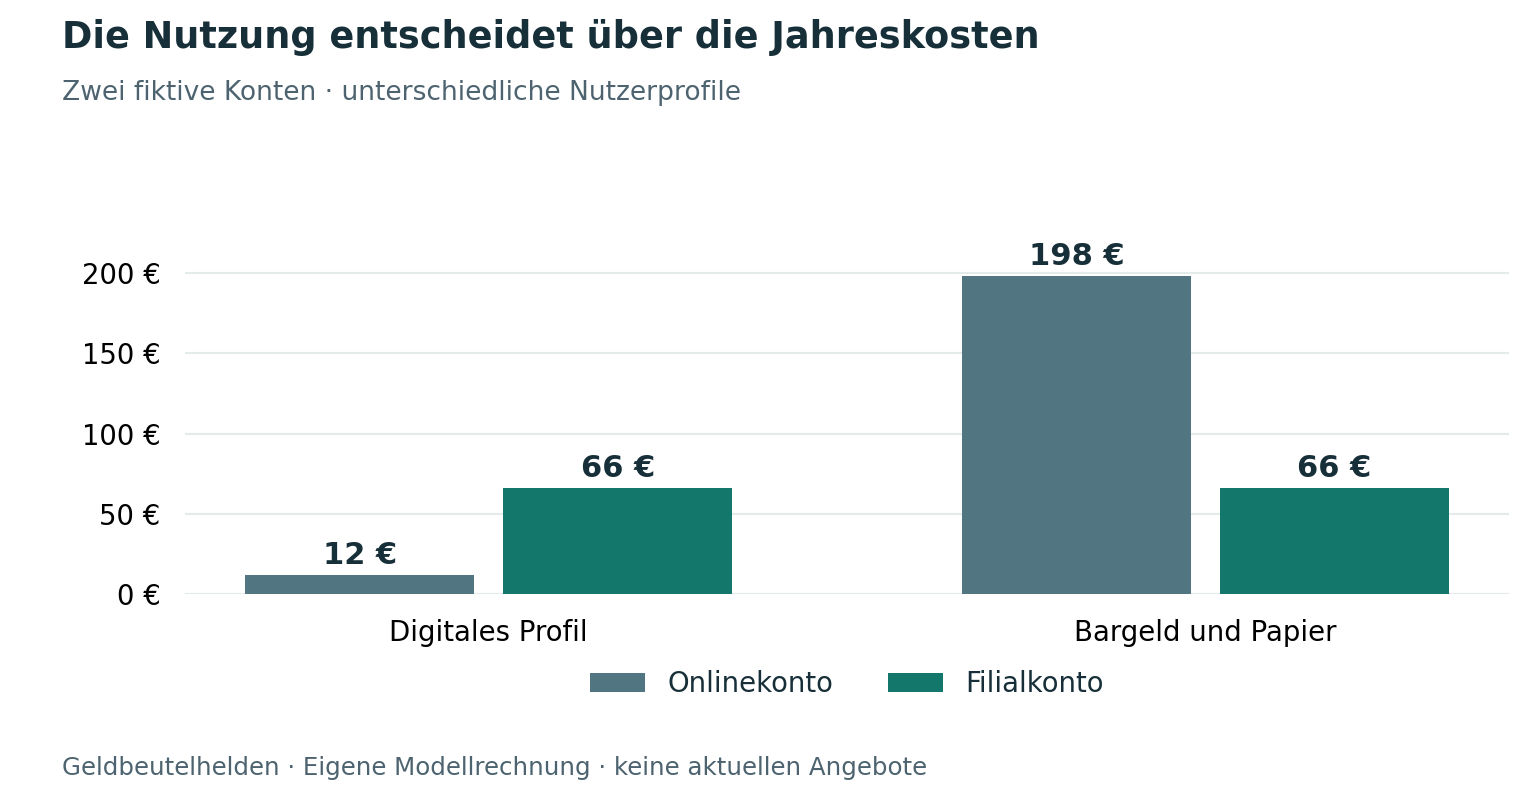
Die Konten sind in jedem Profil jeweils für dieselbe Nutzung gerechnet. Zwischen den Profilen ist die Nutzung bewusst unterschiedlich. Daraus folgt kein allgemeiner Vorteil von Online- oder Filialbanken. Selbst ein Onlineprofil kann teurer werden, wenn eine benötigte Kreditkarte oder besondere Zahlungen zusätzlich kosten. Eine nicht benötigte optionale Karte solltest du dagegen nicht künstlich einrechnen.
Sollzinsen und Wechselboni getrennt bewerten
Wenn du das Konto überziehst, gehören die erwarteten Sollzinsen in die Gesamtrechnung. Im vereinfachten Modell kosten 1.000 Euro Überziehung für 30 Tage bei einem angenommenen Jahreszins von zwölf Prozent und einem 360-Tage-Jahr zehn Euro: 1.000 × 0,12 × 30 ÷ 360. Das ist kein aktueller Bankzins. Vertragsmethode, Zinssatz und tatsächliche Überziehung können abweichen.
Ein Wechselbonus ist einmalig und an Bedingungen gebunden. Prüfe Teilnahmeberechtigung, Zahlungseingänge, Auszahlungszeitpunkt, Bindung und mögliche Rückforderung. Zähle ihn nur in einem ausdrücklich passenden Szenario; die laufenden Entgelte werden trotzdem bezahlt. Eine Gutschrift ersetzt auch keine Prüfung möglicher steuerlicher Behandlung.
Ein rein fiktives Konto kostet 96 Euro jährlich und bietet unter erfüllten Bedingungen einmalig 120 Euro Bonus. Für drei Jahre ergibt sich 3 × 96 − 120 = 168 Euro vor weiteren Effekten. Eine Alternative ohne Bonus kostet 24 Euro jährlich, insgesamt 72 Euro. Trotz hoher Anfangsprämie ist die erste Variante im Dreijahresmodell 96 Euro teurer. Unveränderte Preise sind hierbei nur eine Annahme.
Die Kontenwechselhilfe gezielt beauftragen
Eröffne zuerst das neue Konto und prüfe dessen Funktionsfähigkeit. Mit einer Ermächtigung kannst du anschließend die gesetzliche Kontenwechselhilfe starten. § 20 ZKG betrifft Zahlungskonten bei in Deutschland ansässigen Zahlungsdienstleistern in derselben Währung. Bei mehreren Inhabern ist deren Ermächtigung erforderlich. Ein freiwilliger digitaler Wechselservice ist von dieser gesetzlichen Hilfe zu unterscheiden. [5] [7]
Die Hilfe kann Listen zu Daueraufträgen, Lastschriften und wiederkehrenden Eingängen aus den vergangenen 13 Monaten nutzen. Die neue Bank fordert Informationen binnen zwei Geschäftstagen an; die bisherige Bank hat grundsätzlich fünf Geschäftstage für deren Bereitstellung. Nach Empfang der Listen bearbeitet die neue Bank die vorgesehenen Schritte innerhalb von fünf Geschäftstagen. [5] [7]
Der vereinbarte Ausführungstermin darf für die betroffenen Aufträge frühestens sechs Geschäftstage nach Listeneingang bei der neuen Bank liegen. Die einzelnen Fristen sind deshalb keine Garantie, dass der gesamte Wechsel in zwölf Kalendertagen abgeschlossen ist. Kontrolliere, welche Leistungen du ermächtigst und welche Informationen du selbst weitergeben möchtest. [7]
Informiere insbesondere Arbeitgeber und andere regelmäßige Zahler sowie Empfänger wichtiger Lastschriften. Prüfe auch hinterlegte Kontodaten bei Zahlungsdiensten, Shops und separat abgerechneten Kreditkarten. Seltene Buchungen können trotz der 13-Monats-Liste eigene Aufmerksamkeit brauchen. Für die Hilfe können nur bestimmte angemessene und vereinbarte Entgelte anfallen; sie ist nicht pauschal in jedem Bestandteil kostenlos. [5] [7]
Den Übergang und die Schließung absichern
Teste Karte, Zugang und Freigabeverfahren des neuen Kontos, bevor du darauf angewiesen bist. Bestimme den Umstellungstermin mit ausreichend Abstand zu wichtigen Zahlungen. Bei einem Parallelbetrieb brauchen beide Konten passende Deckung; mögliche zusätzliche Kontogebühren gehören ins erste Wechseljahr. Ein Testbetrag kann die neue Zahlungsadresse bestätigen, ersetzt aber keine Kontrolle aller Aufträge.
Prüfe nach der Umstellung Gehalt oder andere Einnahmen, Miete, Energie, Versicherungen und wichtige Daueraufträge. Lade benötigte Auszüge und Entgeltaufstellungen herunter. Schließe das alte Konto erst, wenn die Umstellung zuverlässig funktioniert, offene Zahlungen und ein eventueller Sollsaldo geklärt sind. Die Auflösung selbst darf nicht kostenpflichtig sein; laufende Entgelte bis dahin sind eine andere Position. [4]
Checkliste für den Kontowechsel
- Letzte Entgeltaufstellung und tatsächliche Nutzung auswerten.
- Benötigte Karten, Bargeld und Serviceanforderungen festlegen.
- Kosten bei erfüllten und verfehlten Bedingungen durchrechnen.
- Aktuelle Anbieterunterlagen mit Vergleichsdatum sichern.
- Neues Konto und Freigabeverfahren testen und Hilfe bewusst beauftragen.
- Zahlungspartner informieren und erste Buchungen kontrollieren.
- Übergangskosten und offene Zahlungen vor Schließung abgleichen.
Häufige Fragen zu Girokontogebühren
Ist null Euro Kontoführung gleich kostenlos
Nein. Benötigte Karten, Bargeld und weitere Leistungen können kosten. Außerdem kann die Grundgebühr an Bedingungen hängen. Rechne mit deiner tatsächlichen Nutzung und einem Szenario für mögliche Entgeltmonate.
Reicht eine Debitkarte für jede Reise
Das lässt sich nicht allgemein zusagen. Gerade bei Kautionen solltest du die Anforderungen von Hotel oder Autovermietung prüfen. Das Kartenlogo allein zeigt nicht, ob die Karte eine Kreditfunktion hat. [3]
Empfiehlt die BaFin ein bestimmtes Konto
Der Kontenvergleich ist eine neutrale Informationsquelle aus Anbieterdaten. Er bewertet kein Konto als passend für deine persönliche Situation. Nutze ihn zur Vorauswahl und prüfe die tatsächlichen Vertragsunterlagen. [1]
Kann ich das alte Konto direkt nach der Eröffnung schließen
Erst nach Prüfung der neuen Funktionen und Umstellung der relevanten Zahlungen ist die Schließung sinnvoll. Die Eröffnung allein verschiebt weder alle Lastschriften noch alle hinterlegten Kontodaten. Kontrolliere den tatsächlichen Übergang.
Quellen und Prüfstand
Die Informationsquellen wurden am 13. Oktober 2026 geprüft. Die Geldbeträge und Diagramme sind eigene, fiktive Modellrechnungen. Sie zeigen keine aktuellen Marktangebote und keine zugesagte Ersparnis.
- BaFin: Gut zu wissen – BaFin-Kontenvergleich. Geprüft am 13.10.2026.
- Verbraucherzentrale: Welches Girokonto ist das beste für mich? – Checkliste. Geprüft am 13.10.2026.
- Verbraucherzentrale: Kreditkarte oder Debitkarte? Das sind die Unterschiede. Geprüft am 13.10.2026.
- Verbraucherzentrale: Bankgebühren: Nicht alle Gebühren beim Girokonto sind zulässig. Geprüft am 13.10.2026.
- Verbraucherzentrale: Banken müssen beim Kontowechsel helfen. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz: § 10 Zahlungskontengesetz – Entgeltaufstellung. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz: Zahlungskontengesetz – §§ 20 bis 26 Kontenwechselhilfe. Geprüft am 13.10.2026.