
Miete, Lebensmittel und Lernmittel laufen weiter, während eine Ausbildung oder ein Studium erst begonnen hat. Welche Hilfe passt, hängt zuerst vom Bildungsweg ab. Eine betriebliche Ausbildung, eine schulische Ausbildung und ein Hochschulstudium werden unterschiedlich gefördert. Beginne deshalb mit dieser Zuordnung und plane anschließend nur Geld ein, das dir tatsächlich zusteht oder verbindlich zugesagt ist. [1] [2]
Zuerst den passenden Förderweg wählen
| Deine Situation | Zuerst prüfen |
|---|---|
| Anerkannte betriebliche oder außerbetriebliche Ausbildung | BAB bei der Agentur für Arbeit |
| Schulische Ausbildung | BAföG für Schülerinnen und Schüler beim zuständigen Amt |
| Reguläres Vollzeitstudium | BAföG für Studierende beim zuständigen Amt |
| Berufliche Aufstiegsfortbildung | AFBG als eigener Förderweg |
Berufsausbildungsbeihilfe, kurz BAB, ist ein Zuschuss. Relevant sind unter anderem Ausbildungsvergütung, Einkommen der Eltern oder des Partners und gesetzliche Freibeträge. Eine eigene Unterkunft sowie weitere persönliche Voraussetzungen müssen passen; etwa Entfernung zum Elternhaus, Volljährigkeit oder eine eigene Familie. Für schulische Ausbildungen ist BAB ausgeschlossen. Eine zweite Ausbildung wird nur unter besonderen Voraussetzungen gefördert. [1]
Bei schulischer Ausbildung kann BAföG für Schülerinnen und Schüler infrage kommen. Es wird häufig als Vollzuschuss geleistet; für bestimmte Schularten gelten andere Förderarten. Im regulären Hochschulstudium ist BAföG dagegen meist je zur Hälfte Zuschuss und unverzinsliches Staatsdarlehen. Alter, Aufenthaltsstatus, Vorbildung, Studienverlauf, Einkommen und Vermögen gehören zur Prüfung. Ein beliebiger berufsbegleitender Teilzeitkurs ist nicht automatisch förderfähig. [2] [3]
BAföG Bedarf und Auszahlung unterscheiden
Für Hochschulstudierende beträgt der Grundbedarf 2026 monatlich 475 Euro. Dazu kommen bei einer Unterkunft außerhalb der Elternwohnung 380 Euro Wohnbedarf, bei den Eltern 59 Euro. Außerhalb der Elternwohnung ergeben sich damit zunächst 855 Euro. Eigene Beiträge zur Krankenversicherung und Pflegeversicherung können den gesetzlichen Bedarf zusätzlich erhöhen. [4] [5]
Bei entsprechender studentischer Versicherung kommen 102 Euro Krankenversicherung und 35 Euro Pflegeversicherung hinzu: zusammen 992 Euro. Dieser häufig genannte Betrag ist keine allgemeine Obergrenze für jede Person. Bei bestimmten freiwilligen Versicherungsverhältnissen sind andere Zuschläge möglich, außerdem gegebenenfalls Kinderbetreuung. Familienversicherte erhalten den Versicherungszuschlag nicht einfach als zusätzlich frei verfügbares Geld. [5]
Der Bedarf ist noch nicht dein Auszahlungsanspruch. Die gesetzliche Anrechnung eigener Mittel und gegebenenfalls des Einkommens der Eltern oder des Partners kann ihn senken. Lass einen Nebenjob im gesamten Bewilligungszeitraum prüfen und melde Änderungen. Verwende eine für normale Nebenjobs genannte Freigrenze nicht ungeprüft für Ausbildungsvergütung. Auch Arbeitszeit und Krankenversicherungsstatus können die Gesamtplanung verändern. [2]
Ein Monatsbudget mit sichtbarer Finanzierungslücke
Unser fiktiver Studienfall setzt einen vorhandenen BAföG-Bescheid über 700 Euro voraus. Die relevante Einkommensprüfung ist darin bereits berücksichtigt; die Summe wird hier nicht aus erfundenen Elterndaten berechnet. Hinzu kommen angenommene 250 Euro tatsächlich ausgezahlter Nebenjoblohn und 100 Euro Familienhilfe. Eine zusätzliche Kindergeldweiterleitung ist nicht angesetzt. Alle Ausgaben sind frei gewählte Modellwerte, keine allgemeinen Preisempfehlungen.
| Posten | Betrag |
|---|---|
| Bewilligtes BAföG als Modelleingabe | 700,00 € |
| Angenommener Nettolohn | 250,00 € |
| Familienunterstützung | 100,00 € |
| Gesamte Mittel | 1.050,00 € |
| Warmmiete | 490,00 € |
| Lebensmittel | 240,00 € |
| Krankenversicherung und Pflegeversicherung | 137,00 € |
| Mobilität | 35,00 € |
| Studienbedarf und Rücklage für Beiträge | 48,00 € |
| Weitere Ausgaben und Reserve | 150,00 € |
| Gesamte Ausgaben | 1.100,00 € |
| Monatliche Lücke | 50,00 € |
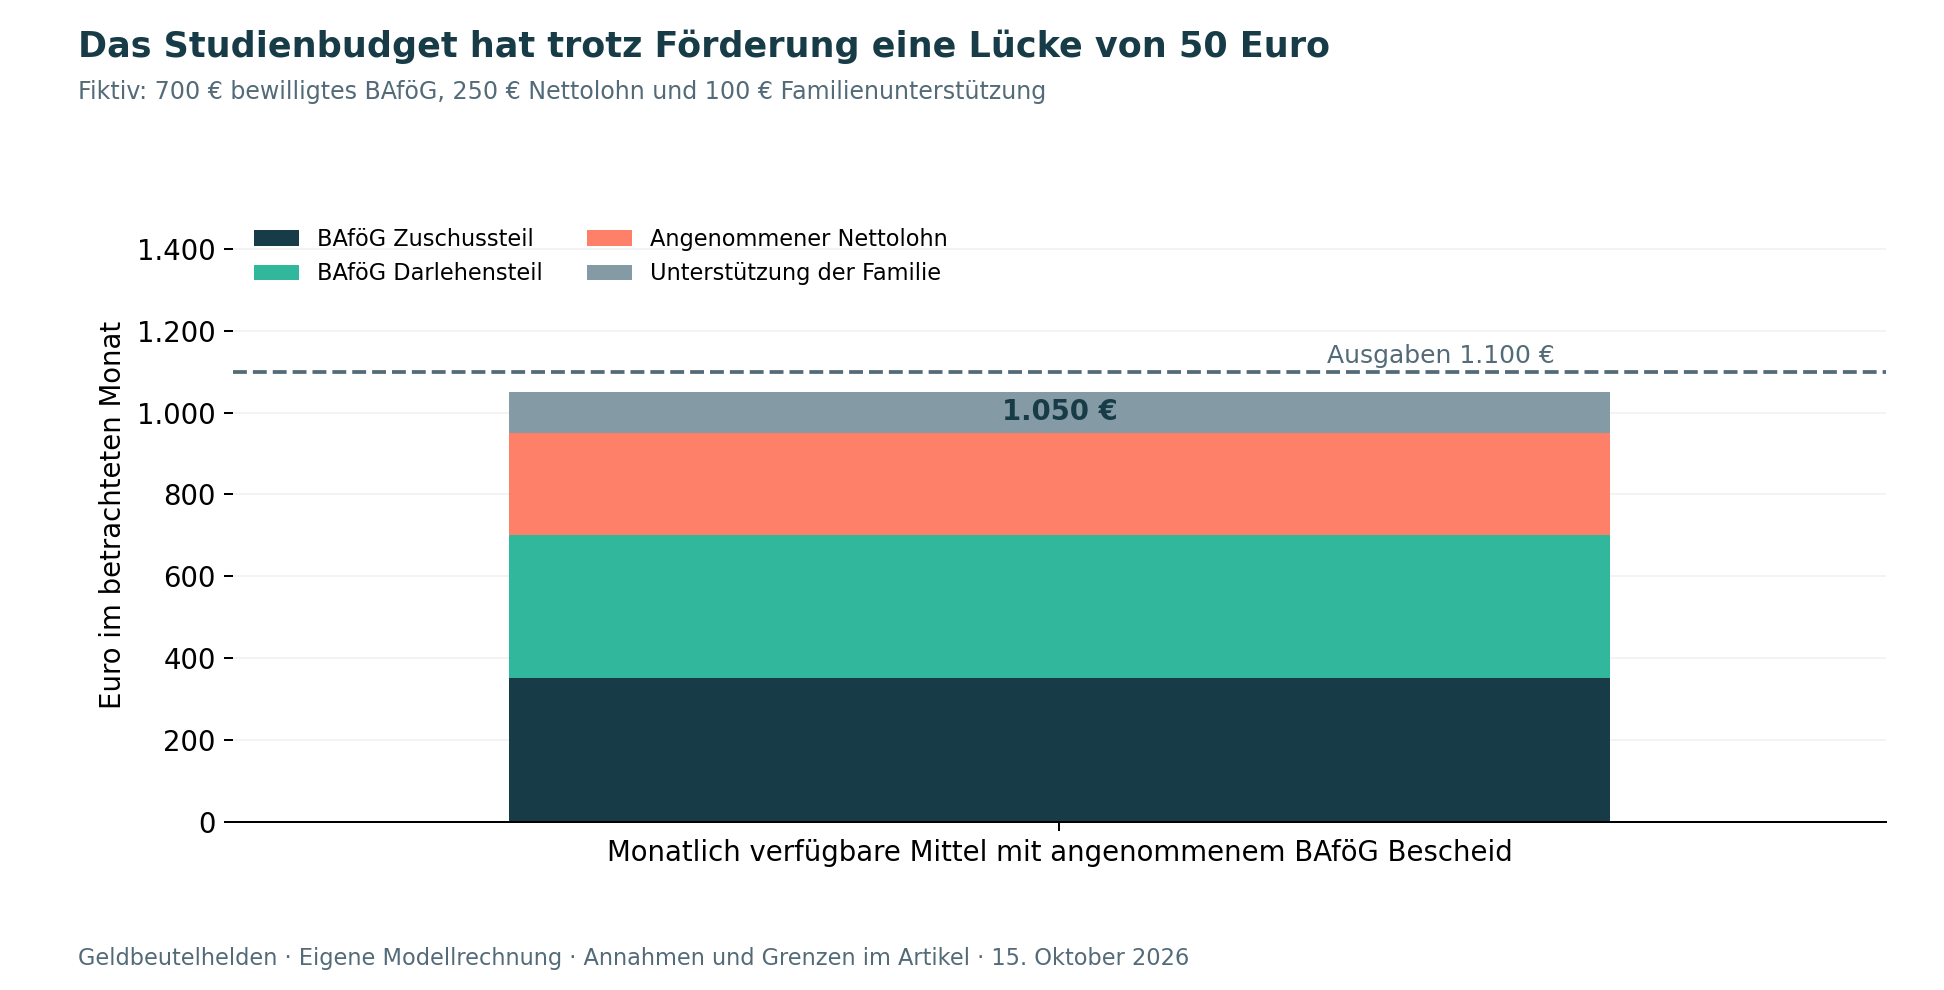
Die 50 Euro fehlen trotz Förderung jeden Monat. Prüfe zuerst tatsächliche Wohnkosten, unnötige Verträge und zusätzliche Möglichkeiten für Zuschüsse oder Stipendien. Ein noch unbewilligtes Stipendium schließt die Lücke nicht. Im regulären hälftigen Fördermodell enthalten die 700 Euro außerdem 350 Euro Darlehen. Zwölf unveränderte Fördermonate würden 4.200 Euro neue Darlehensschuld bedeuten; dies ist eine Rechengröße vor den besonderen Rückzahlungsregeln. [3]
Rückzahlung schon beim Budget mitdenken
Das reguläre Staatsdarlehen nach dem BAföG ist unverzinslich. Die Rückzahlung beginnt grundsätzlich fünf Jahre nach Ende der Förderungshöchstdauer. Das ist nicht automatisch fünf Jahre nach deinem tatsächlichen Abschluss. Für neu Geförderte sind bei regelgerechter Rückzahlung grundsätzlich höchstens 77 Monatsraten zu 130 Euro vorgesehen, also 10.010 Euro. Sonderdarlehen und abweichende Konstellationen sind davon zu trennen. Bei niedrigem Einkommen prüfst du rechtzeitig Freistellung oder reduzierte Raten. [6]
Ein privater Studienkredit ist ein eigener Vertrag mit eigenen Kosten. Vergleiche effektiven Jahreszins, variable Zinsen, Auszahlung, Rückzahlungsbeginn und Gesamtbelastung. Lege zuerst offen, welcher dauerhaft fehlende Monatsbetrag finanziert werden soll. Eine große bewilligte Kreditsumme verbessert nicht automatisch deine spätere wirtschaftliche Lage.
Prüfe dein Budget außerdem mit einem teureren Monat: Semesterbeitrag, Kaution oder eine notwendige Anschaffung können gleichzeitig fällig werden. Teile vorhersehbare Jahresausgaben durch zwölf und bilde dafür Rücklagen. Bei einem Nebenjob zählt für den Geldplan der tatsächlich verfügbare Betrag nach Fahrtkosten und zusätzlichen Arbeitskosten. So wird sichtbar, ob mehr Arbeitsstunden die Lücke schließen oder vor allem neue Kosten und weniger Lernzeit erzeugen.
Studienstarthilfe und Stipendien gezielt prüfen
Die Studienstarthilfe beträgt einmalig 1.000 Euro. Sie richtet sich an Personen unter 25 Jahren beim erstmaligen Beginn eines Vollzeitstudiums, wenn im Vormonat bestimmte Sozialleistungen bezogen wurden. Dazu können etwa Wohngeld, Kinderzuschlag für die Person oder Leistungen nach SGB II gehören. BAföG allein ersetzt diese besondere Voraussetzung nicht. Der elektronische Antrag ist gesondert bis Ende des Folgemonats nach Studienbeginn zu stellen. Bei Beginn im Oktober 2026 ist das grundsätzlich der 30. November 2026. [7]
Plane die einmalige Hilfe für konkrete Startausgaben wie Arbeitsmittel; teile sie nicht ohne Rücklage als dauerhaftes Monatseinkommen ein. Unabhängig davon kann das Deutschlandstipendium monatlich 300 Euro bringen. Bewerbungen laufen über teilnehmende Hochschulen. Leistung, Engagement und persönliche Lebensumstände spielen bei der Auswahl eine Rolle. Eine Bewerbung ist keine Zusage; beachte die örtliche Frist und mögliche Einschränkungen bei anderen Stipendien. [8]
Anträge früh stellen und Ersatzleistungen prüfen
BAB solltest du möglichst vor Ausbildungsbeginn beantragen; es gibt grundsätzlich frühestens ab dem Antragsmonat Geld. Auch reguläres BAföG wird bei erfüllten Voraussetzungen frühestens ab Ausbildungsbeginn und Antragsmonat geleistet. Dokumentiere den Eingang, reiche fehlende Nachweise zügig nach und notiere das Ende des Bewilligungszeitraums. Für die Weiterförderung ist rechtzeitiges Handeln nötig. [1] [9]
Wohngeld ist kein automatischer Ersatz für abgelehntes BAföG oder BAB. Sind alle Haushaltsmitglieder dem Grunde nach ausbildungsförderungsberechtigt, kann ein Ausschluss bestehen, selbst wenn wegen hohen Einkommens nichts ausgezahlt wird. Gemischte Haushalte oder ausschließlich darlehensweise Förderung können anders zu beurteilen sein. Lass deshalb den Ablehnungsgrund und die Haushaltszusammensetzung prüfen. [10]
Höhere Fördersätze beim BAföG aus der im August 2026 angekündigten Reform sind für spätere Zeitpunkte vorgesehen. Insbesondere die genannte Wohnpauschale von 440 Euro gehört zur Planung ab 2027. Der vorliegende Artikel rechnet mit dem am 15. Oktober 2026 geltenden Bedarf. Prüfe neue Bescheide und künftige Studienstarts erneut. [11]
Häufige Fragen zur Bildungsfinanzierung
Muss ich BAB zurückzahlen
BAB ist grundsätzlich ein Zuschuss. Bei falschen Angaben oder Überzahlungen kann trotzdem eine Rückforderung entstehen. Gib Einkommen und Änderungen deshalb vollständig an. [1]
Kann ich alle Hilfen einfach zusammenzählen
Nein. Förderweg, Anrechnungsregeln und besondere Ausschlüsse müssen zusammenpassen. Im Budget stehen bewilligte laufende Hilfen getrennt von Krediten, einmaligen Zahlungen und bloß beantragten Leistungen.
Deine Checkliste zum Ausbildungsstart
- Bildungsweg und zuständige Förderstelle bestimmen.
- Einkommen Vermögen Familie und Versicherung vollständig angeben.
- Monatsbudget mit tatsächlichen Ausgaben erstellen.
- Darlehensanteile und einmalige Hilfen getrennt markieren.
- Anträge früh stellen und Eingangsbestätigungen aufheben.
- Bewilligungsende und gesonderte Studienstarthilfefrist vormerken.
Quellen und Prüfstand
Quellenstand 15. Oktober 2026. Das Studienbudget ist ein eigenes Rechenmodell mit angenommenem bereits bewilligtem BAföG. Es berechnet keinen individuellen Anspruch. Ausbildungsart, Versicherung und persönliche Verhältnisse können Förderung und Rückzahlung verändern.
- Bundesagentur für Arbeit: Berufsausbildungsbeihilfe Voraussetzungen und Antrag. Geprüft am 15.10.2026.
- Bundesagentur für Arbeit: Finanzielle Unterstützung im Studium. Geprüft am 15.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 17 BAföG Förderungsarten. Geprüft am 15.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 13 BAföG Bedarf für Studierende. Geprüft am 15.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 13a BAföG Versicherungszuschläge. Geprüft am 15.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 18 BAföG Darlehensbedingungen. Geprüft am 15.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 56 BAföG Studienstarthilfe. Geprüft am 15.10.2026.
- Bundesregierung: Studienfinanzierung und Deutschlandstipendium. Geprüft am 15.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 15 BAföG Förderungsdauer. Geprüft am 15.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 20 WoGG Ausbildungsbezogene Ausschlüsse. Geprüft am 15.10.2026.
- Bundesregierung: Angekündigte BAföG Reform vom August 2026. Geprüft am 15.10.2026.