
Arbeitgeberleistungen können dein Haushaltsbudget entlasten, wenn sie Ausgaben ersetzen, die du tatsächlich hast. Ihr Wert hängt von Nutzung und den jeweiligen Steuerbedingungen ab. Ein Gutschein über 50 Euro ist keine zusätzliche freie Gehaltszahlung. Dieser Artikel erklärt wichtige Leistungstypen und vergleicht sie mit einer Gehaltserhöhung anhand eines ausdrücklich fiktiven Arbeitgeberbudgets.
Prüfe zuerst den eigenen Bedarf und erst danach ein attraktives Steueretikett. Ein nicht benötigtes Angebot verbessert die Geldbilanz weniger als sein Nennwert vermuten lässt. Für eine belastbare Vereinbarung müssen Personalabteilung oder Lohnabrechnung die konkrete Gestaltung, Steuer- und Sozialabgabenfolgen bestätigen.
Nutzen und Zahlungsart auseinanderhalten
Erfasse, welche Ausgaben du ohnehin tragen würdest: öffentliche Verkehrsmittel, Kinderbetreuung, einen passenden Gesundheitskurs oder regelmäßig benötigte Einkäufe. Notiere den tatsächlich vermiedenen Betrag. Ein kostenlos bereitgestelltes Produkt kann angenehm sein, ohne eine vorher geplante Ausgabe zu ersetzen. Solche persönlichen Vorteile solltest du getrennt von verfügbaren Eurobeträgen bewerten.
Unterscheide ebenfalls Eigentum, Nutzung und Erstattung. Ein Arbeitgeberlaptop kann privat nutzbar sein, gehört dadurch aber nicht automatisch dir. Ein Zuschuss kann einmalig, monatlich oder nach Beleg ausgezahlt werden. Das beeinflusst Zahlungsplan und Verlässlichkeit. Prüfe, was bei Krankheit, Elternzeit, Teilzeit oder Ende der Beschäftigung mit der Leistung geschieht.
Zusätzlichkeit und Sachbezugsgrenze prüfen
Bestimmte Sachbezüge können nach § 8 EStG innerhalb einer monatlichen Freigrenze von insgesamt 50 Euro außer Ansatz bleiben. Das ist kein Freibetrag: Bei Überschreiten wird grundsätzlich der gesamte relevante Sachbezugswert steuerpflichtig. Nicht jede Karte und nicht jeder Gutschein erfüllt die Voraussetzungen. Geldleistungen und entsprechend eingeschränkte Sachbezüge sind nach den gesetzlichen und BMF-Kriterien zu unterscheiden. [1] [2]
Für begünstigte Gutscheine und Geldkarten gilt außerdem die gesetzlich verlangte Zusätzlichkeit. § 8 Absatz 4 EStG beschreibt, wann eine Leistung zusätzlich zum ohnehin geschuldeten Arbeitslohn erbracht wird. Ein bestehender Lohnanspruch darf nicht einfach zugunsten einer solchen zusätzlichen Leistung abgesenkt werden. Die monatlichen 50 Euro sind keine Erlaubnis, beliebige Geldbeträge steuerfrei umzubenennen. [1] [2]
Andere Arbeitgeberleistungen haben eigene Regeln. Zusätzlichkeit gilt dort, wo die jeweilige Befreiung sie verlangt; sie ist keine pauschale Voraussetzung für jeden Vorteil. Beispielsweise hat die private Nutzung bestimmter betrieblicher Geräte andere Bedingungen. Deshalb muss jede Leistungsart einzeln eingeordnet werden. [3] [7]
Wichtige Arbeitgeberleistungen einordnen
| Leistung | Wichtige Voraussetzung | Budgetfrage |
|---|---|---|
| Qualifizierter Sachbezug | Monatliche 50 € Freigrenze und passende Gestaltung beachten | Ersetzt er ohnehin nötige Einkäufe? |
| Jobticket oder ÖPNV Zuschuss | Steuerfreie zusätzliche Leistung nach § 3 Nr. 15 prüfen | Welche Fahrkosten und Steuerfolgen bleiben? |
| Kinderbetreuung | Zusätzliche qualifizierte Betreuung nicht schulpflichtiger Kinder | Welche belegten Kosten werden übernommen? |
| Gesundheitsförderung | Qualifizierte zusätzliche Leistungen bis 600 € jährlich | Ist die konkrete Maßnahme geeignet und nötig? |
| Betriebliche Geräte privat nutzen | Gerät und Nutzung müssen zu § 3 Nr. 45 passen | Nutzungsvorteil statt eigenem Eigentum bewerten |
Die Tabelle fasst Prüfposten zusammen und erteilt keine pauschale Steuerfreigabe. Jobticket, Betreuung, Gesundheit und Geräte haben unterschiedliche gesetzliche Voraussetzungen. Eine allgemeine Bezeichnung wie „Mobilitätsbudget“ sagt noch nicht, welche Zahlungen tatsächlich begünstigt sind. [3]
Jobticket und Entfernungspauschale zusammen betrachten
Die Steuerbefreiung des § 3 Nr. 15 EStG erfasst bestimmte zusätzliche Leistungen für öffentliche Verkehrsmittel. Im öffentlichen Personennahverkehr kann die Nutzung weiter reichen als nur der Arbeitsweg; im Fernverkehr sind die begünstigten Fahrten enger zu prüfen. Steuerfreie Leistungen mindern grundsätzlich den entsprechend abziehbaren Betrag der Entfernungspauschale. [3] [9]
Das ist nicht dasselbe wie eine Rückzahlung des Ticketwerts an das Finanzamt. Entscheidend ist der individuelle Steuerabzug und dessen Wirkung. Eine gesetzliche Alternative ist die Pauschalbesteuerung bestimmter Leistungen durch den Arbeitgeber mit 25 Prozent nach § 40 EStG, bei der die Kürzung der Entfernungspauschale unter den vorgesehenen Bedingungen entfällt. Diese Variante verursacht eigene Arbeitgeberkosten. [4] [9]
Betreuung Gesundheit und Geräte prüfen
Ein zusätzlicher Arbeitgeberzuschuss für Unterbringung und Betreuung nicht schulpflichtiger Kinder kann nach § 3 Nr. 33 EStG begünstigt sein. Erfasst sind nicht beliebige private Bildungs- oder Betreuungsausgaben. Belege und konkrete Voraussetzungen müssen stimmen. Dieselben vom Arbeitgeber getragenen Kosten darfst du nicht nochmals als eigene Kinderbetreuungskosten steuerlich abziehen. [5] [8]
Für qualifizierte zusätzliche Gesundheitsförderung gilt nach § 3 Nr. 34 ein jährlicher Freibetrag von 600 Euro. Anforderungen an Qualität, Zweck und gegebenenfalls Zertifizierung sind zu beachten. Ein beliebiges Fitnessstudioabo ist nicht allein wegen seines Gesundheitsbezugs steuerfrei. Die BMF-Umsetzungshilfe beschreibt die zulässigen Gestaltungen; nicht jede betriebliche Maßnahme wird identisch beurteilt. [3] [6]
Bei der privaten Nutzung bestimmter betrieblicher Datenverarbeitungs- und Telekommunikationsgeräte kann § 3 Nr. 45 greifen. Die Geräte bleiben grundsätzlich betrieblich zugeordnet. Ein privater Kauf mit Arbeitgebererstattung ist nicht automatisch derselbe Sachverhalt. Für diese Nutzungsbefreiung kann auch eine Gehaltsumwandlung möglich sein; andere steuerliche und sozialrechtliche Folgen sind dennoch zu prüfen. [7]
Ein gleiches Arbeitgeberbudget durchrechnen
Im fiktiven Modell stehen dem Arbeitgeber 150 Euro monatlich einschließlich angenommener zusätzlicher Kosten zur Verfügung. Eine Gehaltserhöhung umfasst 125 Euro brutto und frei angenommene 25 Euro Arbeitgeberabgaben. Für die beschäftigte Person werden unabhängig 75 Euro zusätzliches Netto angenommen. Das ist keine aus persönlichen Steuermerkmalen berechnete Abrechnung.
Die Alternative besteht aus einem qualifizierten zusätzlichen Sachbezug von 50 Euro monatlich, 60 Euro Zuschuss zum ohnehin benötigten ÖPNV-Ticket und einem geeigneten Gesundheitskurs für 480 Euro im Jahr. Sämtliche Voraussetzungen der jeweiligen Befreiung gelten im Modell als erfüllt; weitere Gebühren und Arbeitgeberkosten werden mit null angesetzt. Die Gesundheitsleistung entspricht für den Jahresvergleich durchschnittlich 40 Euro monatlich, wird aber nicht monatlich bar ausgezahlt.
| Position | Gehaltserhöhung | Zusatzleistungen |
|---|---|---|
| Bruttoerhöhung plus angenommene Arbeitgeberabgaben | 1.500 € + 300 € | nicht enthalten |
| Qualifizierter Sachbezug | nicht enthalten | 600 € |
| ÖPNV Zuschuss | nicht enthalten | 720 € |
| Gesundheitskurs | nicht enthalten | 480 € |
| Arbeitgeberbudget insgesamt | 1.800 € | 1.800 € |
| Angenommene Nettozahlung oder vermiedene Ausgaben | 900 € netto | 1.800 € vermieden |
Zusätzlich nehmen wir bei den Leistungen ausdrücklich eine um 144 Euro geringere jährliche Steuerentlastung wegen des Ticketzuschusses an. Dieser Betrag ist eine freie Eingabe, keine berechnete Einkommensteuerwirkung oder allgemeine Quote. Wenn alle Leistungen sonst selbst bezahlt worden wären, ergibt sich ein Budgeteffekt von 1.800 − 144 = 1.656 Euro jährlich, durchschnittlich 138 Euro monatlich. Für die Gehaltserhöhung sind es im angenommenen Nettoszenario 900 Euro beziehungsweise 75 Euro.
Wäre der Gesundheitskurs ohne das Angebot gar nicht geplant gewesen, ersetzt er in dieser Geldrechnung keine eigene Ausgabe. Dann bleiben 600 + 720 − 144 = 1.176 Euro jährlich oder durchschnittlich 98 Euro monatlich. Der Kurs kann weiterhin einen persönlichen Nutzen haben. Ein nicht nutzbarer Gutschein oder ein unnötiges Ticket würde die Rechnung zusätzlich verändern.
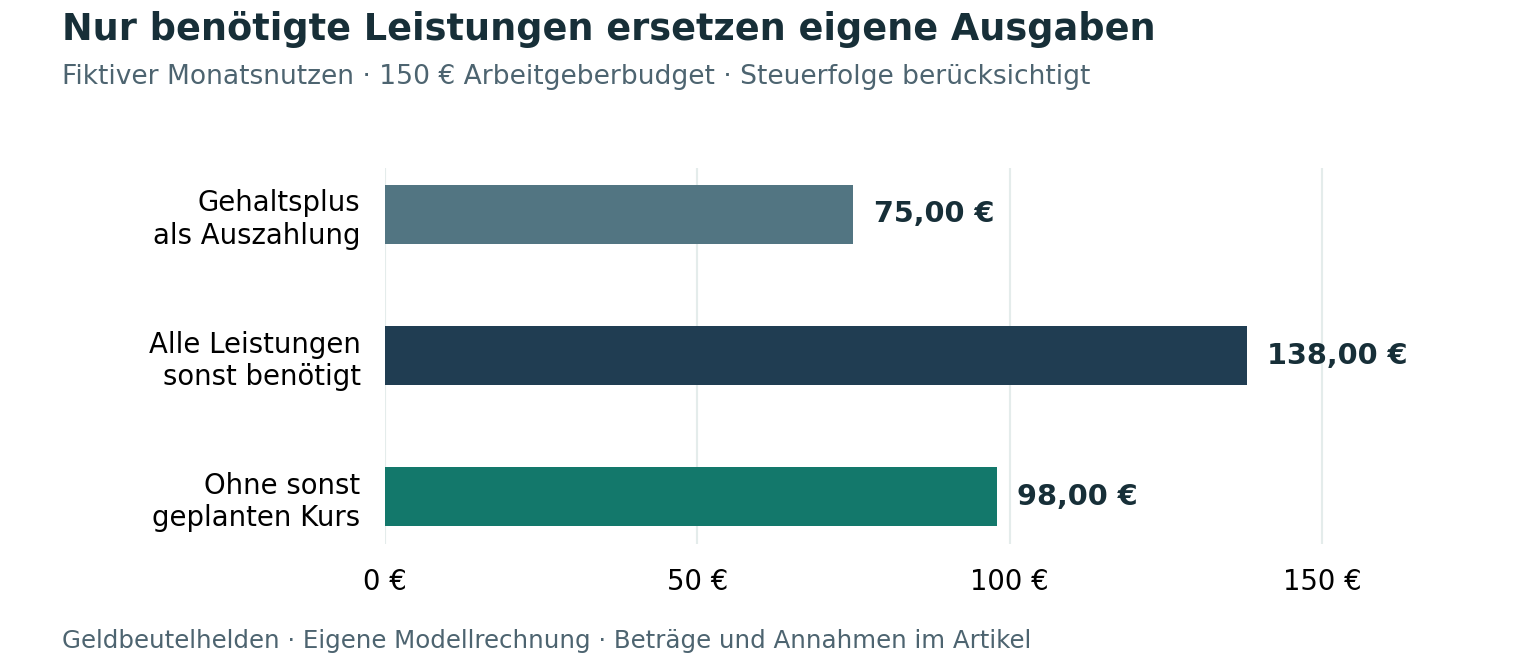
Der Vergleich zeigt eine Methode, keine allgemein günstigere Lohnform. Er setzt gleiche Arbeitgeberbudgets voraus, enthält aber frei gewählte Abgaben- und Steuerannahmen. In einer echten Abrechnung müssen alle relevanten Kosten, steuerlichen Folgeeffekte und Sozialabgaben berücksichtigt werden. Freies Gehalt ist zudem flexibler als zweckgebundene Leistung und kann andere vertragliche Ansprüche beeinflussen.
Spätere Vorsorge von heutigem Budget trennen
Eine betriebliche Altersversorgung durch Entgeltumwandlung ist ein eigenes Vorsorgethema. Sie kann die heute ausgezahlte Vergütung verändern und hat spätere Steuer- sowie mögliche Sozialversicherungsfolgen. Eine Arbeitgeberbeteiligung muss zusammen mit Kosten, Leistung und persönlicher Situation geprüft werden. Ein langfristiger Vorsorgevertrag ist nicht dasselbe wie eine sofort nutzbare steuerfreie Zusatzleistung. [10]
Trenne deshalb den Nutzen für heute vom Nutzen für später. Wenn dein Ziel kurzfristig mehr verfügbares Haushaltsgeld ist, kann eine stärkere Bindung an Vorsorge dieses Ziel gerade nicht erfüllen. Für die genaue Einordnung gehören Vertragsunterlagen und eine individuelle Betrachtung dazu; der Budgetvergleich oben enthält keine Altersversorgung.
Checkliste für ein Gespräch über Leistungen
- Vorhandene eigene Ausgaben und tatsächlich nutzbare Leistungen festhalten.
- Geldzahlung, Sachbezug, Erstattung und Nutzung getrennt erfassen.
- Rechtsgrundlage, Zusätzlichkeit und Nachweise je Leistung prüfen lassen.
- Arbeitgeberbudget einschließlich Abgaben und Gebühren vergleichen.
- Steuerfolgen und doppelte Abzüge kontrollieren.
- Laufzeit, Bedingungen und Ende der Leistung dokumentieren.
Vier konkrete Fragen an die Personalabteilung
- Welche Leistungen werden in meiner Beschäftigungssituation angeboten, und welche Voraussetzungen gelten dafür?
- Welche Kosten oder eigenen Beiträge entstehen mir und welche meiner bisherigen Ausgaben ersetzt die Leistung tatsächlich?
- Wie wird die Leistung auf der Abrechnung behandelt und welche Nachweise muss ich einreichen?
- Was gilt bei Elternzeit, Teilzeit, längerer Abwesenheit und beim Ende des Arbeitsverhältnisses?
Halte die Antworten zusammen mit einer schriftlichen Beschreibung des Angebots fest. Übertrage nur den für dich tatsächlich nutzbaren und verlässlich zugesagten Budgeteffekt in deinen Haushaltsplan. Ein beworbener Jahreswert allein sagt noch nichts darüber, wie viel frei verfügbares Geld dir bleibt.
Häufige Fragen zu Arbeitgeberleistungen
Sind 50 Euro jeden Monat automatisch steuerfrei
Die Freigrenze setzt einen begünstigten Sachbezug und die konkrete zulässige Gestaltung voraus. Eine beliebige zusätzliche Überweisung fällt nicht automatisch darunter. Relevante Sachbezüge werden für die Monatsgrenze gemeinsam betrachtet. [1] [2]
Ist jeder Gesundheitszuschuss bis 600 Euro begünstigt
Die Höhe allein reicht nicht. Die konkrete zusätzliche Leistung muss die Qualitäts- und Zweckanforderungen erfüllen. Ein gewöhnlicher Studiobeitrag darf nicht pauschal als steuerfreie Prävention behandelt werden. [6]
Kann ich Betreuungskosten zweimal geltend machen
Vom Arbeitgeber getragene Kosten sind nicht zugleich deine eigenen steuerlich abziehbaren Betreuungsausgaben. Prüfe, welcher Teil tatsächlich selbst bezahlt wurde und welche weiteren Voraussetzungen gelten. [8]
Wann ist mehr Gehalt für mich besser
Wenn die Leistungen wenig nutzbar sind oder du freies Geld für andere Zwecke brauchst, kann Gehalt besser passen. Ein Vergleich muss den realen Bedarf, sämtliche Abgaben und Vertragsfolgen berücksichtigen. Das Modell entscheidet diese Frage nicht allgemein.
Quellen und Prüfstand
Die Informationsquellen wurden am 13. Oktober 2026 geprüft. Gesetzliche Beträge sind mit Quellen und Geltungsjahr bezeichnet. Persönliche Kosten und Einkommensszenarien in den Diagrammen sind eigene Modellannahmen. Sie sind keine aktuellen Stellenangebote und keine zugesagten Mehrverdienste.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 8 EStG Einnahmen. Geprüft am 22.10.2026.
- Bundesministerium der Finanzen: Lohnsteuer-Handbuch 2026 Anhang 24 VII Sachbezüge. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 3 EStG Steuerfreie Einnahmen. Geprüft am 13.10.2026.
- Bundesministerium der Justiz und Bundesamt für Justiz: § 40 EStG Pauschalierung der Lohnsteuer. Geprüft am 13.10.2026.
- Bundesministerium der Finanzen: Lohnsteuer-Handbuch 2026 R 3.33 Kinderbetreuung. Geprüft am 13.10.2026.
- Bundesministerium der Finanzen: Umsetzungshilfe zur Gesundheitsförderung nach § 3 Nr. 34 EStG. Geprüft am 13.10.2026.
- Bundesministerium der Finanzen: Lohnsteuer-Handbuch 2026 R 3.45 Betriebliche Geräte. Geprüft am 13.10.2026.
- Oberfinanzdirektion Nordrhein Westfalen: Kinderbetreuungskosten. Geprüft am 13.10.2026.
- Bundesministerium der Finanzen: Lohnsteuer-Handbuch 2026 Anhang 17a Jobticket. Geprüft am 13.10.2026.
- Bundesministerium für Arbeit und Soziales: Entgeltumwandlung und betriebliche Altersversorgung. Geprüft am 13.10.2026.