
Prüfe vor der Reise, welche finanziellen Risiken ihr selbst tragen könnt und welche Verträge schon bestehen. Ein Familientarif muss zu euren tatsächlich mitreisenden Personen und zur geplanten Reisedauer passen.
Auslandskranken, Reiserücktritt und Reiseabbruch im Vergleich
| Schutz | Worum geht es? | Vorher klären |
|---|---|---|
| Auslandsreisekrankenversicherung | Medizinische Kosten im Ausland | Rücktransport, Reisedauer, alle Personen |
| Reiserücktrittsversicherung | Versicherter Grund vor dem Reisebeginn | Stornokosten, Versicherungssumme, Selbstbehalt |
| Reiseabbruchversicherung | Versichertes Ereignis während der Reise | Vorzeitige Rückkehr und nicht genutzte Leistungen |
Eine Auslandsreisekrankenversicherung betrifft medizinische Kosten im Ausland und je nach Vertrag etwa einen Rücktransport. Reiserücktritt betrifft versicherte Gründe vor dem Reisebeginn. Reiseabbruch betrifft versicherte Ereignisse nach Beginn. Welche Kosten übernommen werden, ergibt sich aus den konkreten Bedingungen. Die Verbraucherzentrale hebt den Krankenschutz für Auslandsreisen hervor und sieht Rücktritt oder Abbruch insbesondere bei teuren Reisen und Familien als prüfenswert an. [1]
Lege deshalb zuerst fest, welche Frage du beantworten möchtest. Es ist etwas anderes, ob die Behandlungskosten im Ausland offen sind oder ob eine hohe nicht erstattbare Reisezahlung abgesichert werden soll. Ein Vertrag mit passendem Namen ist noch kein Nachweis, dass alle Reisenden und der geplante Zeitraum eingeschlossen sind.
Vorhandenen Schutz prüfen
Sammle die tatsächlich vorhandenen Verträge. Prüfe mitreisende Personen, Altersgrenzen, Reisedauer, Geltungsgebiet, Selbstbehalt und die erforderliche Zahlung oder Anmeldung. Bei einem Schutz über ein Kartenprodukt können zusätzliche Voraussetzungen bestehen. Übernimm keine pauschale Aussage aus einer Werbeseite in deine Urlaubsplanung.
Die gesetzliche Gesundheitskarte deckt nicht jede denkbare Ausgabe im Ausland ab. Ein Rücktransport kann insbesondere außerhalb ihrer Leistungen liegen. Welche Ergänzung nötig ist, hängt auch vom bestehenden privaten oder gesetzlichen Schutz ab. Frage bei Unklarheiten beim zuständigen Versicherer nach, bevor du doppelte Verträge abschließt. [1]
Reicht die europäische Krankenversicherungskarte für Kinder?
Die europäische Krankenversicherungskarte (EHIC/EKVK) ersetzt keine umfassende Reiseversicherung. Sie deckt insbesondere keinen Rücktransport ins Heimatland und keine Behandlung durch private Gesundheitsdienstleister. Prüfe deshalb auch bei Reisen innerhalb der EU, welchen ergänzenden Schutz eure bestehenden Verträge bieten. Das EU-Portal Your Europe erläutert diese Grenzen ausdrücklich. [3]
Reiserücktritt passend zur finanziellen Belastung
Betrachte den Betrag, den ihr bei einer Stornierung selbst tragen müsstet. Er kann sich mit dem Zeitpunkt vor Reisebeginn verändern. Dokumentiere die Stornobedingungen getrennt von den Versicherungsbedingungen. Eine Reise darf vertraglich stornierbar sein, ohne dass eine Versicherung jeden Stornogrund übernimmt.
Im folgenden Modell kostet die Reise 3.200 Euro. Für einen ausdrücklich unterstellten versicherten Rücktritt werden fiktive Stornokosten von 80 Prozent und ein Selbstbehalt von 20 Prozent angesetzt. Diese Werte beschreiben keinen am Markt überprüften Tarif.
| Position | Modellbetrag |
|---|---|
| Reisepreis | 3.200 € |
| Angenommene Stornoquote | 80 % |
| Stornokosten | 2.560 € |
| Eigener Anteil bei 20 % Selbstbehalt | 512 € |
| Rechnerische Erstattung im angenommenen versicherten Fall | 2.048 € |
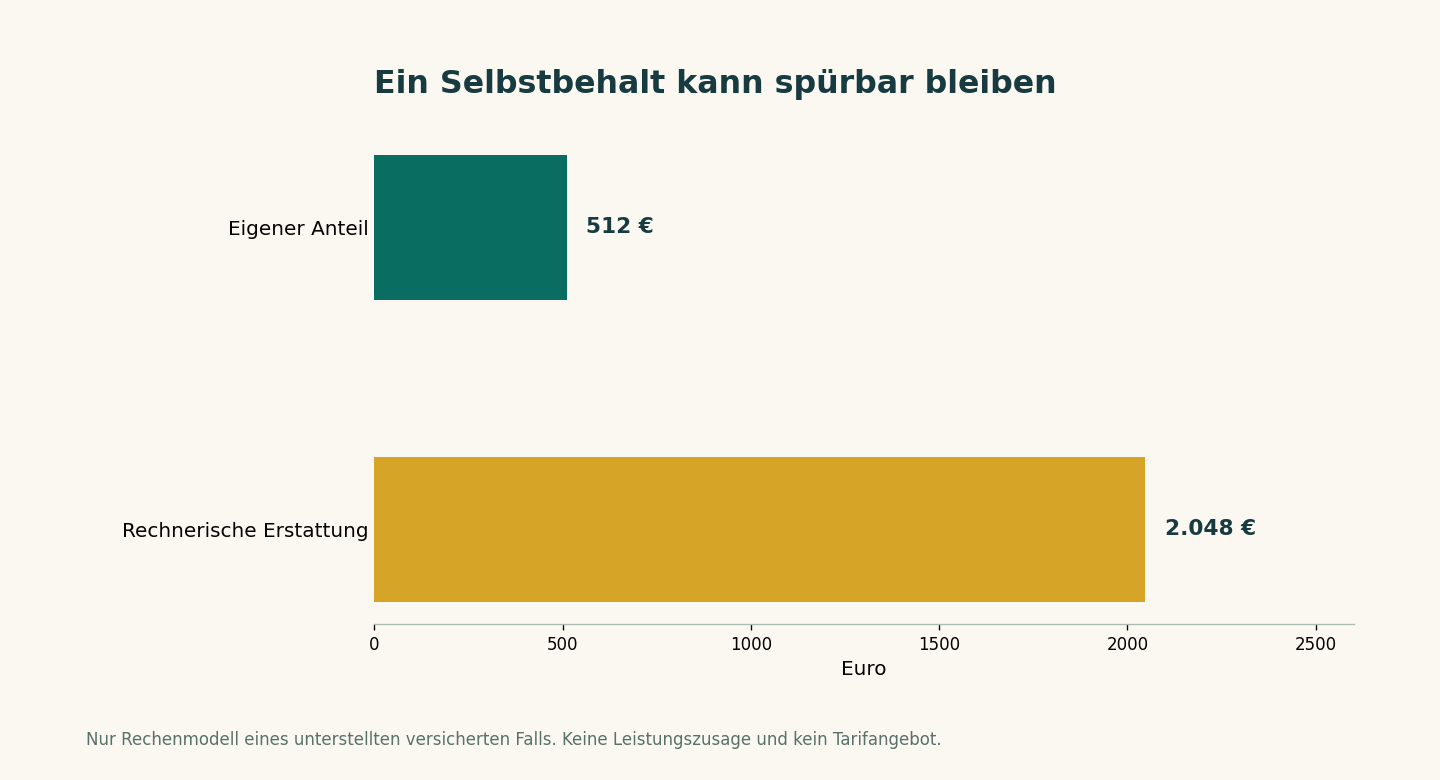
Die Rechnung lautet 3.200 × 0,80 = 2.560 Euro und anschließend 2.560 × 0,20 = 512 Euro. Die übrigen 2.048 Euro sind lediglich die rechnerische Erstattung unter unseren Annahmen. Wenn ein Ereignis nicht versichert ist oder eine Voraussetzung fehlt, lässt sich daraus kein Leistungsanspruch ableiten. Eine Selbstbeteiligung muss deshalb auch im eigenen Reisebudget Platz haben.
Jahresvertrag oder einzelne Reise
Vergleiche zunächst wirklich denselben Schutz. Notiere die Zahl der Reisen, alle Personen, Höchstreisedauer, maximale Reisekosten und die Laufzeit. Rechne bei einem Jahresvertrag mit dem Preis nach einer möglichen Startaktion und prüfe Verlängerung sowie Kündigungsfrist. Der günstigste Preis für die erste Reise beantwortet noch nicht die Frage nach den Jahreskosten.
Beispielsweise ergeben zwei fiktive Einzelprämien von jeweils 75 Euro zusammen 150 Euro. Ein angenommener Jahrespreis von 127 Euro wäre rechnerisch 23 Euro niedriger, aber nur bei tatsächlich gleichwertigem Schutz und erfüllten Voraussetzungen. Die Beträge sind reine Planwerte. Sie belegen nicht, dass ein bestimmter Jahresvertrag günstiger ist.
Was nicht automatisch benötigt wird
Kleine, selbst tragbare Schäden sind weniger dringlich als existenzielle Risiken. Die Verbraucherzentrale bewertet Reisegepäckschutz und mehrere Bestandteile pauschaler Rundumpakete häufig als verzichtbar. Das ist eine allgemeine Einordnung und ersetzt nicht die Betrachtung besonderer persönlicher Risiken. [1] [2]
Für einen Familienurlaub mit geringem Gepäckwert kann es sinnvoller sein, eine passende Reserve einzuplanen. Eine zusätzliche Police sollte nicht allein deshalb abgeschlossen werden, weil sie an der Buchungskasse angeboten wird. Ob ihr einen finanziellen Schaden selbst tragen könnt, ist eine andere Frage als die bloße Existenz einer Versicherung.
Vor dem Abschluss dokumentieren
- Alle Reisenden und ihr Alter am relevanten Zeitpunkt prüfen.
- Reiseziel, Beginn, Ende und maximale Dauer mit den Bedingungen abgleichen.
- Vorhandenen Schutz und mögliche Doppelungen kontrollieren.
- Versicherte Ereignisse, Ausschlüsse, Selbstbehalt und Meldefristen lesen.
- Jahrespreis, Verlängerung und Kündigung festhalten.
- Bei einem möglichen Schaden unverzüglich den vorgesehenen Kontaktweg nutzen und Belege sichern.
Häufige Frage: Sind Sorgen um eine Reise ein versicherter Grund?
Ein allgemeines Unwohlsein mit der Reiseplanung führt nicht automatisch zu einer Erstattung. Maßgeblich sind ein vereinbartes Ereignis, eure konkreten Umstände und die Vertragsbedingungen. Kläre offene Fragen vor dem Abschluss mit einer qualifizierten Stelle.
Was gilt, wenn ein Kind vor dem Urlaub krank wird?
Eine unerwartete schwere Erkrankung kann ein versicherter Rücktrittsgrund sein. Ob der konkrete Fall erfasst ist, hängt von Vertrag, versicherten Personen und Nachweisen ab. Kläre unverzüglich mit dem Versicherer, welche Unterlagen und Schritte erforderlich sind. Eine Erkrankung führt nicht automatisch zur Erstattung der ganzen Reise. [1]
Wer gehört zum Familientarif?
Gleiche die Definition im konkreten Vertrag mit eurer Reisegruppe ab: mitversicherte Erwachsene und Kinder, Altersgrenzen sowie gegebenenfalls Voraussetzungen zum Haushalt. Notiere außerdem, ob allein reisende Familienmitglieder erfasst sind. Die Bezeichnung Familientarif beantwortet diese Fragen noch nicht.
Mietwagenschutz gesondert einordnen
Die im Mietwagenangebot vereinbarte Schadenregelung ist ein eigener Prüfpunkt. Unser Mietwagen-Ratgeber zeigt, wie du Selbstbeteiligung, Erstattungsweg und Kaution auseinanderhältst. Der ergänzende Kostencheck verarbeitet keine Versicherungsunterlagen.
Quellen und Prüfstand
Quellenstand der Ergänzungen: 23. Oktober 2026. Das Prüfdatum steht an jeder Quelle. Die Zahlenbeispiele sind eigene fiktive Modelle und keine aktuellen Angebote. Prüfe vor deiner Entscheidung die Originalbedingungen und den dann geltenden Stand.
- Verbraucherzentrale: Auslandsreisen: welcher Versicherungsschutz ist notwendig?. Geprüft am 23.10.2026.
- Verbraucherzentrale: Welche Versicherung brauche ich?. Geprüft am 15.10.2026.
- Europäische Union – Your Europe: Gesundheitsversorgung bei vorübergehendem Aufenthalt in einem anderen EU-Land. Geprüft am 23.10.2026.